DAOs: Das Experiment, alles gemeinsam zu besitzen
Vom The-DAO-Hack bis zur milliardenschweren Treasury von MakerDAO – ein Jahrzehnt dezentraler Governance-Experimente, Fehlschläge und Überlebender.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Das Konzept, Geld zu dezentralisieren, kommt auf Krypto-Konferenzen gut an. Es hat eine bestechende Logik: Man schaltet Zwischenhändler aus, verteilt das Ledger, lässt das Netzwerk das erledigen, was Banken seit Jahrhunderten tun, verzichtet dabei aber auf all die Gebühren, das Gatekeeping und gelegentliche Betrügereien. Schön und gut. Darauf können sich viele einigen. Doch dann hebt jemand ganz hinten im Raum die Hand und stellt eine entscheidende Frage: Was ist mit den Organisationen, die dieses dezentrale Geld aufbauen und verwalten? Sollten die nicht ebenfalls dezentralisiert sein?
Und genau hier verschmelzen das philosophisch Reizvolle und die praktische Komplexität miteinander.
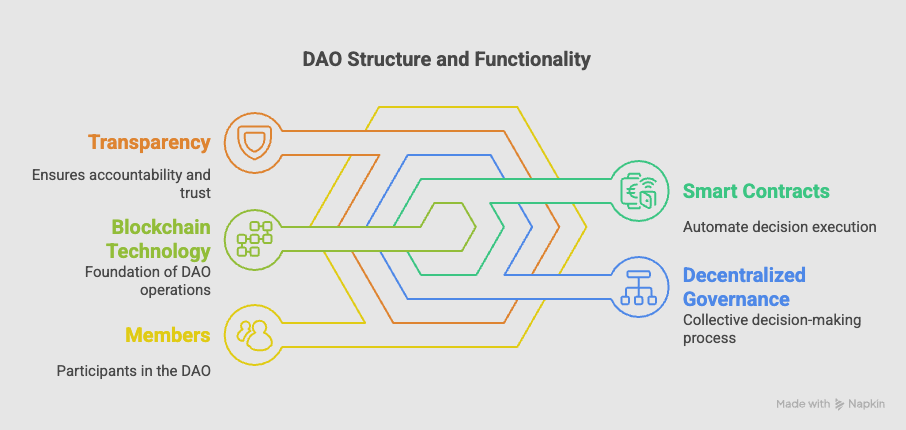
Die DAO – nicht zu verwechseln mit dem namensgebenden Ur-Projekt – ist der Versuch der Blockchain-Welt, eine bejahende Antwort darauf zu geben. Kein CEO. Kein Vorstand. Keine Aktionäre, die Quartalszahlen hinbiegen. Stattdessen: eine Community, eine gemeinsame Treasury, Smart Contracts, die feste Regeln durchsetzen, und Governance-Token, die den Inhabern Stimmrechte darüber verleihen, wie das gesamte Konstrukt funktioniert. Die Idee hat einen klaren Reiz: transparent, partizipativ, theoretisch unbestechlich. Es ist genau die Art von Modell, die ein Professor für politische Philosophie an ein Whiteboard skizzieren würde, ohne jemals zu erwarten, dass sie in der Realität umgesetzt wird. Und doch stehen wir nun hier.
Ob das Experiment geglückt ist, hängt ganz davon ab, welchen Abschnitt des vergangenen Jahrzehnts man betrachtet.
Eine wundervolle Idee und ihr erstes Begräbnis
Was einem sofort ins Auge springt, wenn man über die ursprüngliche DAO liest, ist das enorme Selbstvertrauen aller Beteiligten. Es war April 2016, und ein schlicht „The DAO“ genanntes Projekt hatte gerade die bis dahin größte Crowdfunding-Kampagne aller Zeiten abgeschlossen – Ethereum im Wert von 150 Millionen Dollar, aufgebracht von Tausenden Unterstützern, die dachten, sie kauften sich in ein neues Modell dezentralen Risikokapitals ein. Es sollte kein Gatekeeper-Komitee geben, das darüber entscheidet, welche Projekte finanzierungswürdig sind. Die Token-Inhaber würden abstimmen. Die Community würde entscheiden. Die Ergebnisse würden automatisch vom Code ausgeführt.
Auch bei Audits fiel niemandem eine Schwachstelle im Code auf. Am 13. Juni 2016 fand ein Angreifer einen Reentrancy-Bug im Smart Contract von The DAO – eine Schwachstelle, die es ihm ermöglichte, die Auszahlungsanfrage wiederholt aufzurufen, bevor der vertragliche Kontostand aktualisiert wurde, wodurch Gelder in einer Endlosschleife abgezogen wurden.
Noch bevor irgendjemand reagieren konnte, waren 3,6 Millionen ETH – damals rund 60 Millionen Dollar – in einen Child Contract abgeflossen. Der Angreifer ging methodisch und ohne jede Eile vor, was die Sache womöglich noch schlimmer machte.
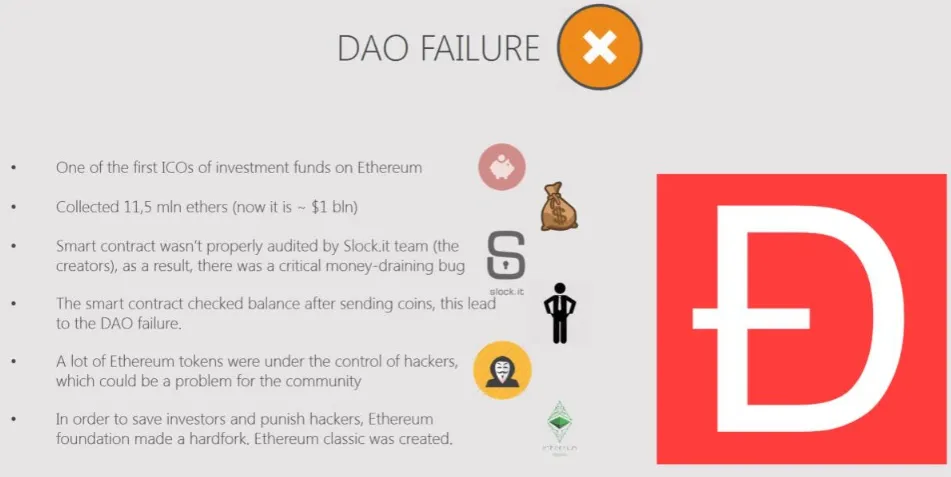
Die Reaktion riss tiefe Gräben in der Ethereum-Community auf. Eine Gruppe argumentierte, die Blockchain solle unveränderlich sein – Code is Law. Der Angreifer habe lediglich einen legalen Grenzfall aufgedeckt; dies rückgängig zu machen, würde einen Präzedenzfall schaffen, wonach Ergebnisse immer angefochten werden könnten, sobald genügend Leute sie als unpassend empfänden. Die andere Fraktion, angeführt von Vitalik Buterin, hielt dagegen, dass praktische Ethik über philosophischen Spitzfindigkeiten stehe und dass 60 Millionen Dollar gekaperter Investorengelder kein Testfall seien, den man verlieren wolle.
Die eigentliche Hard Fork fand am 20. Juli 2016 statt. Die gestohlenen Gelder wurden tatsächlich zurückgegeben. Die ursprüngliche Chain wurde von denjenigen fortgeführt, die sich der Fork widersetzten, und erhielt schließlich den Namen Ethereum Classic. Ein Projekt, zwei Chains und ein Knacks im Selbstvertrauen der Branche, dessen Heilung Jahre dauern sollte. The DAO war tot. Ihr Vermächtnis bestand darin, die Sicherheit von Smart Contracts von einem Nebengedanken zu einer echten Disziplin gemacht zu haben.
Ein Katalog spektakulärer Fehltritte
War der Zusammenbruch von The DAO noch eine Tragödie im klassischen Sinne – Hybris, Katastrophe, eine mit Feuer geschriebene moralische Lektion –, so ließe sich das Geschehen der folgenden Jahre eher als eine Art düster-komische Anthologie beschreiben. Dieselben grundlegenden Fehler traten immer wieder in neuem Gewand auf.
Im November 2021 beschloss eine Gruppe einander fremder Internetnutzer, gemeinsam per Crowdfunding ein Originalexemplar der Verfassung der Vereinigten Staaten bei einer Sotheby’s-Auktion zu ersteigern. ConstitutionDAO sammelte in weniger als einer Woche 47 Millionen Dollar von 17.437 Unterstützern ein – das größte Crowdfunding, das jemals für ein physisches Objekt auf die Beine gestellt wurde. Die Energie war außergewöhnlich. Das Projekt trendete überall. Es fühlte sich wie ein Machbarkeitsnachweis an: Eine DAO konnte eine Community mobilisieren, gewaltiges Kapital beschaffen und mit einer Geschwindigkeit agieren, mit der keine traditionelle Institution mithalten konnte.
Bei der Auktion unterlagen sie schließlich Ken Griffin, dem milliardenschweren CEO des Hedgefonds Citadel, der 43,2 Millionen Dollar bot. Das Limit von ConstitutionDAO lag bei 40 Millionen Dollar, sobald Lagerung, Versicherung und Transport eingerechnet wurden. Die Community, die zwei Tage zuvor noch Geschichte zu schreiben schien, musste nun eine Verwendung für 47 Millionen Dollar finden, die für eine Mission gesammelt worden waren, die sich erledigt hatte.
Ein Desaster für sich war der Rückerstattungsprozess. Die Ethereum-Gas-Gebühren führten dazu, dass Unterstützer, die 50 oder 100 Dollar beigesteuert hatten, mehr an Transaktionskosten zahlten, um ihr Geld zurückzubekommen, als sie tatsächlich zurückerhielten. Der PEOPLE-Token, der als Teilnahmebescheinigung ausgegeben worden war, schoss nach dem Ende paradoxerweise im Wert nach oben – das memetische Relikt dessen, was einmal, wenn auch nur kurz und intensiv, eine mehr oder weniger geschlossene Community gewesen war. Die Episode war gleichermaßen Realsatire wie Inspiration, was vielleicht das treffendste Fazit der gesamten DAO-Kultur darstellt.
Wonderland DAO scheiterte wenige Monate später mit weitaus gravierenderen menschlichen Folgen. Betrieben unter der Marke Time und mit dem TIME-Token versehen, war das Projekt Teil der DeFi-2.0-Welle, die durch algorithmische Staking-Mechanismen exorbitante Renditen versprach. Der Treasury-Manager agierte unter dem Pseudonym „Sifu“ – damals war es im DeFi-Sektor keineswegs unüblich, Gelder anonym zu verwalten. Bis ein Forscher aufdeckte, dass es sich bei Sifu in Wahrheit um Michael Patryn handelte, den Mitgründer von QuadrigaCX – jener kanadischen Krypto-Börse, deren CEO unter bis heute ungeklärten Umständen starb und 190 Millionen Dollar an unrettbaren Investorengeldern hinterließ. Patryn selbst war in der Vergangenheit bereits wegen Identitätsdiebstahls und Kreditkartenbetrugs verurteilt worden.
Der Gründer des Projekts, Daniele Sestagalli, räumte später ein, seit Wochen über Sifus wahre Identität Bescheid gewusst und dennoch weiter mit ihm zusammengearbeitet zu haben. Der TIME-Token stürzte innerhalb weniger Stunden um 36 Prozent ab. Die verwalteten Vermögenswerte des Projekts brachen von über einer Milliarde Dollar auf 146 Millionen Dollar ein. Sestagalli kündigte an, das Projekt zu schließen – ruderte jedoch vierzehn Stunden später nach einem gegenteiligen Community-Votum wieder zurück. Die gesamte Episode führte drastisch vor Augen, dass „dezentrale“ Governance durch eine Laune des Schöpfers ebenjener Governance ausgehebelt werden kann und dass anonymes Treasury-Management kein adäquater Ersatz für grundlegende Due Diligence ist.
Olympus DAO erteilte eine andere Lektion: was passiert, wenn die Mathematik schlicht nicht aufgehen kann. Das im März 2021 gestartete Protokoll lockte mit einem ungemein verlockenden Versprechen: OHM-Token staken und Renditen im Bereich von Hunderttausenden Prozent pro Jahr erzielen. Das (3,3)-Meme verbreitete sich rasant – eine spieltheoretische Kurzformel für die Annahme, dass alle gewinnen, wenn alle kooperieren und staken. Das Problem: Um diese Renditen auszuzahlen, mussten unaufhörlich neue Token emittiert werden, was den Wert der bestehenden verwässerte. Dies wiederum machte Kurssteigerungen des Tokens erforderlich, um die Illusion aufrechtzuerhalten, was wiederum stetig neue Käufer voraussetzte. Als der Gesamtmarkt Anfang 2022 einbrach, fiel das gesamte Kartenhaus mit bemerkenswerter Geschwindigkeit in sich zusammen. Wer spät eingestiegen war und an die (3,3)-Magie geglaubt hatte, verließ das Parkett mit herben Verlusten. Aus dem Meme wurde eine amüsante, aber bittere Warnung.
Build Finance DAO war kleiner, der Zusammenbruch dafür umso gezielter. Im Februar 2022 häufte ein Angreifer ohne Insider-Zugang klammheimlich genügend BUILD-Governance-Token an, um die Abstimmung über einen Liquidationsantrag für die Treasury zu seinen Gunsten zu entscheiden. Kaum jemand bemerkte rechtzeitig, dass die Überwachungs-Bots der Community – die eigentlich vor verdächtigen Anträgen hätten warnen sollen – kurz vor dem Votum abgeschaltet worden waren. Der Angreifer winkte den Antrag durch, räumte die Treasury leer und wusch die Beute. Der Gesamtschaden war nach DeFi-Maßstäben überschaubar – knapp unter 470.000 Dollar in ETH –, aber die Mechanik war ernüchternd. Eine DAO, die auf Mehrheitsentscheidungen basiert und von einer desinteressierten oder gelangweilten Community getragen wird, ist keine Organisation, die erfolgreich von zentralisiert auf dezentralisiert umgestellt wurde. Sie ist ein Tresor, der nur verschlossen bleibt, solange ihn jemand im Auge behält.
Mango Markets erreichte den surrealen Endpunkt dieses Genres im Oktober 2022, als ein Trader namens Avraham Eisenberg sich öffentlich zu einem 117-Millionen-Dollar-Exploit bekannte und darauf beharrte, es habe sich lediglich um eine „hochprofitable Handelsstrategie“ gehandelt. Er hatte das Preis-Oracle des Protokolls manipuliert, den Wert seiner Sicherheiten künstlich aufgebläht, massiv Kredite dagegen aufgenommen und war mit dem Geld verschwunden. Das anschließende Governance-Nachspiel war womöglich noch verstörender als der Exploit selbst: Nachdem Eisenberg im Zuge eines Vergleichs 67 Millionen Dollar zurückgegeben hatte, stimmte die Mango DAO dafür, ihn von jeglicher Haftung freizustellen … und ihm 47 Millionen Dollar zu überlassen. Eine dezentrale Community hatte dafür gestimmt, jemanden mit fast 50 Millionen Dollar ihres eigenen Geldes ziehen zu lassen, weil die Governance-Mechanismen keinen besseren Ausweg boten. Der Fall führte schließlich zur Verhaftung und Verurteilung Eisenbergs, der weiterhin Rechtsmittel dagegen einlegt. Das Verfahren bleibt ein Meilenstein für die Frage, was DAO-Governance durchzusetzen vermag – und was nicht.
Die Abfolge dieser Fehltritte ist kein Zufall eines chaotischen Marktes. Im Rückblick wirkt sie vorhersehbar – und umso schmerzhafter:
1. Eine Governance-Token-Verteilung, die das Machtgefüge letztlich in den Händen von Gründern, frühen Investoren oder jedem belässt, der bereit ist, im Stillen geduldig Stimmrechte anzuhäufen.
2. Eine Community, die sich bei Projektstarts und in Krisenzeiten euphorisch formiert, sich in den Phasen der alltäglichen Governance, auf die es wirklich ankommt, aber kaum blicken lässt.
3. Bullenmarkt-Bedingungen, Audits unter hohem Zeitdruck und minimale Praxistests von Smart Contracts gegen gezielte Angriffe.
4. Die stillschweigende Prämisse, dass ein gemeinsames finanzielles Interesse auch gemeinsame Werte hervorbringt – eine Annahme, die manchmal zutrifft, oft aber ganz sicher nicht.
DAOs, die nicht zusammenbrachen
Die gute Nachricht: Die Geschichte der DAOs ist nicht bloß eine Aneinanderreihung von Katastrophen mit gelegentlichen Memes. Neben all den Zusammenbrüchen gab es eine Handvoll Projekte, die funktionierende Governance-Strukturen aufgebaut haben – nicht perfekt, holprig, begleitet von internen Richtungskämpfen und so manchem peinlichen Moment, aber sie funktionierten.
Das prominenteste Beispiel ist MakerDAO. Gegründet 2015 und offiziell 2017 gestartet, entwickelte das Projekt DAI – einen dezentralen Stablecoin, der vollständig durch Krypto-Assets besichert ist und von MKR-Token-Inhabern verwaltet wird. Das Protokoll überstand die Krypto-Winter von 2018 und 2022 unbeschadet. Selbst eine schwere Krise im März 2020, als die Sicherheiten so rasant an Wert verloren, dass automatische Liquidationen scheiterten und das Protokoll kurzzeitig unterbesichert war, brachte es nicht zu Fall. Fast ein Jahrzehnt lang wurde das Governance-Modell kontinuierlich angepasst. Bis 2024 folgte das Rebranding zu Sky Protocol (dem Namen des neuen Governance-Tokens) mit einem geschätzten Bruttoumsatz von 611 Millionen Dollar für 2025, während das Angebot von USDS Anfang 2026 die Marke von 21 Milliarden Dollar überschritt. Das Rebranding war umstritten – weite Teile der Community leisteten erbitterten Widerstand –, doch das Protokoll lief ununterbrochen weiter, was man von den allermeisten Projekten aus dem Jahr 2017 nicht behaupten kann.
Die DAO von Uniswap verwaltet die bis Anfang 2025 mit 5,4 Milliarden Dollar größte DAO-Treasury überhaupt. Der Governance-Token UNI wurde 2020 im Rahmen eines der legendärsten Airdrops der Krypto-Geschichte an jeden verteilt, der das Protokoll jemals genutzt hatte. Die Governance war oft umstritten – die Zentralisierung der Stimmkraft und die Trägheit von Entscheidungen bieten berechtigten Anlass zur Kritik –, doch das Protokoll selbst wickelte kontinuierlich Hunderte Milliarden an Handelsvolumen ab, und die DAO traf weiterhin echte Entscheidungen über die Verwendung dieser Mittel.
Lido DAO, das Liquid-Staking-Protokoll für Ethereum, entwickelte sich fast unbemerkt zu einem der folgenreichsten Governance-Experimente der gesamten Branche. Mit einem Total Value Locked von über 38 Milliarden Dollar und weltweit mehr als 800 Node Operators beeinflussen die Beschlüsse von Lido einen beträchtlichen Teil des Ethereum-Validator-Sets. Im Jahr 2025 führte das Protokoll eine Dual Governance ein: stETH-Inhaber erhielten – neben den Inhabern von LDO-Governance-Tokens – über eine Timelock-Struktur die Möglichkeit, Vorschläge zu verzögern oder mit einem Veto zu belegen. Es war ein ehrlicher Versuch, das Problem auseinanderdriftender Interessen verschiedener Stakeholder-Gruppen zu lösen – die Antwort auf eine reale strukturelle Schwachstelle, die von der Community erkannt und aktiv behoben wurde.
Gitcoin gehörte zu den ersten Akteuren, die Quadratic Funding einsetzten – eine mathematische Methode, die das Gewicht vieler kleiner Spender gegenüber wenigen Großspendern verstärkt und so kapitalgewichtete Systeme aufbricht, bei denen sich Ressourcen zwangsläufig an einer Stelle ballen. Das Resultat war greifbar: Matching-Runden von über einer Million Dollar für Open-Source-Projekte und Infrastruktur, die kein Risikokapitalfonds je mit der Kneifzange angefasst hätte. Das System weist Schwachstellen auf – es ist anfällig für Sybil-Angriffe, bei denen gefälschte Identitäten den Matching-Algorithmus austricksen –, doch der ernsthafte Versuch, Finanzierungsmechanismen zu etablieren, die nicht in reines „Winner takes all“ abdriften, ist eine echte Innovation.
Die ENS DAO vollzog Ende 2023 den Übergang zu einer vollständig dezentralen Governance, als sie die Kontrolle über den Root-Node des Protokolls übernahm. Anfang 2026 setzte sie ein Zeichen dafür, wie funktionierende Governance in der Praxis aussehen kann: Die Community lehnte den Vorschlag von ENS Labs ab, ein proprietäres Layer-2-Netzwerk aufzubauen, und steuerte das Protokoll stattdessen klar in Richtung des Ethereum-Mainnets. Ein internes Team hatte eine Marschrichtung vorgeschlagen. Die Community stimmte dagegen. Die Community setzte sich durch. Das ist – auf den Punkt gebracht – genau das Ziel dieses Experiments.
Nouns DAO wiederum versteigert jeden Tag ein generatives NFT und leitet den gesamten Erlös in eine Community-Treasury weiter, aus der unterschiedlichste Vorhaben finanziert wurden: von animierten Kurzfilmen über reale Events bis hin zu Kunstinstallationen im öffentlichen Raum. Auch diese Treasury blieb von Turbulenzen nicht verschont – die Community führte 2024 einen „Rage Quit“-Mechanismus ein, der es austrittswilligen Mitgliedern erlaubte, die DAO mitsamt ihrem anteiligen Treasury-Guthaben zu verlassen. Das schrumpfte den Topf für künftige Projekte beträchtlich. Die DAO spaltete sich faktisch ab – und machte trotzdem einfach weiter.
Der Geist des Traums
Das Gesamtbild der DAOs in den Jahren 2025 und 2026 entspricht weder der makellosen Utopie der Anfangstage noch der Trümmerlandschaft, die man nach einzelnen spektakulären Pleiten vermuten könnte. Weltweit existieren über 13.000 DAOs, mehr als 6.000 davon weisen regelmäßige Aktivitäten auf, und in ihren gemeinsamen Treasuries lagern zwischen 20 und 30 Milliarden Dollar an liquiden Mitteln.
Die Probleme sind unübersehbar und lassen sich nicht einfach beiseite wischen. Bei den größten Protokollen hält weniger als ein Prozent der Besitzer über neunzig Prozent der Stimmkraft. Die Vision einer breit angelegten demokratischen Teilhabe hat sich in vielen Fällen nicht erfüllt. Stattdessen zeigt sich ein weitaus komplexeres Gefüge aus Stimmrechtsdelegationen, professionellen Governance-Akteuren, Delegiertenräten und Community-Foren, in denen die eigentliche Debatte lange vor dem eigentlichen Votum stattfindet. Das mag nicht der ursprüngliche Traum sein. Aber genau so funktioniert Governance auf größerer Ebene am Ende wohl zwangsläufig.
Die technologische Infrastruktur ist derweil so weit gereift, dass künftige Fehlschläge weniger vorprogrammiert sind. Cross-Chain-Governance-Tools erlauben es DAOs, die auf mehreren Blockchains aktiv sind, Entscheidungen koordiniert zu treffen. Die eher unglamouröse Arbeit, dezentrale Organisationen im Alltag funktionsfähig zu machen, zieht mittlerweile echte Ingenieurskunst an.
Was bleibt, ist eine berechtigte, offene Frage: Kann eine große Gruppe von Menschen mit unterschiedlichen Interessen, begrenzter Zeit und ungleichen Ressourcen, die rechtlich an keinerlei Pflichten gebunden sind, gemeinsam dasselbe Finanzsystem steuern? Ein Blick in die Geschichte liefert bestenfalls ein durchwachsenes Bild. Zieht man die Historie anderer Formen kollektiver Entscheidungsfindung heran – in öffentlichen Institutionen, Genossenschaften, Open-Source-Projekten und dergleichen –, lautet die Antwort: Ja, gelegentlich, unter bestimmten Bedingungen und meist begleitet von erbittertem Streit. DAOs unterscheiden sich gar nicht so sehr von herkömmlichen menschlichen Organisationen, wie ihre Fürsprecher einst gehofft hatten. Sie unterliegen denselben Mechanismen aus Macht, Aufmerksamkeit und Eigeninteresse, die überall sonst das Geschehen bestimmen.
Gleichzeitig haben sie aber auch die jahrzehntelange operative Kontinuität von MakerDAO hervorgebracht. Die Milliarden an Community-verwalteten Mitteln bei Uniswap. Die Finanzierung öffentlicher Güter durch Gitcoin. Lidos Governance-Innovationen zur Lösung struktureller Schwachstellen. Und das Veto der ENS-Community gegen ihr eigenes Entwicklerteam. Das alles ist keineswegs bedeutungslos. Es ist bemerkenswert – nicht etwa, weil es beweist, dass der ursprüngliche Traum fehlerfrei war, sondern weil es etwas viel Bescheideneres und Dauerhafteres zeigt: Dezentrale Governance ist kompliziert, oft unansehnlich, bisweilen korrumpierbar und am Ende doch manchmal jede Mühe wert.
Die ursprüngliche DAO wurde 2016 gehackt und begraben. Ihre Grundidee überlebte. Jeder nachfolgende Versuch, ein besseres Modell zu schaffen, war gewissermaßen eine Reaktion auf diese Pleite – das Eingeständnis, dass der Fehler in der Umsetzung lag, nicht im Prinzip selbst. Ob dieses Prinzip der schieren Größe und Komplexität moderner Finanzinfrastruktur gewachsen ist, muss sich erst noch endgültig beweisen.
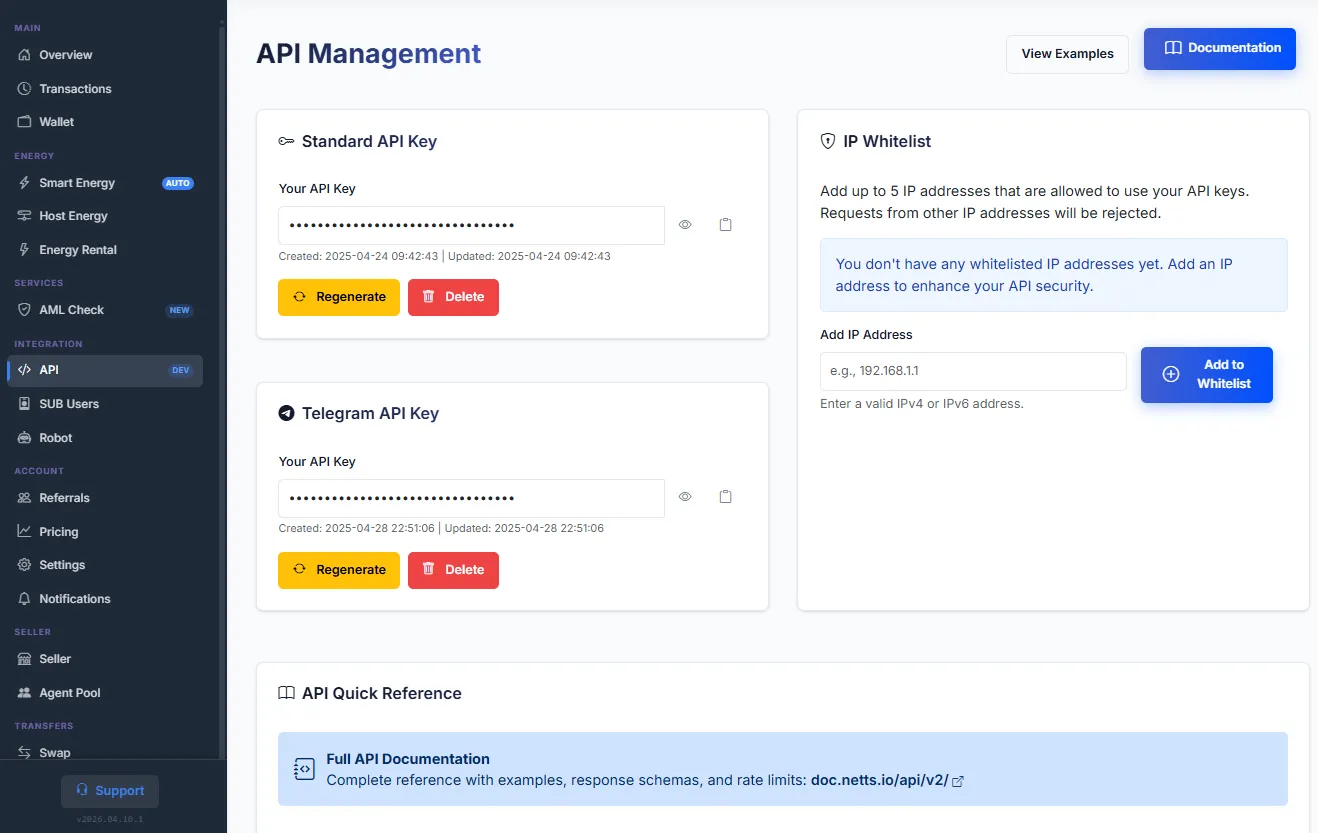
Für Teams und Entwickler, die auf der TRON-Blockchain launchen – oftmals dieselben Akteure, die Multi-Wallet-Setups, Staking-Positionen oder Protokollinfrastruktur betreiben –, gibt es ein ganz ähnliches, nur allzu vertrautes Problem: den operativen Mehraufwand, der nötig ist, damit Transaktionen zuverlässig und reibungslos durchlaufen. Die Verwaltung von TRON Energy hat eine ganz ähnliche Evolution durchgemacht wie die DAO-Governance: anfangs manuell, fehleranfällig und teuer, entwickelt sie sich zunehmend hin zu automatisierten Systemen, die das Tagesgeschäft geräuschlos abwickeln, ohne dass ständig jemand ein Auge darauf haben muss. Netts Workspace ist genau so eine Lösung – eine professionelle Energy-Management-Suite, die alles abdeckt: von manueller Delegation über automatische Nachfüllungen mit intelligenten Triggern und den Host Mode für stark genutzte Adressen im Dauereinsatz bis hin zu einer API für Tron Energy, mit der Entwickler automatisierte Workflows direkt in ihre Systeme einbinden können. Sie beantwortet zwar nicht die philosophische Frage, wie Menschen geteilte Ressourcen verwalten sollten – aber sie nimmt den Beteiligten zumindest ein chronisches, zeitraubendes Problem verlässlich ab.