Krypto und Steuern: Illusion eines Schlupflochs?
Al Capones Buchführung brachte ihn ins Gefängnis. Können die anonymen Wallets der Kryptowelt diese Geschichte neu schreiben – oder sind die Finanzbehörden bereits einen Schritt voraus?
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Wie Benjamin Franklin bekanntermaßen schrieb, sind die einzigen gewissen Dinge in dieser Welt der Tod und die Steuern. Er schrieb dies im Jahr 1789 und behielt damit fast zweieinhalb Jahrhunderte lang recht, bevor Kryptowährungen aufkamen und einem großen Teil des Internets ein Gegenargument lieferten.
Die Vorstellung, dass Krypto einen realen Weg bieten könnte, der Besteuerung zu entgehen, ist keine Randerscheinung, die 2013 von Internet-Trollen in ihren Kellern ausgeheckt wurde. Sie hat ideologische Wurzeln, die bis vor die Zeit von Bitcoin zurückreichen, wurde bewusst in das Design früher digitaler Cash-Systeme integriert, und seriöse Akteure mit beträchtlichen Kapitalbewegungen fühlen sich seit Jahrzehnten davon angezogen. Die „Steuern sind Raub“-Fraktion stieß nicht zufällig auf Krypto – für viele von ihnen war Krypto schon immer das Ziel. Ein digitaler Vermögenswert, der auf einem öffentlichen, dezentralen Ledger existiert und Peer-to-Peer übertragen wird, ohne dass ein Bankkonto für den Transfer erforderlich ist, ohne Identitätsprüfung bei einer Transaktion und wobei nur die pseudonymen Adressen der Sender und Empfänger zurückbleiben – welche Regierung soll das sehen? Welcher Steuerfahnder wird eine Wallet prüfen, die nirgendwohin führt?
Dieses Argument wurde in den letzten fünfzehn Jahren ausführlich untersucht. Die Ergebnisse sind sowohl faszinierend als auch kompliziert und in einigen Fällen fatal für diejenigen, die alles auf diesen Erfolg gesetzt haben.
Al Capone und der Ledger, der ihn zu Fall brachte
Auf seinem Höhepunkt leitete Al Capone das lukrativste kriminelle Unternehmen der amerikanischen Geschichte. Das „Chicago Outfit“ betrieb während der Prohibition Handel mit Schmuggelalkohol, Glücksspiel, Prostitution und Erpressung in einer Millionenstadt – mit Gewinnen, die Bundesstaatsanwälte später auf mehr als eine Million Dollar über den untersuchten Zeitraum von fünf Jahren schätzten. Man glaubte, dass Capone Morde in Auftrag gegeben hatte. Er war mutmaßlich für das Valentinstag-Massaker verantwortlich.
Er war der meistgesuchte Verbrecher des Landes, und die Strafverfolgungsbehörden hatten jahrelang versucht, ihn zur Strecke zu bringen.Was schließlich zum Erfolg führte, war die Buchführung.
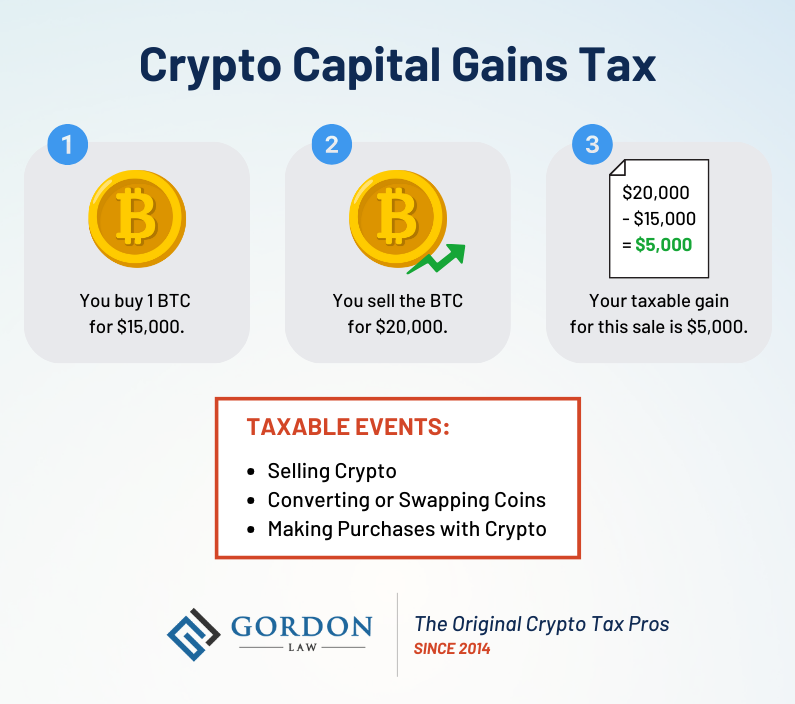
Einer der Agenten, Frank J. Wilson, ein Sonderermittler des Internal Revenue Service (IRS), verbrachte Jahre damit, Finanzunterlagen zusammenzutragen, die Capones Ausgabenschübe nachzeichneten – allein 21.550 $ für Möbel; 6.180 $ für maßgeschneiderte Anzüge; Tausende für Telefonrechnungen; Partys und ein Anwesen in Miami samt eigenem Bootssteg. Die Logik war elegant und vernichtend: Capone lebte wie ein Mann mit einem sehr hohen Einkommen. Dieses Einkommen wurde nie deklariert. Also musste er Steuern darauf zahlen. Das Einkommen musste nicht aus kriminellen Aktivitäten stammen. Dem IRS ist es egal, woher das Geld kam; es zählt nur, ob Steuern gezahlt wurden. Am 17. Oktober 1931 wurde Capone in fünf Fällen von Steuerhinterziehung verurteilt – Anklagepunkte, die sich aus 215.000 $ an nicht gezahlten Steuern auf ein Einkommen von mehr als einer Million Dollar ergaben. Er erhielt 11 Jahre Bundesgefängnis, eine Geldstrafe von 50.000 $ und eine Rechnung über Steuernachzahlungen plus Zinsen.
Die Lektion, die Staatsanwälte von Capone lernten – und die sie seit Jahrzehnten anwenden – ist, dass man nicht immer das Verbrechen beweisen muss. Man beweist das Geld. Gerichte haben konsequent entschieden, dass illegales Einkommen steuerpflichtig ist, was bedeutet, dass die Papierspur rund um das Geld oft als Werkzeug der Strafverfolgung dient, selbst wenn alles andere verwischt wurde. Und das Kassenbuch brachte Capone hinter Gitter, als nichts anderes mehr half.
Stellen Sie sich nun Capone im Jahr 2024 mit einer Krypto-Wallet vor. Diese illegalen Gewinne fließen in Form von Bitcoin ein. Sie werden über ein Dutzend Wallets verteilt, über einen Mixing-Dienst geleitet und für eine weitere Verschleierungsebene in Monero umgetauscht, bevor sie auf eine Hardware-Wallet transferiert werden, die in einem Schließfach auf den Kaimaninseln aufbewahrt wird. Das F.B.I. betrachtet Capones Ausgaben – die Anzüge, die Partys, das Anwesen in Miami – und versucht dann, in der Zeit zurückzugehen, um den Ursprung dieses Geldes zurückzuverfolgen. Und die Spur führt zu einer Reihe von Personen, die niemand mit Alphonse Capone aus Brooklyn in Verbindung bringen kann.
Und dies ist die Situation, welche die Krypto-Steuerhinterziehungs-Community seit etwa 2011 freudig erklärt, und sie liegt damit nicht völlig falsch. Aber sie hat auch nicht ganz recht.
Der Reiz von nicht zurückverfolgbarem Geld
Noch bevor Satoshi Nakamoto das Bitcoin-Whitepaper veröffentlichte, war bereits eine starke ideologische Basis für den Krypto-Steuerwiderstand gelegt worden. Die Cypherpunk-Bewegung der 1990er Jahre hatte jahrzehntelang versucht, das Rätsel zu lösen, wie kryptografische Privatsphäre ermöglicht werden kann – nicht bloß als technische Übung, sondern als ein Vorhaben, das von politischer Absicht durchdrungen war. Cypherpunks glauben, dass die Verfügbarkeit starker Kryptografie in privaten Händen die Beziehung zwischen Individuen und Institutionen, einschließlich Regierungen, verändern könnte. Wenn man anonyme Transaktionen durchführen könnte, könnten Regierungen einen nicht verfolgen. Wenn sie einen nicht überwachen könnten, könnten sie einen auch nicht besteuern. In dem Maße, in dem sie einen nicht ohne freiwillige Kooperation besteuern könnten, wäre der gesamte Zwangsapparat der Staatsfinanzen strukturell geschwächt.
Dann kam Bitcoin, was vielen in dieser Community wie die erste praktische Antwort auf all dies im großen Maßstab erschien. Der ursprüngliche Block enthielt eine Nachricht über Bankenrettungen – ein bewusster redaktioneller Kommentar dazu, was Nakamoto vom damals bestehenden Finanzökosystem hielt. In alten Bitcoin-Foren knisterte es vor libertärer Begeisterung. Die Menschen sprachen von Selbstsouveränität, finanzieller Freiheit und der Chance, aus einem System auszusteigen, dem beizutreten sie nie zugestimmt hatten. Das Framing „Steuern sind Raub“ verbreitete sich weit und stellte Steuerehrlichkeit nicht als rechtliche Verpflichtung dar, sondern lediglich als einen Akt des freien Willens – einen, den ausreichend versierte Personen verweigern könnten.
Dieses Narrativ fand in den ersten Jahren vielsagende Unterstützung. Die Rückverfolgung früher Bitcoin-Transaktionen war schwierig, da hochentwickelte Tools schlichtweg noch nicht existierten. Als pseudonymes Adresssystem bedeutete dies, dass es ohne zusätzliche Verknüpfung – wie einen mit einer Adresse verbundenen Namen, einen KYC-Datensatz einer Börse (oder einen Fehler in der operativen Sicherheit) – für die IRS keine eindeutige Möglichkeit gab, eine Bitcoin-Wallet mit einer bestimmten Person in Verbindung zu bringen. Die Reaktion der Behörde war schleppend. Die Infrastruktur war nicht vorhanden. Der rechtliche Rahmen war unklar. Und für einen kurzen Zeitraum verdienten Menschen mit Bitcoin echtes Geld, ohne es zu melden, und niemanden interessierte es.
Diese Gelegenheit ist nun praktisch verstrichen. Doch das Vorgehen dagegen war langsam genug, dass sich der anfängliche Optimismus bei einer bestimmten Gruppe zu einer unumstößlichen Ideologie verfestigte – Menschen, die jene frühen Jahre als Proof of Concept betrachteten und weiterhin unter der Annahme agierten, dass der Staat niemals aufholen könne. Einige von ihnen hatten recht. Eine überraschende Anzahl lag falsch.
Fälle, die strafrechtlich verfolgt wurden
John McAfee war der schillerndste Testfall für diese These. Jahrelang war der Pionier für Antivirensoftware ein lautstarker Krypto-Fürsprecher gewesen, der eine authentische Begeisterung für die Technologie mit einer öffentlichen Persona verband, die zunehmend den Halt verlor – geprägt von bewaffneten Leibwächtern, exotischen Schauplätzen und Social-Media-Posts, die scheinbar signalisierten, dass er nie wieder in gutem Glauben Steuern zahlen würde.
Er ließ seinen Worten Taten folgen: Bundesstaatsanwälte warfen McAfee vor, zwischen 2014 und 2018 Millionen von Dollar an Krypto-Einkünften erzielt zu haben – Beratungshonorare, Vortragshonorare und Werbeverträge –, ohne jemals eine Einkommensteuererklärung eingereicht zu haben. Er wurde im Oktober 2020 in Spanien festgenommen. Im Juni 2021 wurde er tot in seiner Gefängniszelle aufgefunden, kurz nachdem spanische Gerichte seiner Auslieferung zugestimmt hatten. Als offizielle Todesursache wurde Suizid festgestellt. McAfee hatte 2019 getwittert, dass er ermordet wurde, falls er sich jemals selbst „suizidieren“ sollte. Jedenfalls lebte er nicht lange genug, um seine Theorie über den IRS in einem Gerichtssaal auf die Probe zu stellen.Roger Ver, der sich in der Branche aufgrund seiner frühen und missionarischen Förderung der Technologie den Spitznamen „Bitcoin Jesus“ verdient hatte, verfügte anfangs über eine saubere Weste – und einen weitaus chaotischeren Abgang. Ver hatte 2014 seine US-Staatsbürgerschaft aufgegeben – eine Entscheidung, die die Zahlung einer „Wegzugsteuer“ (Exit Tax) auf Vermögenswerte zum Zeitpunkt des Verzichts erforderlich macht. Die Staatsanwaltschaft gab an, dass er dem IRS gegenüber damals keinen Bitcoin-Besitz angegeben und dann im Jahr 2017 – nach dem Verzicht auf die Staatsbürgerschaft – fast 73.000 Bitcoins für 240 Millionen Dollar verkauft habe, ohne diese Gewinne zu melden oder zu versteuern, wodurch er den IRS um mindestens 48 Millionen Dollar betrog. Er wurde im April 2024 in Spanien verhaftet und wehrte sich monatelang gegen seine Auslieferung. Bis Oktober 2025 hatte sich Ver mit dem Justizministerium auf 48 Millionen Dollar geeinigt – eine vorläufige Summe, die es ihm ermöglichte, eine strafrechtliche Verurteilung durch eine standardmäßige Aufschiebung der Strafverfolgung (Deferred Prosecution Agreement) zu vermeiden. Es war kein Gefängnis, aber auch keine Freiheit – und es kostete 48 Millionen Dollar.
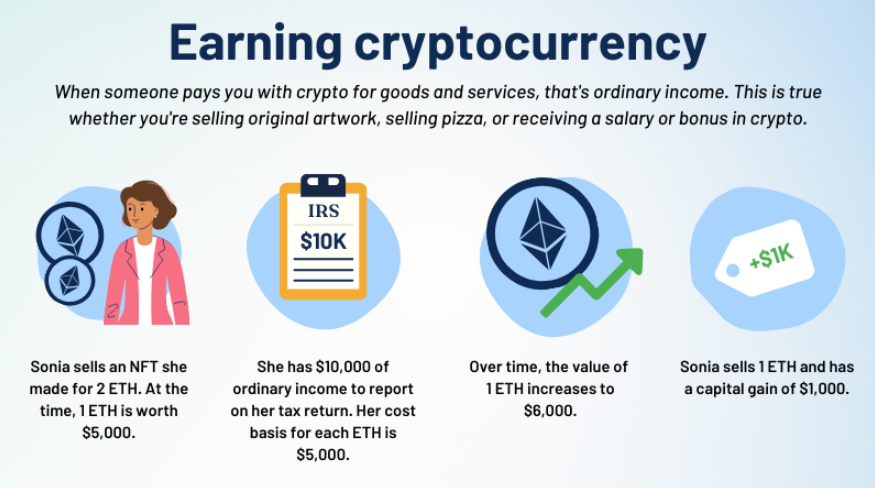
Der Fall, der am besten zeigt, wie weit die Strafverfolgung inzwischen fortgeschritten ist, ist der von Frank Richard Ahlgren III, der im Dezember 2024 als erste Person überhaupt allein wegen Steuerhinterziehung im Zusammenhang mit Kryptowährungen zu einer Haftstrafe in einem Bundesgefängnis verurteilt wurde. Kein Hack, keine Geldwäsche, kein Börsenbetrug – lediglich nicht gemeldete Bitcoin-Gewinne. Ahlgren hatte von 2017 bis 2019 Bitcoin im Wert von etwa 4 Millionen Dollar verkauft. Als er die Verkäufe schließlich (wenn auch verspätet) meldete, gab er eine überhöhte Kostenbasis an, um seinen scheinbaren Gewinn zu minimieren, in der Hoffnung, dass sich die Angelegenheit erledigen würde. Das tat sie nicht. Dies resultierte in einer vierundzwanzigmonatigen Haftstrafe und einer Schadensersatzzahlung von über einer Million Dollar.
Dies sind die prominenten Fälle. Die weniger sichtbare Durchsetzung ist wohl aufschlussreicher. Die IRS verschickte 10.000 Briefe an Steuerzahler, nachdem sie durch eine „John Doe“-Vorladung an Coinbase Zugriff auf Unterlagen erhalten hatte – eine Maßnahme, die die Börse zwang, Kontoinformationen von Kunden mit umfangreichen Transaktionshistorien bereitzustellen. Etwa 577 dieser Steuerzahler korrigierten ihre Steuererklärungen, was zu neuen Steuerfestsetzungen in Höhe von 15 Millionen Dollar führte. Auch von Kraken wurden Kundendaten angefordert, die jeden betrafen, der in einem beliebigen Jahr den Gegenwert von 20.000 Dollar oder mehr transferiert hatte. Die gleiche Behandlung erfuhren Poloniex, Circle und sFOX. Die Rasterfahndung richtete sich nicht gegen Prominente; sie zielte auf den durchschnittlichen Steuerzahler ab, der glaubte, dass sein Börsenkonto niemanden außer ihn selbst etwas anginge.
Im Fall von Samourai Wallet geht es um einen anderen Ermittlungsansatz. Im November 2025 wurden die Mitbegründer von Samourai – einer Bitcoin-Privacy-Wallet, die speziell darauf ausgelegt ist, Transaktionsspuren durch einen Coin-Mixing-Dienst zu verschleiern – zu fünf bzw. vier Jahren Bundesgefängnis verurteilt, weil sie Transaktionen im Wert von über 237 Millionen Dollar ermöglicht hatten, die von der Staatsanwaltschaft als Infrastruktur für Geldwäsche bezeichnet wurden. Sie selbst waren nicht die Steuerhinterzieher; sie waren diejenigen, die die Werkzeuge herstellten. Die Regierung argumentierte, dass der Aufbau einer Mixing-Infrastruktur mit der Absicht, Menschen dabei zu helfen, Finanzspuren vor den Strafverfolgungsbehörden zu verbergen, ein Verbrechen sei, unabhängig davon, wer das Geld tatsächlich verwaltete.
Armeen der Gerechten: Ein endloser Krieg
Nun zur strukturellen Realität dieser Situation: Regierungen sind keine statischen Ziele.
Die IRS des Jahres 2026 ist nicht mehr die IRS, die 2013 über ihren ersten Bitcoin-Bericht staunte und ihn als Kuriosität im Büro herumreichte. Die Behörde gibt heute jährlich Millionen von Dollar für Verträge zur Blockchain-Analyse aus, hauptsächlich mit Chainalysis – einem Unternehmen, das Tools entwickelt hat, die Transaktionen über mehrere Blockchains hinweg verfolgen, Clustering-Muster erkennen, die pseudonyme Adressen mit bekannten Entitäten verknüpfen, und Gelder, wo immer möglich, mit überraschender Regelmäßigkeit durch Mixing-Dienste nachverfolgen können. Allein im Geschäftsjahr 2025 identifizierte die Abteilung für Kriminalermittlungen der IRS (Criminal Investigation) Finanzstraftaten in Höhe von 10,59 Milliarden US-Dollar – ein Anstieg von fünfzehn Prozent gegenüber dem Vorjahr – darunter Steuerbetrug in Höhe von 4,5 Milliarden US-Dollar.Es lohnt sich, bei der Monero-Frage zu verweilen, da sie die technische Front in diesem Wettrüsten darstellt. Monero wurde standardmäßig so konzipiert, dass die Unverfolgbarkeit von Transaktionen gewährleistet ist – seine Ringsignaturen, Stealth-Adressen und vertraulichen Transaktionen (Confidential Transactions) bilden zusammen eine Datenschutzebene, die Bitcoin fehlt. Die IRS setzte zudem ein Kopfgeld von 625.000 US-Dollar aus, um ein Tool zu erhalten, das die Privatsphäre von Monero knacken könnte, und vergab schließlich Aufträge an Chainalysis und Integra FEC. Es wurde bisher nicht vollständig öffentlich bestätigt, ob diese Verträge tatsächlich leistungsfähige Ressourcen zur Monero-Rückverfolgung hervorgebracht haben – die Regierung neigt nicht dazu, ihre Triumphe bei der Entschlüsselung zu veröffentlichen. Klar ist jedoch, dass Monero nach wie vor eine um Größenordnungen schwierigere Rückverfolgung bietet als Bitcoin, was erklärt, warum kriminelle Gruppen es auch nach dem Start des Kopfgeldprogramms weiterhin für Ransomware-Zahlungen bevorzugten.
Im August 2022 verhängte das US-Finanzministerium Sanktionen gegen Tornado Cash, den Ethereum-Mixing-Dienst, mit der Behauptung, dieser habe Kryptowährungen im Wert von mehr als 7 Milliarden US-Dollar gewaschen – darunter Hunderte Millionen durch die nordkoreanische Lazarus-Gruppe. Einer seiner Entwickler, Alexey Pertsev, wurde im Mai 2024 zu einer Freiheitsstrafe von fünf Jahren und vier Monaten in einem niederländischen Gefängnis verurteilt. Ein weiterer Entwickler, Roman Storm, wurde vor einem US-Bundesgericht angeklagt. Die Implikation war unmissverständlich: Die Entwicklung von Privacy-Tools für das Krypto-Ökosystem ist kein neutrales technisches Unterfangen mehr. Die Regierung ist zu dem Schluss gekommen, dass es sich eher um eine Infrastruktur für Finanzkriminalität handelt – und verfolgt dies dementsprechend strafrechtlich.
Ross Ulbricht wurde nicht gefunden, weil Bitcoin rückverfolgbar war, sondern aufgrund von Fehlern in der operativen Sicherheit. Er postete in öffentlichen Foren unter einem Benutzernamen, der auf seine tatsächliche E-Mail-Adresse zurückgeführt werden konnte. Nur eine einzige Verbindung zwischen einer pseudonymen Identität und einem Klarnamen reichte aus, damit die Ermittler den Faden aufnehmen konnten. Von beschlagnahmten Silk-Road-Servern verfolgte das FBI 3.760 Bitcoin-Transaktionen bis zu Ulbrichts Laptop zurück. Er wurde 2015 zu zweimal lebenslanger Haft verurteilt. Die Lehre daraus ist nicht, dass Bitcoin irgendwie fehlerhaft war – sondern dass Menschen Fehler machen, und ein einziger Fehler in einem pseudonymen Netzwerk kann jahrelange sorgfältige Tarnung auffliegen lassen.
Gleichzeitig verschärft sich die internationale Dimension. Das Crypto-Asset Reporting Framework der OECD – CARF – begann im Januar 2026 in der ersten Gruppe der teilnehmenden Rechtsordnungen mit der Datenerhebung, wobei der erste Austausch von Steuerzahlerinformationen für 2027 geplant ist. Die erste Runde umfasst mehr als fünfzig Nationen. Ab Dezember 2024 wird für alle siebenundzwanzig Mitgliedstaaten der Europäischen Union (EU) eine neue Richtlinie gelten – DAC8 –, die Krypto-Dienstleister dazu verpflichtet, bei Übertragungen Daten über Kunden zu erheben und weiterzuleiten. Die FATF Travel Rule – die Kryptobörsen dazu verpflichtet, Identifikationsdaten über Transaktionsurheber und Begünstigte zu erfassen und weiterzuleiten – wird in den meisten fortgeschrittenen Volkswirtschaften in unterschiedlichem Tempo, aber mit konsequenter Absicht umgesetzt.
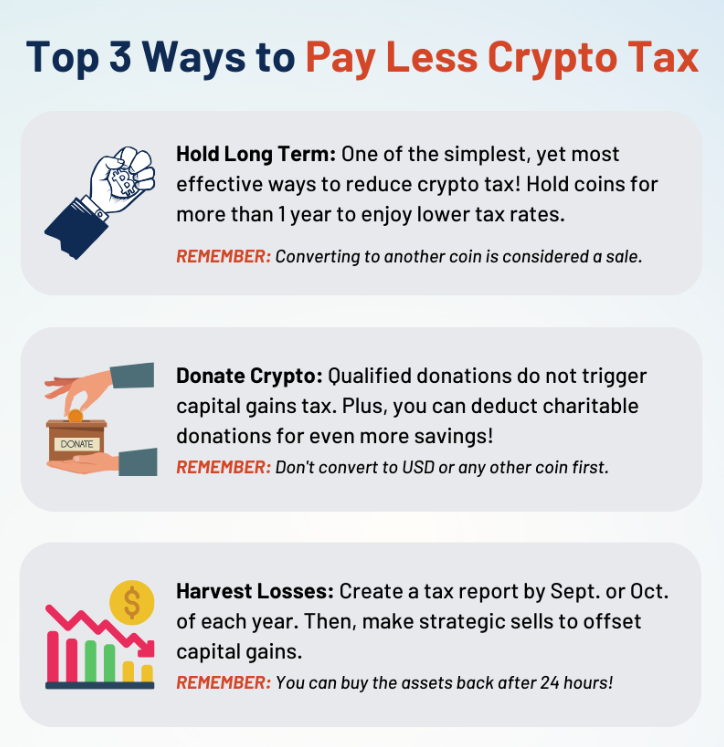
Das Ergebnis all dessen ist eine Situation, in der jede USDT-Transaktion, die über eine regulierte Börse abgewickelt wird, eine Datenspur hinterlässt. Sämtliche Auszahlungen auf eine Self-Custody-Wallet werden erfasst. Jede Bewegung wird auf der Blockchain selbst dauerhaft und öffentlich aufgezeichnet. Blockchain-Analyseunternehmen können den Geldfluss mit immer größerer Genauigkeit nachverfolgen. Und die internationalen Rahmenbedingungen führen dazu, dass in einem Land gesammelte Informationen zunehmend mit Steuerbehörden in anderen Ländern geteilt werden können.
Man könnte die Voraussetzungen für eine Welt, in der Krypto-Steuerhinterziehung im Jahr 2026 noch möglich ist, auf die folgende Liste reduzieren:
1. Self-Custody-Wallets, die über vollständig private Wege bezogen wurden (z. B. Mining, persönliche Bargeldgeschäfte mit anderen Personen, Börsen, denen die Umgehung von KYC/AML-Vorgaben längst untersagt wurde).
2. Die Nutzung von Privacy Coins unter strikter Einhaltung operativer Disziplin, ohne jegliche Verbindung zu bekannten Identitäten.
3. Nicht kooperative Jurisdiktionen, die keine internationalen Steuerinformationen austauschen – wobei diese Liste immer kürzer wird.
4. Jahrelange, ununterbrochene operative Sicherheit (OpSec) ohne einen einzigen Fehler – was für Einzelpersonen über solch lange Zeiträume extrem schwierig umzusetzen ist.
5. Sich Vermögenswerte einverleiben, die nie liquidiert wurden – da die Brücke zwischen einer Krypto-Wallet und Käufen in der realen Welt fast immer irgendwann über ein reguliertes System führt.
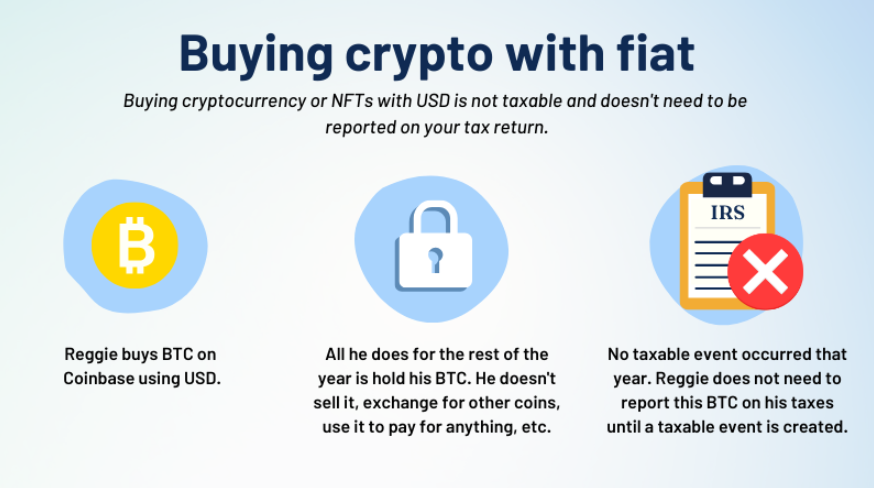
Dieser Liste steht all das oben Beschriebene gegenüber: die Analyse-Infrastruktur, die Vorladungen an Börsen, die Strafverfolgung von Entwicklern, internationale Rahmenbedingungen und die Anforderungen des Formulars 1099-DA, die ab 2026 von US-Brokern verlangen werden, sowohl Bruttoerlöse als auch Basisinformationen (Cost Basis) für Kundentransaktionen automatisch an die IRS zu melden. Das Zeitfenster, das zwischen 2010 und vielleicht irgendwann im Jahr 2017 existierte, als nichts von dieser Infrastruktur vorhanden war, gibt es nicht mehr.
Sie entscheiden
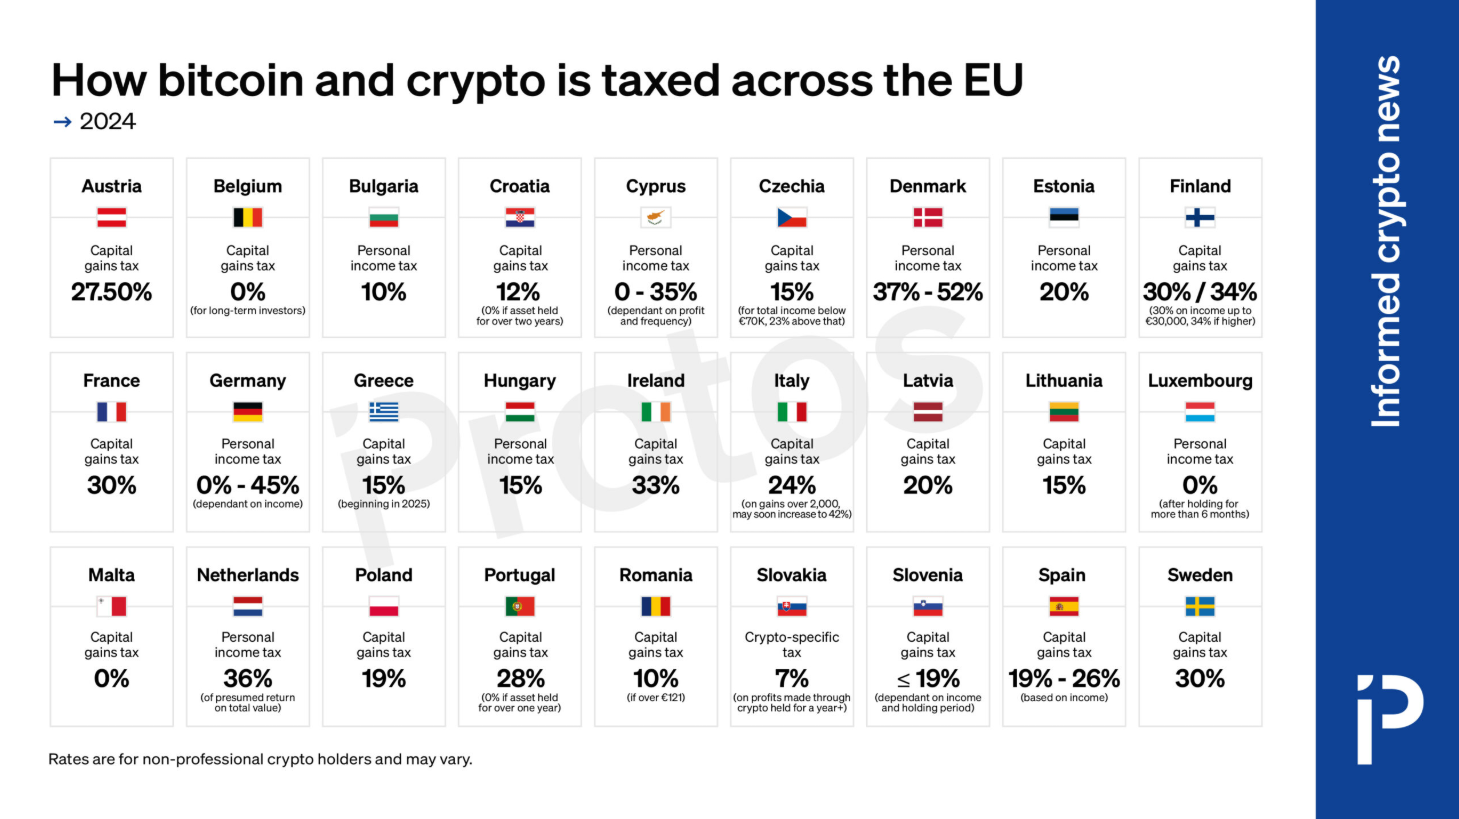
Und doch. Denn es gibt echte Kryptomillionäre, die ihr Vermögen früh genug und konservativ genug erwirtschaftet haben und in einer ausreichend freundlichen Jurisdiktion leben, sodass das Thema Steuern nie mehr als ein theoretisches Problem war. In El Salvador fallen auf Bitcoin-Transaktionen keine Kapitalertragssteuern an. In den VAE gibt es keine persönliche Einkommensteuer. In Portugal ist die Kapitalertragssteuer auf langfristige Krypto-Bestände nicht anwendbar. Die Verlagerung von Vermögen und der eigene Wohnortwechsel ist keine Lösung, die jedem offensteht, aber es ist eine Lösung für diejenigen, die über genügend liquide Mittel verfügen, um dies sorgfältig und legal umzusetzen.
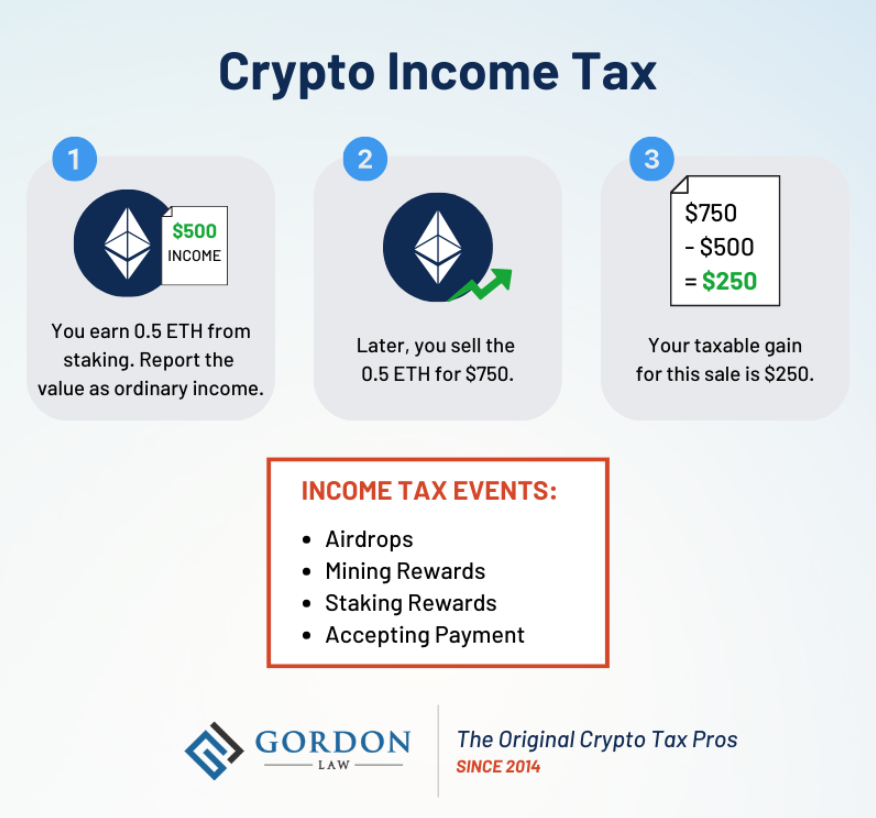
Am anderen Ende dieses Spektrums stehen Menschen, die ihre Kryptogewinne in Höhe von 20.000 $ überhaupt nicht als Einkommen behandelten, sie nie der IRS meldeten und dann einen Brief von ihr erhielten, nachdem Sammelauskunftsersuchen („John Doe Summons“) an ihre Börse Aufzeichnungen über ihre Handelsaktivitäten zutage gefördert hatten. Einige korrigierten ihre Steuererklärungen. Manche taten es nicht.
Diejenigen, die es nicht mussten, stellen Berechnungen darüber an, ob der IRS sie verfolgen wird – und einige von ihnen werden mit dieser Kalkulation gewinnen, zumindest für eine gewisse Zeit, während andere letztendlich mit Konsequenzen konfrontiert werden, die in einem unbegreiflichen Missverhältnis zur ursprünglichen Nichtoffenlegung zu stehen scheinen.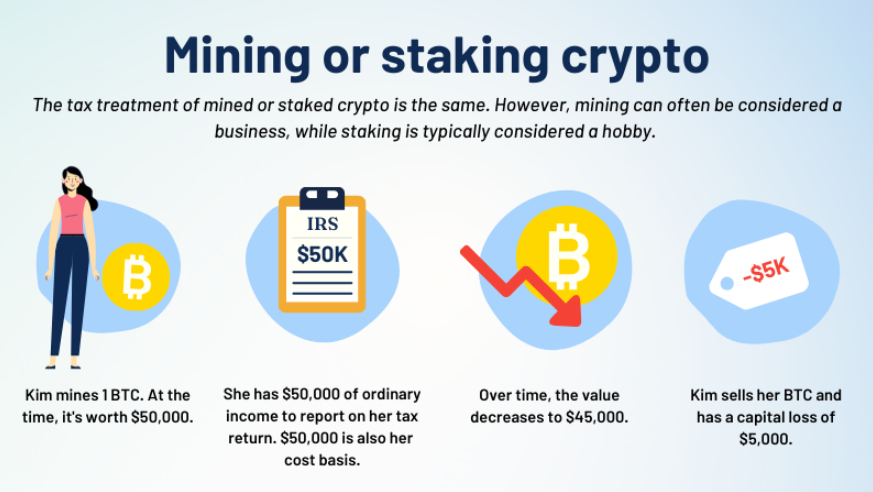
Was dieses Szenario nicht widerspiegelt, ist die ursprüngliche Cypherpunk-Vision eines Werkzeugs, das Finanzüberwachung strukturell unmöglich machen würde. Die Regierung hat sich angepasst und passt sich weiterhin an, mit einer Ernsthaftigkeit, die hinter dieser Anpassung steht. Der Speer ist länger geworden. Der Schild ist als Reaktion darauf dicker geworden. Keine der beiden Seiten hat gewonnen.
Al Capone dachte, sein Geld sei unsichtbar, weil die Leute, die es verfolgten, nur über Teilinformationen verfügten. Er hatte recht, bis sie bessere Methoden entwickelten. Das Muster hat sich nicht geändert. Was variiert, ist, wer zu einem bestimmten Zeitpunkt über die besseren Methoden verfügt und wie viel von Ihrer Freiheit Sie darauf wetten wollen, welche Seite in diesem Moment im Vorteil ist. Es gibt heute Menschen im Gefängnis, die diese Wette falsch abgeschlossen haben. Manche Leute sitzen auf Yachten, wenn sie richtig lagen.
Sicher ist, dass das Spiel weitergeht, dass sich die Gewinnchancen leicht in eine Richtung verschoben haben und dass die Analysetools des Hauses weitaus fortschrittlicher sind als noch im Jahr 2013.
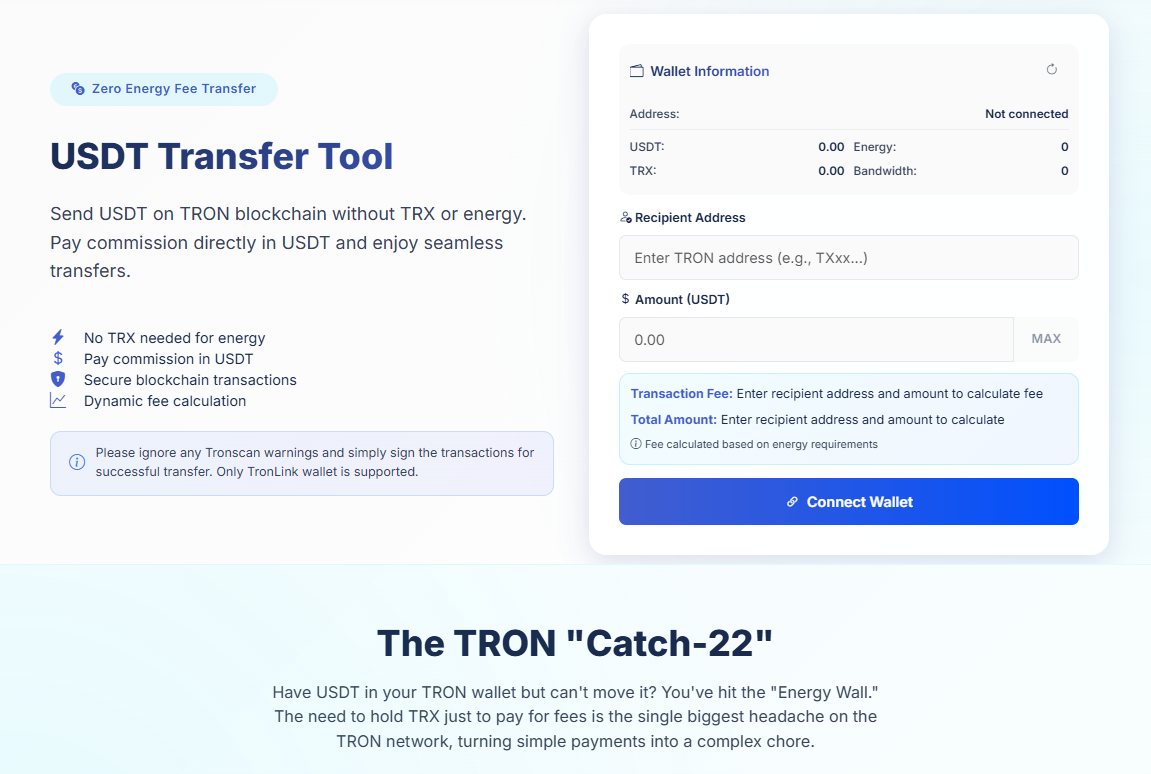
Für alle im TRON-Ökosystem, die einfach nur USDT-Transaktionen durchführen möchten, ohne sich mit Energie-Problemen auseinanderzusetzen, bietet das Netts Transfer Tool eine naheliegende Lösung. Das Tool ermöglicht den direkten Versand von USDT, ohne TRX besitzen oder Energie verwalten zu müssen (stattdessen wird eine Gebühr von einem Dollar in USDT gezahlt). Die API unterstützt zudem ein Gebührenmodell für Empfänger für Unternehmen, die ein hohes Volumen an USDT-Transaktionen abwickeln. Es ist eine weitere elegante Lösung für das USDT-Gasgebühren-Dilemma, das Nutzer im Tron-Netzwerk seit dessen Start geplagt hat – und beseitigt damit einen Reibungspunkt zwischen Ihnen und einer erfolgreichen Transaktion.