加密货币与税务:漏洞的假象?
阿尔·卡彭的账本让他锒铛入狱。加密货币的匿名钱包能否改写这一结局——亦或是税务机关早已领先一步?
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
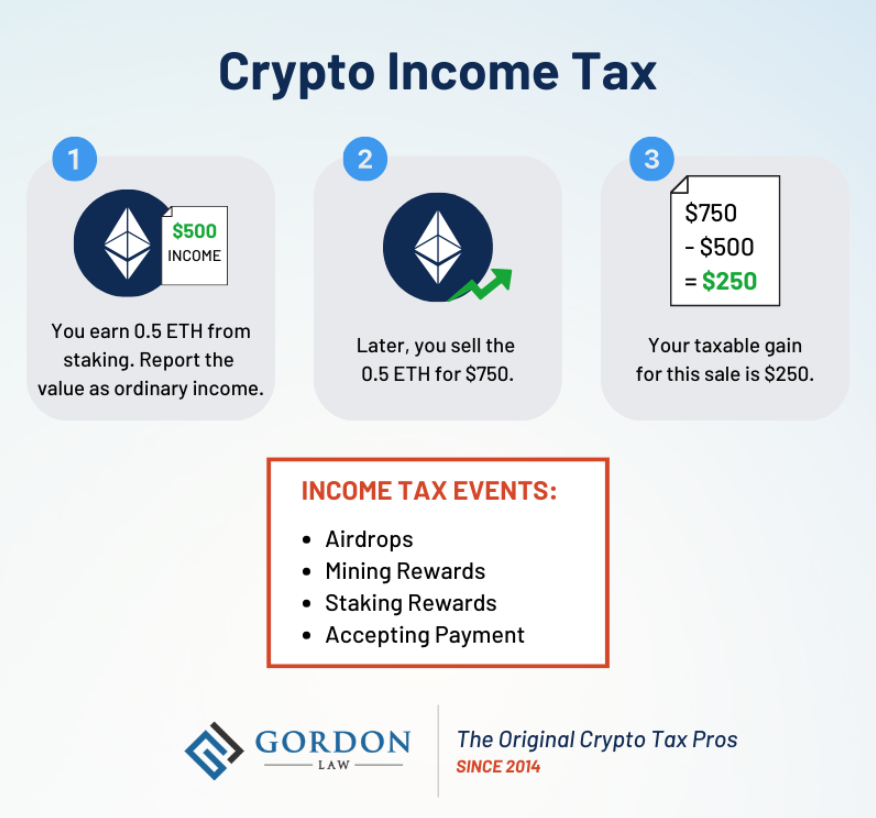
正如本杰明·富兰克林的名言所说,这个世界上只有死亡和税收是确定无疑的。他在1789年写下这句话,因此在加密货币出现并为互联网的一大部分人提供反驳论点之前,他有将近两个半世纪的时间来证明自己是正确的。
加密货币可能提供一种现实世界中逃避征税的方法,这一观点并非2013年由躲在地下室里的网络喷子炮制出来的某种边缘观点。它的意识形态根源可以追溯到比特币诞生之前,并被刻意植入早期数字现金系统的设计中;几十年来,那些涉及大规模资金流动的严肃人士一直被其吸引。“征税即抢劫”的那群人并非偶然接触到加密货币——对他们中的许多人来说,加密货币一直是终点。一种存在于公开、去中心化账本上并进行点对点转移的数字资产,转账无需银行账户,交易时无需身份验证,只留下发送方和接收方的伪匿名地址——哪个政府能看到这些?哪个美国国税局(IRS)特工会去审计一个无迹可寻的钱包?
在过去的十五年里,这一论点得到了深入的探讨。其结果既引人入胜又错综复杂,在某些情况下,对于那些孤注一掷押注其成功的人来说,甚至是致命的。
阿尔·卡彭与让他倒台的账本
在其鼎盛时期,阿尔·卡彭经营着美国历史上获利最丰的犯罪集团。在禁酒令时期,这个名为“芝加哥犯罪集团”(Chicago Outfit)的组织在拥有数百万人口的城市里经营私酒、赌博、卖淫和勒索——联邦检察官最终估计,在他们研究的五年时间里,其利润超过了100万美元。卡彭被认为下令实施了多起谋杀。据称,他还要对“情人节大屠杀”负责。
他是该国头号通缉犯,执法部门多年来一直试图将其绳之以法。
最终奏效的手段是会计账目。
其中一名特工,美国国税局(IRS)特别探员弗兰克·J·威尔逊(Frank J. Wilson),花费数年时间整理财务记录,追踪卡彭的挥霍行径——仅家具就花费了21,550美元;定制西装花费6,180美元;数千美元的电话费;各种派对,以及一处自带码头的迈阿密房产。其逻辑简洁而致命:卡彭的生活方式表明他拥有巨额收入,但这些收入从未申报。因此,他必须为此纳税。这些收入并不一定非得来自犯罪。国税局并不关心钱的来源,它只关心税款是否缴纳。1931年10月17日,卡彭因五项逃税罪名被定罪——这些指控源于其超过100万美元的收入中存在21.5万美元的未缴税款。他被判处11年联邦监禁,罚款5万美元,并被要求补缴税款及利息。
检察官从卡彭案中汲取的教训——并已沿用数十年——是:你并不总是需要证明犯罪事实,你只需要证明资金流向。法院一贯认为非法收入也应纳税,这意味着即便其他证据已被销毁,围绕资金留下的纸面痕迹通常也能作为起诉工具。正是这本账簿,在其他手段都失效时,将卡彭送进了监狱。
现在,想象一下2024年的卡彭拥有一个加密钱包。这些非法利润以比特币的形式流入。资金被分散到十几个钱包中,通过混币服务进行路由,并转换为门罗币以增加一层混淆,最后被转移到存放在开曼群岛保险箱内的硬件钱包中。联邦调查局(F.B.I.)
审视卡彭的开销——西装、派对、迈阿密的房产——然后试图追溯时间,寻找这些资金的来源。而线索指向了一系列无人能将其与布鲁克林的阿尔方斯·卡彭联系起来的人物。这正是加密货币避税社区自 2011 年以来一直兴致勃勃地解释的情况,这并非完全错误,但也不完全正确。
难以追踪的资金之诱惑
甚至在中本聪发布比特币白皮书之前,加密货币抗税的强大意识形态基础就已经奠定。20 世纪 90 年代的密码朋克运动几十年来一直试图解开如何实现加密隐私的谜题——这不仅仅是一项技术练习,更是一项充满政治意图的行动。密码朋克认为,私人掌握强加密技术可以改变个人与包括政府在内的机构之间的关系。如果你能匿名交易,政府就无法追踪你。如果他们不监控你,就无法对你征税。在没有你自愿配合就无法征税的情况下,国家财政的整个强制性机器在结构上就会变得更加脆弱。
比特币出现了,对于这个社区的许多人来说,它似乎是第一个大规模解决所有这些问题的实际方案。创世区块中包含一条关于银行救助的信息——这是中本聪对当时金融生态系统看法的一种刻意评论。旧的比特币论坛上充满了自由意志主义的狂热。人们谈论着自我主权、财务自由,以及退出一个他们从未同意参与的系统的机会。
“征税即偷窃”的论调广泛传播,将纳税合规描绘成一种自愿行为,而非法律义务——这种行为,足够精明的人士或许可以拒绝。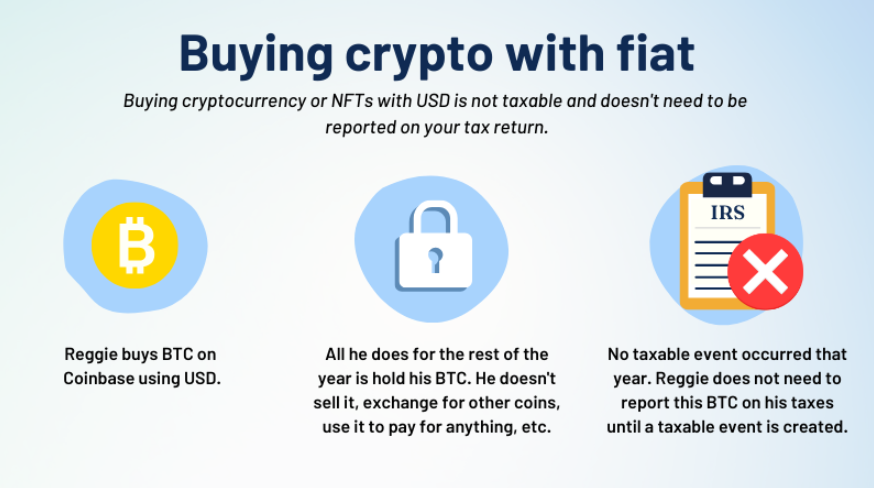
在最初的几年里,这种叙事得到了有力的支撑。追踪早期的比特币交易非常困难,因为当时根本不存在先进的追踪工具。作为一个伪匿名地址系统,这意味着如果没有额外的关联——比如绑定到地址的姓名、来自交易所的 KYC 记录(或操作安全上的疏忽)——美国国税局(IRS)就没有明确的方法将某个比特币钱包与特定的人联系起来。该机构的反应迟缓。基础设施尚不存在。法律框架也不明确。在一段短暂的时间里,人们通过比特币赚到了真金白银却无需申报,而且没人理会。
这种机会现在实际上已经不复存在。但这种局面的终结过程足够缓慢,以至于最初的乐观情绪在特定群体中固化为一种永恒的意识形态——这些人将早年时光视为“概念验证”,并继续在“政府永远无法追赶上”的假设下运作。他们中的一些人是对的。但令人惊讶的是,更多的人是错的。
被起诉的案例
约翰·麦卡菲(John McAfee)是对这一论点最富戏剧色彩的检验。多年来,这位杀毒软件先驱一直是活跃的加密货币支持者,他将对技术的真实热情与日益乖张的公众形象结合在一起——其特点是随行的武装警卫、身处异域他乡,以及在社交媒体上发布的似乎预示着他再也不会诚实纳税的帖子。
他言出必行:联邦检察官指控 McAfee 在 2014 年至 2018 年间赚取了数百万美元的加密货币收入——包括咨询费、演讲酬劳和推广交易——却完全没有申报任何所得税。他于 2020 年 10 月在西班牙被拘留。2021 年 6 月,就在西班牙法院批准将其引渡后不久,他被发现死于狱中。官方裁定的死因为自杀。McAfee 曾在 2019 年发布推文称,如果他哪天“自杀”了,那他一定是被谋杀的。无论如何,他没能活到在法庭上验证他那套关于美国国税局(IRS)理论的那一天。Roger Ver 因早期对该技术的狂热推广而在业内赢得了“比特币耶稣”的绰号。相比之下,他的起步记录更为清白,但结局却要狼狈得多。Ver 于 2014 年放弃了美国国籍,这一决定要求在放弃国籍时对其资产缴纳“弃籍税”。检察官表示,他当时向美国国税局(IRS)声称自己没有持有任何比特币,随后在 2017 年(即放弃国籍后)以 2.4 亿美元的价格出售了近 7.3 万枚比特币,且未就这些收益进行申报或纳税,从而诈骗了国税局至少 4800 万美元。他于 2024 年 4 月在西班牙被捕,并就引渡问题抗争了数月。到 2025 年 10 月,Ver 与司法部达成了 4800 万美元的结算协议——这笔暂定金额使他能够通过标准的延期起诉协议免于刑事定罪。虽然不用坐牢,但也并非真正的自由,而且代价是 4800 万美元。
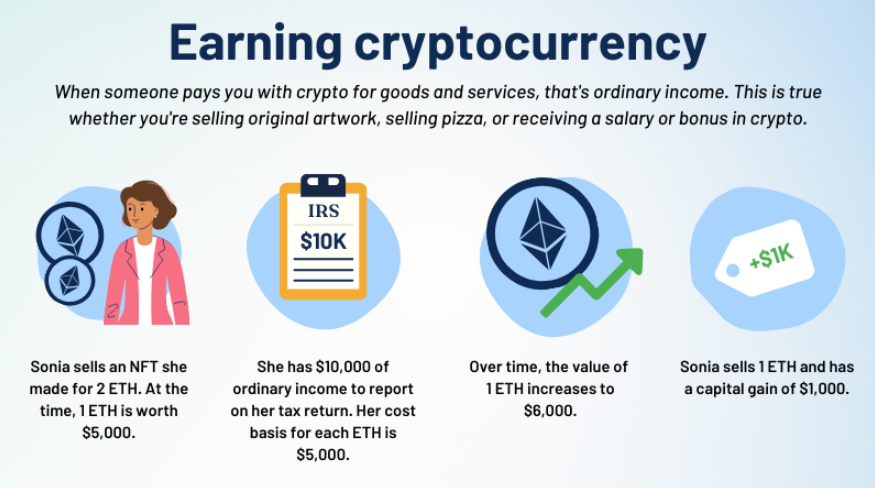
最能体现执法力度进展的案例莫过于 Frank Richard Ahlgren III。2024 年 12 月,他成为首位仅因加密货币偷税漏税而被判处联邦监禁的人。不是因为黑客攻击,不是因为洗钱,也不是因为交易所诈骗——仅仅是因为未申报的比特币收益。 Ahlgren 在 2017 年至 2019 年间卖出了价值约 400 万美元的比特币。当他最终申报这些销售额时(尽管已经迟了),他虚报了成本基准以最小化其表面利润,希望这件事能不了了之。但事实并非如此。这导致他被判处 24 个月监禁,并需支付超过 100 万美元的赔偿金。
这些都是备受关注的典型案例。可以说,那些不那么显眼的执法行动反而更具启发性。美国国税局(IRS)在通过针对 Coinbase 的“无名氏传票”(John Doe summons)获取记录后,向纳税人发出了 10,000 封信函——这一行动迫使该交易所提供了具有大额交易历史的客户账户信息。其中约 577 名纳税人修正了他们的申报表,从而产生了 1500 万美元的新增税额评估。Kraken 也被要求提供客户数据,范围涵盖任何在任一年度内交易额等值于 2 万美元或以上的人员。Poloniex、Circle 和 sFOX 也受到了同样的对待。这场大范围搜捕并非针对名人,而是针对那些认为自己的交易所账户纯属个人隐私的普通纳税人。
Samourai Wallet 案涉及一个不同的执法维度。2025 年 11 月,Samourai 的联合创始人分别被判处五年和四年联邦监禁。Samourai 是一款比特币隐私钱包,专门通过混币服务来混淆交易轨迹。他们被指控促成了价值超过 2.37 亿美元的交易,检察官将其描述为洗钱的基础设施。他们本人并非避税者,而是工具的制造者。政府辩称,无论实际经手资金的是谁,以帮助他人躲避执法部门财务追踪为目的而构建混币基础设施,本身就是一种犯罪。
正义之师:一场无止境的战争
现在,情况的结构性现实是:政府并非静态的目标。
2026年的美国国税局(IRS)已不再是2013年那个对第一份比特币报告感到瞠目结舌,并将其作为新鲜事在办公室传阅的机构了。该机构现在每年在区块链分析合同上花费数百万美元,主要合作对象是 Chainalysis。这家公司开发的工具能够跨多条区块链追踪交易,检测将匿名地址与已知实体联系起来的聚类模式,并尽可能以惊人的成功率追踪通过混币服务的资金。仅在2025财年,IRS刑事调查部门就查获了价值105.9亿美元的金融犯罪——比前一年增加了15%——其中包括45亿美元的税务欺诈。门罗币(Monero)的问题值得深入探讨,因为它是这场技术军备竞赛的前沿。门罗币在设计之初就默认确保交易的不可追踪性——其环签名、隐身地址和机密交易共同构成了一个比特币所缺乏的隐私层。IRS还设立了62.5万美元的悬赏,试图寻求能够破解门罗币隐私的工具,最终将合同交给了 Chainalysis 和 Integra FEC。目前尚未得到完全的公开确认,这些合同是否真的产生了有效的门罗币追踪资源——政府通常不会公布其在解密方面的重大突破。然而,显而易见的是,门罗币的追踪难度仍比比特币高出一个数量级,这解释了为什么即使在悬赏计划启动后,犯罪集团仍继续青睐使用它进行勒索软件付款。
2022年8月,美国财政部制裁了以太坊网络中的混币服务 Tornado Cash,声称其洗钱金额超过70亿美元——其中包括朝鲜拉撒路小组(Lazarus Group)洗掉的数亿美元。 其开发者之一 Alexey Pertsev 于 2024 年 5 月被判处在荷兰监狱服刑五年零四个月。另一位开发者 Roman Storm 则在美国联邦法院受到指控。其释放出的信号十分明确:为加密生态系统开发隐私工具已不再是一项中立的工程行为。政府已认定这更像是金融犯罪的基础设施,并正据此提起公诉。
Ross Ulbricht 被捕并非因为比特币具有可追踪性,而是由于操作安全(OpSec)方面的失误。他在公共论坛上发帖时使用的用户名可以追溯到他的真实电子邮箱地址。化名身份与真实姓名之间仅需一个关联,就足以让调查人员顺藤摸瓜。通过缴获的“丝绸之路”(Silk Road)服务器,FBI 追踪到有 3,760 笔比特币交易指向 Ulbricht 的笔记本电脑。他在 2015 年被判处两项终身监禁。这其中的教训并非比特币系统本身存在缺陷,而是人总会犯错,而在化名网络上的一个疏忽就可能让多年的精心掩护毁于一旦。
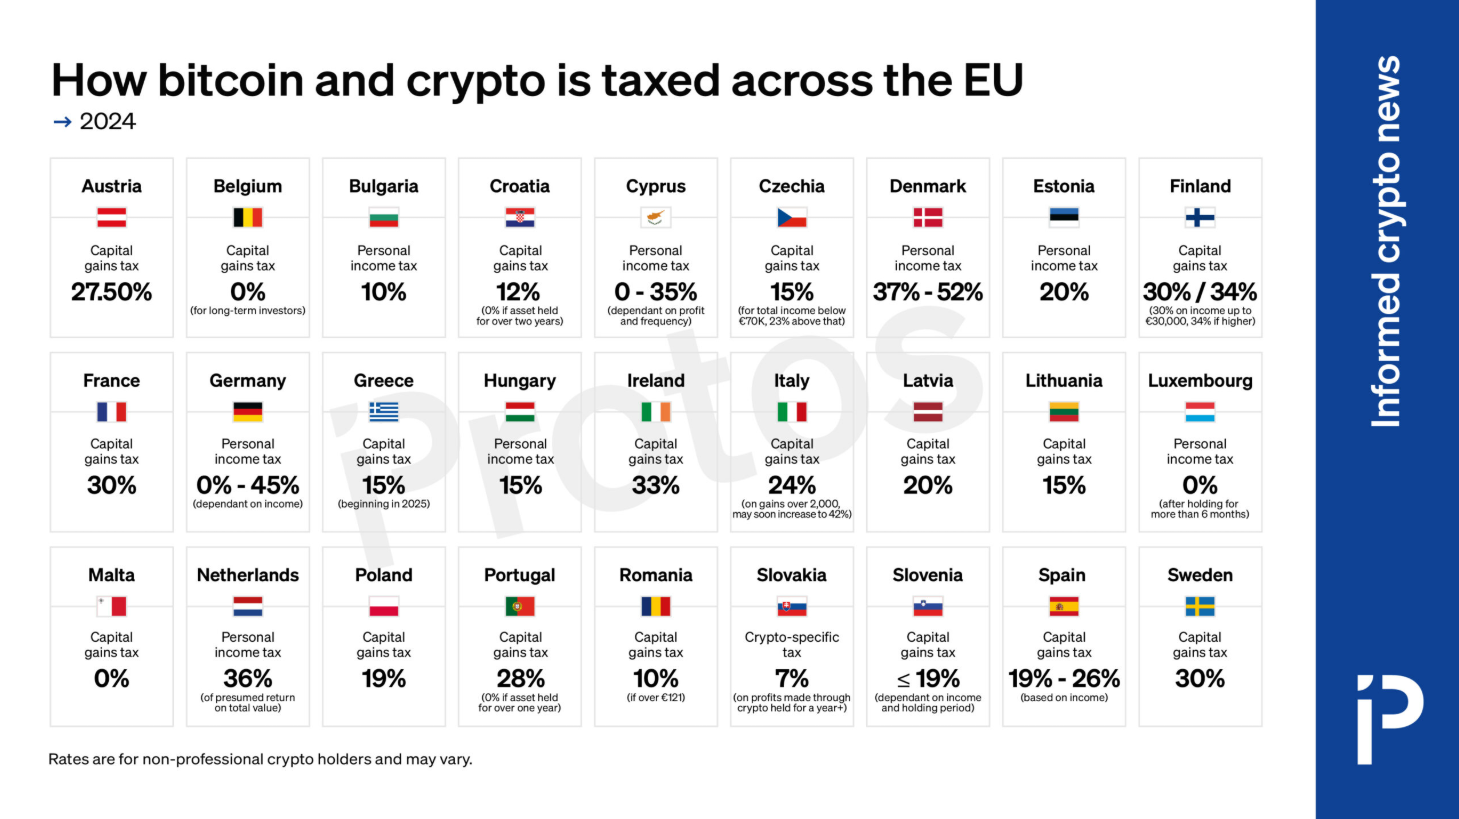
与此同时,国际层面的监管维度正在收紧。经合组织(OECD)的《加密资产报告框架》(CARF)已于 2026 年 1 月在首批参与的司法管辖区启动数据收集,并计划于 2027 年进行首次纳税人信息交换。首轮参与国家超过五十个。到 2024 年 12 月,欧盟(EU)的所有 27 个成员国都将受一项新指令——DAC8——的约束,该指令强制要求加密资产服务提供商在转账期间收集并转发客户数据。
FATF“旅行规则”(Travel Rule)要求交易所收集并传达交易发起者和受益人的身份识别信息。尽管在大多数发达经济体中,该规则的采纳进度不一,但其意图是一致的。
这一切的结果是造成了这样一种局面:每一笔通过受监管交易所进行的 USDT 交易都会留下数据痕迹。所有提现至自托管钱包的操作都会被记录。每一步动向都永久且公开地记录在区块链本身。区块链分析公司能够以日益提高的准确性追踪资金流向。此外,国际框架意味着在一个国家收集的信息正越来越多地与他国税务机关共享。
到 2026 年,加密货币逃税依然可能的场景可以归纳为以下几点:
1. 通过完全私密的手段获得的自托管钱包(例如:挖矿、个人间的线下现金交易、长期不执行 KYC/AML 的交易所)。
2. 使用隐私币,并严格遵守操作规范,且与已知身份没有任何关联。
3. 不共享国际税务信息的不合作管辖区——而这类名单正在缩减。
4. 多年持续不断的、无任何差错的操作安全(OpSec)——对于任何个人来说,在如此长的时间跨度内做到这一点都极其困难。
5.
吞噬那些从未变现的资产——因为加密钱包与现实世界购买力之间的桥梁,在某些环节几乎总是要经过受监管的系统。与此清单相对的是上文所述的一切:分析基础设施、交易所传票、开发者起诉、国际框架,以及 1099-DA 表格的要求。从 2026 年起,该表格将要求美国经纪商自动向美国国税局(IRS)报告客户交易的总收益和成本基础信息。存在于 2010 年到 2017 年左右的那个窗口期——当时这些基础设施尚不存在——如今已不复存在。
由你决定
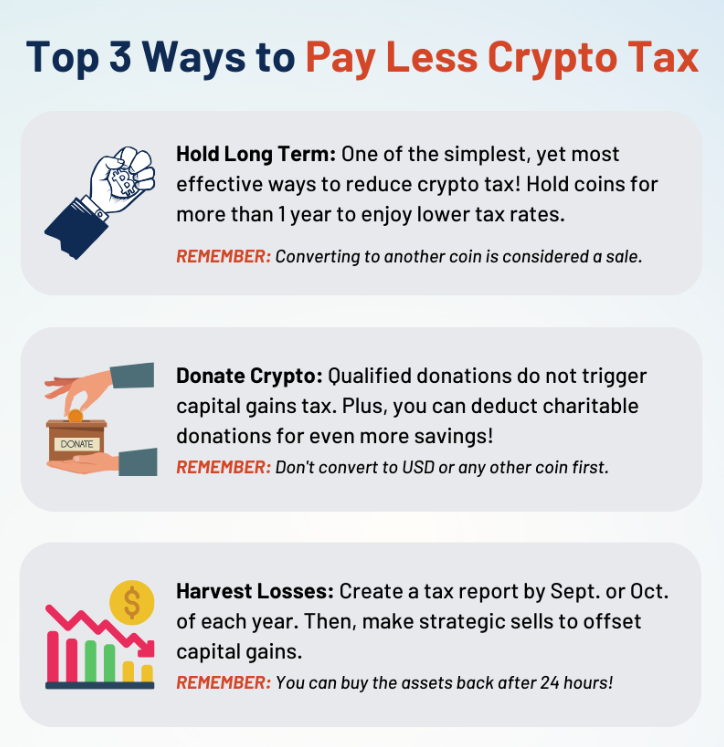
然而,确实存在真正的加密货币百万富翁,他们积累财富的时间足够早,且方式足够保守,并生活在足够友好的司法管辖区,以至于税务问题对他们而言从来都只是一个理论上的问题。在萨尔瓦多,任何比特币交易都不征收资本利得税。在阿联酋,没有个人所得税。在葡萄牙,长期持有加密货币不适用资本利得税。转移财富和改变居住地并非对所有人可行的方案,但对于那些手头有足够资金来谨慎且合法地执行这一方案的人来说,这确实是一个选择。
在另一个极端,有些人根本没把 20,000 美元的加密货币收益当作收入,从未向国税局申报,直到国税局向其所在的交易所发出“无名氏传票”并查出其交易记录后,才收到国税局的信函。少数人修正了纳税申报表,而有些人则没有。
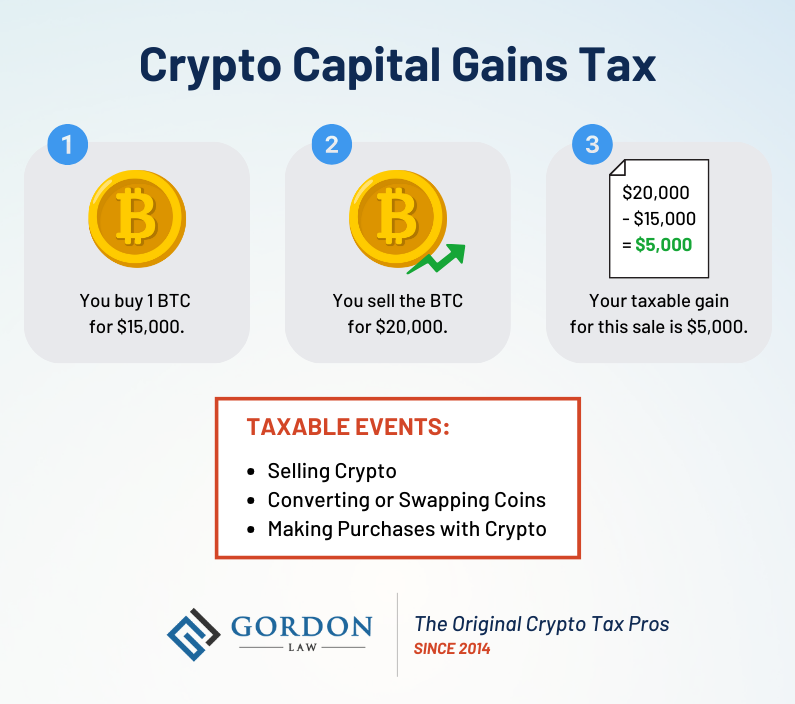
那些本不必这样做的人正在权衡美国国税局(IRS)是否会追究他们——其中一些人会在这场博弈中胜出,至少在一段时间内是这样,而另一些人最终面临的后果,与最初未申报的行为相比,似乎严重得令人难以理解。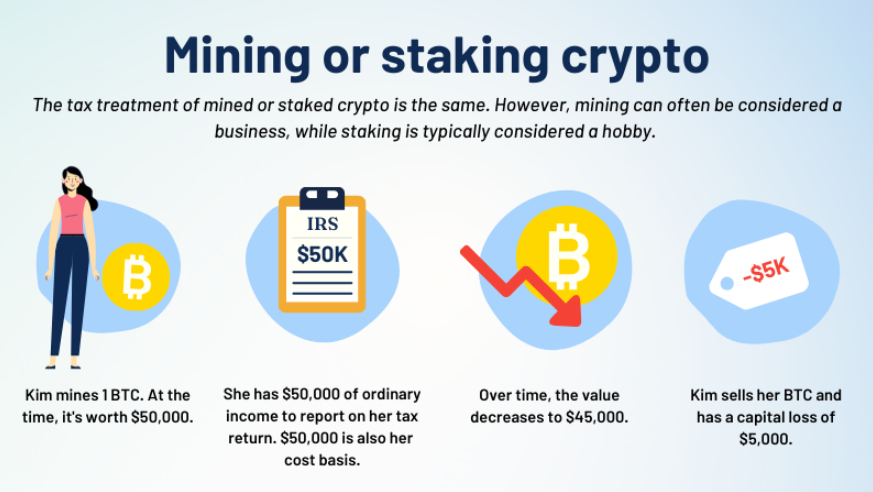
现状与最初的加密朋克(cypherpunk)愿景大相径庭,即创造一种从结构上使金融监管变得不可能的工具。政府已经适应并正在继续适应,且这种适应背后有着严肃的目标。矛变得更长,盾也随之变得更厚。双方都尚未胜出。
阿尔·卡彭(Al Capone)曾认为他的钱是隐形的,因为追踪者掌握的信息并不完整。他是对的,直到他们开发出更好的方法。这种模式从未改变。变化的只是在任何特定时刻谁拥有更好的手段,以及你愿意押上多少自由去赌哪一方在此时占据优势。现在已经有人因为赌错而身陷囹圄,而那些赌对的人则在游艇上逍遥。
可以肯定的是,博弈仍在继续,胜算已略微向一方倾斜,而且“庄家”的分析工具比2013年时要先进得多。
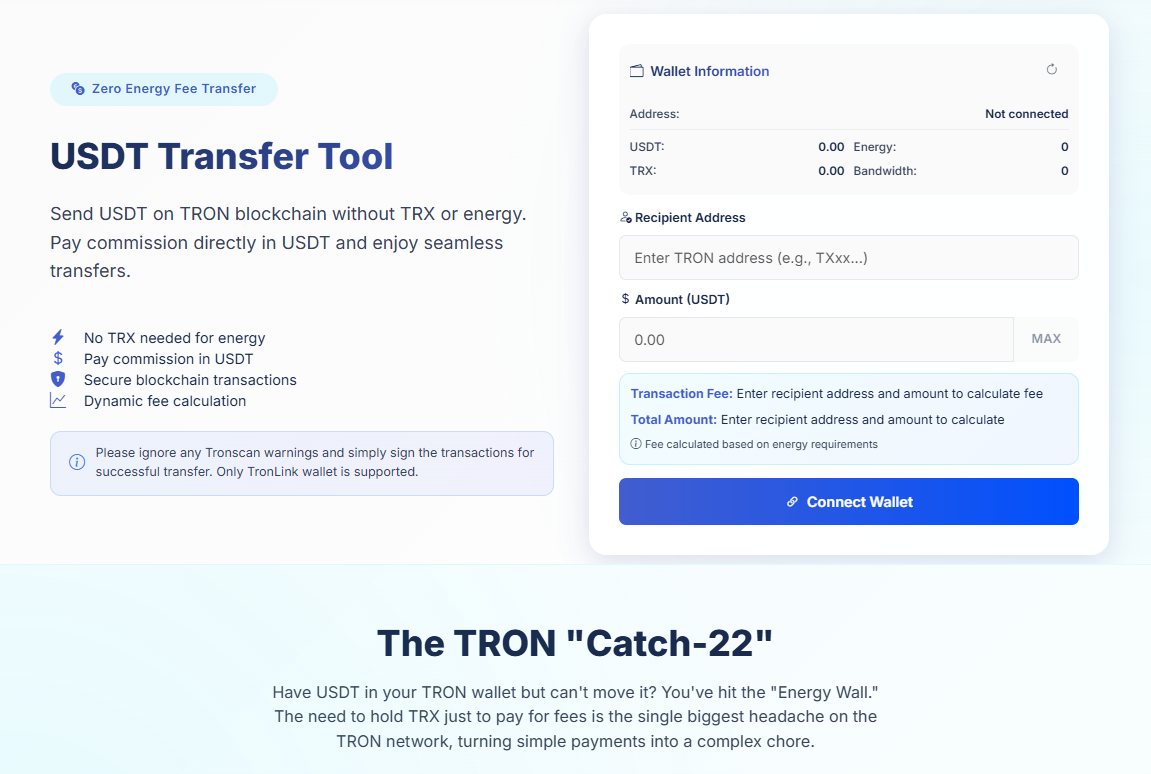
对于 TRON 生态系统中只想进行普通 USDT 交易而不想处理能量(Energy)问题的用户来说,Netts Transfer Tool 提供了一个显而易见的解决方案。该工具允许直接发送 USDT,无需持有 TRX 或管理能量(改为支付 1 美元的 USDT 手续费)。API 还支持收款方付费模式,适用于处理大量 USDT 交易的业务。" 这是针对 TRON 网络自上线以来一直困扰用户的 USDT 无 Gas 费难题的又一简洁解决方案——为您实现成功转账消除了一大阻碍。