Criptomonedas e impuestos: ¿ilusión de un vacío legal?
El libro de contabilidad de Al Capone lo llevó a prisión. ¿Pueden las billeteras anónimas de las criptomonedas reescribir esa historia, o las autoridades fiscales ya van un paso por delante?
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
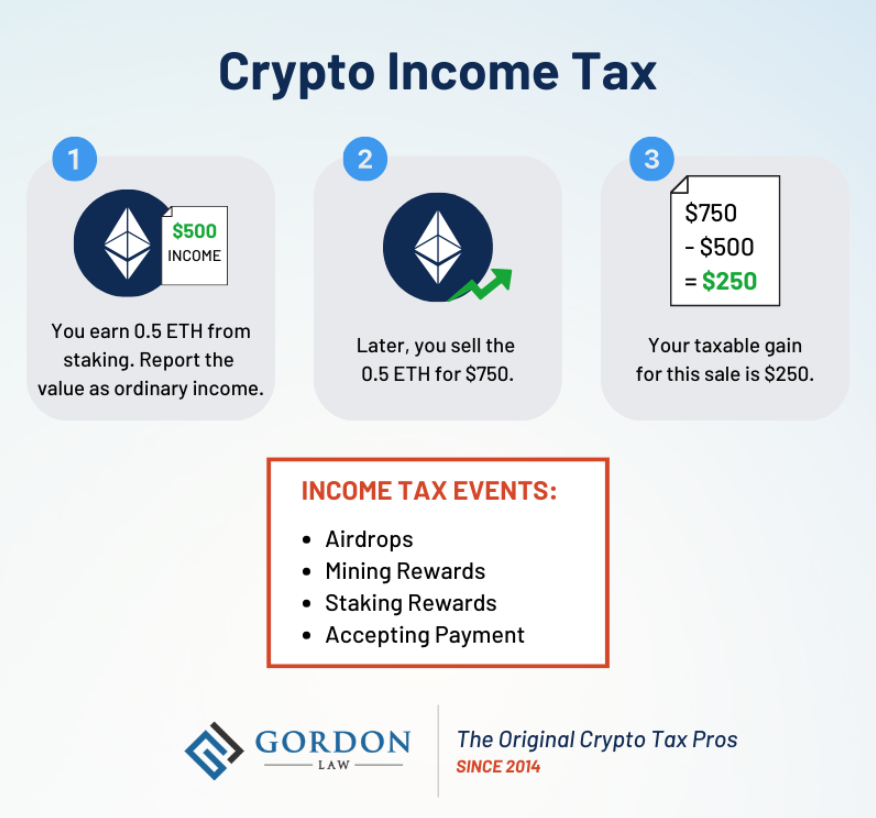
Como bien escribió Benjamin Franklin, en este mundo solo hay dos cosas seguras: la muerte y los impuestos. Lo escribió en 1789, por lo que tuvo cerca de dos siglos y medio de razón indiscutible antes de que aparecieran las criptomonedas y dieran pie a un intenso debate en gran parte de Internet.
La idea de que las criptomonedas podrían ofrecer una vía real para eludir los impuestos no es una postura marginal ideada en 2013 por trolls de Internet desde sus sótanos. Posee raíces ideológicas anteriores a Bitcoin, fue incorporada intencionalmente en el diseño de los primeros sistemas de efectivo digital y ha atraído durante décadas a personas serias que mueven capitales importantes. El grupo que sostiene que «los impuestos son un robo» no llegó a las criptomonedas por casualidad; para muchos de ellos, las criptomonedas siempre fueron el destino. Un activo digital que reside en un libro mayor público y descentralizado y se transfiere de igual a igual (peer to peer), sin requerir una cuenta bancaria para la transferencia, sin necesidad de verificar la identidad al realizar una transacción y donde solo quedan las direcciones seudónimas de las partes emisora y receptora: ¿qué gobierno va a ver eso? ¿Qué agente del IRS va a auditar una billetera que no conduce a ninguna parte?
Este argumento se ha explorado en profundidad durante los últimos quince años. Los resultados son tan fascinantes como complejos y, en algunos casos, letales para quienes apostaron todo a su éxito.
Al Capone y el libro de contabilidad que lo hundió
En su punto culminante, Al Capone dirigió la empresa criminal más lucrativa de la historia estadounidense. La Mafia de Chicago controlaba el contrabando de alcohol, el juego, la prostitución y la extorsión a lo largo de una ciudad de millones de habitantes durante la Ley Seca, con beneficios que los fiscales federales estimarían con el tiempo en más de un millón de dólares a lo largo de los cinco años que investigaron. Se creía que Capone había ordenado homicidios. Fue presuntamente responsable de la Matanza de San Valentín. Era el criminal más buscado del país, y las fuerzas de seguridad llevaban años intentando atraparlo.
Lo que finalmente funcionó fue la contabilidad.
Uno de los agentes, Frank J. Wilson, agente especial del Servicio de Impuestos Internos (IRS), pasó años recopilando registros financieros que rastreaban el desenfreno de gastos de Capone: 21.550 $ únicamente en muebles; 6.180 $ en trajes a medida; miles en facturas telefónicas; fiestas y una propiedad en Miami con su propio muelle. La lógica era implacable a la par que devastadora: Capone vivía como un hombre con unos ingresos altísimos. Esos ingresos nunca se declararon. Por lo tanto, tenía que pagar impuestos por ellos. El dinero no tenía por qué proceder de un delito. Al IRS no le importa de dónde provino el dinero; le importa si se pagaron los impuestos correspondientes. El 17 de octubre de 1931, Capone fue condenado por cinco cargos de evasión fiscal, acusaciones derivadas de 215.000 $ en impuestos impagados sobre más de un millón de dólares de ingresos. Fue sentenciado a 11 años de prisión federal, una multa de 50.000 $ y la liquidación de los impuestos adeudados más intereses.
La lección que los fiscales aprendieron de Capone —y que han empleado durante décadas— es que no siempre es necesario probar el delito en sí. Hay que probar el dinero. Los tribunales han sostenido sistemáticamente que los ingresos ilícitos están sujetos a tributación, lo que significa que el rastro documental en torno al dinero suele servir como herramienta procesal incluso cuando todo lo demás ha sido borrado. Y fue el libro contable lo que encarceló a Capone cuando nada más pudo hacerlo.
Ahora imagine a Capone en 2024 con una billetera de criptomonedas. Esos ingresos del contrabando entran en Bitcoin. Se distribuyen entre una docena de billeteras, se canalizan a través de un servicio de mezcla (mixer) y se convierten a Monero para obtener una capa adicional de ofuscación antes de transferirse a una billetera fría o de hardware guardada en una caja de seguridad en las Islas Caimán. El FBI observa el ritmo de gasto de Capone —los trajes, las fiestas, la mansión en Miami— e intenta indagar hacia atrás en el tiempo para rastrear el origen de esos fondos. Y el rastro conduce a una serie de caracteres alfanuméricos que nadie puede vincular con Alphonse Capone, de Brooklyn.
Esta es la situación que la comunidad proclive a la elusión fiscal en criptomonedas ha venido explicando con entusiasmo desde 2011 aproximadamente, y no le falta del todo razón. Pero tampoco la tiene por completo.
El atractivo del dinero imposible de rastrear
Incluso antes de que Satoshi Nakamoto publicara el libro blanco de Bitcoin, ya se había establecido una sólida base ideológica en favor de la resistencia fiscal criptográfica. El movimiento cypherpunk de la década de 1990 llevaba décadas intentando descifrar cómo garantizar la privacidad criptográfica: no solo como un ejercicio técnico, sino con una marcada intención política. Los cypherpunks sostenían que la disponibilidad de una criptografía robusta en manos de los ciudadanos podría cambiar la relación de poder entre los individuos y las instituciones, incluidos los gobiernos. Si se pudieran hacer transacciones anónimas, los gobiernos no podrían rastrearte. Si no podían monitorizarte, no podían cobrarte impuestos. Y en la medida en que no pudieran gravarte sin tu cooperación voluntaria, todo el aparato coercitivo de las finanzas estatales quedaba estructuralmente debilitado.
Entonces irrumpe Bitcoin, que para muchos en esta comunidad se presentó como la primera respuesta práctica y a gran escala a todo este planteamiento. El bloque génesis contenía un mensaje sobre el rescate a los bancos: un comentario editorial deliberado sobre la visión que Nakamoto tenía del ecosistema financiero de entonces. Los antiguos foros de Bitcoin bullían de entusiasmo libertario. Se hablaba de autosoberanía, de libertad financiera y de la oportunidad de desmarcarse de un sistema en el que nunca se había consentido participar. El enfoque de «los impuestos son un robo» se propagó con fuerza, presentando el cumplimiento tributario no como una obligación legal, sino como un simple acto de voluntad personal que cualquier individuo con los conocimientos suficientes podía rechazar.
Esta narrativa contó con un respaldo palpable durante los primeros años. Rastrear las primeras transacciones de Bitcoin era difícil porque sencillamente aún no existían herramientas analíticas avanzadas. Al tratarse de un sistema basado en direcciones seudónimas, sin una vinculación externa —como un nombre asociado a una dirección o un registro de KYC de un exchange (o un fallo de seguridad operativa)—, el IRS no disponía de un método claro para conectar una billetera de Bitcoin con un individuo concreto. La respuesta del organismo fue lenta. La infraestructura era inexistente. El marco regulatorio, ambiguo. Y durante un breve período, hubo personas que ganaron sumas considerables con Bitcoin sin declararlas, y a nadie pareció importarle.
Esa oportunidad prácticamente ha quedado atrás. Sin embargo, el cambio se produjo con la lentitud suficiente para que el optimismo inicial cuajara en una ideología inamovible para un sector determinado: personas que consideraron aquellos primeros años como una prueba de concepto definitiva y que continuaron operando bajo la premisa de que los gobiernos nunca lograrían ponerse al día. Algunos tenían razón. Una sorprendente mayoría, no.
Casos que llegaron a los tribunales
John McAfee constituyó la prueba más extravagante de esta tesis. Durante años, el pionero del software antivirus fue un ferviente promotor del ecosistema cripto, combinando un entusiasmo genuino por la tecnología con un personaje público cada vez más descontrolado: guardias armados, paraderos exóticos y publicaciones en redes sociales que apuntaban claramente a que jamás volvería a pagar impuestos de buena fe. Pasó de las palabras a los hechos: los fiscales federales denunciaron que McAfee obtuvo millones de dólares en ingresos procedentes del sector cripto entre 2014 y 2018 —mediante honorarios de consultoría, conferencias y acuerdos promocionales— sin presentar una sola declaración de la renta. Fue detenido en España en octubre de 2020. En junio de 2021, apareció sin vida en su celda tras autorizar los tribunales españoles su extradición. La causa oficial de la muerte fue dictaminada como suicidio. McAfee había tuiteado en 2019 que, si alguna vez aparecía «suicidado», en realidad habría sido asesinado. En cualquier caso, no vivió lo suficiente para poner a prueba su teoría frente al IRS en una sala de justicia.
Roger Ver, quien se ganó en el sector el apodo de «Bitcoin Jesus» por su temprana e incansable difusión de la tecnología, contaba con un historial inicial más limpio, aunque su desenlace fue bastante más turbulento. Ver renunció a la ciudadanía estadounidense en 2014, decisión que exige abonar un «impuesto de salida» (exit tax) sobre el patrimonio acumulado al momento de la renuncia. Los fiscales alegaron que ocultó la tenencia de Bitcoin al IRS en aquel entonces y que posteriormente vendió casi 73.000 bitcoins por 240 millones de dólares en 2017 —tras su renuncia— sin reportar ni tributar por esas ganancias, defraudando al fisco estadounidense por un importe estimado de al menos 48 millones de dólares. Fue arrestado en España en abril de 2024 y batalló contra la extradición durante meses. Para octubre de 2025, Ver pactó con el Departamento de Justicia el pago de 48 millones de dólares, un acuerdo provisional que le permitió evitar una condena penal formal a través de una suspensión del procedimiento (deferred prosecution agreement). No supuso la cárcel, pero distó de ser un proceso inocuo, con una factura de 48 millones de dólares.
El caso que probablemente ilustre con mayor nitidez el alcance actual de la persecución penal es el de Frank Richard Ahlgren III, quien en diciembre de 2024 se convirtió en la primera persona sentenciada a prisión federal exclusivamente por evasión de impuestos vinculada a criptomonedas. Ni por hackeos, ni por blanqueo de capitales, ni por estafas con exchanges: simplemente por ganancias de Bitcoin no declaradas. Ahlgren vendió alrededor de 4 millones de dólares en Bitcoin entre 2017 y 2019 y, cuando finalmente declaró las operaciones (fuera de plazo), infló su base de coste para minimizar la ganancia imponible visible con la esperanza de no llamar la atención. No funcionó. Fue condenado a veinticuatro meses de prisión y al pago de más de un millón de dólares en concepto de restitución.
Estos casos acapararon titulares. Sin embargo, las acciones de cumplimiento menos visibles son, si cabe, más reveladoras. El IRS remitió 10.000 notificaciones a contribuyentes tras obtener registros mediante un requerimiento judicial «John Doe» a Coinbase, medida que forzó al exchange a facilitar los datos de las cuentas con un historial relevante de transacciones. Unos 577 de esos contribuyentes presentaron declaraciones complementarias, lo que supuso 15 millones de dólares en regularizaciones tributarias adicionales. Kraken afrontó solicitudes parecidas de información sobre cualquier usuario que hubiera operado el equivalente a 20.000 $ o más en un año determinado. Procedimientos análogos se aplicaron a Poloniex, Circle y sFOX. Las redes no se lanzaron para atrapar únicamente a personalidades públicas; se dirigieron al contribuyente común que creía que su cuenta en un exchange era un asunto estrictamente privado.
El caso de Samourai Wallet aborda una vertiente sancionadora distinta. En noviembre de 2025, los cofundadores de Samourai —una billetera orientada a la privacidad en Bitcoin diseñada de forma específica para difuminar los rastros de transacciones mediante un servicio de mezcla— fueron condenados a cinco y cuatro años de prisión federal respectivamente por facilitar operaciones por valor de más de 237 millones de dólares, consideradas por la acusación como una infraestructura de blanqueo de capitales. Ellos no eran necesariamente los evasores directos; eran quienes suministraban las herramientas. La postura gubernamental fue que desarrollar herramientas de mezcla con el propósito de ayudar a ocultar rastros monetarios ante las fuerzas del orden constituía un delito, con independencia de quién moviera efectivamente los fondos.
Los ejércitos de la ley: una contienda constante
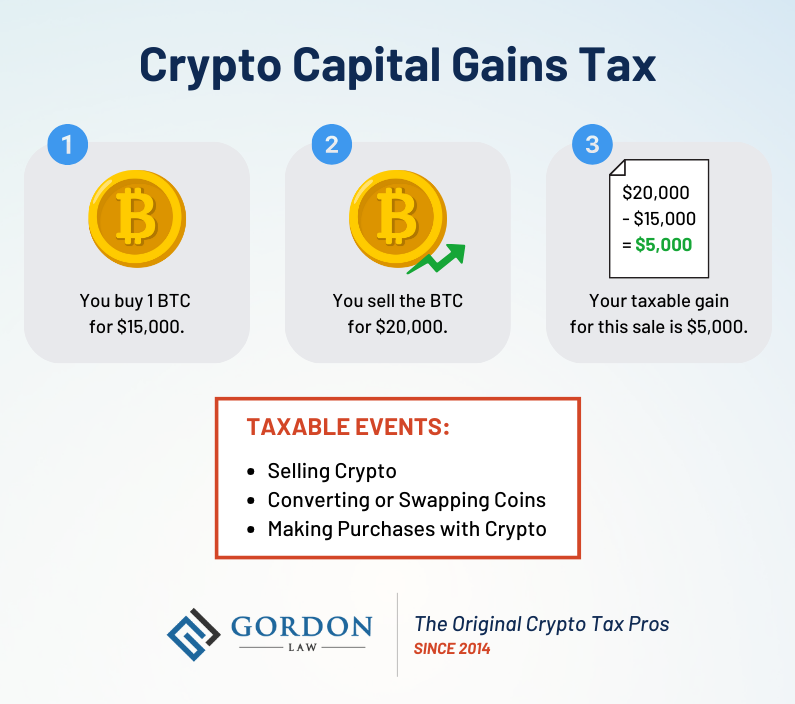
La realidad estructural es la siguiente: las administraciones estatales no son objetivos estáticos. El IRS de 2026 poco tiene que ver con el organismo que en 2013 examinaba con extrañeza su primer informe sobre Bitcoin como una mera curiosidad de oficina. Actualmente, la entidad destina millones de dólares al año a contratos de analítica forense en blockchain, en su gran mayoría con Chainalysis, firma que ha perfeccionado herramientas aptas para rastrear movimientos a través de múltiples cadenas de bloques, identificar patrones de agrupación que vinculan direcciones seudónimas con entidades conocidas y, en un gran número de ocasiones, seguir el flujo del dinero a través de servicios de mezcla con notable eficacia. Tan solo en el año fiscal 2025, la división de Investigación Criminal del IRS identificó 10.590 millones de dólares en delitos económicos —un incremento del quince por ciento respecto al año precedente—, incluyendo 4.500 millones de dólares en fraude fiscal.
El debate en torno a Monero merece una atención especial, al situarse en la vanguardia tecnológica de esta carrera armamentística. Monero fue concebida para salvaguardar de forma predeterminada la imposibilidad de rastrear las transacciones: sus firmas en anillo, direcciones ocultas (stealth addresses) y transacciones confidenciales confluyen para brindar un estrato de privacidad del que carece Bitcoin. El IRS llegó a ofrecer una recompensa de 625.000 $ para quien fuera capaz de diseñar una herramienta que quebrara la privacidad de Monero, adjudicando finalmente los contratos a Chainalysis e Integra FEC. A nivel público no se ha llegado a confirmar si dichos contratos generaron mecanismos efectivos para rastrear Monero en su totalidad; los organismos estatales no acostumbran a desvelar sus victorias de descifrado. No obstante, es un hecho indiscutible que rastrear Monero sigue siendo un orden de magnitud más complejo que seguir transacciones en Bitcoin, motivo por el cual los grupos criminales mantuvieron su predilección por esta moneda en el cobro de rescates por ransomware incluso tras lanzarse dicho programa de recompensas.
En agosto de 2022, el Tesoro de EE. UU. sancionó a Tornado Cash, el servicio de mezcla sobre Ethereum, argumentando que se habían canalizado a través de él más de 7.000 millones de dólares en activos digitales, sumando cientos de millones atribuidos al grupo norcoreano Lazarus Group. Uno de sus desarrolladores, Alexey Pertsev, fue condenado a cinco años y cuatro meses de reclusión en los Países Bajos en mayo de 2024. Otro de ellos, Roman Storm, fue procesado ante un tribunal federal de Estados Unidos. La conclusión resultaba incontestable: crear soluciones de privacidad para el ecosistema cripto ha dejado de valorarse como una actividad de desarrollo técnico neutral. La administración ha resuelto considerarlo un andamiaje para la delincuencia financiera y actúa judicialmente en consecuencia.
Ross Ulbricht no cayó debido a la trazabilidad intrínseca de Bitcoin, sino a negligencias en su seguridad operativa. Escribió en foros públicos empleando un alias que conducía directamente a su dirección personal de correo electrónico. Bastó un único nexo entre la identidad seudónima y su nombre real para que los agentes tiraran del hilo. A través de los servidores intervenidos de Silk Road, el FBI rastreó 3.760 transacciones de Bitcoin hasta el portátil de Ulbricht. En 2015 fue sentenciado a dos cadenas perpetuas. La conclusión fundamental no radica en que la red de Bitcoin fallara, sino en que los seres humanos yerran, y un solo error dentro de una red seudónima puede dinamitar años de cuidadosa discreción.
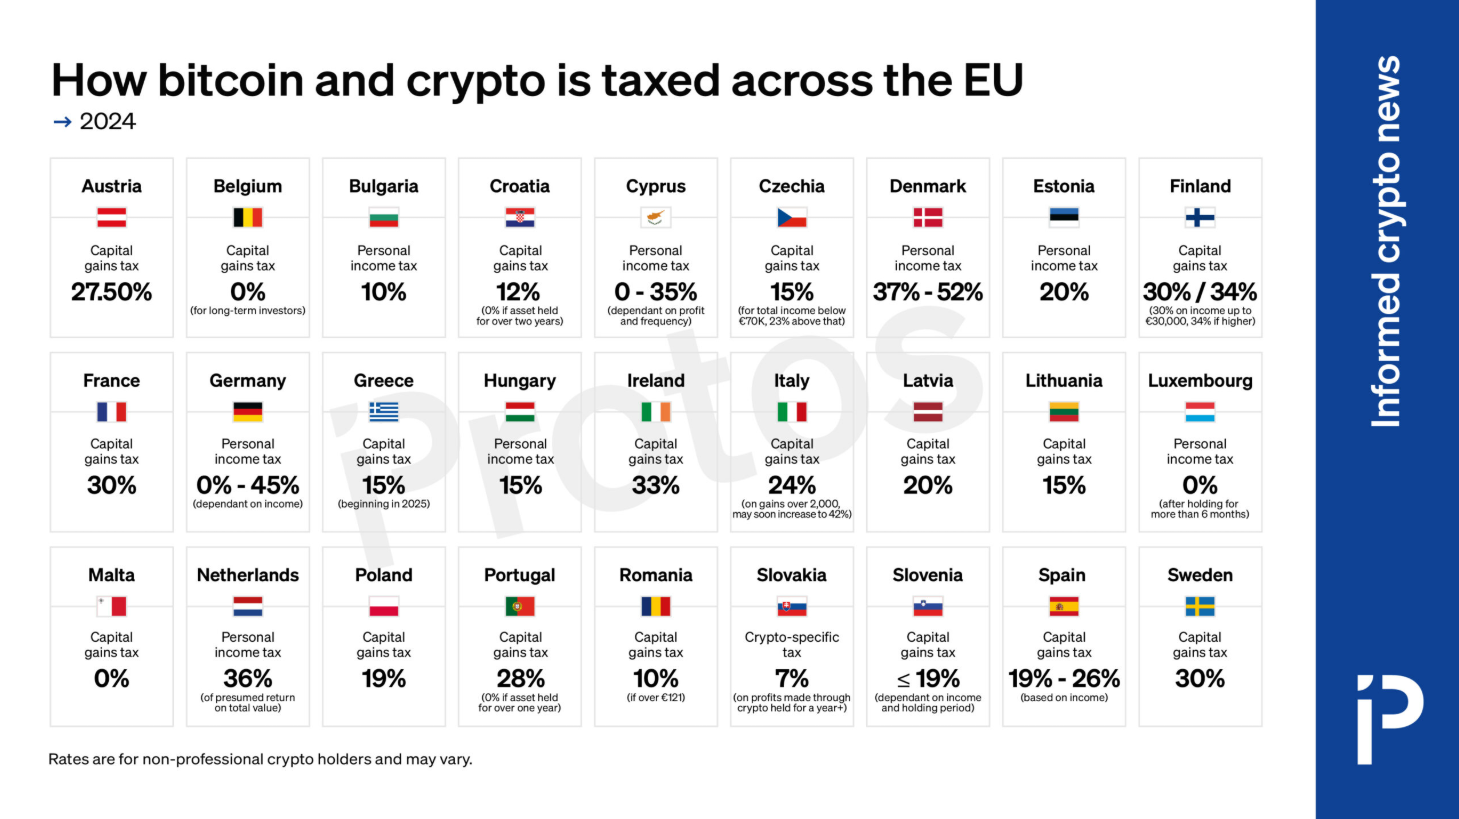
Paralelamente, el cerco a escala internacional se va estrechando. El Marco de Información sobre Criptoactivos (CARF) promovido por la OCDE comenzó su recopilación de datos en enero de 2026 dentro del primer conjunto de jurisdicciones adscritas, previéndose los primeros intercambios de datos fiscales para 2027. Esta fase inicial agrupa a más de cincuenta países. Con fecha de diciembre de 2024, los veintisiete Estados miembros de la Unión Europea (UE) pasan a estar sujetos a la nueva directiva DAC8, la cual exige a los proveedores de servicios de criptoactivos recopilar y remitir datos de sus usuarios durante las transferencias. La regla de viaje (Travel Rule) del GAFI/FATF —que fuerza a las plataformas a transferir información identificativa sobre el ordenante y el beneficiario de las operaciones— se está aplicando a diferentes velocidades, pero con un propósito unánime en las economías más avanzadas.
El efecto conjunto de este despliegue determina que toda transacción con USDT efectuada a través de una plataforma sujeta a regulación proyecte una huella de datos identificable. Las retiradas con destino a billeteras de autocustodia quedan registradas. Cada interacción pasa a constar en la blockchain de manera perpetua y transparente. Las corporaciones dedicadas a la analítica blockchain monitorizan el curso de los fondos con una precisión exponencial. Sumado a ello, los convenios transnacionales facilitan que la información recopilada por un territorio se comparta sin fricciones con las autoridades tributarias de otros países.
Se podrían sintetizar los requisitos para mantener la elusión de impuestos con criptomonedas en 2026 en los siguientes puntos:
1. Billeteras de autocustodia nutridas a través de canales enteramente opacos (como la minería directa, transacciones en metálico persona a persona o plataformas de intercambio históricamente exentas de procesos KYC/AML).
2. Criptomonedas orientadas a la privacidad en las que se mantenga una rigurosa higiene operativa, sin vinculación alguna con identidades verificadas.
3. Jurisdicciones no cooperativas que rechacen compartir información fiscal transfronteriza, un grupo de naciones cada vez más reducido.
4. Una seguridad operativa impecable y sin fisuras a lo largo de los años, reto formidable para cualquier individuo en horizontes temporales prolongados.
5. Retener activos sin convertirlos jamás en moneda fiat, dado que el paso entre una billetera de criptomonedas y la adquisición de bienes materiales suele canalizarse, en algún punto, por el sistema financiero regulado.
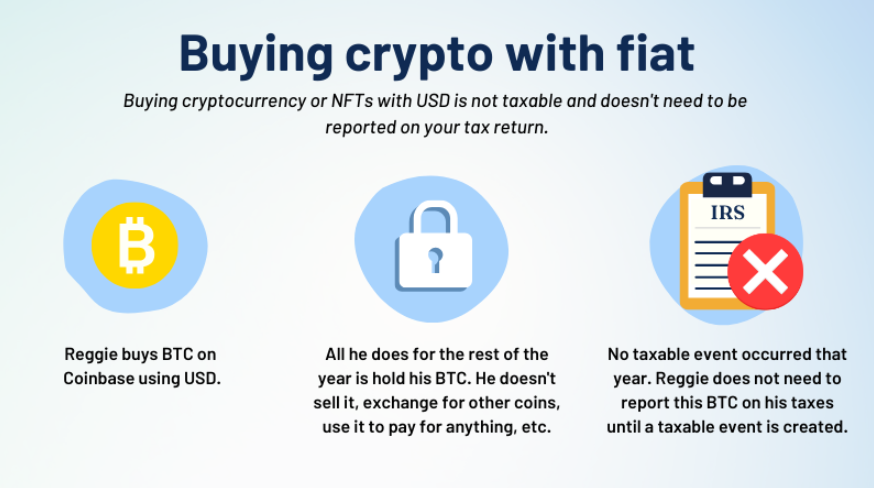
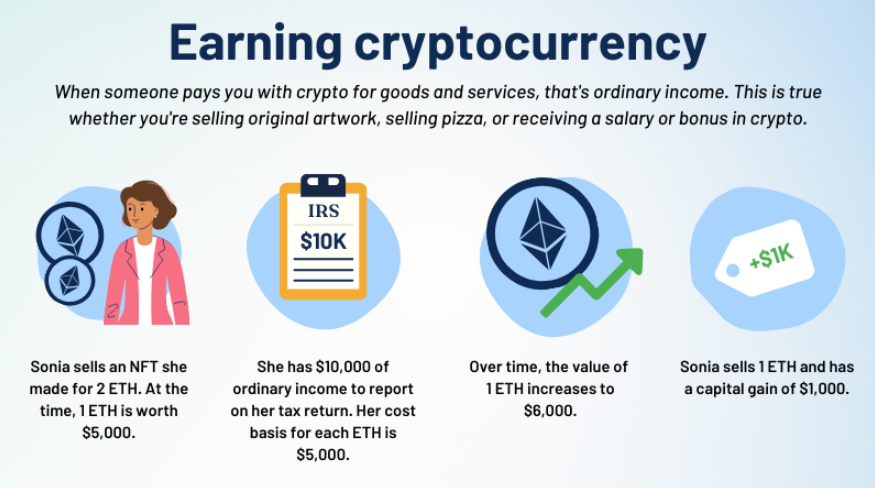
En contraposición a estas exigencias opera todo lo referido: los medios de analítica masiva, los requerimientos formales a los exchanges, las acciones penales contra desarrolladores, la regulación global coordinada y los requisitos del Formulario 1099-DA, que a partir de 2026 obliga a los brókeres estadounidenses a reportar sistemáticamente al IRS los ingresos brutos y la base imponible de las operaciones de sus clientes. El margen de maniobra que existió entre 2010 y cerca de 2017, cuando ninguna de estas defensas operaba, ya no existe.
Usted decide
Con todo y con eso, existen criptomillonarios que consolidaron su posición de manera temprana y prudente, residiendo en territorios de fiscalidad favorable donde la carga impositiva no pasa de ser una cuestión formal. En El Salvador las operaciones en Bitcoin carecen de gravamen sobre las ganancias de capital. En los EAU no se aplica impuesto sobre la renta de las personas físicas. En Portugal se contempla la exención sobre ganancias derivadas de la posesión a largo plazo de determinados criptoactivos. Reubicar tanto el patrimonio como el domicilio fiscal no es una alternativa al alcance de cualquiera, pero sí representa una vía legal y accesible para quienes disponen del capital necesario para articularla debidamente.
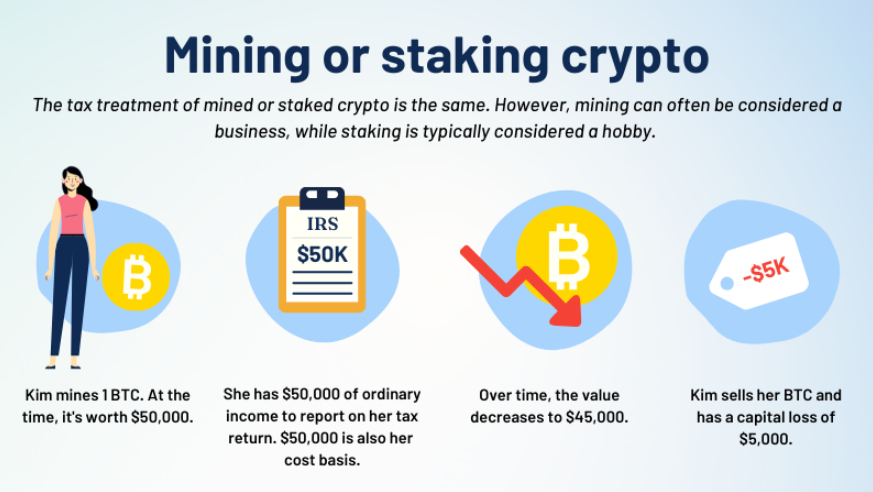
Al otro extremo del tablero se encuentran aquellos que obviaron incluir 20.000 $ de ganancias en sus rentas anuales, evitaron reportarlo al IRS y acabaron recibiendo requerimientos después de que un mandamiento «John Doe» a su exchange desvelara su operativa. Algunos regularizaron su situación. Otros no lo hicieron. Quienes optaron por mantenerse al margen calcularon si la administración se tomaría la molestia de perseguirlos; algunos saldrán indemnes de ese cálculo durante un tiempo, mientras que otros sufrirán repercusiones desmedidas respecto a la omisión inicial de la declaración.
Este escenario dista considerablemente del ideal cypherpunk original, concebido como una vía para imposibilitar estructuralmente la supervisión financiera. Las administraciones públicas se han adaptado y prosiguen con esa transformación con absoluta determinación. La lanza se ha afilado. El escudo ha respondido reforzando su blindaje. La contienda dista de tener un vencedor indiscutible.
Al Capone asumió que su dinero no dejaba rastro porque los encargados de rastrearlo manejaban información incompleta. No le faltó razón, hasta que desarrollaron técnicas de investigación más avanzadas. La historia se repite. Lo que cambia es quién ostenta los mejores métodos en cada momento y cuánta libertad se está dispuesto a poner en juego según quién lleve la delantera. Actualmente hay quienes cumplen condena por equivocarse en esa apuesta. Otros navegan en yate por haber acertado.
Lo indiscutible es que el pulso prosigue, las probabilidades han basculado sensiblemente y la capacidad analítica de los organismos fiscalizadores no admite comparación con la existente en 2013.
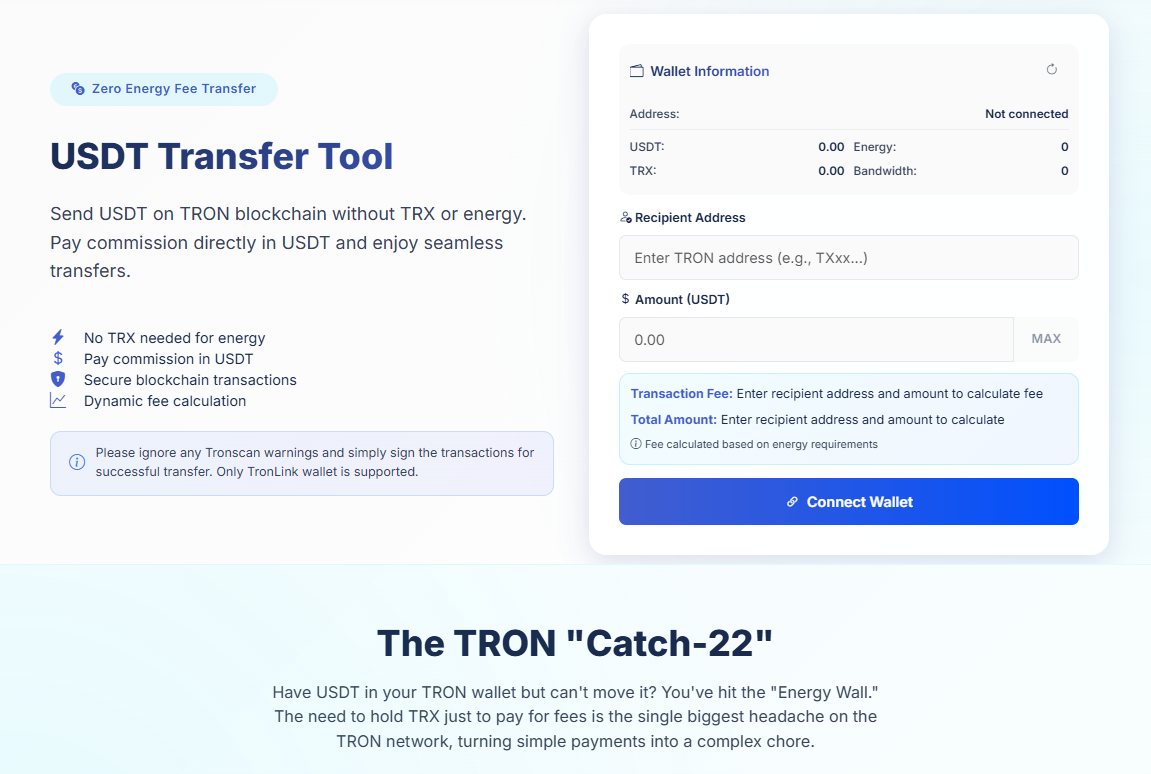
Para quienes operan habitualmente en el ecosistema TRON y simplemente buscan realizar transferencias en USDT sin las complicaciones de gestionar los recursos de red, Netts Transfer Tool se presenta como una alternativa evidente. Esta herramienta permite enviar USDT de forma directa sin requerir TRX ni administrar Energy (abonando una tarifa en dólares directamente en USDT). Su API incorpora asimismo la modalidad de cobro al destinatario, idónea para modelos corporativos que gestionan un tráfico intensivo de USDT. Constituye una alternativa eficiente al persistente dilema de mover USDT sin incurrir en costes de gas en TRX que ha acompañado a los participantes de TRON desde sus inicios, eliminando un obstáculo en el flujo de sus transferencias.