Las DAO: el experimento de poseerlo todo juntos
Desde el hackeo de The DAO hasta la tesorería multimillonaria de MakerDAO: una década de experimentos, fracasos y supervivientes de la gobernanza descentralizada.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
El concepto de descentralizar el dinero suele tener muy buena acogida en las conferencias sobre criptomonedas. Hay una lógica impecable en ello: eliminar a los intermediarios, distribuir el libro contable y dejar que la red haga lo que los bancos llevan siglos haciendo, pero sin tantas comisiones, sin barreras de acceso y sin el ocasional fraude. Muy bien. La gente puede respaldar eso. Pero de repente, alguien al fondo de la sala levanta la mano y hace una pregunta clave: ¿Qué pasa con las organizaciones que crean y gestionan ese dinero descentralizado? ¿No deberían estar descentralizadas también?
Y aquí es donde lo filosóficamente interesante y lo prácticamente caótico se convierten en una sola cosa.
La DAO —que no debe confundirse con la entidad homónima original— es el intento del mundo blockchain de dar una respuesta afirmativa. Sin CEO. Sin junta directiva. Sin accionistas diseñando resultados trimestrales. En su lugar: una comunidad, una tesorería compartida, contratos inteligentes que hacen cumplir un conjunto de reglas y tokens de gobernanza que otorgan a sus poseedores derechos de voto sobre cómo opera toda la estructura. La idea tiene un atractivo indudable: transparente, participativa, teóricamente incorruptible. Es la clase de propuesta que un profesor de filosofía política esbozaría en una pizarra sin esperar jamás verla en acción. Y, sin embargo, aquí estamos.
Que el experimento haya funcionado o no depende enteramente de a qué parte de la última década prestemos atención.
Una hermosa idea y su primer funeral
Lo que más llama la atención al leer sobre la DAO original es la enorme confianza que todos tenían. Era abril de 2016, y un proyecto bautizado sencillamente como «The DAO» acababa de cerrar la que entonces fue la mayor campaña de financiación colectiva de la historia: 150 millones de dólares en Ethereum recaudados entre miles de contribuyentes que creían estar participando en un nuevo modelo de capital de riesgo descentralizado. No habría ningún comité de selección decidiendo qué proyectos eran aptos para inversión. Los titulares de tokens votarían. La comunidad decidiría. Y los resultados se ejecutarían de forma automática a través del código.
Nadie detectó la vulnerabilidad en el código durante la auditoría. El 13 de junio de 2016, un atacante encontró un fallo de reentrancia en el contrato inteligente de The DAO, una vulnerabilidad que le permitía solicitar retiros repetidamente antes de que el saldo del contrato se actualizara, drenando fondos en un bucle.
Para cuando alguien pudo reaccionar, 3,6 millones de ETH —unos 60 millones de dólares en aquel momento— habían sido transferidos a un contrato secundario. El atacante actuó con método y sin prisa, lo que quizá lo hizo aún peor.
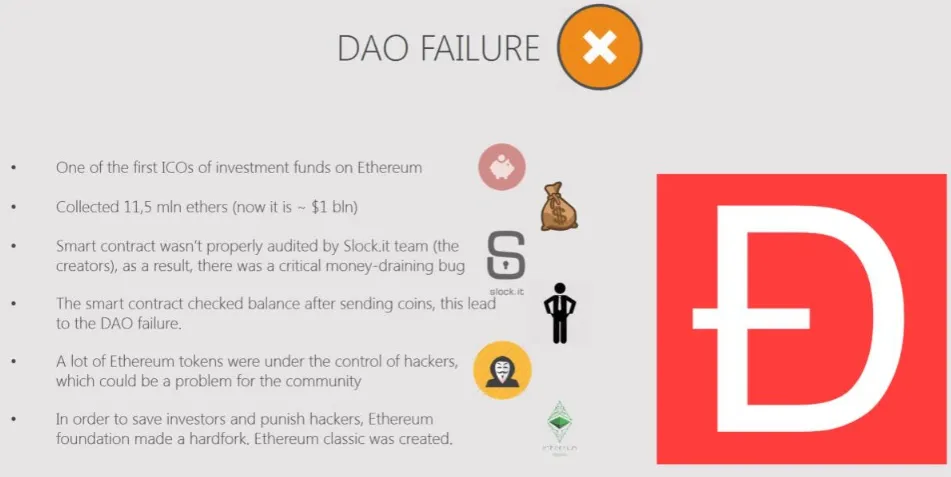
La respuesta generó una profunda división en la comunidad de Ethereum. Un sector defendía que la cadena de bloques debía ser inmutable: el código es ley, el atacante simplemente había descubierto un caso límite a nivel técnico y revertirlo sentaría el peligroso precedente de que cualquier resultado puede cuestionarse si a suficientes personas les resulta inconveniente. La otra facción, encabezada por Vitalik Buterin, sostenía que la ética práctica debía primar sobre la pureza filosófica y que 60 millones de dólares en recursos de inversores secuestrados no era un caso de prueba que nadie quisiera perder.
El hard fork definitivo tuvo lugar el 20 de julio de 2016. Los fondos robados se devolvieron. La cadena original siguió viva de la mano de quienes se opusieron a la bifurcación y con el tiempo pasó a llamarse Ethereum Classic. Un proyecto, dos cadenas y una herida en la confianza del ecosistema que tardó años en sanar. The DAO había muerto. Su legado fue transformar la seguridad de los contratos inteligentes de una ocurrencia secundaria a una disciplina rigurosa.
Un catálogo de errores espectaculares
Si el colapso de The DAO fue una tragedia en el sentido clásico —hibris, catástrofe y una lección moral grabada a fuego—, lo que ocurrió durante los años posteriores podría describirse casi como una antología de comedia negra. Los mismos errores fundamentales siguieron reapareciendo bajo distintos disfraces.
En noviembre de 2021, una multitud de desconocidos en internet decidió coordinarse para financiar colectivamente la compra de una copia original de la Constitución de los Estados Unidos en una subasta de Sotheby's. ConstitutionDAO recaudó 47 millones de dólares en menos de una semana gracias a 17.437 contribuyentes: el mayor crowdfunding de la historia para adquirir un objeto físico. El entusiasmo fue arrollador. El proyecto fue tendencia en todas partes. Parecía una prueba de concepto definitiva: una DAO era capaz de coordinar a una comunidad, levantar sumas masivas de capital y actuar a una velocidad inalcanzable para cualquier institución tradicional.
Sin embargo, perdieron la subasta frente a Ken Griffin, el multimillonario CEO del fondo de cobertura Citadel, quien ofertó 43,2 millones de dólares. El límite de ConstitutionDAO se quedó en 40 millones una vez deducidos los costes de almacenamiento, seguro y transporte. La comunidad, que apenas dos días antes parecía estar haciendo historia, ahora tenía en sus manos 47 millones de dólares recaudados para un objetivo que ya no existía.
El verdadero desastre llegó con el proceso de reembolso. Las tarifas de gas de Ethereum hicieron que quienes habían aportado 50 o 100 dólares tuvieran que pagar más en comisiones de transacción para recuperar su dinero de lo que iban a recibir. El token PEOPLE, entregado como certificado de participación, subió de precio paradójicamente tras el cierre del proyecto: el residuo memético de lo que alguna vez fue una comunidad más o menos coherente, por muy breve e intensa que hubiese sido. El episodio fue a la vez ridículo e inspirador, lo que bien podría ser el resumen más sincero de la cultura DAO.
Pocos meses después, Wonderland DAO quebró acarreando un coste humano mucho mayor. Operado por su marca homónima Time junto con el token TIME, el proyecto formó parte de la oleada de DeFi 2.0 que prometía rendimientos desorbitados mediante mecánicas algorítmicas de staking. El gestor de su tesorería operaba bajo el seudónimo «Sifu» —algo habitual en aquel momento, donde gestionar fondos de forma anónima en DeFi no levantaba sospechas—. Hasta que un investigador descubrió que Sifu era, en realidad, Michael Patryn, cofundador de QuadrigaCX, el exchange canadiense cuyo CEO murió en circunstancias que aún hoy se cuestionan, dejando atrás 190 millones de dólares de inversores totalmente irrecuperables. El propio Patryn ya contaba con condenas previas por robo de identidad y fraude con tarjetas de crédito.
El fundador del proyecto, Daniele Sestagalli, reconoció más tarde que conocía la verdadera identidad de Sifu desde hacía semanas y había seguido trabajando con él. El token TIME se desplomó un 36 por ciento en cuestión de horas. Los activos bajo gestión del proyecto cayeron de más de mil millones de dólares a apenas 146 millones. Sestagalli anunció que cerraría el proyecto, pero dio marcha atrás catorce horas después tras una votación de la comunidad en contra del cierre. Todo el asunto dejó en evidencia que la gobernanza «descentralizada» puede quedar sin efecto por capricho del mismo arquitecto que la diseñó, y que una gestión de tesorería anónima dista mucho de ser un sustituto adecuado para una diligencia debida elemental.
Olympus DAO dejó una lección distinta: lo que ocurre cuando las matemáticas simplemente no cuadran. El protocolo, lanzado en marzo de 2021, presentaba una propuesta enormemente tentadora: hacer staking de tokens OHM y obtener rendimientos calculados en cientos de miles por ciento anual. El meme (3,3) corrió como la pólvora: una analogía basada en la teoría de juegos según la cual todos ganamos si cooperamos mediante el staking. El inconveniente radicaba en que pagar esos rendimientos exigía una emisión ininterrumpida de nuevos tokens, lo que diluía el valor de los existentes, obligando a su vez a que el precio del token subiera sin cesar para sostener la ilusión, lo cual requería un flujo constante de nuevos compradores. En cuanto el mercado general se enfrió a principios de 2022, la estructura entera colapsó a una velocidad vertiginosa. Quienes entraron tarde cegados por la magia del (3,3) sufrieron enormes pérdidas. El meme se convirtió en una anécdota tan irónica como aleccionadora.
Build Finance DAO protagonizó un colapso de menor escala, pero mucho más quirúrgico. En febrero de 2022, un atacante ajeno a la organización fue acumulando discretamente suficientes tokens de gobernanza BUILD como para inclinar la balanza en una votación sobre la liquidación de la tesorería. Casi nadie advirtió a tiempo que los bots de monitorización de la comunidad —encargados de alertar sobre propuestas sospechosas— habían sido desconectados justo antes de la votación. Acto seguido, el atacante aprobó la propuesta, vació la tesorería y blanqueó los fondos obtenidos. El daño total fue contenido para los estándares de DeFi —algo menos de 470.000 dólares en ETH—, pero la lección fue reveladora: una DAO regida por el voto por mayoría y con una comunidad desinteresada o pasiva no es una organización que haya transitado con éxito de lo centralizado a lo descentralizado. Es una caja fuerte que sólo permanece cerrada si alguien vigila el cerrojo constantemente.
Mango Markets llevó este género a su desenlace más surrealista en octubre de 2022, cuando un trader llamado Avraham Eisenberg se atribuyó públicamente un exploit de 117 millones de dólares que defendió como una «estrategia de trading altamente rentable». Manipuló el oráculo de precios del protocolo, infló de forma artificial el valor de sus garantías, pidió préstamos masivos contra ellas y se retiró con los fondos. La resolución por vía de la gobernanza fue, si cabe, más desconcertante que el propio exploit: tras acordar Eisenberg la devolución de 67 millones de dólares mediante un pacto, la DAO de Mango votó a favor de eximirlo de responsabilidades legales... y permitirle quedarse con 47 millones. Una comunidad descentralizada votó formalmente que alguien se marchara con casi 50 millones de dólares de sus fondos simplemente porque el mecanismo de gobernanza no ofrecía ninguna alternativa mejor. El caso acabó derivando en la detención y condena de Eisenberg, quien continuó apelando la sentencia. Este litigio sigue siendo un precedente histórico sobre los verdaderos límites de lo que la gobernanza de una DAO puede y no puede hacer cumplir.
La trayectoria de todos estos descalabros no es fruto del azar en un mercado desordenado. En retrospectiva, resulta predecible y hoy duele aún más:
1. Una distribución del token de gobernanza que termina dejando el equilibrio de poder en manos de fundadores, inversores tempranos o cualquiera dispuesto a acumular tokens de manera paciente y silenciosa.
2. Una comunidad que se activa con frenesí únicamente en momentos de lanzamientos o crisis, pero se ausenta casi por completo en las fases de gobernanza rutinaria, que son las que de verdad importan.
3. Mercados alcistas, prisas en las auditorías y pruebas adversariales mínimas en los contratos inteligentes.
4. La premisa tácita de que compartir intereses financieros engendra valores compartidos: una premisa que a veces se cumple y otras muchas veces claramente no.
Las DAO que no se derrumbaron
La buena noticia es que la historia de las DAO no se reduce a una estela de catástrofes acompañada de memes ocasionales. En paralelo a los colapsos, un puñado de proyectos consiguió construir modelos de gobernanza que salieron adelante —no de forma idílica, sino con tensiones, disputas internas reales y algún que otro tropiezo por el camino—, pero funcionaron.
El caso más representativo es MakerDAO. Creada en 2015 y lanzada formalmente en 2017, desarrolló DAI, una stablecoin descentralizada respaldada íntegramente por criptoactivos y gobernada por los poseedores del token MKR. El protocolo superó los criptoinviernos de 2018 y 2022, resistió una crisis mayúscula en marzo de 2020 cuando el valor de sus garantías se desplomó con tanta rapidez que las liquidaciones automáticas fallaron y dejaron el sistema brevemente infracolateralizado, y actualizó de manera ininterrumpida su modelo de gobernanza durante casi una década. Hacia 2024 acometió un rebranding como Sky Protocol (el nombre de su nuevo token de gobernanza), proyectando unos ingresos brutos estimados de 611 millones de dólares para 2025, mientras que el suministro de USDS superó los 21.000 millones a comienzos de 2026. El cambio de marca fue controvertido —una parte considerable de la comunidad se opuso con firmeza—, pero el protocolo continuó operando, algo que no pueden decir la mayoría de los proyectos nacidos en 2017.
La DAO de Uniswap administra lo que, a principios de 2025, se convirtió en la mayor tesorería DAO del mundo, valorada en 5.400 millones de dólares. El token de gobernanza UNI se distribuyó en 2020 a través de uno de los airdrops más célebres del sector cripto, entregado a cualquiera que hubiese interactuado con el protocolo. Su gobernanza no ha estado exenta de polémicas —hay motivos legítimos para criticar la concentración del poder de voto y la lentitud en la toma de decisiones—, pero el protocolo siguió procesando cientos de miles de millones en volumen de negociación, y la DAO continúa tomando decisiones reales sobre el destino de esos recursos.
Lido DAO, el protocolo de liquid staking para Ethereum, se consolidó discretamente como uno de los experimentos de gobernanza más trascendentales del ecosistema. Al albergar más de 38.000 millones de dólares en valor total bloqueado (TVL) y contar con más de 800 operadores de nodos en todo el mundo, las decisiones de Lido influyen en una porción determinante del conjunto de validadores de Ethereum. En 2025, el protocolo implementó un sistema de gobernanza dual que otorgó a los poseedores de stETH, y no solo a los titulares de tokens LDO, la facultad de retrasar o vetar propuestas mediante un mecanismo de timelock. Supuso un intento sincero de resolver la divergencia de intereses entre distintos grupos de interés, respondiendo a una debilidad estructural real identificada y abordada por la propia comunidad.
Gitcoin fue pionero en la adopción del financiamiento cuadrático, un método matemático que amplifica el peso de muchos pequeños donantes frente al de unos pocos grandes donantes, contrarrestando la tendencia de los sistemas basados puramente en capital a concentrar los recursos. El impacto fue tangible: rondas de financiación complementaria por valor de más de un millón de dólares canalizadas hacia proyectos de código abierto e infraestructuras del ecosistema que ningún fondo de inversión tradicional respaldaría. El modelo presenta debilidades —es susceptible a los llamados ataques Sybil, donde identidades falsas manipulan el algoritmo de asignación—, pero el mero esfuerzo de diseñar mecanismos de financiación que eviten la lógica de que «el ganador se lo lleva todo» constituye una auténtica innovación.
ENS DAO culminó su transición hacia una gobernanza plenamente descentralizada a finales de 2023, cuando asumió el control del nodo raíz del protocolo. Sin embargo, fue a comienzos de 2026 cuando protagonizó un hito que ejemplifica a la perfección cómo debe operar una gobernanza funcional: la comunidad rechazó la propuesta de ENS Labs para construir una red de Capa 2 propia y decidió mantener el protocolo enfocado en la mainnet de Ethereum. Un equipo interno propuso un rumbo determinado; la comunidad votó en otra dirección; la comunidad prevaleció. Esa es, en esencia, la razón de ser del experimento.
Por su parte, Nouns DAO, que subasta un NFT generativo al día y destina todos los ingresos a la tesorería comunitaria, ha financiado desde cortometrajes de animación hasta eventos en el mundo real o instalaciones de arte público. Su tesorería también atravesó momentos de turbulencia: la comunidad activó en 2024 un mecanismo de «rage quit» que permitió a los participantes descontentos retirarse llevándose la parte proporcional que les correspondía de la tesorería, lo que redujo sustancialmente los fondos disponibles para nuevas iniciativas. La DAO experimentó una bifurcación de facto. Y, aun así, siguió adelante.
El fantasma del sueño
La panorámica general de las DAO en 2025 y 2026 dista mucho de ser la utopía inmaculada proyectada en los orígenes, pero tampoco es el páramo desolador que cabría deducir de cada colapso individual. Existen más de 13.000 DAO en el mundo, con más de 6.000 de ellas manteniendo una actividad regular y tesorerías conjuntas que administran entre 20.000 y 30.000 millones de dólares en activos líquidos.
Los desafíos son innegables y no conviene pasarlos por alto. Menos del uno por ciento de los poseedores de tokens concentra más del noventa por ciento del poder de voto en los principales protocolos. El anhelo de una participación democrática masiva no se ha materializado en la mayoría de los casos; lo que tenemos en su lugar es un escenario más complejo de delegación de voto, figuras de gobernanza profesional, consejos de delegados y foros comunitarios donde se produce el verdadero debate antes de cada votación formal. No encaja con el sueño original, pero, en última instancia, así es como termina estructurándose cualquier modelo de gobernanza cuando escala.
La infraestructura tecnológica ha madurado hasta el punto de hacer menos inevitables los errores del pasado. Las herramientas de gobernanza cross-chain permiten hoy coordinar decisiones a DAO con presencia en múltiples cadenas de bloques. La tarea poco glamurosa de lograr que las organizaciones descentralizadas funcionen en la práctica ha comenzado a atraer talento de ingeniería de primer nivel.
Lo que sigue sobre la mesa es una pregunta legítima que aún busca respuesta: ¿puede un colectivo numeroso de personas con intereses dispares, tiempo limitado, recursos asimétricos y sin ninguna obligación legal gobernar un mismo sistema financiero? La historia ofrece, en el mejor de los casos, una respuesta ambivalente. Si la trayectoria de otras formas de decisión colectiva humana —en instituciones públicas, cooperativas o proyectos open source— sirve como referencia, la respuesta es sí: a veces, bajo ciertas condiciones y en medio de constantes discrepancias. Las DAO no son tan distintas del resto de organizaciones humanas como sus primeros defensores creían. Responden a las mismas dinámicas de poder, atención y conveniencia propia que rigen todo lo demás.
Y, sin embargo, han hecho posible una década de continuidad operativa en MakerDAO; miles de millones en recursos gestionados por la comunidad en Uniswap; la financiación de bienes públicos en Gitcoin; innovaciones de gobernanza como la de Lido para solventar fallos estructurales; o a la comunidad de ENS revirtiendo las decisiones de su propio equipo de desarrollo. Todo esto no es poca cosa. Son logros notables, no porque demuestren que el ideal inicial fuera perfecto, sino porque demuestran algo más sensato y duradero: que la gobernanza descentralizada es compleja, a menudo tosca, a veces vulnerable a la corrupción y, aun así, en muchas ocasiones vale la pena.
The DAO sufrió un hackeo fatal en 2016. Su idea seminal, no. Cada intento posterior por perfeccionar el modelo fue, de algún modo, una respuesta a aquel tropiezo: la asunción explícita de que el fallo residía en la implementación técnica, no en el principio de fondo. Si ese principio es viable a la escala y con la sofisticación que demanda la fontanería financiera contemporánea sigue siendo algo por demostrar.
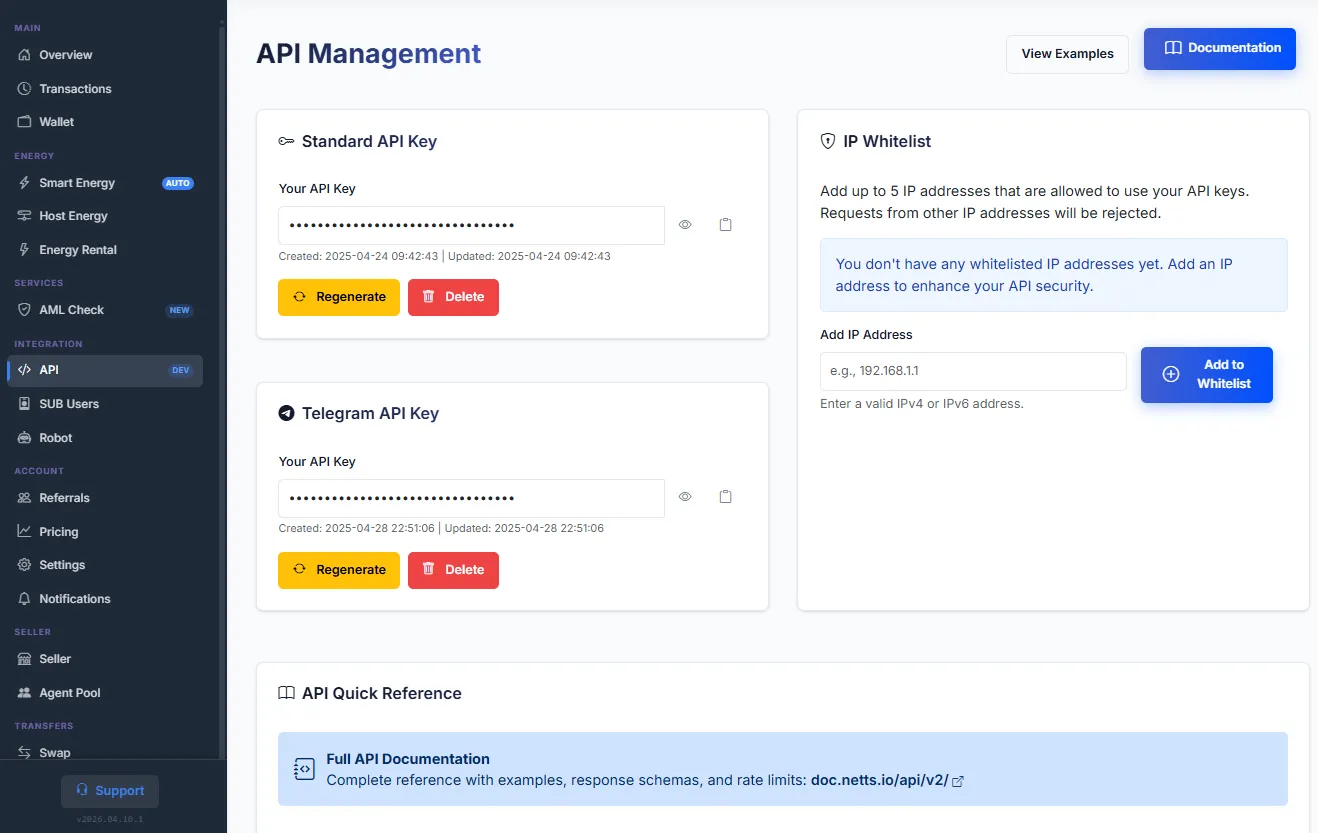
Para los equipos y desarrolladores que construyen en la blockchain TRON —a menudo las mismas entidades al frente de operaciones con múltiples billeteras, posiciones de staking o infraestructuras de protocolos—, surge un desafío operativo paralelo muy familiar: la carga técnica necesaria para garantizar que las transacciones se procesen con fluidez. Las herramientas de gestión de TRON Energy han recorrido un camino muy parecido al de la gobernanza DAO: arrancaron como procesos manuales, costosos y propensos a errores, evolucionando hacia sistemas automatizados que resuelven la operativa diaria sin exigir una supervisión constante. Netts Workspace es un claro ejemplo: una suite profesional de gestión de Energy que abarca desde la delegación manual hasta la recarga automática mediante activadores inteligentes, el modo Host para direcciones con un ritmo elevado de transacciones continuas y una API de Tron Energy pensada para que los desarrolladores integren flujos de trabajo automatizados en su propio entorno. No resuelve el dilema filosófico sobre cómo coordinar recursos compartidos entre seres humanos, pero sí elimina de raíz un dolor de cabeza operativo crónico.