رمزارز و مالیات: توهم خلاء قانونی؟
دفتر حسابوکتاب آل کاپون او را روانه زندان کرد. آیا کیفپولهای ناشناس رمزارز میتوانند این داستان را بازنویسی کنند — یا مقامات مالیاتی از همین حالا یک قدم جلوتر هستند؟
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
همانطور که بنجامین فرانکلین در جمله مشهور خود آورده است، تنها چیزهای قطعی در این دنیا مرگ و مالیات هستند. او این مطلب را در سال ۱۷۸۹ نوشت، بنابراین نزدیک به دو قرن و نیم زمان داشت تا ادعایش درست از آب درآید، پیش از آنکه ارزهای دیجیتال از راه برسند و بخش بزرگی از کاربران اینترنت را به چالش و بحث وادارند.
این تصور که کریپتو ممکن است راهی واقعی برای فرار از مالیات ارائه دهد، صرفاً یک دیدگاه حاشیهای نیست که توسط ترولهای گوشهنشین اینترنتی در سال ۲۰۱۳ ابداع شده باشد. این ایده ریشههای ایدئولوژیکی دارد که به پیش از بیتکوین بازمیگردد، بهطور عمدی در طراحی سیستمهای اولیه پول دیجیتال گنجانده شده بود و دهههاست که افراد جدی با جابهجاییهای مالی کلان را به خود جذب کرده است. گروه «مالیات همان سرقت است» صرفاً بهطور تصادفی به کریپتو نرسیدند؛ برای بسیاری از آنها، کریپتو همیشه مقصد نهایی بود. دارایی دیجیتالی که در یک دفتر کل عمومی و غیرمتمرکز قرار دارد و بهصورت همتا به همتا (P2P) منتقل میشود، بدون نیاز به حساب بانکی برای انتقال، بدون نیاز به احراز هویت هنگام انجام تراکنش و در حالی که تنها آدرسهای مستعار فرستنده و گیرنده از آن باقی میماند؛ کدام دولت قرار است آن را ببیند؟ کدام مأمور IRS (اداره مالیات آمریکا) قرار است کیف پولی را حسابرسی کند که به هیچ هویت مشخصی ختم نمیشود؟
این استدلال در طول پانزده سال گذشته به تفصیل مورد بررسی قرار گرفته است. نتایج هم جذاب و هم پیچیده هستند و در برخی موارد برای کسانی که تمام زندگی خود را روی موفقیت آن شرط بستند، مرگبار بودهاند.
آل کاپون و دفتر کلی که او را به زانو درآورد
آل کاپون در اوج قدرت خود، سودآورترین تشکیلات جنایی تاریخ آمریکا را اداره میکرد. گروه «شیکاگو اوتفیت» در دوران ممنوعیت الکل، از طریق قاچاق مشروبات الکلی، قمار، فحشا و باجگیری در شهری با میلیونها نفر جمعیت فعالیت میکرد؛ با سودهایی که دادستانهای فدرال بعدها برآورد کردند در طول پنج سال مورد مطالعه آنها، به بیش از یک میلیون دلار میرسید. باور بر این بود که کاپون دستور قتلهای متعددی را صادر کرده است. او ظاهراً مسئول «قتلعام روز ولنتاین» بود.
او تحتتعقیبترین مجرم کشور بود و نیروهای مجری قانون سالها برای به دام انداختن او تلاش کرده بودند.چیزی که در نهایت جواب داد، حسابداری بود.
یکی از مأموران به نام فرانک جی. ویلسون، مأمور ویژه سازمان خدمات درآمدهای داخلی (IRS)، سالها صرف جمعآوری سوابق مالی کرد که ولخرجیهای کاپون را ردیابی میکرد — ۲۱,۵۵۰ دلار تنها برای مبلمان؛ ۶,۱۸۰ دلار برای کتوشلوارهای سفارشی؛ هزاران دلار قبض تلفن؛ مهمانیها و ملکی در میامی که اسکله اختصاصی خود را داشت. منطق کار، ظریف و در عین حال ویرانگر بود: کاپون مانند مردی با درآمد بسیار بالا زندگی میکرد. آن درآمد هرگز اظهار نشده بود. بنابراین، او باید مالیات آن را پرداخت میکرد. نیازی نبود که این درآمد از راه جرم به دست آمده باشد. برای IRS مهم نیست که پول از کجا آمده است؛ بلکه برایش مهم است که آیا مالیات آن پرداخت شده یا خیر. در ۱۷ اکتبر ۱۹۳۱، کاپون در پنج مورد فرار مالیاتی محکوم شد — اتهاماتی که از ۲۱۵,۰۰۰ دلار مالیات پرداختنشده بر بیش از یک میلیون دلار درآمد ناشی میشد. او به ۱۱ سال زندان فدرال، ۵۰,۰۰۰ دلار جریمه و صورتحسابی برای مالیاتهای معوقه به همراه سود آنها محکوم شد.
درسی که دادستانها از پرونده کاپون آموختند — و دهههاست از آن استفاده میکنند — این است که همیشه نیازی به اثبات جرم نیست. شما پول را اثبات میکنید. دادگاهها همواره بر این باور بودهاند که درآمد غیرقانونی مشمول مالیات است؛ به این معنی که ردپای کاغذی پیرامون پول، اغلب به عنوان ابزاری برای پیگرد قانونی عمل میکند، حتی زمانی که تمام شواهد دیگر پاک شده باشند. و در نهایت، همین دفتر کل حسابداری بود که کاپون را روانه زندان کرد، در حالی که هیچ چیز دیگری حریف او نشد.
حالا کاپون را در سال ۲۰۲۴ با یک کیف پول ارز دیجیتال تصور کنید. این سودهای حاصل از قاچاق در قالب بیتکوین وارد میشوند. این دارایی در دهها کیف پول پخش میشود، از طریق یک سرویس میکسر (Mixing Service) هدایت شده و برای ایجاد لایه دیگری از پنهانکاری به مونرو تبدیل میشود، و در نهایت به یک کیف پول سختافزاری منتقل میگردد که در صندوق امانات بانکی در جزایر کیمن نگهداری میشود. افبیآی (F.B.I.) به مخارج کاپون مینگرد — کتوشلوارها، مهمانیها، ملک میامی — و سپس تلاش میکند تا در زمان به عقب بازگردد تا منشأ این پول را ردیابی کند. و این ردپا به مجموعهای از شخصیتها ختم میشود که هیچکس نمیتواند آنها را به آلفونس کاپونِ بروکلین مرتبط کند.
و این همان وضعیتی است که جامعه فرار مالیاتی ارزهای دیجیتال از حدود سال ۲۰۱۱ با اشتیاق در حال توضیح آن بودهاند، و این ادعا کاملاً اشتباه نیست. اما کاملاً درست هم نیست.
جذابیت پول غیرقابل ردیابی
حتی پیش از آنکه ساتوشی ناکاموتو وایتپیپر بیتکوین را منتشر کند، یک مبنای ایدئولوژیک قوی برای مقاومت مالیاتی در حوزه کریپتو بنا شده بود. جنبش سایفرپانک در دهه ۱۹۹۰ دههها بود که تلاش میکرد معمای چگونگی فعالسازی حریم خصوصی رمزنگاریشده را حل کند — این نه صرفاً یک تمرین فنی، بلکه تلاشی آمیخته با نیت سیاسی بود. سایفرپانکها معتقدند که وجود رمزنگاری قوی در دستان افراد میتواند رابطه بین اشخاص و نهادها، از جمله دولتها را تغییر دهد. اگر بتوانید بهصورت ناشناس تراکنش انجام دهید، دولتها نمیتوانند شما را ردیابی کنند. اگر آنها بر شما نظارت نداشته باشند، نمیتوانند از شما مالیات بگیرند. تا جایی که آنها نتوانند بدون همکاری داوطلبانه شما مالیات بگیرند، کل دستگاه قهریه مالیه دولتی از نظر ساختاری ضعیفتر خواهد بود.
در اینجا بیتکوین پدیدار میشود که برای بسیاری در این جامعه، اولین پاسخ عملی به تمام این مسائل در مقیاس وسیع به نظر میرسید. بلاک اولیه حاوی پیامی درباره نجات مالی بانکها بود — یک اظهارنظر عمدی درباره آنچه ناکاموتو در مورد اکوسیستم مالی آن زمان میاندیشید. انجمنهای قدیمی بیتکوین از هیجان آزادیخواهانه لبریز بود. مردم از خودحاکمیتی، آزادی مالی و فرصت خروج از سیستمی سخن میگفتند که هرگز با مشارکت در آن موافقت نکرده بودند.
روایت «مالیات دزدی است» بهطور گستردهای رواج یافت و تمکین مالیاتی را نه به عنوان یک الزام قانونی، بلکه صرفاً به عنوان اقدامی ارادی جلوه داد؛ اقدامی که افراد به اندازه کافی خبره ممکن است از انجام آن سر باز زنند.
این روایت در چند سال اول شواهد تاییدکننده قابلتوجهی داشت. ردیابی تراکنشهای اولیه بیتکوین دشوار بود، زیرا ابزارهای پیشرفتهای که امروز داریم، در آن زمان هنوز وجود نداشتند. به عنوان یک سیستم آدرسدهی نیمهناشناس، این بدان معنا بود که بدون پیوندهای اضافی — مانند نامی که به یک آدرس متصل شده باشد، یا سوابق احراز هویت (KYC) در یک صرافی (یا لغزشی در امنیت عملیاتی) — راه مشخصی برای سازمان امور مالیاتی (IRS) وجود نداشت تا یک کیف پول بیتکوین را به فردی خاص مرتبط کند. واکنش این سازمان کند بود. زیرساختها وجود نداشتند. چارچوب قانونی مبهم بود. و برای دورهای کوتاه، مردم پولهای واقعی از بیتکوین به دست آوردند بدون اینکه آن را گزارش کنند، و کسی هم اهمیتی نمیداد.
آن فرصت اکنون عملاً از دست رفته است. اما این روند انسداد به قدری کند بود که خوشبینی اولیه برای گروه خاصی به یک ایدئولوژی ابدی تبدیل شد؛ افرادی که آن سالهای اولیه را به عنوان «اثبات مفهوم» در نظر میگرفتند و همچنان با این فرض فعالیت میکردند که دولت هرگز نمیتواند به آنها برسد. برخی از آنها درست میگفتند. تعداد غافلگیرکنندهای از آنها در اشتباه بودند.
پروندههایی که تحت پیگرد قانونی قرار گرفتند
جان مکآفی جالبترین مورد برای آزمایش این فرضیه بود. برای سالها، این پیشگام نرمافزارهای آنتیویروس، حامی پر سروصدای کریپتو بود و اشتیاق واقعی به این فناوری را با شخصیتی عمومی درآمیخته بود که روزبهروز افسارگسیختهتر میشد — همراه با محافظان مسلح، مکانهای عجیب و غریب و پستهایی در شبکههای اجتماعی که ظاهراً نشان میداد او دیگر هرگز با حسن نیت مالیات پرداخت نخواهد کرد.
او به گفتههایش جامه عمل پوشاند: دادستانهای فدرال مدعی شدند که مکآفی بین سالهای ۲۰۱۴ تا ۲۰۱۸ میلیونها دلار درآمد رمزارزی — شامل حقالمشاوره، مبالغ سخنرانی و قراردادهای تبلیغاتی — کسب کرده، بدون اینکه هیچگونه اظهارنامه مالیاتی بر درآمدی ارائه دهد. او در اکتبر ۲۰۲۰ در اسپانیا بازداشت شد. در ژوئن ۲۰۲۱، درست پس از آنکه دادگاههای اسپانیا با استرداد او موافقت کردند، جسد وی در سلول زندانش پیدا شد. علت رسمی مرگ، خودکشی اعلام شد. مکآفی در سال ۲۰۱۹ در توییتی اعلام کرده بود که اگر روزی خبر «خودکشی» او منتشر شود، در واقع به قتل رسیده است. در هر صورت، او آنقدر زنده نماند تا نظریهاش درباره سازمان خدمات درآمدهای داخلی (IRS) را در صحن دادگاه به بوته آزمایش بگذارد.راجر ور، که به دلیل ترویج زودهنگام و مبلغانه این فناوری، لقب «بیتکوین جیزز» (عیسای بیتکوین) را در این صنعت از آن خود کرده بود، در ابتدا سابقه پاکتری داشت — اما خروج او بسیار جنجالیتر بود. ور در سال ۲۰۱۴ از تابعیت ایالات متحده چشمپوشی کرده بود؛ تصمیمی که مستلزم پرداخت «مالیات خروج» بر داراییها در لحظه ترک تابعیت است. دادستانها اعلام کردند که او در آن زمان به IRS اظهار کرده بود که هیچ بیتکوینی ندارد، اما سپس در سال ۲۰۱۷ — پس از ترک تابعیت — نزدیک به ۷۳,۰۰۰ بیتکوین را به مبلغ ۲۴۰ میلیون دلار فروخت و سود حاصل از آن را گزارش نکرد و مالیاتی نپرداخت؛ اقدامی که منجر به کلاهبرداری حداقل ۴۸ میلیون دلاری از IRS شد. او در آوریل ۲۰۲۴ در اسپانیا دستگیر شد و ماهها علیه استرداد خود مبارزه کرد. تا اکتبر ۲۰۲۵، ور با وزارت دادگستری بر سر مبلغ ۴۸ میلیون دلار به توافق رسید — مبلغی موقت که به او اجازه داد از طریق یک «توافق تعویق تعقیب قضایی» استاندارد، از محکومیت کیفری بگریزد. این حکم زندان نبود، اما آزادی هم محسوب نمیشد — و ۴۸ میلیون دلار هزینه داشت.
پروندهای که شاید به بهترین شکل نشاندهنده میزان پیشرفت در اجرای قوانین باشد، پرونده فرانک ریچارد آلگرن سوم است؛ کسی که در دسامبر ۲۰۲۴ به اولین فردی تبدیل شد که صرفاً به دلیل فرار مالیاتی در حوزه ارزهای دیجیتال به زندان فدرال محکوم شد. نه هک، نه پولشویی و نه کلاهبرداری در صرافی — فقط سودهای گزارشنشده بیتکوین. آلگرن بین سالهای ۲۰۱۷ تا ۲۰۱۹ حدود ۴ میلیون دلار بیتکوین فروخته بود و زمانی که در نهایت گزارش این فروشها را (هرچند با تأخیر) ارائه کرد، بهای تمامشده (Cost Basis) دارایی خود را بیش از حد واقعی نشان داد تا سود ظاهریاش را به حداقل برساند، به این امید که کل ماجرا نادیده گرفته شود. اما اینطور نشد. این اقدام منجر به صدور حکم بیست و چهار ماه حبس و پرداخت بیش از یک میلیون دلار غرامت شد.
اینها پروندههای جنجالی و رسانهای هستند. اما میتوان گفت اقدامات نظارتی کمتر دیده شده، ابعاد بیشتری را فاش میکنند. سازمان امور مالیاتی آمریکا (IRS) پس از دستیابی به سوابق از طریق احضاریه «جان دو» (John Doe) خطاب به صرافی کوینبیس (Coinbase) — اقدامی که این صرافی را مجبور کرد اطلاعات حساب مشتریانی با تاریخچه تراکنشهای بزرگ را ارائه دهد — ۱۰,۰۰۰ نامه برای مودیان مالیاتی ارسال کرد. حدود ۵۷۷ نفر از آن مودیان، اظهارنامههای خود را اصلاح کردند که منجر به ۱۵ میلیون دلار تشخیص مالیاتی جدید شد. صرافی کراکن (Kraken) نیز با درخواستهایی برای ارائه دادههای مشتریان مواجه شد که شامل هر کسی میشد که در هر سال معین، معادل ۲۰,۰۰۰ دلار یا بیشتر تراکنش انجام داده بود. همین برخورد با پولونیکس (Poloniex)، سیرکل (Circle) و sFOX نیز صورت گرفت. این تور گسترده افراد مشهور را هدف قرار نداده بود؛ بلکه هدف آن مودیان عادی بود که فکر میکردند حساب صرافیشان به هیچکس جز خودشان مربوط نیست.
پرونده کیف پول سامورایی (Samourai Wallet) مربوط به یک بردار اجرایی متفاوت است. در نوامبر ۲۰۲۵، بنیانگذاران سامورایی — یک کیف پول حریم خصوصی بیتکوین که منحصراً برای پنهانسازی رد تراکنشها از طریق یک سرویس میکس کوین (Coin-mixing) ساخته شده است — به ترتیب به پنج و چهار سال زندان فدرال محکوم شدند. اتهام آنها تسهیل بیش از ۲۳۷ میلیون دلار تراکنش بود که دادستانها آن را زیرساختی برای پولشویی توصیف کردند. آنها خودشان فراری مالیاتی نبودند؛ بلکه کسانی بودند که ابزارها را ساخته بودند. دولت استدلال کرد که ساخت زیرساخت میکس با هدف کمک به افراد برای پنهان کردن ردهای مالی از مجریان قانون، جرم محسوب میشود، صرفنظر از اینکه چه کسی در واقع پول را جابهجا کرده است.
ارتشهای عادل: یک نبرد بیپایان
اکنون واقعیت ساختاری این وضعیت چنین است: دولتها اهداف ایستایی نیستند. سازمان IRS در سال ۲۰۲۶، دیگر آن سازمانی نیست که در سال ۲۰۱۳ با تعجب به اولین گزارش بیتکوین خود خیره شده بود و آن را به عنوان موضوعی عجیب در اداره دستبهدست میکرد. این سازمان اکنون سالانه میلیونها دلار صرف قراردادهای تحلیل بلاکچین میکند که عمدتاً با شرکت Chainalysis منعقد میشوند؛ شرکتی که ابزارهایی برای ردیابی تراکنشها در چندین بلاکچین مختلف، شناسایی الگوهای خوشهبندی برای اتصال آدرسهای مستعار به نهادهای شناختهشده و ردیابی پول از طریق سرویسهای میکسر با نظمی غافلگیرکننده (در صورت امکان) ایجاد کرده است. تنها در سال مالی ۲۰۲۵، واحد تحقیقات جنایی IRS حدود ۱۰.۵۹ میلیارد دلار جرایم مالی را شناسایی کرد که نسبت به سال قبل ۱۵ درصد افزایش داشت و شامل ۴.۵ میلیارد دلار کلاهبرداری مالیاتی میشد.
مسئله مونرو ارزش تأمل دارد، زیرا مرز فنی این رقابت تسلیحاتی محسوب میشود. مونرو بهصورت پیشفرض برای تضمین ردناپذیری تراکنشها ساخته شده است؛ امضاهای حلقوی، آدرسهای مخفی و تراکنشهای محرمانه آن در کنار هم لایهای از حریم خصوصی را فراهم میکنند که بیتکوین فاقد آن است. سازمان IRS همچنین پاداشی ۶۲۵,۰۰۰ دلاری برای دستیابی به ابزاری جهت شکستن حریم خصوصی مونرو تعیین کرد و در نهایت قراردادهایی را با شرکتهای Chainalysis و Integra FEC منعقد نمود. هنوز بهطور کامل و عمومی تأیید نشده است که آیا این قراردادها واقعاً منجر به ایجاد منابع کارآمد برای ردیابی مونرو شدهاند یا خیر؛ چرا که دولت معمولاً پیروزیهای خود در زمینه رمزگشایی را فاش نمیکند. با این حال، آنچه روشن است این است که ردیابی مونرو همچنان به مراتب دشوارتر از بیتکوین است؛ موضوعی که توضیح میدهد چرا گروههای مجرمانه حتی پس از شروع برنامه پاداش، همچنان از آن برای پرداختهای باجافزاری استفاده میکنند.
در اوت ۲۰۲۲، وزارت خزانهداری ایالات متحده سرویس میکسر تورنادو کش (Tornado Cash) در شبکه اتریوم را تحریم کرد و مدعی شد که این سرویس بیش از ۷ میلیارد دلار ارز دیجیتال را پولشویی کرده است که صدها میلیون دلار آن متعلق به گروه لازاروس (Lazarus Group) کره شمالی بوده است. یکی از توسعهدهندگان آن، الکسی پرتسف، در مه ۲۰۲۴ به پنج سال و چهار ماه حبس در زندانی در هلند محکوم شد. توسعهدهنده دیگر، رومن استورم، در دادگاه فدرال ایالات متحده متهم شد. پیام این اتفاق کاملاً روشن بود: ایجاد ابزارهای حریم خصوصی برای اکوسیستم رمزارز دیگر یک تلاش مهندسی بیطرفانه محسوب نمیشود. دولت به این نتیجه رسیده است که این کار چیزی شبیه به زیرساختی برای جرایم مالی است و از این رو، آن را به همین عنوان تحت پیگرد قانونی قرار میدهد.
راس اولبریکت نه به دلیل قابل ردیابی بودن بیتکوین، بلکه به دلیل اشتباهات امنیت عملیاتی شناسایی شد. او در انجمنهای عمومی با نام کاربریای پست میگذاشت که به آدرس ایمیل واقعیاش ختم میشد. تنها یک پیوند بین یک هویت مستعار و یک نام واقعی کافی بود تا بازرسان سرنخ را پیدا کرده و آن را دنبال کنند. افبیآی (FBI) از طریق سرورهای توقیفشده سیلک رود، ۳۷۶۰ تراکنش بیتکوین را تا لپتاپ اولبریکت ردیابی کرد. او در سال ۲۰۱۵ به دو بار حبس ابد محکوم شد. درس این ماجرا این نیست که بیتکوین به نوعی دچار نقص شده بود؛ بلکه این است که انسانها اشتباه
قانون تراول (Travel Rule) گروه ویژه اقدام مالی (FATF) — که صرافیها را ملزم به جمعآوری و انتقال اطلاعات هویتی فرستندگان و ذینفعان تراکنش میکند — در اکثر اقتصادهای پیشرفته با سرعتی نامتوازن اما با نیتی مستمر در حال اجراست.
نتیجه تمام اینها ایجاد وضعیتی است که در آن هر تراکنش USDT که در یک صرافی تحت نظارت انجام میشود، یک ردپای دادهای از خود به جای میگذارد. تمامی برداشتها به یک کیف پول غیرامانی (Self-custody) ثبت میشوند. هر جابهجایی به صورت دائمی و عمومی در خود بلاکچین ثبت میگردد. شرکتهای تحلیل بلاکچین میتوانند جریان وجوه را با دقتی روزافزون رهگیری کنند. همچنین، چارچوبهای بینالمللی به این معناست که اطلاعات جمعآوریشده در یک کشور، به طور فزایندهای با مقامات مالیاتی در سایر نقاط جهان قابل اشتراکگذاری است.
میتوان مؤلفههای دنیایی را که در آن فرار مالیاتی ارزهای دیجیتال در سال ۲۰۲۶ همچنان امکانپذیر باشد، در فهرستی مشابه موارد زیر خلاصه کرد:
۱. کیف پولهای غیرامانی که از طریق روشهای کاملاً خصوصی تهیه شدهاند (مانند استخراج، معاملات نقدی حضوری با افراد دیگر، یا صرافیهایی که مدتهاست به دلیل عدم رعایت قوانین KYC/AML غیرمجاز شناخته شدهاند).
۲. استفاده از ارزهای دیجیتال حریمخصوصیمحور (Privacy coins) که در آنها انضباط عملیاتی سختگیرانهای رعایت شده و هیچ پیوندی با هویتهای شناختهشده وجود ندارد.
۳. حوزههای قضایی غیرهمکار که اطلاعات مالیاتی بینالمللی را به اشتراک نمیگذارند — و این فهرست در حال کوتاهتر شدن است.
۴. سالها امنیت عملیاتی بیوقفه و بدون حتی یک خطا — کاری که انجام آن برای هر فردی در چنین بازههای زمانی طولانی، بسیار دشوار است.
۵.
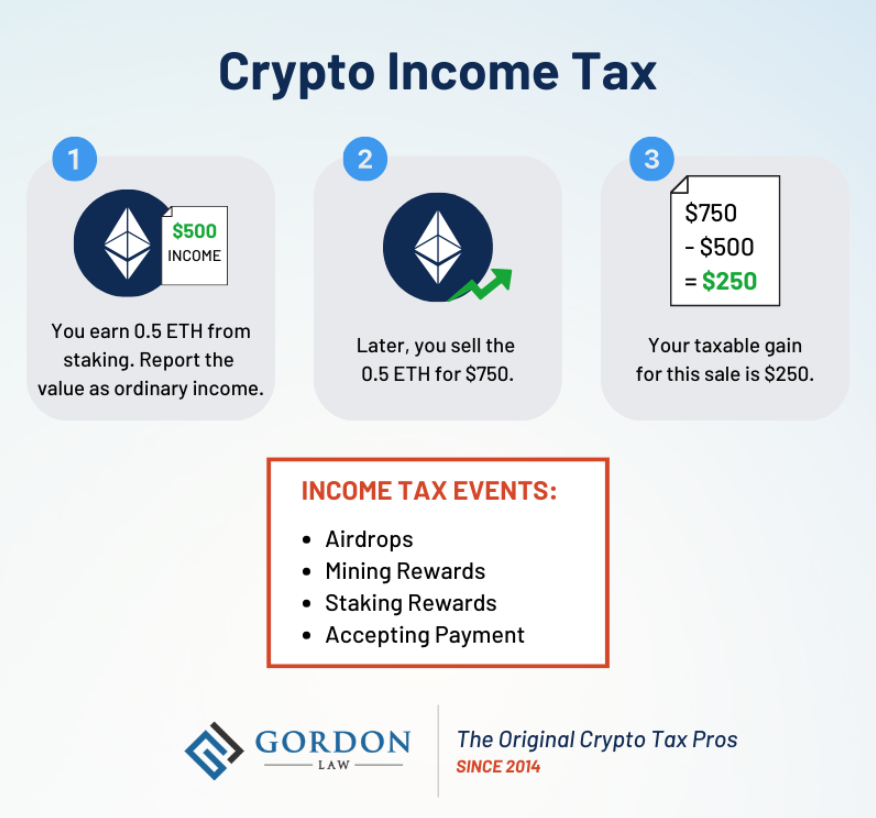
بلعیدن داراییهایی که هرگز نقد نشدهاند — چرا که پل ارتباطی بین یک کیف پول کریپتو و خرید در دنیای واقعی، تقریباً همیشه در مقطعی از یک سیستم تحت نظارت عبور میکند.در مقابل این فهرست، تمام مواردی قرار دارند که در بالا توصیف شد: زیرساختهای تحلیلی، احضاریههای صرافیها، پیگرد قانونی توسعهدهندگان، چارچوبهای بینالمللی و الزامات فرم 1099-DA که از سال ۲۰۲۶ به بعد، کارگزاران آمریکایی را ملزم میکند تا هم عواید ناخالص و هم اطلاعات بهای تمامشده (Basis) تراکنشهای مشتریان را بهطور خودکار به سازمان امور مالیاتی (IRS) گزارش دهند. بازه زمانی که بین سال ۲۰۱۰ تا احتمالاً مقطعی در سال ۲۰۱۷ وجود داشت، زمانی که هیچیک از این زیرساختها فراهم نبود، دیگر وجود ندارد.
تصمیم با شماست
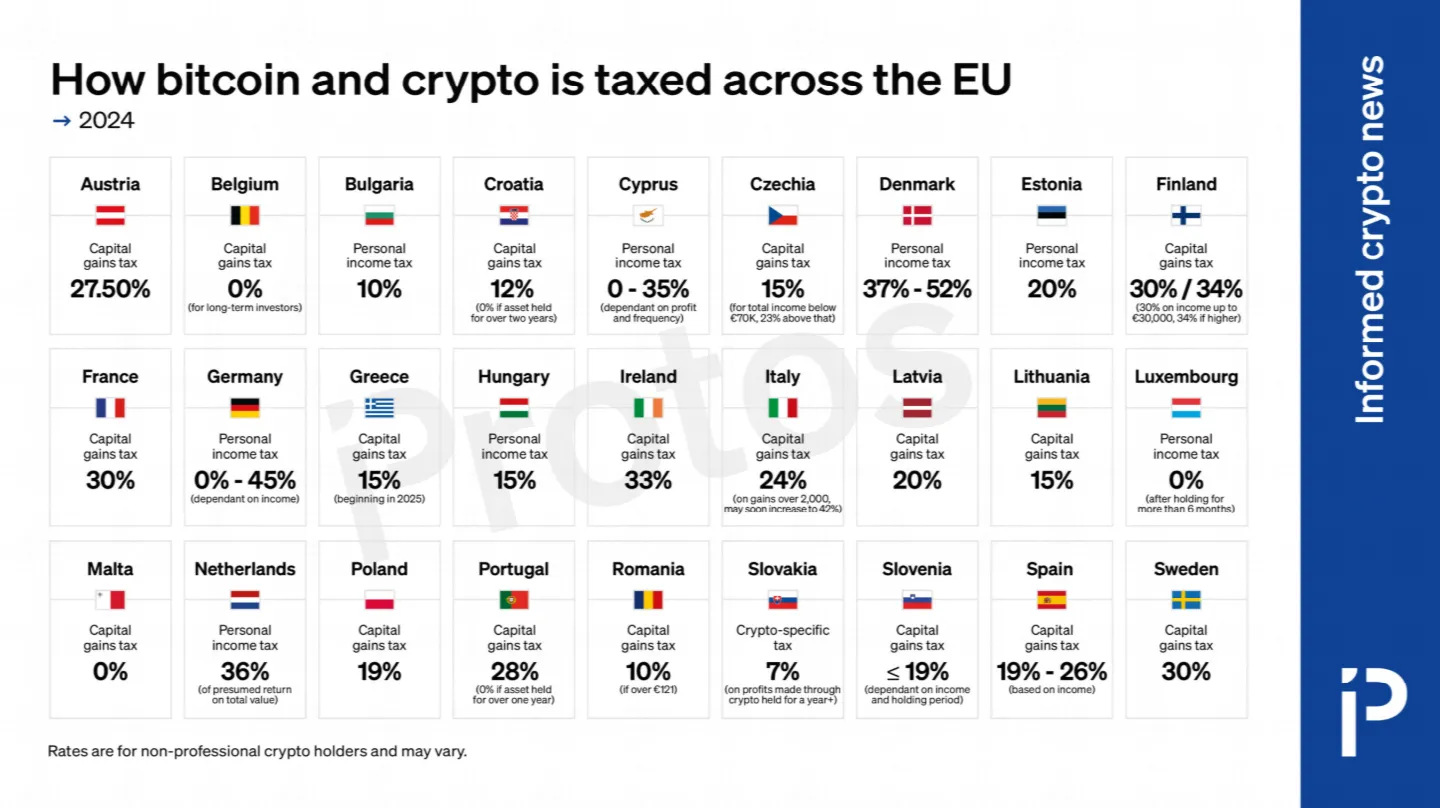
با این حال، میلیونرهای واقعی کریپتو وجود دارند که ثروت خود را به اندازه کافی زود و با رویکردی به اندازه کافی محافظهکارانه به دست آوردهاند و در حوزههای قضایی به قدر کافی مساعد زندگی میکنند که مسئله مالیات برای آنها هرگز چیزی فراتر از یک مشکل تئوریک نبوده است. در السالوادور هیچ مالیاتی بر عایدی سرمایه برای تراکنشهای بیتکوین وجود ندارد. در امارات متحده عربی مالیات بر درآمد شخصی وجود ندارد. در پرتغال، مالیات بر عایدی سرمایه شامل نگهداری بلندمدت کریپتو نمیشود. جابهجایی ثروت و جابهجایی خود، راهکاری نیست که در دسترس همگان باشد، اما راهکاری است برای کسانی که نقدینگی کافی در اختیار دارند تا آن را با دقت و به صورت قانونی اجرا کنند.
در سوی دیگر این طیف، افرادی هستند که سود ۲۰,۰۰۰ دلاری خود از کریپتو را اصلاً به عنوان درآمد در نظر نگرفتند، هرگز آن را به IRS گزارش نکردند و سپس پس از آنکه احضاریههای «جان دو» (John Doe) به صرافیشان سوابق فعالیتهای معاملاتی آنها را فاش کرد، نامهای از این سازمان دریافت کردند. تعداد کمی از آنها اظهارنامههای خود را اصلاح کردند؛ برخی دیگر خیر.
کسانی که مجبور به افشا نبودند، اکنون در حال محاسبه این هستند که آیا IRS (سازمان امور مالیاتی آمریکا) آنها را تعقیب خواهد کرد یا خیر؛ برخی از آنها در این محاسبات پیروز میشوند، دستکم برای مدتی، در حالی که دیگران با پیامدهایی روبرو میشوند که به شکلی غیرقابلدرک با عدم افشای اولیه تناسب ندارند.
آنچه این چشمانداز به آن شباهتی ندارد، آرمان اولیه سایفرپانکها از ابزاری است که نظارت مالی را از نظر ساختاری غیرممکن میسازد. دولت خود را وفق داده و با جدیت تمام به این انطباق ادامه میدهد. نیزه بلندتر شده و در مقابل، سپر ضخیمتر گشته است. هیچیک از طرفین پیروز نشدهاند.
آل کاپون تصور میکرد پولش نامرئی است، زیرا کسانی که آن را ردیابی میکردند اطلاعات ناقصی داشتند. او درست فکر میکرد، تا زمانی که آنها روشهای بهتری ابداع کردند. این الگو تغییری نکرده است. آنچه تغییر میکند این است که در هر لحظه چه کسی روشهای بهتری در اختیار دارد و شما چقدر از آزادی خود را حاضرید بر سر اینکه کدام طرف در آن لحظه برتری دارد، قمار کنید. اکنون افرادی در زندان هستند که در این شرطبندی اشتباه کردند. برخی دیگر نیز اگر درست پیشبینی کرده باشند، اکنون در قایقهای تفریحی خود هستند.
آنچه قطعی است این است که بازی ادامه دارد، احتمالات کمی به یک سمت متمایل شدهاند و ابزارهای تحلیلی «کازینو» (نهاد حاکم) بسیار پیشرفتهتر از سال ۲۰۱۳ هستند.
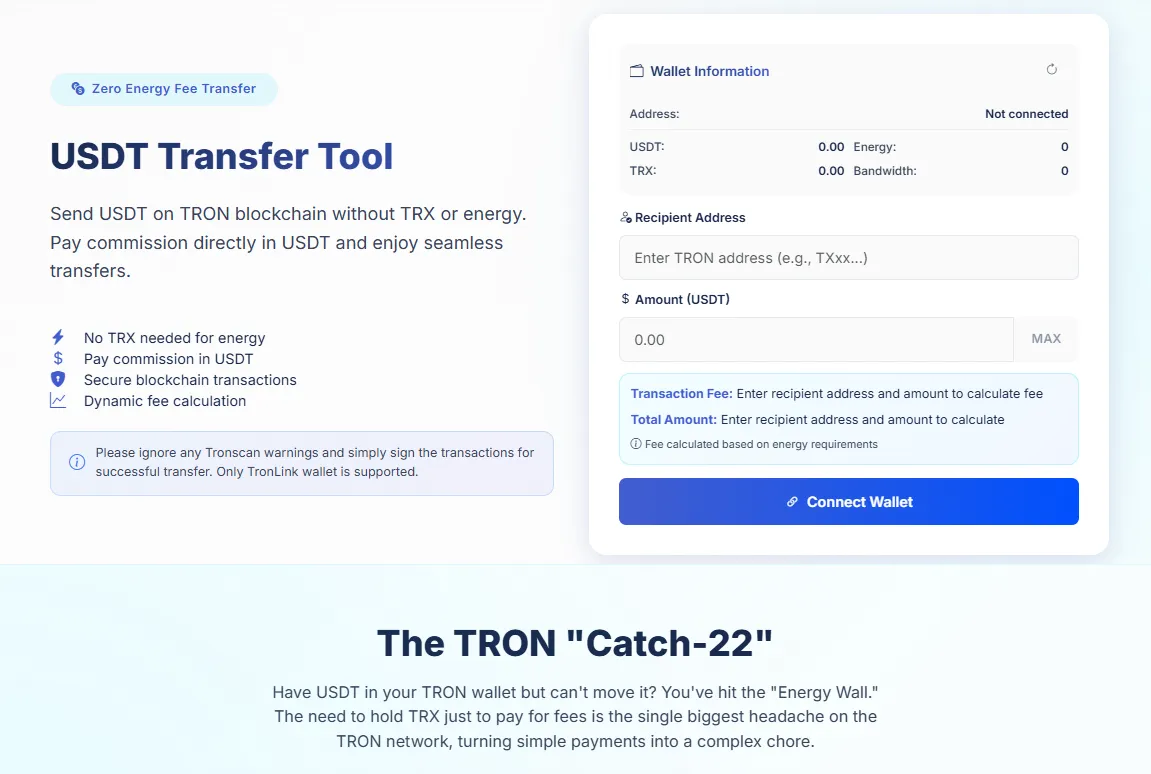
برای تمام کاربران در اکوسیستم ترون (TRON) که صرفاً میخواهند تراکنشهای عادی تتر (USDT) را بدون درگیری با مسائل مربوط به انرژی انجام دهند، ابزار انتقال Netts راهکاری آشکار ارائه میدهد. این ابزار امکان ارسال مستقیم تتر را بدون نیاز به موجودی TRX یا مدیریت انرژی فراهم میکند (در عوض، کارمزدی یک دلاری به صورت تتر پرداخت میشود). همچنین، API این ابزار از مدل «پرداخت کارمزد توسط گیرنده» برای کسبوکارهایی که حجم بالایی از تراکنشهای تتر را پردازش میکنند، پشتیبانی میکند.
این راهکار، راهحل هوشمندانه دیگری برای معضل نبود کارمزد (Gas) تتر است که از زمان راهاندازی شبکه ترون، گریبانگیر کاربران در این شبکه بوده است؛ راهکاری که یکی از موانع موجود بر سر راه یک انتقال موفق را از میان برمیدارد.