Les cauchemars de la réorganisation — Quand un projet de confiance change de mains
Les projets crypto changent de mains sans préavis, piégeant les investisseurs. Découvrez les signaux d'alerte d'une réorganisation avant que votre portefeuille ne disparaisse.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Vous avez fait vos recherches, interrogé les bonnes personnes et misé sur un projet prometteur. Puis, tout à coup, le propriétaire reçoit une offre qu'il ne peut refuser et le projet change de mains. C'est déjà une bonne chose si vous pouvez vendre immédiatement et sortir ; c'est encore mieux si vous apprenez effectivement que le projet a changé de propriétaire. Néanmoins, ce n'est pas toujours aussi simple.
Dans la crypto, un changement de propriétaire n'est pas rendu public. En règle générale, la crypto reste à l'abri des regards indiscrets en coulisses — à moins que quelqu'un n'en fasse délibérément un spectacle, comme Saylor ou Justin Sun. La transaction se déroule à huis clos et l'annonce n'intervient que plus tard, si elle a lieu. Le temps que vous réalisiez que le projet auquel vous faisiez confiance est passé sous une nouvelle direction, votre position pourrait déjà être en perte et la liquidité de sortie sur laquelle vous comptiez pourrait avoir disparu.
En 2026, plus d'une centaine de projets crypto ont cessé leurs activités, fait faillite ou disparu. Il y a eu quatre annonces majeures en une seule semaine à la fin du mois de juillet : BitMEX, BitMart, Movement Labs et Storj Labs. Ce n'étaient pas des arnaques ordinaires. C'étaient des projets dans lesquels des gens avaient investi de l'argent, des projets qui avaient des bases d'utilisateurs, des projets qui semblaient stables avant de ne plus l'être. La question n'est pas de savoir si de tels projets échouent. La question est de savoir si vous pouvez détecter ce qui va arriver avant que votre capital ne soit bloqué dans quelque chose qui n'existe plus.
Quand optimisation rime avec destruction
La réorganisation, ou comme les dirigeants préfèrent l'appeler, l'optimisation, n'est qu'une façon de démanteler l'entreprise. C'est un processus destiné à passer inaperçu jusqu'à ce que les dégâts soient devenus irréversibles. Lorsque les effets de ces changements radicaux atteignent les investisseurs ou les partenaires, le dirigeant qui a pris ces décisions a déjà quitté l'entreprise depuis longtemps, profitant des bénéfices et des primes, tandis que les conséquences de ses actes sont supportées par tous les autres.
Les PDG salariés ne sont pas les seuls à agir ainsi. Un nouveau propriétaire enthousiaste à l'égard du projet peut avoir une vision totalement erronée et tenter de faire des changements sans que personne ne s'en aperçoive, comme retirer des briques d'une tour de Jenga en espérant que rien ne s'effondre. Dans certains cas, les intentions sont louables. La nouvelle direction pense sincèrement améliorer les choses et réorganise donc l'équipe, modifie la feuille de route et change le produit. Pourtant, six mois plus tard, le projet est totalement méconnaissable, la communauté a disparu et le jeton a perdu quatre-vingts pour cent de sa valeur.
Le fait que Circle ait acquis Interop Labs en décembre 2025 n'est qu'une illustration claire de la manière dont les changements de propriétaires conduisent à une réécriture des règles. Circle s'intéressait à l'équipe et à la technologie de l'Axelar Network, mais ne voulait pas du jeton. Si les personnes qui ont acquis un projet ne veulent plus du jeton, que deviennent alors ceux qui le détiennent actuellement ? Le jeton, qui représentait auparavant la valeur du projet, devient alors un fardeau. Une étude des lancements de jetons en 2025 a révélé que 84,7 pour cent s'échangeaient en dessous de leur prix de départ, la moitié d'entre eux perdant plus de soixante-dix pour cent de leur valeur. L'effet des acquisitions a été d'accélérer ce déclin puisque le nouveau propriétaire n'avait aucune motivation pour soutenir quelque chose dont il ne voulait pas au départ.
L'impact psychologique de cette situation ne saurait être sous-estimé. Vous n'avez pas mis votre argent dans une arnaque ; vous avez investi dans un projet authentique avec de vrais développeurs, de véritables partenariats et une technologie réelle. Cependant, dès que quelqu'un d'autre prend le contrôle, votre thèse d'investissement initiale s'effondre. La feuille de route à laquelle vous faisiez confiance est abandonnée. La communauté qui donnait sa valeur au projet se dissout. L'utilité du jeton qui justifiait son prix disparaît également. Et puisque le nouveau propriétaire a acheté les capitaux propres ou la technologie plutôt que les jetons, il n'a aucune obligation de préserver ce qui comptait pour vous. Ils ont pris ce qu'ils voulaient et vous en subissez désormais seuls les conséquences.
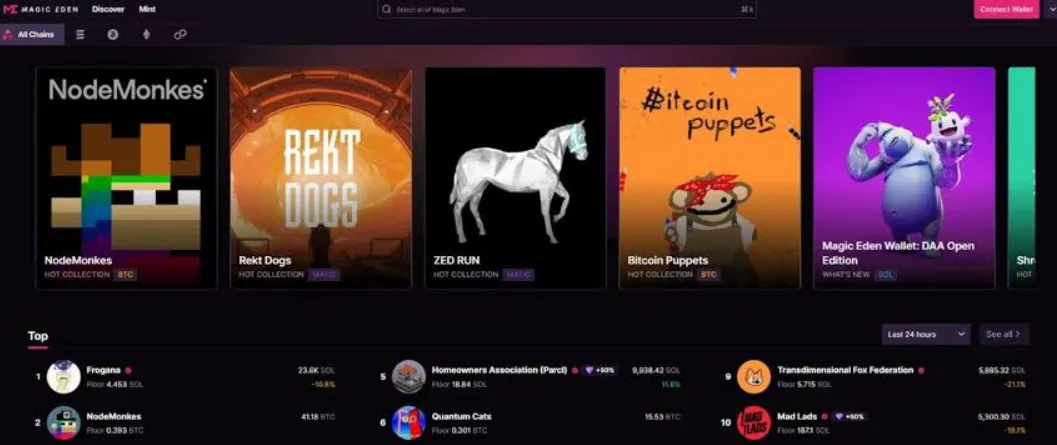
En février 2026, Magic Eden a annoncé sa décision d'abandonner Bitcoin Ordinals, Runes et l'ensemble des marchés NFT EVM. Pour se concentrer plutôt sur Solana et un nouveau produit de jeux d'argent crypto, la plateforme a fermé son portefeuille multi-chaînes. Si vous aviez des actifs liés à l'infrastructure de Magic Eden sur ces autres chaînes, votre plateforme a désormais disparu. Le projet n'a pas échoué ; il a changé de direction. Mais du point de vue des utilisateurs, le résultat était le même : ils avaient investi dans quelque chose qui n'existe plus.
L'ampleur des dégâts qui peuvent être infligés est limitée dès lors qu'il devient structurellement impossible de maintenir l'activité. Un projet blockchain n'est pas une organisation décentralisée abstraite et autonome. C'est une entreprise, avec des obligations comme la paie, des responsabilités juridiques, des dépenses d'infrastructure et les attentes de ses parties prenantes. Si les nouveaux propriétaires décident de réduire les coûts, de ralentir le développement ou de changer de cap, la structure commence à se fissurer. Et le temps que ces failles deviennent visibles pour les personnes extérieures au projet, les fondations ont déjà disparu.
La scission de Consensys et ce qu'elle signale
En septembre 2026, Consensys s'est scindée en deux entreprises distinctes. MetaMask est alors devenue une entité indépendante destinée aux consommateurs, Joseph Lubin occupant les postes de président et de PDG. Les services d'infrastructure blockchain pour institutions, quant à eux, ont été placés sous une autre entreprise Consensys. En théorie, cela peut être perçu comme une action stratégique ; Lubin l'a présentée comme un moyen de garantir une valeur durable à long terme pour MetaMask. Cependant, pour quiconque détenait des jetons ou des actions liés à la structure Consensys d'origine, la question se pose : qu'advient-il de ma position ?
Ce n'est pas nécessairement une mauvaise chose de scinder une entreprise, mais une telle démarche introduit une incertitude. Qui est responsable des dettes ? Quelle entité profitera de la croissance ? Supposons que vous ayez investi dans Consensys en raison de la base d'utilisateurs de MetaMask, mais que MetaMask soit depuis devenue sa propre entreprise avec sa propre table de capitalisation — où cela vous mène-t-il ? Les réponses manquent souvent de clarté, et le temps qu'elles le soient, le marché a déjà réajusté tous les prix.
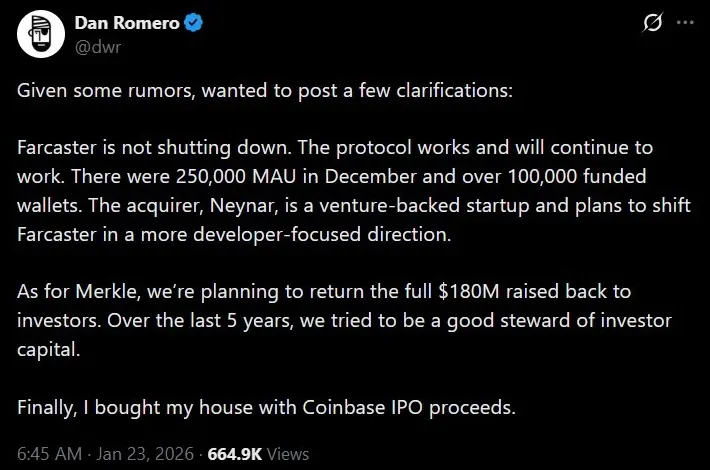
Fin janvier 2026, Farcaster a transféré la responsabilité de son protocole et de son client principal à Neynar. La raison officielle invoquée était que cela permettrait à Farcaster de se concentrer sur le protocole pendant que Neynar s'occuperait de l'infrastructure. Cependant, dans la mesure où les changements de gouvernance équivalent à des changements de propriétaires même s'ils sont présentés comme des partenariats, les incitations changent, les priorités changent, et si vous détenez des jetons ou développez des applications sur ce protocole, vous travaillez désormais selon un ensemble d'hypothèses différent de celui d'il y a six mois.
L'activité de fusions et acquisitions en 2025 et 2026 a été impitoyable. Le volume des transactions de fusions et acquisitions rendu public en 2025 s'est élevé à trente-sept milliards de dollars, soit une multiplication par 7,6 par rapport aux chiffres de 2024. Le nombre de transactions a augmenté de soixante-quatorze pour cent. En 2026, le chiffre pour le deuxième trimestre s'élevait à 7,23 milliards de dollars, contre 2,14 milliards de dollars au premier trimestre. Ce n'est pas un exemple de croissance. C'est un cas de consolidation. Les grandes entreprises rachètent toutes sortes d'affaires à des prix dérisoires, et ce sont les entreprises qui n'auraient pas pu survivre seules qui sont rachetées.
Lorsqu'une entreprise telle que Coinbase ou Kraken reprend un projet plus modeste, son but n'est pas de préserver ce que ce petit projet a accompli. Au lieu de cela, elle en extrait la technologie, absorbe l'équipe et ferme tout composant qui n'est pas en phase avec sa propre feuille de route. Pour ces personnes qui avaient cru au projet initial, qui détenaient son jeton et qui avaient développé des intégrations avec lui, l'acquisition ne représente pas une réussite. C'est une sortie pour les fondateurs et une mort lente pour tous les autres.
Ce schéma se vérifie dans tous les cas. Lors de l'annonce de l'acquisition, elle est présentée comme un partenariat, décrite comme une fusion entre égaux ou comme un alignement stratégique. En réalité, une partie avait l'avantage tandis que l'autre avait des dettes à régler. Le jeton du projet racheté tombe dans l'oubli. Le développement ralentit progressivement avant de s'arrêter complètement. La communauté pose des questions qui restent sans réponse. Six mois plus tard, le projet est discrètement déprécié et les seules personnes qui ont fini par gagner de l'argent sont celles qui avaient vendu leurs parts le jour où l'acquisition a été annoncée.
Pourquoi la crypto reste avant tout du business
Le milieu crypto a toujours tendance à agir comme s'il était différent — décrit comme décentralisé, sans confiance requise et immunisé contre les problèmes qui touchent les entreprises traditionnelles. Cependant, chaque fois qu'un projet change de mains, les mêmes situations se produisent. Le nouveau propriétaire aura des incitations différentes et le nouveau dirigeant aura une vision différente ; et si cette vision ne correspond pas à ce dans quoi vous avez investi, votre position devient un passif.
Le fait est que, dans le monde des affaires traditionnel, les changements de propriétaires sont soumis à des réglementations, rendus publics et nécessitent généralement l'approbation des actionnaires. Dans le cas de la crypto, un projet peut se restructurer soudainement, modifier complètement son modèle économique ou être acquis sans passer par la moindre procédure formelle. Si le jeton de gouvernance que vous détenez ne confère aucun pouvoir de vote réel, vous n'avez aucune influence. Si l'équipe détient la majorité des jetons, vos votes n'ont aucune importance. Et si l'acquisition se fait au niveau de l'entreprise plutôt qu'au niveau du protocole, les détenteurs de jetons sont exclus des discussions.
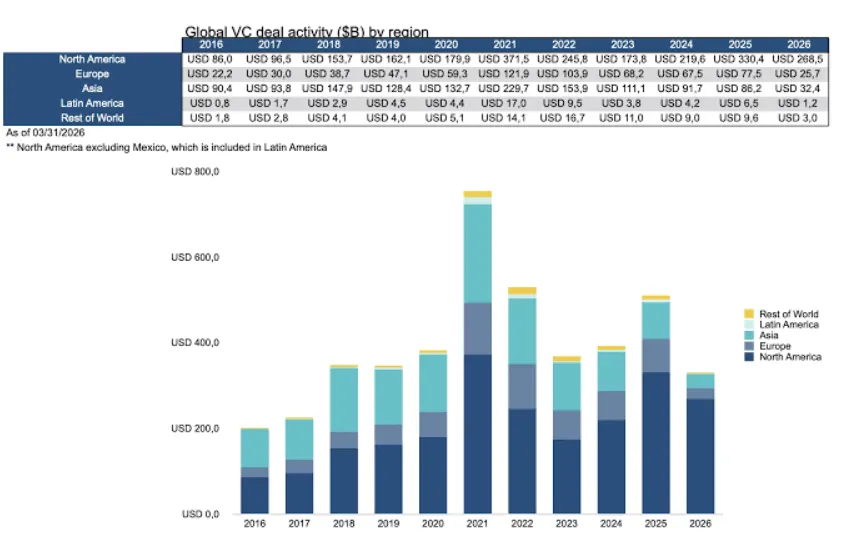
En 2026, les financements en capital-risque ont considérablement chuté. Au premier trimestre, quatre milliards de dollars ont été déployés à travers 355 opérations, soit environ la moitié du montant investi au quatrième trimestre 2025. Les projets qui ont réussi à survivre étaient ceux qui facturaient de véritables frais en stablecoins ou en espèces, et non ceux qui dépendaient d'émissions spéculatives de jetons. Cette évolution des modèles de financement implique que les projets encore debout sont ceux capables de générer des revenus sans leur jeton. Cela signifie également que le jeton n'est plus indispensable à l'entreprise. Et si le jeton n'est pas indispensable, que se passera-t-il lorsque le projet sera racheté ? Il sera abandonné.
Rien qu'au premier semestre 2026, plus de 1,1 milliard de dollars ont été perdus à la suite de divers exploits. Plusieurs de ces exploits étaient de nature technique et d'autres étaient des attaques de gouvernance. Au moins sept protocoles sur trois chaînes ont subi une perte totale de vingt-deux millions de dollars en raison de prises de contrôle de leur gouvernance. Une prise de contrôle de gouvernance se produit lorsque quelqu'un accumule suffisamment de jetons pour contrôler le vote et utilise ensuite ce pouvoir pour vider la trésorerie ou détourner les fonds. Il s'agit d'une acquisition hostile menée en s'appuyant sur les règles mêmes du protocole.
Les projets qui ont été vidés de leurs fonds n'étaient pas mal conçus ; ils disposaient de mécanismes de gouvernance ainsi que de protections multi-signatures. Cependant, ces mécanismes reposaient sur l'hypothèse de la bonne foi des participants. Dès lors que quelqu'un traite la gouvernance comme un moyen de mener une attaque financière plutôt que comme un processus communautaire, les protections cessent de fonctionner. Et une fois la trésorerie siphonnée, le projet est mort, peu importe la robustesse de la technologie.
Ce qui rend les attaques de gouvernance si dangereuses, c'est qu'elles respectent scrupuleusement les règles du protocole lui-même. L'attaquant ne s'introduit nulle part par effraction ; il participe au contraire au processus de gouvernance exactement comme le système a été conçu pour fonctionner, bien que les créateurs n'aient jamais anticipé de telles motivations. Ils achètent des jetons, votent et appliquent les propositions. La seule différence est que leur but n'est pas d'améliorer le protocole ; il est d'en extraire la valeur puis de disparaître. Le temps que la communauté réalise ce qui se passe, le vote a déjà eu lieu, les fonds ont été transférés et il n'y a plus aucun moyen de faire marche arrière. Le protocole a fonctionné exactement comme prévu, même s'il a été exploité par quelqu'un qui avait l'intention de le détruire.
Les signaux d'alerte que vous devriez surveiller
Si vous souhaitez vous prémunir contre un cauchemar de réorganisation, vous devez guetter les indices indiquant que la direction change, que les priorités évoluent ou que le projet s'apprête à effectuer un pivot qui laissera les détenteurs de jetons sur la touche.
1. L'absence ou la disparition soudaine de leadership. Si le fondateur qui publiait chaque jour sur Twitter devient subitement silencieux, il ne s'agit pas simplement de vacances. Si le directeur technique qui déployait du code chaque semaine s'arrête brusquement, cela signifie que quelque chose a changé. Le manque de leadership est le premier signe d'une dégradation de la situation interne.
2. Des mises à jour vagues ou tardives de la feuille de route. Les projets sains communiquent clairement en franchissant leurs étapes ou en justifiant tout retard. Si les points d'étape deviennent flous, si les délais commencent à être manqués sans explication et si la feuille de route est réécrite chaque trimestre, cela signifie que la direction a perdu le contrôle ou s'est désintéressée du projet.
3. Après un pivot, l'utilité du jeton devient floue. Si le projet annonce une nouvelle direction mais ne précise pas immédiatement le rôle qu'y jouera le jeton, il faut en déduire que le jeton est relégué au second plan. Par exemple, s'ils se réorientent de la DeFi vers le gaming alors que le jeton était initialement destiné au staking dans la DeFi, à quoi sert-il désormais ? Si la réponse n'est pas claire, c'est soit parce qu'ils n'y ont pas réfléchi, soit parce que cela leur est égal.
4. Un changement soudain de ton dans la communication. Si les canaux officiels commencent à adopter un style plus corporatif, plus juridique et plus distant, c'est le signe que les personnes rédigeant désormais les actualités ne sont plus celles qui ont participé au lancement du projet. Une entreprise fait appel à des consultants pour gérer sa communication parce que l'équipe d'origine est partie ou a été mise à l'écart.
5. Des départs inexpliqués au sein de l'équipe. Il est normal qu'une personne parte. Mais quand trois personnes s'en vont en un mois, cela s'apparente à un exode. Si plusieurs contributeurs clés s'en vont sans la moindre explication, ou si leurs démissions sont présentées comme des décisions d'un commun accord alors qu'elles ne l'étaient visiblement pas, l'environnement interne est devenu intenable. Les gens ne quittent pas de bons projets pendant un marché haussier.
6. Un épuisement de la trésorerie sans aucune hausse des revenus. Observez les portefeuilles on-chain. Si le projet vide sa trésorerie plus vite qu'il ne génère de revenus et qu'aucun plan clair ne vient redresser la barre, il court droit vers l'insolvabilité. Lorsque les projets arrivent au bout de leur trésorerie, ils procèdent à des acquisitions et à des changements de cap. Si vous remarquez que la marge de manœuvre financière se réduit, commencez à planifier votre sortie avant que l'annonce ne soit faite.
Quand tout ce en quoi vous aviez confiance s'avère n'être qu'éphémère
Le grand nettoyage de 2026 a porté un coup très dur à tous ceux qui pensaient que la survie à long terme pouvait être garantie par des financements, une forte médiatisation et un lancement initial réussi. Ce n'était pas le cas. Si tous les projets qui se sont effondrés n'étaient pas des escroqueries, beaucoup d'entre eux étaient d'authentiques initiatives qui ont simplement manqué de temps, d'argent ou de vision managériale. De même, les projets rachetés n'étaient pas tous des échecs, dans la mesure où beaucoup avaient développé une véritable technologie convoitée par autrui. Mais pour les détenteurs de jetons, pour les utilisateurs et pour ceux qui avaient bâti des activités sur ces plateformes, le résultat était identique : ce en quoi ils avaient placé leur confiance avait disparu.
L'objectif n'est pas de fuir la crypto, mais plutôt de la considérer comme un environnement d'affaires dans lequel des changements de propriétaires, des défaillances de gestion et des revirements d'intérêts peuvent survenir brutalement. Les projets sur lesquels vous comptez aujourd'hui pourraient être radicalement différents d'ici six mois. Les jetons que vous détenez actuellement pourraient perdre toute leur valeur à la suite d'un rachat. La feuille de route pour laquelle vous aviez investi pourrait être modifiée par quelqu'un qui n'a que faire de ce que vous pensiez acheter.
Vous ne pouvez pas éliminer ce risque, mais vous pouvez en surveiller les signaux. Vous pouvez diversifier vos investissements, vous retirer dès que plusieurs voyants rouges s'allument et cesser de croire que la décentralisation immunise un projet contre les forces mêmes qui détruisent les entreprises traditionnelles. La crypto n'évolue pas dans un monde à part ; elle reste une affaire de business. Et dans le monde des affaires, dès qu'un projet change de mains, quelqu'un en ressort gagnant et un autre perdant. Faites en sorte de ne pas être celui qui se retrouve avec un jeton ayant perdu toute valeur.
Tous les pans de la crypto ne sont pas voués à une réorganisation imminente ; certaines infrastructures restent stables parce qu'elles ont atteint une maturité opérationnelle, parce qu'elles répondent à un besoin qui ne s'évapore pas au gré des humeurs du marché et parce qu'elles ne cherchent pas à être autre chose que ce qu'elles sont déjà.
Sur TRON, le besoin d'échanger de la TRON Energy ou de payer des frais de gas TRON pour effectuer des transactions en USDT est permanent. Si vous achetez de l'Energy TRON, ce n'est pas pour spéculer sur la future feuille de route d'un projet ; vous payez simplement pour une ressource dont vous avez un besoin immédiat. Le marché du gas USDT sur TRON est fonctionnel, liquide et prévisible parce qu'il n'est pas tributaire d'un jeton susceptible d'être délaissé si le projet change d'orientation.
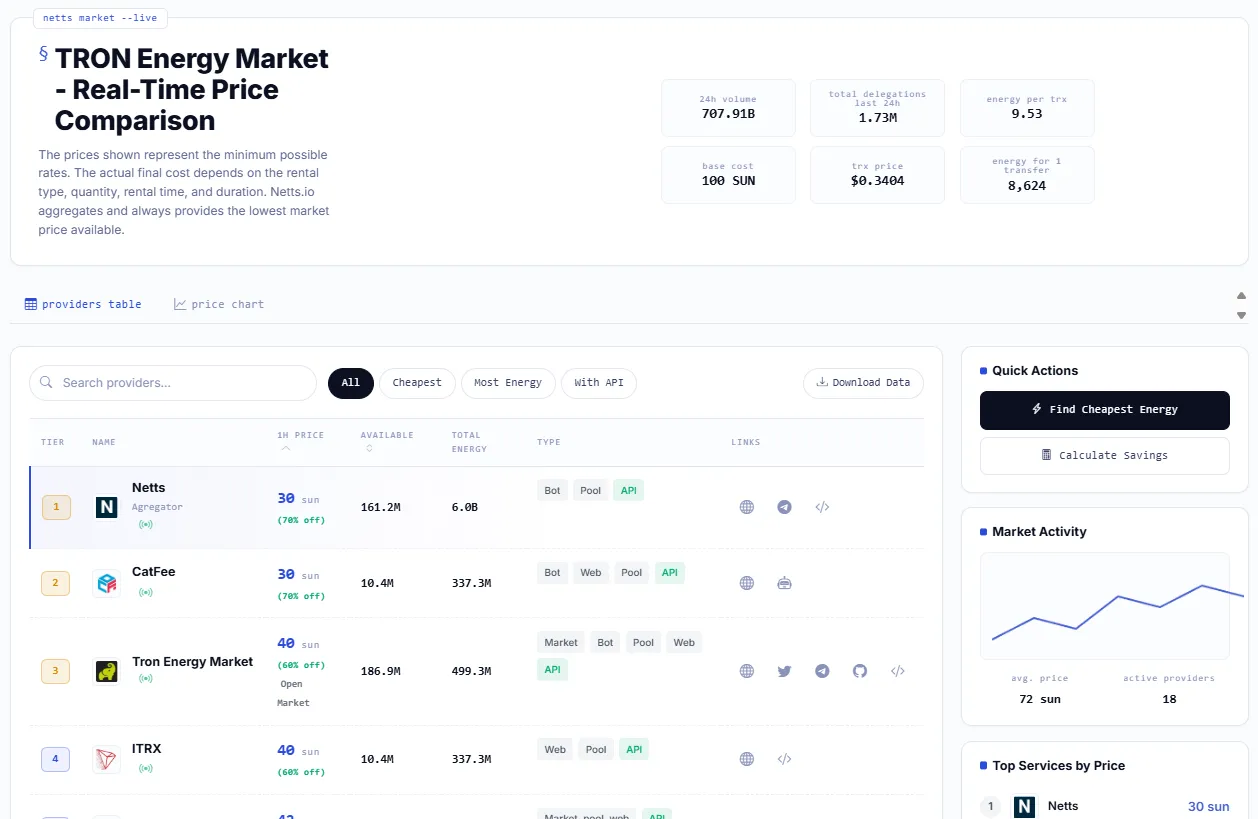
Des services comme Netts, qui agrègent la location d'Energy auprès de fournisseurs vérifiés, tirent leur fiabilité de la simplicité de leur fonctionnement. Ils n'ont pas à se soucier d'un jeton de gouvernance. Ils ne sont pas tenus d'avoir une feuille de route susceptible d'être bouleversée. Ils fournissent de l'Energy, prélèvent des frais et s'assurent que l'infrastructure reste opérationnelle. C'est précisément ce type de service simple et pratique qui parvient à traverser les phases de consolidation, parce qu'il ne cherche pas à faire autre chose que ce qui est strictement nécessaire.