Mimpi Buruk Reorganisasi — Ketika Proyek yang Anda Percayai Berpindah Tangan
Proyek kripto berpindah tangan tanpa peringatan, membuat investor terjebak. Pelajari sinyal bahaya reorganisasi sebelum portofolio Anda lenyap.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Anda telah melakukan riset, bertanya kepada orang yang tepat, dan memasang taruhan yang tepat pada proyek yang menjanjikan. Lalu tiba-tiba sang pemilik mendapatkan tawaran yang tidak bisa ia tolak dan proyek tersebut berpindah tangan secara beruntun. Sangat memuaskan jika Anda bisa langsung menjualnya dan keluar; bahkan lebih baik lagi jika Anda benar-benar tahu bahwa proyek tersebut telah berpindah tangan. Kendati demikian, situasinya tidak selalu sesederhana itu.
Di dunia kripto, pergantian kepemilikan tidak diumumkan secara terbuka. Secara umum, kripto bergerak di balik layar jauh dari pandangan publik—kecuali jika seseorang sengaja menjadikannya konsumsi publik, seperti Saylor atau Justin Sun. Transaksi berlangsung di balik pintu tertutup dan pengumuman baru muncul kemudian, jika memang diumumkan. Pada saat Anda menyadari bahwa proyek yang Anda percayai telah berada di bawah manajemen baru, posisi Anda mungkin sudah merugi dan likuiditas keluar (exit liquidity) yang selama ini Anda andalkan bisa jadi telah lenyap.
Pada tahun 2026 lebih dari seratus proyek kripto menghentikan operasionalnya, bangkrut, atau menghilang. Ada empat pengumuman besar dalam satu minggu di akhir Juli: BitMEX, BitMart, Movement Labs, dan Storj Labs. Mereka bukan penipuan biasa. Mereka adalah proyek-proyek tempat orang-orang menanamkan modal, proyek yang memiliki basis pengguna, proyek yang tampak stabil sebelum akhirnya tidak lagi demikian. Masalahnya bukan apakah proyek-proyek semacam itu gagal. Masalahnya adalah apakah Anda dapat mengetahui hal itu akan terjadi sebelum modal Anda terikat pada sesuatu yang sudah tidak ada lagi.
Ketika Optimalisasi Berarti Kehancuran
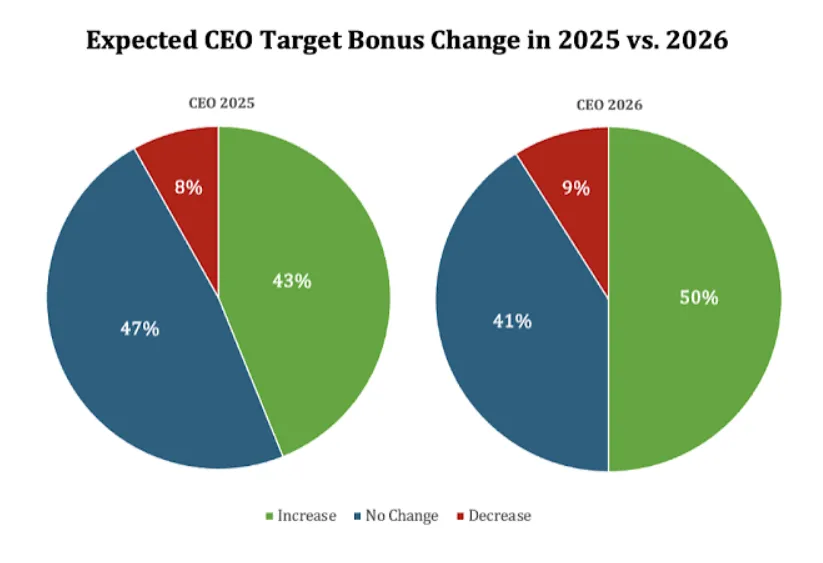
Reorganisasi, atau sebagaimana para eksekutif lebih suka menyebutnya, optimalisasi, hanyalah sebuah cara untuk merombak perusahaan hingga hancur. Ini adalah proses yang dirancang agar tidak disadari sampai kerusakannya menjadi tidak dapat dipulihkan. Ketika dampak dari perubahan radikal ini sampai ke telinga investor atau mitra, eksekutif yang mengambil keputusan-keputusan tersebut sudah lama meninggalkan perusahaan, menikmati keuntungan dan bonus, sementara konsekuensi dari tindakannya ditanggung oleh orang lain.
Bukan hanya CEO sewaan yang melakukan hal ini. Pemilik baru yang antusias terhadap proyek tersebut mungkin memiliki visi yang sama sekali keliru dan mencoba melakukan perubahan tanpa ada yang menyadarinya, layaknya mencabut balok dari menara Jenga dengan harapan tidak ada yang runtuh. Dalam beberapa kasus, perubahan tersebut didasari niat baik. Manajemen baru benar-benar mengira mereka membuat segalanya lebih baik, sehingga mereka mereorganisasi tim, mengubah peta jalan (roadmap), dan merombak produk. Namun enam bulan kemudian proyek tersebut sama sekali tidak dapat dikenali, komunitasnya telah pergi, dan tokennya telah kehilangan delapan puluh persen nilainya.
Fakta bahwa Circle mengakuisisi Interop Labs pada Desember 2025 hanyalah salah satu ilustrasi nyata tentang bagaimana pergantian kepemilikan berujung pada penulisan ulang aturan main. Circle tertarik pada tim dan teknologi Axelar Network, tetapi mereka tidak menginginkan tokennya. Jika pihak yang mengakuisisi sebuah proyek tidak lagi menghendaki token tersebut, lalu bagaimana nasib mereka yang saat ini memegangnya? Token tersebut, yang sebelumnya merupakan representasi dari nilai proyek, kemudian berubah menjadi beban. Sebuah studi tentang peluncuran token pada tahun 2025 mengungkapkan bahwa 84,7 persen diperdagangkan di bawah harga awal, dengan separuh di antaranya kehilangan lebih dari tujuh puluh persen nilainya. Dampak dari akuisisi tersebut adalah mempercepat penurunan ini karena pemilik baru tidak memiliki motivasi untuk mendukung sesuatu yang sejak awal tidak mereka inginkan.
Dampak psikologis dari situasi ini tidak bisa dianggap remeh. Anda tidak memasukkan uang ke dalam penipuan; Anda berinvestasi pada proyek tulen dengan pengembang nyata, kemitraan riil, dan teknologi sesungguhnya. Namun, begitu orang lain mengambil kendali, keyakinan awal investasi Anda runtuh. Peta jalan yang Anda percayai ditinggalkan. Komunitas yang memberi nilai pada proyek tersebut bubar. Utilitas token yang tadinya menjadi dasar valuasi harga pun menghilang. Dan karena pemilik baru membeli ekuitas atau teknologi dan bukannya token, mereka tidak memiliki kewajiban untuk menjaga apa yang Anda pedulikan. Mereka mengambil apa yang mereka inginkan dan kini konsekuensinya sepenuhnya menjadi tanggungan Anda sendiri.
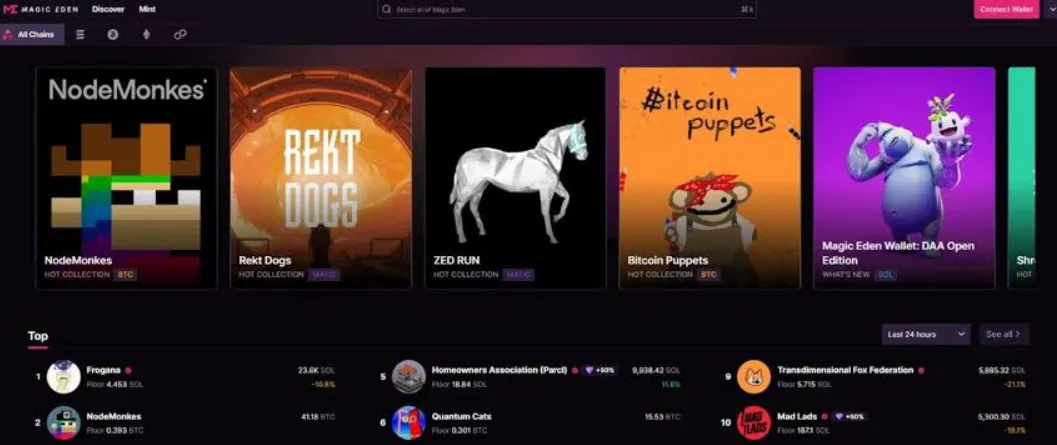
Pada Februari 2026 Magic Eden mengumumkan keputusannya untuk meninggalkan Bitcoin Ordinals, Runes, dan semua pasar NFT EVM. Demi berfokus pada Solana dan produk judi kripto yang baru, mereka menutup dompet multi-chain miliknya. Jika Anda memiliki aset yang terhubung ke infrastruktur Magic Eden di chain lain tersebut, maka platform Anda kini telah tiada. Proyek tersebut tidak gagal; proyek itu hanya berganti arah. Namun dari sudut pandang pengguna, hasilnya tetap sama—mereka telah berinvestasi pada sesuatu yang sudah tidak ada lagi.
Besarnya kerusakan yang dapat ditimbulkan pada apa pun menjadi terbatas setelah secara struktural mustahil untuk mempertahankannya tetap berjalan. Proyek blockchain bukanlah organisasi terdesentralisasi abstrak yang dapat berjalan sendiri. Ini adalah sebuah bisnis, lengkap dengan hal-hal seperti penggajian, tanggung jawab hukum, biaya infrastruktur, dan ekspektasi dari para pemangku kepentingannya. Jika pemilik baru memutuskan untuk memangkas biaya, menunda pengembangan, atau mengalihkan fokus mereka, strukturnya mulai goyah. Dan pada saat kecacatan ini terlihat oleh orang-orang di luar proyek, fondasinya sudah terlanjur hancur.
Pemisahan Consensys dan Makna di Baliknya
Pada September 2026 Consensys membagi dirinya menjadi dua perusahaan terpisah. MetaMask kemudian menjadi bisnis independen yang menyasar konsumen, dengan Joseph Lubin menjabat sebagai ketua sekaligus CEO. Layanan infrastruktur blockchain institusional, di sisi lain, ditempatkan di bawah perusahaan Consensys yang berbeda. Secara teori ini dapat dipandang sebagai tindakan strategis; Lubin menyebutnya sebagai cara untuk memastikan nilai jangka panjang yang berkelanjutan bagi MetaMask. Namun, bagi siapa pun yang memegang token atau ekuitas yang terikat pada struktur Consensys yang asli, timbul pertanyaan: apa yang sekarang terjadi pada posisi saya?
Memecah perusahaan bukanlah hal yang serta-merta buruk, tetapi langkah semacam itu memang menimbulkan ketidakpastian. Siapa yang bertanggung jawab atas liabilitasnya? Entitas mana yang akan memetik manfaat dari pertumbuhan tersebut? Misalkan Anda berinvestasi di Consensys karena basis pengguna MetaMask, namun MetaMask kemudian menjadi perusahaannya sendiri dengan cap table-nya sendiri—di mana posisi Anda sekarang? Jawabannya sering kali tidak jelas, dan pada saat semuanya menjadi jelas, pasar sudah terlanjur menyesuaikan semua harga.
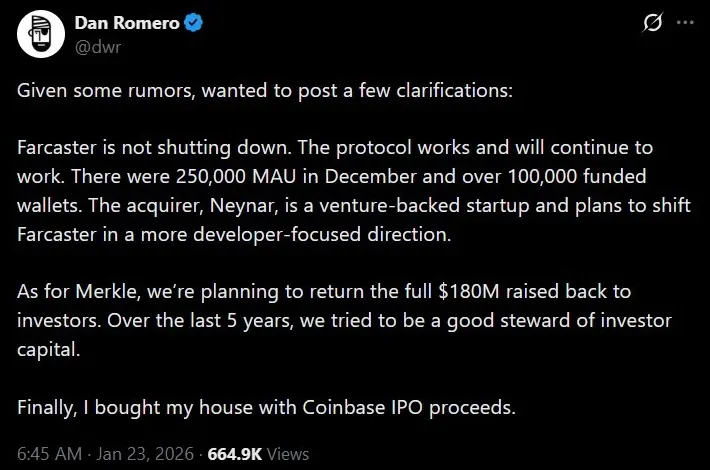
Pada akhir Januari 2026 Farcaster menyerahkan tanggung jawab protokol dan klien utamanya kepada Neynar. Alasan resmi yang diberikan adalah bahwa hal ini akan memungkinkan Farcaster untuk berkonsentrasi pada protokol sementara Neynar mengurus infrastrukturnya. Namun, karena perubahan pengurusan (stewardship) sama saja dengan pergantian kepemilikan meski disajikan sebagai kemitraan, insentif pun berganti, prioritas bergeser, dan jika Anda memegang token atau sedang mengembangkan aplikasi pada protokol tersebut, Anda kini bekerja di bawah serangkaian asumsi yang berbeda dari enam bulan sebelumnya.
Aktivitas merger dan akuisisi (M&A) pada tahun 2025 dan 2026 berlangsung keras. Nilai transaksi M&A yang dipublikasikan pada tahun 2025 mencapai tiga puluh tujuh miliar dolar, yang merupakan peningkatan 7,6 kali lipat dari angka tahun 2024. Jumlah transaksi melonjak sebesar tujuh puluh empat persen. Pada tahun 2026, angka untuk kuartal kedua adalah $7,23 miliar, dibandingkan dengan $2,14 miliar pada kuartal pertama. Ini bukan contoh dari pertumbuhan. Ini adalah contoh dari konsolidasi. Perusahaan-perusahaan besar membeli segala jenis bisnis dengan harga yang sangat murah, dan perusahaan-perusahaan yang tidak mampu bertahan sendirilah yang menjadi pihak yang diakuisisi.
Ketika perusahaan seperti Coinbase atau Kraken mengambil alih proyek yang lebih kecil, mereka tidak bertujuan untuk melestarikan apa yang telah dicapai oleh proyek kecil tersebut. Sebaliknya, mereka mengekstrak teknologinya, menyerap timnya, dan menutup setiap komponen yang tidak sesuai dengan peta jalan mereka sendiri. Bagi orang-orang yang telah percaya pada proyek yang lebih kecil tersebut, yang memegang tokennya dan yang telah mengembangkan integrasi dengannya, akuisisi tersebut bukanlah sebuah keberhasilan. Ini adalah jalan keluar (exit) bagi para pendiri dan kematian perlahan bagi pihak lainnya.
Pola ini berlaku di semua kasus. Saat mengumumkan akuisisi, hal itu disajikan sebagai kemitraan, digambarkan sebagai merger antarentitas yang setara atau sebagai penyelarasan strategis. Faktanya, satu pihak memegang kendali sementara pihak lain memiliki utang yang harus diselesaikan. Token dari proyek yang diakuisisi dilupakan begitu saja. Pengembangan perlahan melambat dan kemudian terhenti. Komunitas mengajukan pertanyaan yang tidak pernah dibalas. Enam bulan kemudian proyek tersebut dihentikan (deprecated) secara diam-diam dan satu-satunya orang yang akhirnya menghasilkan uang adalah mereka yang telah menjual saham mereka pada hari akuisisi diumumkan.
Mengapa Kripto Tetaplah Sekadar Bisnis
Kripto selalu cenderung bertindak seolah-olah ia berbeda—dideskripsikan sebagai terdesentralisasi, trustless, dan kebal terhadap masalah yang memengaruhi perusahaan tradisional. Namun, setiap kali sebuah proyek berpindah tangan, situasi yang sama tetap terjadi. Pemilik baru akan memiliki insentif yang berbeda dan eksekutif baru akan memiliki visi yang berbeda; dan jika visi tersebut tidak cocok dengan apa yang telah Anda investasikan, maka posisi Anda berubah menjadi liabilitas.
Intinya adalah bahwa dalam bisnis tradisional, perubahan kepemilikan tunduk pada regulasi, dipublikasikan, dan biasanya memerlukan persetujuan pemegang saham. Dalam kasus kripto, sebuah proyek dapat melakukan restrukturisasi secara tiba-tiba, mengubah model bisnisnya secara total, atau diakuisisi tanpa melalui prosedur formal apa pun. Jika token tata kelola (governance token) yang Anda miliki tidak membawa kekuatan voting yang nyata, maka Anda tidak memiliki pengaruh. Jika tim memegang mayoritas token, maka suara Anda tidak ada artinya. Dan jika akuisisi terjadi di tingkat perusahaan dan bukan di tingkat protokol, maka pemegang token tidak akan diikutsertakan dalam diskusi.
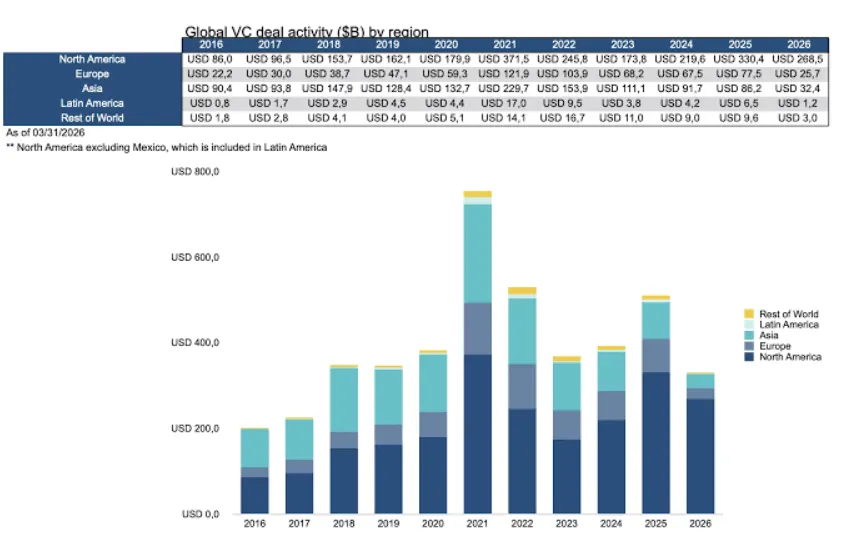
Pada tahun 2026 pendanaan modal ventura (venture capital) merosot drastis. Pada kuartal pertama, empat miliar dolar disalurkan dalam 355 kesepakatan, yang nilainya kira-kira setengah dari jumlah yang diinvestasikan pada kuartal keempat tahun 2025. Proyek-proyek yang berhasil bertahan adalah proyek yang menarik biaya riil dalam stablecoin atau uang tunai, bukan proyek yang bergantung pada distribusi token spekulatif. Perubahan model pendanaan ini menyiratkan bahwa proyek-proyek yang masih berdiri tegak adalah proyek yang mampu menghasilkan pendapatan tanpa token mereka. Ini juga berarti bahwa token tersebut tidak lagi diperlukan bagi bisnisnya. Dan jika token tersebut tidak diperlukan, lalu apa yang akan terjadi saat proyek diakuisisi? Token itu akan ditinggalkan.
Pada paruh pertama tahun 2026 saja, lebih dari $1,1 miliar hilang akibat berbagai peretasan (exploit). Sebagian dari eksploitasi ini bersifat teknis dan sebagian lainnya merupakan serangan tata kelola (governance attacks). Sedikitnya tujuh protokol di tiga chain mengalami kerugian total sebesar dua puluh dua juta dolar akibat pengambilalihan tata kelola. Pengambilalihan tata kelola terjadi ketika seseorang memperoleh token yang cukup untuk dapat mengendalikan voting dan kemudian menggunakan kendali tersebut untuk mengosongkan perbendaharaan (treasury) atau mengalihkan dana. Ini adalah akuisisi yang dilakukan secara bermusuhan (hostile takeover) dengan memanfaatkan aturan protokol itu sendiri.
Proyek-proyek yang dananya terkuras bukanlah proyek yang dirancang dengan buruk; mereka memiliki mekanisme tata kelola dan perlindungan multi-sig juga. Namun, mekanisme ini didasarkan pada asumsi itikad baik dari para peserta. Ketika seseorang memperlakukan tata kelola sebagai sarana untuk melakukan serangan finansial alih-alih sebagai proses komunitas, perlindungan tersebut berhenti berfungsi. Dan setelah perbendaharaan dikosongkan, proyek tersebut tamat, tidak peduli seberapa hebat teknologinya.
Hal yang membuat serangan tata kelola begitu berbahaya adalah bahwa serangan tersebut sepenuhnya berada dalam koridor aturan protokol itu sendiri. Penyerang tidak membobol sistem dari luar; sebaliknya, mereka mengambil bagian dalam proses tata kelola persis seperti bagaimana sistem tersebut dirancang untuk bekerja, meskipun para perancangnya tidak pernah mengantisipasi motivasi semacam itu. Mereka memborong token, memberikan suara mereka, dan mengeksekusi proposal. Satu-satunya perbedaan adalah bahwa tujuan mereka bukan untuk meningkatkan protokol; tujuan mereka adalah mengeruk nilai lalu menghilang. Pada saat komunitas menyadari apa yang sedang terjadi, pemungutan suara telah selesai, uang telah ditransfer, dan tidak akan ada cara untuk membatalkan tindakan tersebut. Protokol telah berfungsi persis seperti yang dimaksudkan, meskipun telah dimanfaatkan oleh seseorang yang berniat menghancurkannya.
Sinyal Bahaya yang Perlu Anda Waspadai
Jika Anda ingin mencegah diri Anda berakhir dalam mimpi buruk reorganisasi, Anda harus mewaspadai tanda-tanda bahwa manajemen sedang berganti, prioritas mulai bergeser, atau bahwa proyek sedang bersiap untuk melakukan pivot yang akan meninggalkan para pemegang token di belakang.
1. Ketiadaan atau hilangnya kepemimpinan secara tiba-tiba. Jika pendiri yang biasanya mencuit di Twitter setiap hari tiba-tiba bungkam, itu bukan sekadar liburan. Jika CTO yang biasanya melakukan commit kode setiap minggu tiba-tiba berhenti melakukannya, itu berarti ada sesuatu yang berubah. Hilangnya kepemimpinan adalah indikasi pertama bahwa situasi internal sedang memburuk.
2. Pembaruan peta jalan yang tidak jelas atau terlambat. Proyek yang sehat berkomunikasi dengan jelas, baik dengan mencapai target milestone mereka maupun dengan memberikan alasan jika gagal mencapainya. Jika pembaruan menjadi tidak jelas, jika tenggat waktu mulai terlewat tanpa penjelasan, dan jika peta jalan ditulis ulang setiap kuartal, maka ini berarti manajemen telah kehilangan kendali atau telah kehilangan minat.
3. Setelah pivot, tujuan token menjadi tidak jelas. Jika proyek mengumumkan arah baru tetapi tidak segera memperjelas peran apa yang akan dimainkan oleh token dalam arah baru tersebut, maka harus diasumsikan bahwa token tersebut sedang dikesampingkan. Misalnya, jika mereka mengubah fokus mereka dari DeFi ke gaming sementara token tersebut awalnya ditujukan untuk staking di DeFi, lalu untuk apa fungsinya sekarang? Jika jawabannya tidak jelas, ini karena mereka belum memikirkan fungsinya atau karena mereka tidak peduli.
4. Terjadi perubahan mendadak dalam nada komunikasi. Jika saluran resmi mulai terdengar lebih kaku layaknya korporat, lebih bernuansa hukum, dan lebih berjarak, ini adalah tanda bahwa orang-orang yang sekarang menulis pembaruan tersebut bukan lagi individu yang sama yang terlibat dalam pendirian proyek. Sebuah perusahaan mendatangkan konsultan untuk menangani komunikasinya karena tim asli telah pergi atau telah disingkirkan.
5. Kepergian anggota tim yang tidak dapat dijelaskan. Sangatlah normal jika satu orang mengundurkan diri. Namun ketika tiga orang telah pergi dalam satu bulan, itu sudah terhitung sebagai eksodus. Jika beberapa kontributor kunci pergi tanpa penjelasan apa pun, atau jika pengunduran diri mereka disajikan sebagai keputusan bersama padahal jelas-jelas tidak demikian, maka lingkungan internal sudah tidak lagi kondusif. Orang-orang tidak akan meninggalkan proyek yang bagus selama pasar bullish.
6. Penipisan perbendaharaan tanpa adanya peningkatan pendapatan. Perhatikan dompet on-chain. Jika proyek menghabiskan perbendaharaannya lebih cepat daripada perolehan pendapatannya dan tidak ada rencana yang jelas untuk mengubah situasi ini, proyek tersebut sedang menuju kebangkrutan. Ketika proyek kehabisan runway, mereka melakukan akuisisi dan perubahan arah haluan. Jika Anda melihat runway kian menipis, mulailah merencanakan jalan keluar Anda sebelum pengumuman resmi dibuat.
Ketika Semua yang Anda Percayai Ternyata Bersifat Sementara
Pembersihan pasar (shakeout) tahun 2026 menjadi pukulan telak bagi semua orang yang mengira bahwa kelangsungan hidup jangka panjang dapat dijamin hanya dengan memiliki pendanaan, banyak hype, dan peluncuran awal yang kuat. Nyatanya tidak. Meskipun tidak semua proyek yang runtuh adalah penipuan, banyak di antaranya merupakan upaya sungguh-sungguh yang kehabisan waktu, uang, atau kepemimpinan. Demikian pula, tidak semua proyek yang diakuisisi adalah kegagalan, karena banyak dari mereka telah mengembangkan teknologi nyata yang diinginkan pihak lain. Namun bagi para pemegang token, bagi para pengguna, dan bagi orang-orang yang telah membangun bisnis berbasis platform tersebut, hasilnya tetap sama: hal yang mereka percayai telah sirna.
Tujuannya bukan untuk menjauhi kripto; melainkan untuk memandangnya sebagai situasi bisnis di mana pergantian kepemilikan, kegagalan manajemen, dan pergeseran insentif dapat terjadi secara mendadak. Proyek yang Anda andalkan sekarang bisa jadi sangat berbeda dalam waktu enam bulan ke depan. Token yang Anda pegang saat ini mungkin kehilangan seluruh nilainya menyusul sebuah akuisisi. Peta jalan yang menjadi alasan Anda berinvestasi mungkin diubah oleh seseorang yang tidak peduli dengan apa yang Anda kira sedang Anda beli.
Anda tidak dapat menghapus risiko tersebut, tetapi Anda dapat mewaspadai tanda-tandanya. Anda dapat mendiversifikasi investasi Anda, keluar ketika sejumlah sinyal bahaya muncul, dan berhenti berpura-pura bahwa desentralisasi membuat suatu proyek kebal terhadap kekuatan-kekuatan yang biasa menghancurkan perusahaan tradisional. Kripto tidak hidup di dunia yang terpisah; ini tetaplah sekadar bisnis. Dan dalam dunia bisnis, setiap kali sebuah proyek berpindah tangan, satu orang diuntungkan dan yang lain dirugikan. Pastikan Anda bukanlah orang yang ditinggalkan dengan token yang telah kehilangan semua nilainya.
Bukan berarti semua aspek kripto pasti melibatkan reorganisasi yang tinggal menunggu waktu; beberapa infrastruktur tetap stabil karena telah matang secara operasional, karena memenuhi kebutuhan yang tidak lantas hilang saat sentimen berubah, dan karena ia tidak berniat untuk menjadi apa pun selain fungsinya saat ini.
Di TRON selalu ada kebutuhan untuk menukar TRON Energy atau membayar gas TRON guna melakukan transaksi dalam USDT. Alasan Anda membeli TRON Energy bukanlah karena Anda berspekulasi tentang peta jalan proyek di masa depan; melainkan Anda membayar sumber daya yang saat ini Anda butuhkan. Pasar gas USDT di TRON fungsional, likuid, dan dapat diprediksi karena tidak terikat pada token yang dapat dikesampingkan jika proyek berganti arah.
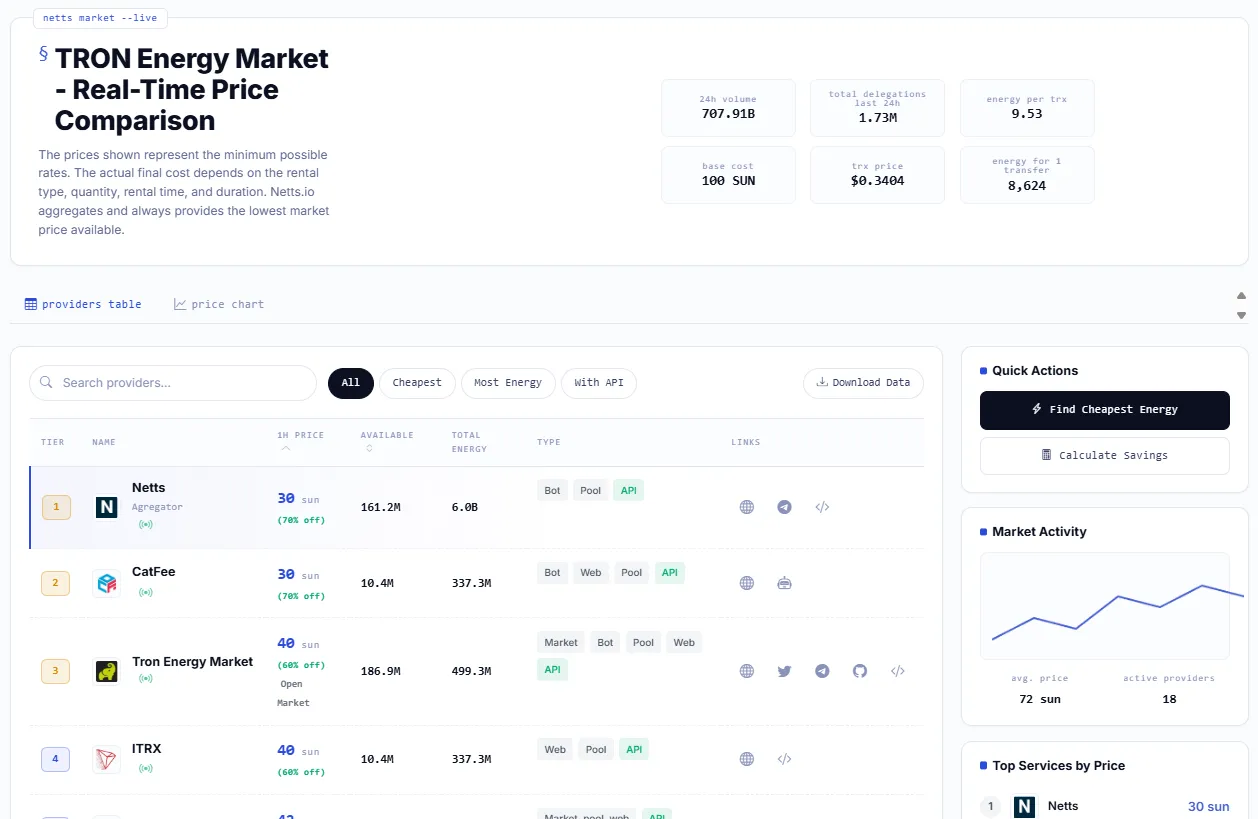
Layanan seperti Netts, yang menghimpun penyewaan energy dari penyedia terverifikasi, mencapai keandalan melalui operasi mereka yang sederhana. Mereka tidak perlu menyibukkan diri dengan token tata kelola. Mereka tidak diwajibkan memiliki peta jalan yang bisa berubah sewaktu-waktu. Mereka menyediakan energy, membebankan biaya, dan memastikan infrastruktur terus berfungsi. Ini adalah jenis layanan lugas dan praktis yang mampu bertahan melewati fase konsolidasi karena tidak berniat melakukan apa pun di luar apa yang benar-benar diperlukan.