كوابيس إعادة الهيكلة — عندما ينتقل المشروع الذي تثق به إلى أيدٍ أخرى
تنتقل مشاريع الكريبتو إلى ملكيات جديدة دون سابق إنذار، تاركة المستثمرين في فخ محكم. تعرّف على إشارات الخطر لإعادة الهيكلة قبل أن تتلاشى محفظتك الاستثمارية.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
لقد قمت بأبحاثك، وسألت الأشخاص المناسبين، وراهنت بالشكل الصحيح على مشروع واعد. ثم، فجأة وبدون مقدمات، يتلقى المالك عرضاً لا يمكنه رفضه وتنتقل ملكية المشروع من يد إلى يد. من الجيد أن تتمكن من البيع فوراً والخروج؛ والأفضل من ذلك إذا كنت تعلم بالفعل أن المشروع قد انتقل إلى أيدٍ جديدة. ومع ذلك، فالأمر ليس بهذه البساطة دائماً.
في عالم الكريبتو، نادراً ما يتم الإعلان عن انتقال الملكية على الملأ. عموماً، تبقى تحركات الكريبتو بعيدة عن أعين الجمهور خلف الكواليس—ما لم يتعمد شخص ما الاستعراض بها، كما يفعل سايلور أو Justin Sun على سبيل المثال. تتم الصفقات خلف الأبواب المغلقة ولا يصدر الإعلان إلا في وقت لاحق، هذا إن صدر أصلاً. وبحلول الوقت الذي تدرك فيه أن المشروع الذي وثقت به أصبح تحت إدارة جديدة، قد يكون مركزك الاستثماري قد تكبد خسائر بالفعل، وتكون سيولة الخروج التي كنت تعتمد عليها قد تبخرت تماماً.
في عام 2026، أوقف أكثر من مائة مشروع كريبتو عملياته، أو أعلن إفلاسه، أو اختفى ببساطة. وشهدت نهاية شهر يوليو وحده أربعة إعلانات كبرى في أسبوع واحد: BitMEX وBitMart وMovement Labs وStorj Labs. لم تكن هذه مجرد عمليات احتيال عادية؛ بل كانت مشاريع ضخ فيها المستثمرون أموالهم، ومشاريع تمتلك قواعد مستخدمين نشطة، وبدت مستقرة تماماً قبل أن تنهار فجأة. المشكلة ليست في حتمية فشل هذه المشاريع، بل تكمن في قدرتك على التنبؤ بحدوث ذلك قبل أن يصبح رأس مالك محاصراً في كيان لم يعد له وجود.
عندما يعني التحسين الدمار التام
إن إعادة الهيكلة، أو كما يفضل المسؤولون التنفيذيون تسميتها "التحسين"، ليست في الغالب سوى وسيلة لتفكيك الشركة. إنها عملية يُقصد بها أن تظل غير ملحوظة حتى يصبح الضرر غير قابل للإصلاح. وعندما تصل آثار هذه التغييرات الجذرية إلى المستثمرين أو الشركاء، يكون المسؤول التنفيذي الذي اتخذ تلك القرارات قد غادر الشركة منذ زمن طويل، مستمتعاً بالأرباح والمكافآت، بينما يتحمل الجميع العواقب المترتبة على أفعاله.
ولا يقتصر هذا الأمر على الرؤساء التنفيذيين المعينين فقط؛ فالمالك الجديد المتحمس للمشروع قد يحمل رؤية خاطئة تماماً، ويحاول إحداث تغييرات دون لفت الأنظار، تماماً كمن ينزع قطع الخشب من برج جينغا على أمل ألا ينهار البناء. في بعض الحالات، تكون النوايا حسنة؛ إذ تعتقد الإدارة الجديدة بصدق أنها تعمل على تحسين الأمور، فتقوم بإعادة تنظيم الفريق، وتعديل خارطة الطريق، وتغيير ملامح المنتج. ومع ذلك، بعد مرور ستة أشهر، يصبح المشروع مجهول المعالم تماماً، ويتلاشى المجتمع الداعم له، ويفقد الرمز المميز ثمانين بالمائة من قيمته.
تُعد صفقة استحواذ Circle على Interop Labs في ديسمبر 2025 مثالاً واضحاً على كيفية قيام التغييرات في الملكية بإعادة صياغة القواعد بالكامل. كان لدى Circle اهتمام بفريق العمل وبتقنية Axelar Network، لكنهم لم يكونوا بحاجة إلى التوكن على الإطلاق. وإذا كان من استحوذوا على المشروع لا يرغبون في التوكن، فما الذي سيحدث لأولئك الذين يحملونه حالياً؟ يتحول التوكن، الذي كان يمثل في السابق قيمة المشروع، إلى عبء ثقيل. وقد أظهرت دراسة لإطلاق التوكنات في عام 2025 أن 84.7 بالمائة منها جرى تداولها بأقل من سعر الإطلاق، وفقد نصفها أكثر من سبعين بالمائة من قيمتها. وكان من شأن عمليات الاستحواذ تسريع هذا التدهور، نظراً لغياب أي دافع لدى المالك الجديد لدعم أصل لم يكن يرغب به منذ البداية.
لا يمكن التقليل من الأثر النفسي لهذا الموقف؛ فأنت لم تضع أموالك في مشروع احتيالي، بل استثمرت في مشروع حقيقي يمتلك مطورين أكفاء، وشراكات فعلية، وتكنولوجيا قائمة على أرض الواقع. ومع ذلك، بمجرد أن يتولى شخص آخر زمام الأمور، تنهار أطروحتك الاستثمارية الأصلية بالكامل. يتم التخلي عن خارطة الطريق التي وضعت ثقتك بها، ويتفكك المجتمع الذي منح المشروع قيمته، وتتبدد المنفعة الوظيفية للتوكن التي كانت أساساً لسعره. وبما أن المالك الجديد قد اشترى حصص الملكية أو التكنولوجيا بدلاً من التوكنات، فإنه لا يشعر بأي التزام للحفاظ على ما كنت تهتم به؛ لقد أخذوا ما يريدونه وتركوكم لتواجهوا العواقب وحدكم.
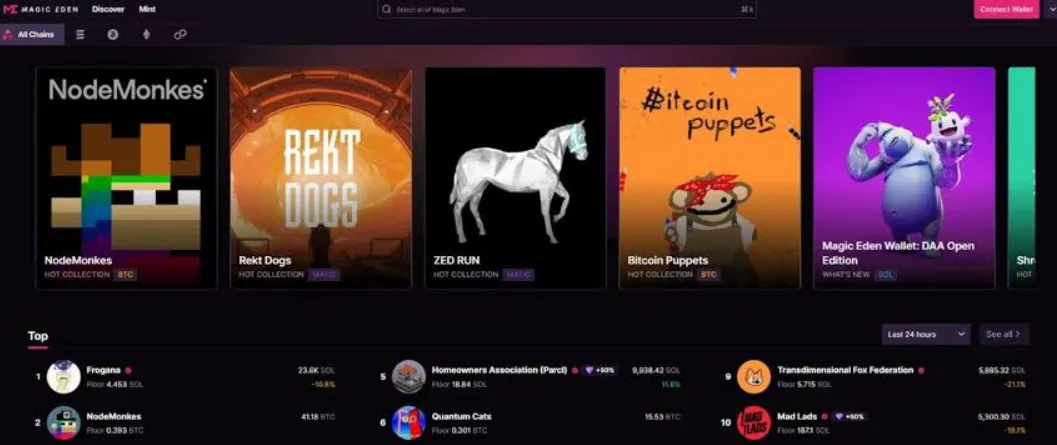
في فبراير 2026، أعلنت منصة Magic Eden عن قرارها بالتخلي عن Bitcoin Ordinals وRunes وجميع أسواق NFT القائمة على EVM. ومن أجل التركيز بدلاً من ذلك على Solana ومنتج جديد للمراهنات بالكريبتو، قامت بإغلاق محفظتها متعددة السلاسل. فإذا كانت لديك أصول مرتبطة بالبنية التحتية لـ Magic Eden على تلك الشبكات الأخرى، فقد اختفت منصتك الآن ببساطة. لم يفشل المشروع من الناحية التقنية، ولكنه غيّر مساره الجذري؛ ومن وجهة نظر المستخدمين كانت النتيجة متطابقة تماماً—لقد استثمروا في شيء لم يعد له وجود.
إن حجم الضرر الذي يمكن إلحاقه بأي منظومة يصبح حتمياً بمجرد أن تصبح مواصلة تشغيلها مستحيلة هيكلياً. فمشروع البلوكتشين ليس منظمة لامركزية مجردة وذاتية الإدارة؛ إنه عمل تجاري حقيقي ينطوي على رواتب والتزامات قانونية ونفقات بنية تحتية وتطلعات من أصحاب المصلحة. وإذا قرر الملاك الجدد خفض النفقات أو تأخير التطوير أو تغيير أولوياتهم، تبدأ الهيكلية في التداعي السريع. وبحلول الوقت الذي تصبح فيه هذه التصدعات مرئية لأولئك الموجودين خارج المشروع، تكون الأساسات قد تلاشت بالفعل.
انقسام Consensys وما يحمله من إشارات
في سبتمبر 2026، انقسمت شركة Consensys إلى شركتين منفصلتين؛ وأصبحت MetaMask شركة مستقلة موجهة للمستهلكين، مع تولي Joseph Lubin منصبي رئيس مجلس الإدارة والرئيس التنفيذي في آنٍ واحد. وفي المقابل، نُقلت خدمات البنية التحتية للبلوكتشين المخصصة للمؤسسات تحت مظلة شركة أخرى من Consensys. نظرياً، يمكن اعتبار هذا الإجراء خطوة استراتيجية؛ إذ وصفه Lubin بأنه وسيلة لضمان قيمة مستدامة وطويلة الأجل لـ MetaMask. ومع ذلك، بالنسبة لأي شخص يمتلك توكنات أو حصص ملكية مرتبطة بالهيكل الأصلي لـ Consensys، يبرز السؤال الملح: ما هو مصير مركزي الاستثماري الآن؟
إن تقسيم الشركة ليس بالضرورة أمراً سيئاً في حد ذاته، لكن مثل هذه الخطوة تثير دائماً حالة من عدم اليقين. من هو الطرف المسؤول عن الالتزامات المالية السابقة؟ وأي الكيانين سيستفيد فعلياً من النمو المستقبلي؟ لنفترض أنك استثمرت في Consensys بالنظر إلى قاعدة مستخدمي MetaMask الهائلة، لكن MetaMask أصبحت الآن كياناً مستقلاً بجدول رسملة خاص بها—فأين يضعك ذلك؟ غالباً ما تكون الإجابات غامضة، وبحلول الوقت الذي تتضح فيه، يكون السوق قد أعاد تسعير كل شيء بالفعل.
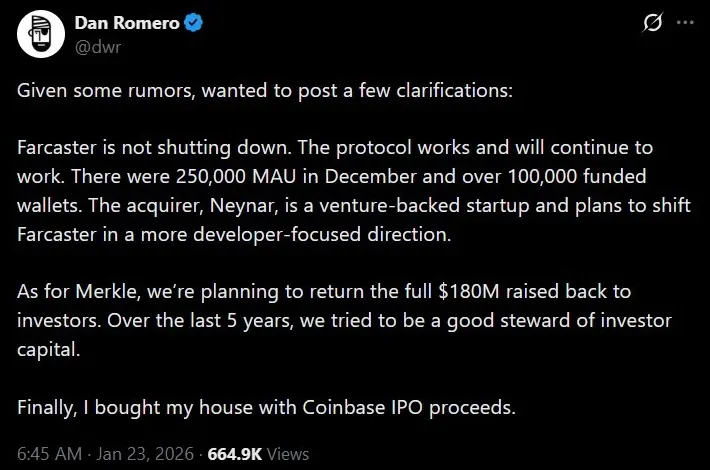
في أواخر يناير 2026، سلّمت Farcaster مسؤولية بروتوكولها وعميلها الرئيسي إلى Neynar. وكان التبرير الرسمي المقدم هو أن هذا الإجراء سيمكّن Farcaster من التركيز التام على البروتوكول بينما تتولى Neynar إدارة البنية التحتية. ولكن، نظراً لأن التغييرات في الوصاية ترقى في واقع الأمر إلى تغييرات في الملكية—حتى وإن تم تسويقها تحت مسمى الشراكات—فإن الحوافز تتبدل، والأولويات تتغير، وإذا كنت من حاملي التوكن أو تعمل على تطوير تطبيقات قائمة على ذلك البروتوكول، فأنت تعمل الآن بموجب مجموعة مختلفة تماماً من الافتراضات عما كنت عليه قبل ستة أشهر.
لقد كانت وتيرة عمليات الدمج والاستحواذ في عامي 2025 و2026 بالغة القسوة. فبلغ إجمالي الصفقات المعلنة في 2025 سبعة وثلاثين مليار دولار، وهي زيادة بمقدار 7.6 أضعاف مقارنة بأرقام 2024. وارتفع عدد المعاملات بنسبة أربعة وسبعين بالمائة. وفي عام 2026، سجل الربع الثاني وحده 7.23 مليار دولار مقارنة بـ 2.14 مليار دولار في الربع الأول. هذا لا يعد دليلاً على نمو وازدهار؛ بل هو دليل صارخ على مرحلة من الضم والتوحيد القسري. تقوم الكيانات الكبرى باقتناص المشاريع والشركات بأسعار بخسة، والمشاريع التي لم تكن لتستمر بمفردها هي ذاتها التي يجري الاستحواذ عليها وتفكيكها.
عندما تستحوذ شركة عملاقة مثل Coinbase أو Kraken على مشروع أصغر، فإن هدفها لا يتمثل في الحفاظ على ما أنجزه هذا المشروع، بل تعمد بدلاً من ذلك إلى استخلاص التكنولوجيا، واستيعاب الكفاءات والفرق البرمجية، وإغلاق أي جزء لا يتوافق مع خارطة طريقها الخاصة. بالنسبة لأولئك الذين آمنوا بذلك المشروع الصغير واحتفظوا بالتوكن الخاص به وطوّروا حلولاً متوافقة معه، لا يمثل الاستحواذ قصة نجاح أبداً؛ بل هو مخرج ربحي للمؤسسين وموت بطيء لكل من عداهم.
يتكرر هذا النمط حرفياً في كل الحالات تقريباً: عند الإعلان عن الاستحواذ، يتم تقديمه كشراكة مثمرة، أو اندماج بين أنداد، أو توافق استراتيجي واعد. لكن في الحقيقة، كان أحد الطرفين يمتلك اليد العليا بينما كان الآخر غارقاً في الديون والالتزامات. يتم إهمال توكن المشروع المستحوذ عليه تماماً، وتتباطأ وتيرة التطوير تدريجياً حتى تتوقف كلياً. يبدأ المجتمع في طرح التساؤلات التي لا تلقى رداً، وبعد ستة أشهر يُلغى المشروع بهدوء ويسقط في طي النسيان، والوحيدون الذين جنوا أرباحاً هم أولئك الذين باعوا حصصهم في اليوم ذاته الذي أُعلن فيه عن صفقة الاستحواذ.
لماذا يظل الكريبتو مجرد قطاع أعمال
يميل الكريبتو دائماً للتصرف وكأنه شيء فريد واستثنائي—يوصف بأنه لامركزي، ولا يحتاج إلى ثقة، ومحصن ضد المشكلات التي تواجه الشركات التقليدية. ومع ذلك، فكلما انتقلت ملكية مشروع إلى أيدٍ جديدة، تتكرر السيناريوهات ذاتها. سيكون للمالك الجديد دوافع مختلفة، وللمسؤول التنفيذي الجديد رؤية متباينة؛ وإذا لم تتوافق هذه الرؤية مع ما استثمرت فيه، فإن مركزك الاستثماري يتحول على الفور إلى التزام خاسر.
تكمن النقطة الجوهرية في أن تغييرات الملكية في الأعمال التقليدية تخضع للأطر التنظيمية وتُعلن على الملأ وتتطلب عادةً موافقة المساهمين. أما في قطاع الكريبتو، فيمكن للمشروع إعادة الهيكلة فجأة، أو تغيير نموذج أعماله بالكامل، أو بيعه دون المرور بأي إجراءات رسمية ملزمة. فإذا كان توكن الحوكمة الذي تحتفظ به لا يمنحك قوة تصويت فعلية، فلن يكون لك أي تأثير يذكر. وإذا كان الفريق يستحوذ على الأغلبية العظمى من التوكنات، فإن أصواتك تفتقر إلى أي وزن. وإذا تم الاستحواذ على مستوى الشركة وليس على مستوى البروتوكول، فإن حاملي التوكنات يُستبعدون تماماً من طاولة المفاوضات.
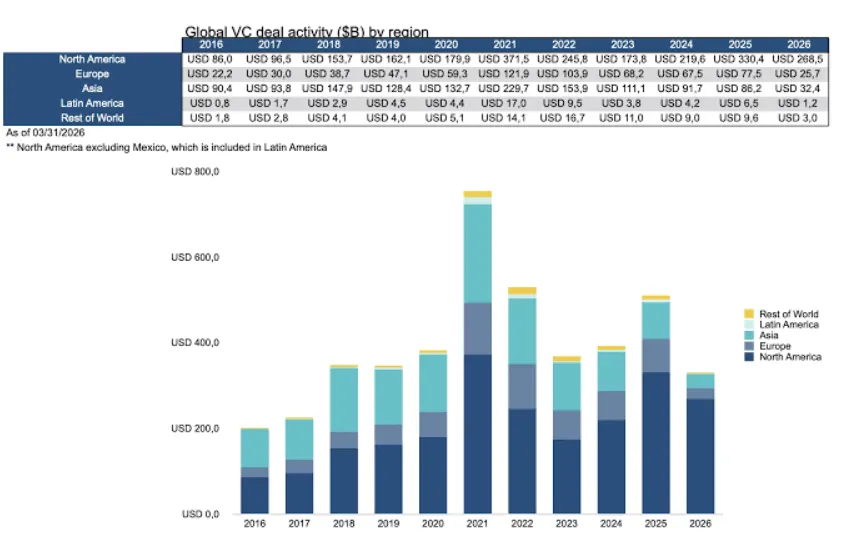
في عام 2026، شهد تمويل رأس المال الاستثماري تراجعاً حاداً؛ ففي الربع الأول تم استثمار أربعة مليارات دولار عبر 355 صفقة، وهو ما يعادل تقريباً نصف المبلغ الذي تم ضخه في الربع الرابع من عام 2025. وكانت المشاريع التي تمكنت من النجاة هي تلك التي تفرض رسوماً حقيقية بالعملات المستقرة أو النقدية، وليست تلك التي تعتمد على توزيعات التوكنات المضاربية. هذا التحول في نماذج التمويل يعني أن المشاريع الصامدة حتى الآن هي تلك القادرة على تحقيق إيرادات دون الاعتماد على التوكن الخاص بها. ويعني أيضاً أن التوكن لم يعد ضرورياً للعمل التجاري. وإذا لم يكن التوكن ضرورياً، فما الذي سيحدث له عند الاستحواذ على المشروع؟ سيُترك في الخلف ليلقى حتفه.
في النصف الأول من عام 2026 وحده، فُقد أكثر من 1.1 مليار دولار نتيجة للعديد من الثغرات والاختراقات. وكان عدد من هذه الهجمات تقنياً بحتاً، بينما كان بعضها الآخر هجمات استهدفت آليات الحوكمة. وتكبدت سبعة بروتوكولات على الأقل عبر ثلاث سلاسل خسائر إجمالية بلغت اثنين وعشرين مليون دولار جراء الاستيلاء على الحوكمة. يحدث الاستيلاء على الحوكمة عندما يجمع طرف ما عدداً كافياً من التوكنات للسيطرة على عملية التصويت، ثم يستغل تلك السيطرة لتفريغ الخزينة أو تحويل مسار الأموال؛ إنها عملية استحواذ عدائية تتم من خلال استغلال القواعد المكتوبة للبروتوكول نفسه.
لم تكن المشاريع التي استُنزفت سيئة التصميم؛ بل كانت تمتلك آليات حوكمة وحمايات تعتمد على التوقيعات المتعددة (multi-sig). ومع ذلك، فقد تأسست هذه الآليات على افتراض حسن النية المتبادل بين المشاركين. ولكن عندما يتعامل طرف ما مع الحوكمة كأداة لتنفيذ هجوم مالي مدبر بدلاً من كونها عملية مجتمعية ديمقراطية، تصبح أنظمة الحماية بلا جدوى وتتوقف عن العمل. وبمجرد إفراغ الخزينة، ينتهي المشروع تماماً، بغض النظر عن مدى متانة تكنولوجيته الأساسية.
إن ما يجعل هجمات الحوكمة خطيرة للغاية هو أنها تقع بالكامل ضمن القواعد المنصوص عليها في البروتوكول نفسه. فالمهاجم لا يخترق النظام عبر ثغرة برمجية غير مصرح بها، بل يشارك في عملية التصويت تماماً كما كان مفترضاً للنظام أن يعمل، على الرغم من أن المصممين لم يتوقعوا مثل هذه النوايا الخبيثة. يشترون التوكنات، ويدلون بأصواتهم، وينفذون المقترحات. الفارق الوحيد هو أن هدفهم لا يكمن في تحسين البروتوكول، بل في استنزاف القيمة والهروب بها. وبحلول الوقت الذي يستوعب فيه المجتمع ما يحدث، يكون التصويت قد نُفذ بالفعل، وتكون الأموال قد حُوّلت، وتستحيل استعادة ما فُقد. لقد عمل البروتوكول تماماً كما صُمم له، على الرغم من تسخيره من قِبل طرف يهدف إلى القضاء عليه.
علامات تحذيرية ينبغي لك مراقبتها
إذا كنت ترغب في حماية نفسك من الوقوع في كوابيس إعادة الهيكلة، فعليك مراقبة العلامات التي تشير إلى تغير القيادة، أو تحول الأولويات، أو استعداد المشروع لإجراء تحول مفاجئ يترك حاملي التوكنات في مهب الريح.
1. غياب القيادة أو تراجع حضورها فجأة. إذا توقف المؤسس الذي اعتاد التغريد يومياً على منصة تويتر عن الظهور تماماً، فهذه ليست مجرد إجازة راحة؛ وإذا توقف مدير التكنولوجيا التنفيذي (CTO)، الذي كان يرفع تحديثات الأكواد البرمجية أسبوعياً، عن فعل ذلك بشكل مفاجئ، فهذا دليل على أن شيئاً ما قد تغير جذرياً. إن غياب القيادة هو أول مؤشر على تدهور الأوضاع الداخلية.
2. تحديثات غامضة أو متأخرة لخارطة الطريق. تتواصل المشاريع الصحية بشفافية عبر إنجاز محطاتها الرئيسية أو تقديم أسباب واضحة لعدم تحقيقها. وإذا أصبحت التحديثات مبهمة، وبدأت المواعيد النهائية تفوت دون أدنى تفسير، وباتت خارطة الطريق تُعاد كتابتها كل ربع سنة، فهذا يعني أن الإدارة إما فقدت السيطرة أو فقدت اهتمامها بالمشروع من الأساس.
3. غموض دور التوكن بعد التحول الجذري في التوجه. إذا أعلن المشروع عن مسار جديد دون أن يوضح على الفور وبشكل قاطع الدور الذي سيلعبه التوكن في هذا الاتجاه، فيجب افتراض أنه قد تم تهميشه وإلغاء أولويته. على سبيل المثال، إذا غيروا تركيزهم من DeFi إلى قطاع الألعاب وكان التوكن مخصصاً في الأصل للتخزين (staking) في DeFi، فما هي فائدته الآن؟ إذا لم تكن الإجابة واضحة تماماً، فذلك لأنهم لم يحددوا دوره بعد أو لأن الأمر ببساطة لا يعنيهم.
4. تحول مفاجئ في النبرة المستخدمة في قنوات التواصل. إذا بدأت القنوات الرسمية تتحدث بنبرة شركات جافة، ذات طابع قانوني ومتحفظ وخالٍ من الحماس، فهذه علامة واضحة على أن كتاب هذه التحديثات ليسوا هم الأشخاص الذين شاركوا في تأسيس المشروع في بداياته. تلجأ الشركات إلى الاستعانة بمستشارين خارجيين لإدارة التواصل فقط عندما يكون الفريق الأصلي قد غادر أو جرى تهميشه.
5. استقالات مفاجئة وغير مفسرة لأعضاء الفريق. من الطبيعي أن يغادر موظف ما بين الحين والآخر، ولكن عندما يرحل ثلاثة أعضاء بارزين خلال شهر واحد، فهذا يعد نزوحاً جماعياً مقلقاً. وإذا استقال العديد من المساهمين الرئيسيين دون تقديم مبررات، أو إذا صُوّرت مغادرتهم على أنها قرارات متبادلة رغم أنها لم تكن كذلك بوضوح، فهذا يعكس بيئة داخلية غير قابلة للاستمرار؛ فالناس لا يتركون المشاريع الناجحة في خضم الأسواق الصاعدة.
6. استنزاف الخزينة دون تحقيق أي نمو ملموس في الإيرادات. راقب المحافظ المفتوحة على البلوكتشين؛ فإذا كان المشروع يستنزف خزينته بمعدل أسرع من توليده للإيرادات في ظل غياب أي خطة واضحة لعلاج هذا الخلل، فهو يتجه حتماً نحو الإفلاس. وعندما يقترب مدرج السيولة من النفاد، تلجأ المشاريع إلى الاندماجات وتغيير التوجهات؛ وإذا لاحظت تقلص هذا المدرج، فابدأ بالتخطيط للخروج قبل صدور الإعلانات الرسمية.
عندما يتضح أن كل ما وثقت به كان مؤقتاً فحسب
شكّلت موجة التصفيات وإعادة الهيكلة لعام 2026 ضربة قاسية لكل من اعتقد أن البقاء طويل الأجل يمكن ضمانه بمجرد امتلاك التمويل الضخم، والزخم الإعلامي الواسع، والانطلاقة القوية. لم يكن الأمر كذلك على الإطلاق؛ ففي حين لم تكن جميع المشاريع المنهارة مجرد عمليات احتيال، إلا أن العديد منها كانت محاولات صادقة نفد منها الوقت أو المال أو القيادة. وبالمثل، لم تكن جميع المشاريع التي جرى الاستحواذ عليها فاشلة، إذ طوّر الكثير منها تقنيات حقيقية رغبت بها أطراف أخرى؛ ولكن بالنسبة لحاملي التوكنات والمستخدمين وأولئك الذين بنوا أعمالاً كاملة اعتماداً على تلك المنصات، كانت النتيجة واحدة: لقد اختفى الشيء الذي وثقوا به بالكامل.
الهدف ليس الهروب من عالم الكريبتو وتجنبه، بل النظر إليه كبيئة أعمال تجارية حقيقية يمكن أن تحدث فيها تغيرات الملكية وإخفاقات الإدارة وتحولات الحوافز بشكل مفاجئ. المشاريع التي تعتمد عليها اليوم قد تصبح مختلفة كلياً بعد ستة أشهر؛ والتوكنات التي تحملها في محفظتك قد تفقد كل قيمتها في أعقاب صفقة استحواذ؛ وخارطة الطريق التي استثمرت بناءً عليها قد يعدلها شخص لا يكترث إطلاقاً بما ظننت أنك تشتريه.
لا يمكنك التخلص من هذه المخاطر تماماً، لكن يمكنك مراقبة العلامات التحذيرية عن كثب. يمكنك تنويع استثماراتك، والتخارج بمجرد ظهور مؤشرات الخطر، والتوقف عن توهم أن اللامركزية تعني حصانة المشروع ضد القوى ذاتها التي تدمر الشركات التقليدية. الكريبتو لا يعيش في كوكب منفصل؛ إنه يظل مجرد قطاع أعمال. وفي عالم الأعمال، عندما تنتقل ملكية مشروع ما، يخرج طرف رابحاً وآخر خاسراً؛ فاحرص ألا تكون أنت الطرف الذي يُترك وحيداً وبحوزته توكن لا قيمة له.
ولا يعني هذا بالضرورة أن كل قطاعات الكريبتو تشهد كوابيس إعادة هيكلة كامنة؛ فبعض عناصر البنية التحتية تحافظ على استقرار تام لأنها بلغت مرحلة النضج التشغيلي، ولأنها تلبي حاجة حقيقية لا تختفي مع تقلب المعنويات، ولأنها ببساطة لا تحاول أن تكون أي شيء آخر غير ما هي عليه بالفعل.
في شبكة TRON، هناك حاجة مستمرة لا تنقطع لمبادلة TRON Energy أو دفع رسوم TRON gas من أجل إتمام المعاملات باستخدام USDT. والدافع وراء شرائك لـ TRON Energy ليس المضاربة على خارطة طريق المشروع المستقبلية، بل دفع تكلفة مورد تحتاجه على الفور لمعاملاتك الحالية. إن سوق USDT gas على TRON يتميز بكونه فعالاً وعالي السيولة وقابلاً للتنبؤ، نظراً لعدم ارتباطه بتوكن مضاربي يمكن تهميشه إذا قرر المشروع تغيير وجهته.
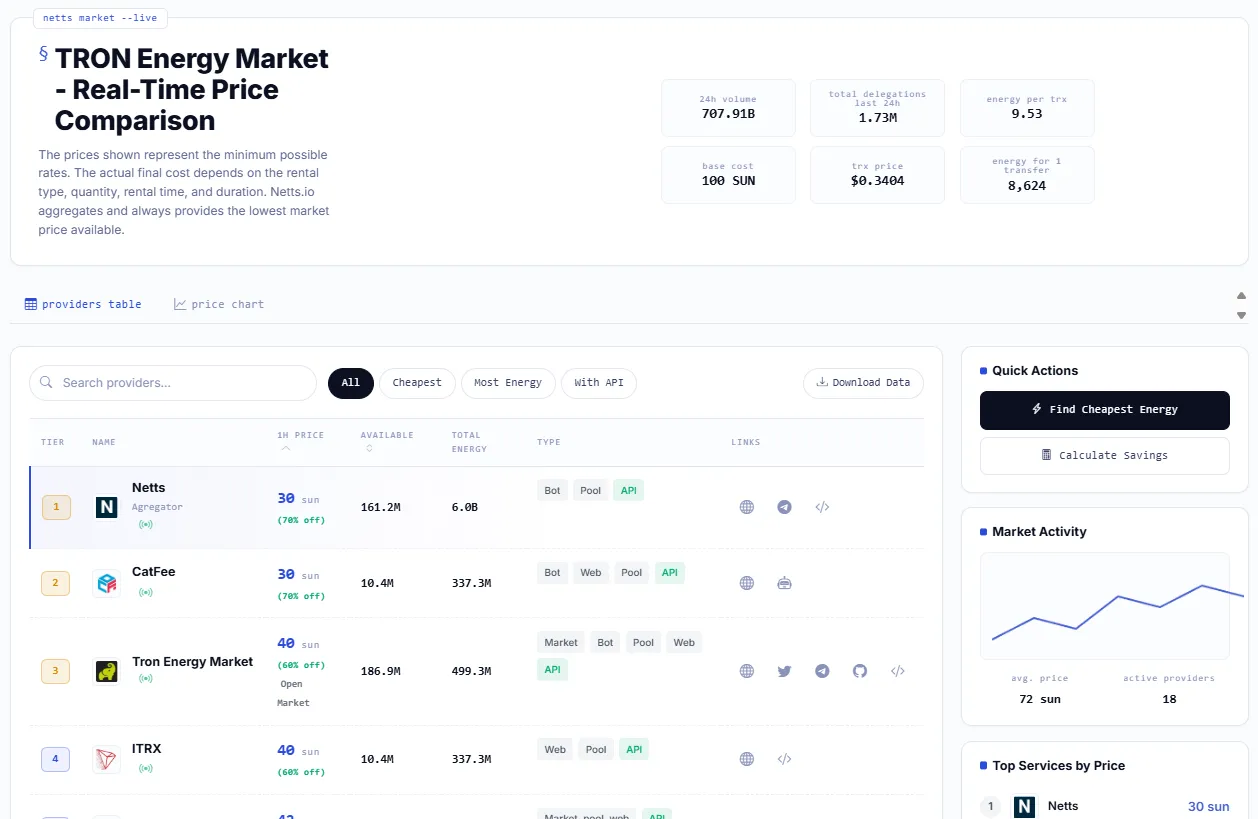
إن منصات مثل Netts، التي تجمع خدمات تأجير الطاقة من مزودين موثوقين، تكتسب موثوقيتها واستقرارها من خلال بساطة نموذجها التشغيلي؛ فهي لا تثقل كاهلها بتوكن حوكمة، وليست ملزمة باتباع خارطة طريق متقلبة قد تتغير فجأة. إنها تقدم Energy، وتتقاضى رسوماً محددة، وتضمن استمرارية البنية التحتية وكفاءتها. هذا هو النموذج العملي والواضح القادر على الصمود بنجاح خلال مراحل التوحيد والاندماج، لأنه لا يسعى لتقديم ما يجاوز حدود الحاجة الفعلية.