पुनर्गठन का दुःस्वप्न — जब आपका भरोसेमंद प्रोजेक्ट किसी और के हाथों में चला जाता है
क्रिप्टो प्रोजेक्ट बिना किसी चेतावनी के बदल जाते हैं, जिससे निवेशक फंस जाते हैं। अपना पोर्टफोलियो गायब होने से पहले पुनर्गठन के रेड फ्लैग्स पहचानें।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
आपने अपना शोध पूरा किया, सही लोगों से सलाह ली और एक आशाजनक प्रोजेक्ट पर सही दांव लगाया। फिर अचानक मालिक को एक ऐसा प्रस्ताव मिलता है जिसे वह ठुकरा नहीं सकता, और प्रोजेक्ट रातों-रात किसी और के हाथों में चला जाता है। अगर आप इसे तुरंत बेचकर बाहर निकल सकते हैं, तो यह संतोषजनक है; और भी बेहतर तब होता है जब आपको वास्तव में पता हो कि प्रोजेक्ट के मालिक बदल चुके हैं। फिर भी, यह हमेशा इतना सीधा नहीं होता।
क्रिप्टो में, स्वामित्व में बदलाव को सार्वजनिक नहीं किया जाता है। आम तौर पर कहें तो, क्रिप्टो पर्दे के पीछे आम जनता की नज़र से दूर रहता है—जब तक कि कोई जानबूझकर इसका दिखावा न करे, उदाहरण के लिए सैलर या जस्टिन सन। यह सौदा बंद कमरों में होता है और घोषणा केवल बाद में होती है, यदि बिल्कुल भी हो। जब तक आपको एहसास होता है कि आपका भरोसेमंद प्रोजेक्ट नए प्रबंधन के अधीन आ चुका है, तब तक आपकी पोजीशन पहले से ही नुकसान में हो सकती है और जिस एग्जिट लिक्विडिटी पर आप भरोसा कर रहे थे, वह गायब हो चुकी हो सकती है।
2026 में सौ से अधिक क्रिप्टो प्रोजेक्ट्स ने परिचालन बंद कर दिया, दिवालिया हो गए या गायब हो गए। जुलाई के अंत में एक ही सप्ताह में चार प्रमुख घोषणाएं हुईं: BitMEX, BitMart, Movement Labs और Storj Labs। वे कोई सामान्य घोटाले नहीं थे। वे ऐसे प्रोजेक्ट थे जिनमें लोगों ने पैसा लगाया था, जिनके पास उपयोगकर्ता आधार था, और जो बिखरने से पहले स्थिर दिखाई देते थे। मुद्दा यह नहीं है कि ऐसे प्रोजेक्ट विफल होते हैं या नहीं। मुद्दा यह है कि क्या आप अपने पूंजी के किसी ऐसे प्रोजेक्ट में फंसने से पहले यह भांप सकते हैं जो अब अस्तित्व में ही नहीं है।
जब ऑप्टिमाइजेशन का मतलब विनाश होता है
पुनर्गठन, या जैसा कि अधिकारी इसे कहना पसंद करते हैं, ऑप्टिमाइजेशन, केवल कंपनी को छिन्न-भिन्न करने का एक तरीका है। यह एक ऐसी प्रक्रिया है जिसे तब तक किसी की नज़र में न आने देने के लिए डिज़ाइन किया गया है जब तक कि नुकसान अपरिवर्तनीय न हो जाए। जब इन आमूल-चूल परिवर्तनों का प्रभाव निवेशकों या भागीदारों तक पहुँचता है, तो वे निर्णय लेने वाले अधिकारी बहुत पहले ही कंपनी छोड़ चुके होते हैं, मुनाफे और बोनस का आनंद ले रहे होते हैं, जबकि उनके कार्यों के परिणाम बाकी सभी को भुगतने पड़ते हैं।
ऐसा केवल काम पर रखे गए सीईओ ही नहीं करते। एक नया मालिक जो प्रोजेक्ट के प्रति उत्साही है, उसका दृष्टिकोण पूरी तरह से गलत हो सकता है और वह बिना किसी के ध्यान दिए बदलाव करने का प्रयास कर सकता है, जैसे जेन्गा टॉवर से इस उम्मीद में ईंटें निकालना कि कुछ भी गिरे नहीं। कुछ मामलों में परिवर्तन अच्छे इरादों से किए जाते हैं। नए प्रबंधन को वास्तव में लगता है कि वे चीजों को बेहतर बना रहे हैं और इसलिए वे टीम का पुनर्गठन करते हैं, रोडमैप बदलते हैं और उत्पाद में बदलाव करते हैं। फिर भी छह महीने बाद प्रोजेक्ट पूरी तरह से पहचान से परे हो जाता है, समुदाय जा चुका होता है, और टोकन अपना अस्सी प्रतिशत मूल्य खो चुका होता है।
यह तथ्य कि सर्किल ने दिसंबर 2025 में Interop Labs का अधिग्रहण किया, केवल एक स्पष्ट उदाहरण है कि स्वामित्व में बदलाव किस प्रकार नियमों को फिर से लिखने का कारण बनता है। सर्किल की रुचि Axelar Network की टीम और तकनीक में थी, लेकिन उन्हें टोकन नहीं चाहिए था। यदि जिन लोगों ने किसी प्रोजेक्ट का अधिग्रहण किया है वे अब टोकन नहीं चाहते हैं, तो उन लोगों का क्या होगा जो वर्तमान में इसे धारण करते हैं? टोकन, जो पहले प्रोजेक्ट के मूल्य का प्रतिनिधित्व करता था, तब एक बोझ बन जाता है। 2025 में टोकन लॉन्च के एक अध्ययन से पता चला कि 84.7 प्रतिशत अपने शुरुआती मूल्य से नीचे कारोबार कर रहे थे, जिनमें से आधे ने अपने मूल्य का सत्तर प्रतिशत से अधिक खो दिया। अधिग्रहणों का प्रभाव इस गिरावट को तेज करना था क्योंकि नए मालिक के पास ऐसी किसी चीज़ का समर्थन करने की कोई प्रेरणा नहीं थी जिसे वे शुरू में नहीं चाहते थे।
इस स्थिति के मनोवैज्ञानिक प्रभाव को कम करके नहीं आंका जा सकता। आपने अपना पैसा किसी घोटाले में नहीं लगाया था; आपने वास्तविक डेवलपर्स, वास्तविक साझेदारी और वास्तविक तकनीक वाले एक वास्तविक प्रोजेक्ट में निवेश किया था। हालाँकि, जैसे ही कोई अन्य नियंत्रण लेता है, आपका मूल निवेश विश्वास समाप्त हो जाता है। जिस रोडमैप पर आपने भरोसा किया था, उसे छोड़ दिया जाता है। जिस समुदाय ने प्रोजेक्ट को मूल्य दिया था, वह बिखर जाता है। टोकन की जो उपयोगिता कीमत का कारण थी, वह भी गायब हो जाती है। और चूंकि नए मालिक ने टोकन के बजाय इक्विटी या तकनीक खरीदी थी, इसलिए उनके पास उस चीज़ को बनाए रखने का कोई दायित्व नहीं है जिसकी आपको परवाह थी। उन्होंने वह ले लिया जो वे चाहते थे और अब परिणाम पूरी तरह से आपके अपने हैं।
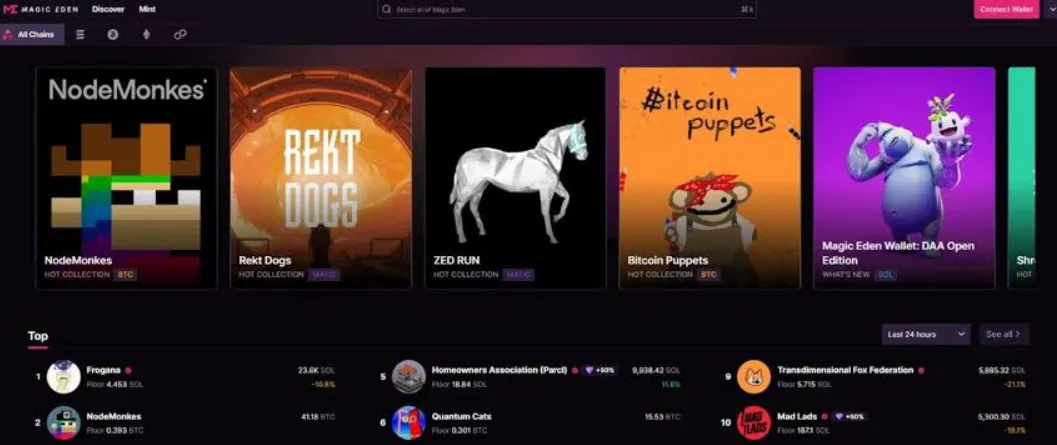
फरवरी 2026 में Magic Eden ने Bitcoin Ordinals, Runes और सभी EVM NFT बाज़ारों को छोड़ने के अपने निर्णय की घोषणा की। इसके बजाय Solana और एक नए क्रिप्टो जुआ उत्पाद पर ध्यान केंद्रित करने के लिए, उसने अपने मल्टी-चेन वॉलेट को बंद कर दिया। यदि आपके पास उन अन्य चेनों पर Magic Eden के इंफ्रास्ट्रक्चर से जुड़ी संपत्ति थी, तो आपका प्लेटफ़ॉर्म अब जा चुका है। प्रोजेक्ट विफल नहीं हुआ; इसने अपनी दिशा बदल दी। लेकिन उपयोगकर्ताओं के दृष्टिकोण से, परिणाम वही था—उन्होंने ऐसी चीज़ में निवेश किया था जो अब मौजूद नहीं है।
एक बार जब किसी चीज़ को जारी रखना संरचनात्मक रूप से असंभव हो जाता है, तो उस पर होने वाले नुकसान की सीमा तय हो जाती है। एक ब्लॉकचेन प्रोजेक्ट कोई अमूर्त, स्व-संचालित विकेंद्रीकृत संगठन नहीं है। यह एक व्यवसाय है, जिसमें पेरोल, कानूनी जिम्मेदारियां, इंफ्रास्ट्रक्चर खर्च और इसके हितधारकों की अपेक्षाएं जैसी चीजें शामिल हैं। यदि नए मालिक लागत कम करने, विकास में देरी करने, या अपना ध्यान बदलने का निर्णय लेते हैं, तो संरचना विफल होने लगती है। और जब तक ये खामियां प्रोजेक्ट के बाहर के लोगों को दिखाई देती हैं, तब तक नींव पहले ही खो चुकी होती है।
कंसेंसिस का विभाजन और यह क्या संकेत देता है
सितंबर 2026 में Consensys ने खुद को दो अलग-अलग कंपनियों में विभाजित कर लिया। MetaMask तब उपभोक्ताओं के लिए लक्षित एक स्वतंत्र व्यवसाय बन गया, जिसमें जोसेफ लुबिन अध्यक्ष और सीईओ दोनों के रूप में कार्यरत थे। दूसरी ओर, संस्थागत ब्लॉकचेन इंफ्रास्ट्रक्चर सेवाओं को एक अलग Consensys कंपनी के तहत रखा गया था। सैद्धांतिक रूप से इसे एक रणनीतिक कार्रवाई के रूप में देखा जा सकता है; लुबिन ने इसे MetaMask के लिए स्थायी, दीर्घकालिक मूल्य सुरक्षित करने के तरीके के रूप में संदर्भित किया। हालाँकि, किसी भी ऐसे व्यक्ति के लिए जिसने मूल Consensys संरचना से जुड़े टोकन या इक्विटी को रखा था, यह सवाल उठता है कि अब मेरी पोजीशन का क्या हुआ?
किसी कंपनी को विभाजित करना अनिवार्य रूप से कोई बुरी बात नहीं है, लेकिन ऐसा कदम अनिश्चितता पैदा करता है। देनदारियों के लिए कौन ज़िम्मेदार है? विकास से किस संस्था को लाभ होगा? मान लीजिए कि आपने MetaMask के उपयोगकर्ता आधार के कारण Consensys में निवेश किया था, लेकिन MetaMask तब से अपनी कैप टेबल के साथ अपनी खुद की कंपनी बन गई है—तो यह आपको कहाँ छोड़ती है? उत्तर अक्सर स्पष्ट नहीं होते हैं, और जब तक वे स्पष्ट होते हैं, बाज़ार पहले ही सभी कीमतों को समायोजित कर चुका होता है।
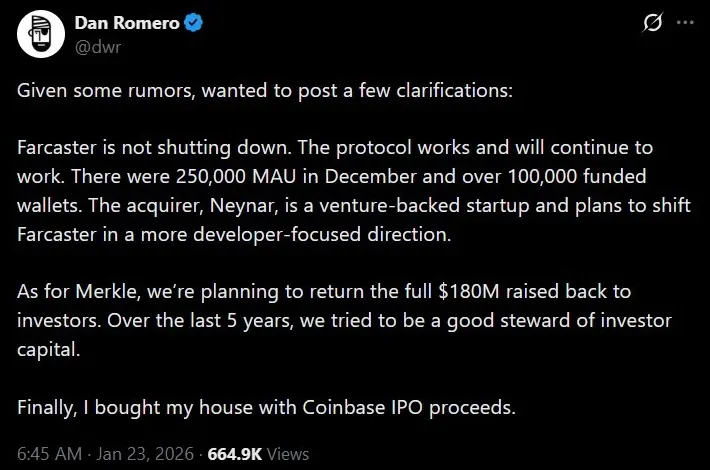
जनवरी 2026 के अंत में Farcaster ने अपने प्रोटोकॉल और अपने मुख्य क्लाइंट की ज़िम्मेदारी Neynar को सौंप दी। दिया गया आधिकारिक कारण यह था कि इससे Farcaster को प्रोटोकॉल पर ध्यान केंद्रित करने में मदद मिलेगी जबकि Neynar इंफ्रास्ट्रक्चर की देखभाल करेगा। हालाँकि, चूंकि प्रबंधन में बदलाव स्वामित्व में बदलाव के बराबर होते हैं, भले ही उन्हें साझेदारी के रूप में प्रस्तुत किया जाए, प्रोत्साहन बदल जाते हैं, प्राथमिकताएं बदल जाती हैं, और यदि आप उस प्रोटोकॉल पर टोकन रखते हैं या एप्लिकेशन विकसित कर रहे हैं तो अब आप छह महीने पहले की तुलना में अलग मान्यताओं के तहत काम कर रहे हैं।
2025 और 2026 में विलय और अधिग्रहण (M&A) की गतिविधि कठोर थी। 2025 में सार्वजनिक किए गए M&A प्रतिफल की राशि सैंतीस बिलियन डॉलर थी, जो 2024 के आंकड़ों से 7.6 गुना अधिक है। लेन-देन की संख्या में चौहत्तर प्रतिशत की वृद्धि हुई। 2026 में, दूसरी तिमाही का आंकड़ा $7.23 बिलियन था, जबकि पहली तिमाही में यह $2.14 बिलियन था। यह विकास का उदाहरण नहीं है। यह समेकन का उदाहरण है। प्रमुख कंपनियाँ हर प्रकार के व्यवसायों को कौड़ियों के भाव खरीद रही हैं, और जो कंपनियाँ अपने दम पर जीवित नहीं रह सकती थीं, वही अधिग्रहित की जा रही हैं।
जब कॉइनबेस या क्रैकेन जैसी कंपनी किसी छोटे प्रोजेक्ट का अधिग्रहण करती है, तो उसका उद्देश्य यह नहीं होता कि वह छोटे प्रोजेक्ट द्वारा हासिल की गई उपलब्धियों को सुरक्षित रखे। इसके बजाय, यह तकनीक को निकालती है, टीम को समाहित करती है, और किसी भी ऐसे घटक को बंद कर देती है जो उसके अपने रोडमैप के अनुरूप नहीं होता है। उन लोगों के लिए जिन्होंने छोटे प्रोजेक्ट पर विश्वास किया था, जिनके पास इसका टोकन था और जिन्होंने इसके साथ एकीकरण विकसित किया था, यह अधिग्रहण किसी सफलता का प्रतिनिधित्व नहीं करता है। यह संस्थापकों के लिए एक एग्जिट है और बाकी सभी के लिए एक धीमी मौत है।
यह पैटर्न सभी मामलों में सच बैठता है। अधिग्रहण की घोषणा करते समय इसे एक साझेदारी के रूप में प्रस्तुत किया जाता है, जिसे बराबर वालों के विलय या रणनीतिक संरेखण के रूप में वर्णित किया जाता है। वास्तव में, एक पक्ष फायदे में था जबकि दूसरे के पास चुकाने के लिए कर्ज था। जिस प्रोजेक्ट का अधिग्रहण किया जा रहा है उसके टोकन को भुला दिया जाता है। विकास धीरे-धीरे धीमा हो जाता है और फिर रुक जाता है। समुदाय ऐसे प्रश्न उठाता है जिनका कभी उत्तर नहीं दिया जाता। छह महीने बाद प्रोजेक्ट को चुपचाप हटा दिया जाता है और अंत में केवल वे लोग पैसा कमाते हैं जिन्होंने अधिग्रहण की घोषणा के दिन अपने शेयर बेचे थे।
क्रिप्टो अभी भी सिर्फ एक व्यवसाय क्यों है
क्रिप्टो हमेशा ऐसा व्यवहार करने की प्रवृत्ति रखता है जैसे कि यह अलग हो—विकेंद्रीकृत, विश्वास-मुक्त (trustless), और पारंपरिक कंपनियों को प्रभावित करने वाली समस्याओं से प्रतिरक्षित। हालाँकि, जब भी कोई प्रोजेक्ट किसी अन्य के हाथों में जाता है, तो वही स्थितियाँ उत्पन्न होती हैं। नए मालिक के प्रोत्साहन अलग होंगे और नए कार्यकारी का दृष्टिकोण अलग होगा; और यदि वह दृष्टिकोण आपके निवेश से मेल नहीं खाता है, तो आपकी पोजीशन एक देनदारी बन जाती है।
मुद्दा यह है कि पारंपरिक व्यवसाय में स्वामित्व परिवर्तन नियमों के अधीन होते हैं, सार्वजनिक किए जाते हैं, और आमतौर पर शेयरधारकों की मंजूरी की आवश्यकता होती है। क्रिप्टो के मामले में, कोई प्रोजेक्ट बिना किसी औपचारिक प्रक्रिया से गुजरे अचानक पुनर्गठित हो सकता है, अपने बिजनेस मॉडल को पूरी तरह से बदल सकता है, या अधिग्रहित किया जा सकता है। यदि आपके पास मौजूद गवर्नेंस टोकन में कोई वास्तविक वोटिंग शक्ति नहीं है, तो आपका कोई प्रभाव नहीं है। यदि टीम के पास अधिकांश टोकन हैं, तो आपके वोटों का कोई महत्व नहीं है। और यदि अधिग्रहण प्रोटोकॉल स्तर के बजाय कंपनी स्तर पर होता है, तो टोकन धारकों को चर्चा में शामिल नहीं किया जाता है।
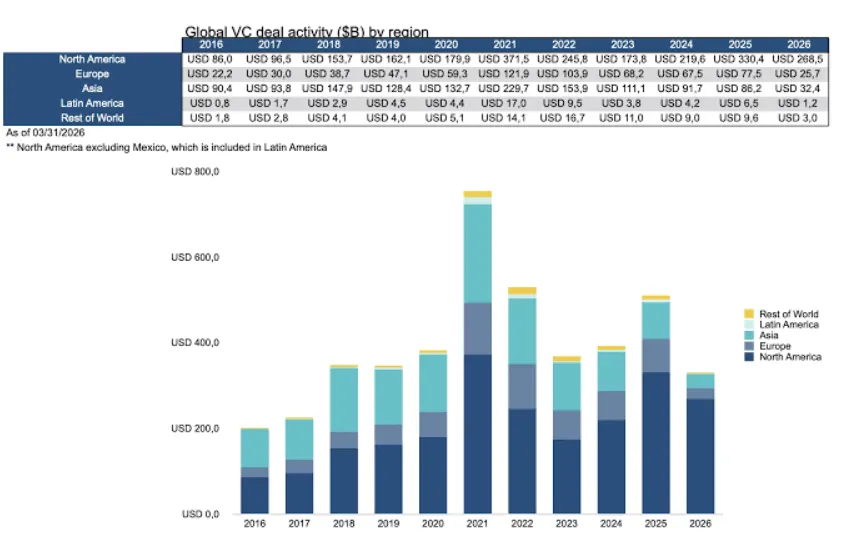
2026 में वेंचर कैपिटल फंडिंग में काफी गिरावट आई। पहली तिमाही में 355 सौदों में चार बिलियन डॉलर लगाए गए, जो 2025 की चौथी तिमाही में निवेश की गई राशि का लगभग आधा था। जो प्रोजेक्ट जीवित रहने में कामयाब रहे वे वे थे जो स्टेबलकॉइन्स या नकद में वास्तविक शुल्क ले रहे थे, न कि वे जो सट्टा टोकन वितरण पर निर्भर थे। फंडिंग मॉडल में इस बदलाव का तात्पर्य है कि जो प्रोजेक्ट अभी भी टिके हुए हैं वे वे हैं जो अपने टोकन के बिना राजस्व उत्पन्न कर सकते हैं। इसका यह भी अर्थ है कि टोकन अब व्यवसाय के लिए आवश्यक नहीं है। और यदि टोकन आवश्यक नहीं है, तो प्रोजेक्ट अधिग्रहित होने पर क्या होगा? इसे पीछे छोड़ दिया जाएगा।
केवल 2026 की पहली छमाही में विभिन्न कारनामों (exploits) के परिणामस्वरूप $1.1 बिलियन से अधिक का नुकसान हुआ। इनमें से कई कारनामे तकनीकी प्रकृति के थे और अन्य गवर्नेंस हमले थे। तीन चेनों पर कम से कम सात प्रोटोकॉल को गवर्नेंस टेकओवर के कारण कुल बाईस मिलियन डॉलर का नुकसान हुआ। एक गवर्नेंस टेकओवर तब होता है जब कोई व्यक्ति वोट को नियंत्रित करने में सक्षम होने के लिए पर्याप्त टोकन प्राप्त करता है और फिर उस नियंत्रण का उपयोग ट्रेजरी को खाली करने या धन को मोड़ने के लिए करता है। यह प्रोटोकॉल के अपने नियमों के माध्यम से शत्रुतापूर्ण तरीके से किया गया एक अधिग्रहण है।
जिन प्रोजेक्ट्स का धन निकाला गया वे खराब तरीके से डिज़ाइन नहीं किए गए थे; उनके पास गवर्नेंस तंत्र और मल्टी-सिग सुरक्षा भी थी। हालाँकि, ये तंत्र प्रतिभागियों के अच्छे विश्वास की धारणा पर आधारित थे। जब कोई व्यक्ति शासन को सामुदायिक प्रक्रिया के बजाय वित्तीय हमला करने के साधन के रूप में मानता है, तो सुरक्षा काम करना बंद कर देती है। और ट्रेजरी खाली होने के बाद, प्रोजेक्ट खत्म हो जाता है, चाहे तकनीक कितनी भी मजबूत क्यों न रही हो।
गवर्नेंस हमलों को इतना खतरनाक क्या बनाता है कि वे पूरी तरह से प्रोटोकॉल के अपने नियमों के भीतर होते हैं। हमलावर कहीं सेंध नहीं लगा रहा है; बल्कि, वे ठीक उसी तरह शासन प्रक्रिया में भाग ले रहे हैं जैसे सिस्टम को काम करने के लिए बनाया गया था, भले ही डिजाइनरों ने कभी ऐसी मंशा की कल्पना न की हो। वे टोकन खरीदते हैं, अपने वोट डालते हैं और प्रस्तावों को लागू करते हैं। एकमात्र अंतर यह है कि उनका उद्देश्य प्रोटोकॉल में सुधार करना नहीं है; यह मूल्य निकालना और फिर गायब हो जाना है। जब तक समुदाय को यह एहसास होता है कि क्या हो रहा है, तब तक मतदान हो चुका होगा, पैसा स्थानांतरित हो चुका होगा, और कार्रवाई को वापस लाने का कोई तरीका नहीं होगा। प्रोटोकॉल ने बिल्कुल उसी तरह काम किया है जैसा कि इसका उद्देश्य था, भले ही इसका उपयोग किसी ऐसे व्यक्ति द्वारा किया गया हो जो इसे नष्ट करना चाहता था।
रेड फ्लैग्स जिन पर आपको नजर रखनी चाहिए
यदि आप खुद को किसी पुनर्गठन के दुःस्वप्न में फंसने से बचाना चाहते हैं, तो आपको उन संकेतों पर ध्यान देना चाहिए जो बताते हैं कि प्रबंधन बदल रहा है, प्राथमिकताएं बदल रही हैं, या प्रोजेक्ट एक ऐसा मोड़ लेने की तैयारी कर रहा है जो टोकन धारकों को पीछे छोड़ देगा।
1. नेतृत्व की अनुपस्थिति या अचानक कमी। यदि संस्थापक जो हर दिन ट्विटर पर पोस्ट करता था, अचानक शांत हो जाता है, तो यह केवल एक छुट्टी नहीं है। यदि सीटीओ जो हर हफ्ते कोड कमिट कर रहा था, अचानक ऐसा करना बंद कर देता है, तो इसका मतलब है कि कुछ बदल गया है। नेतृत्व की कमी पहला संकेत है कि आंतरिक स्थिति बिगड़ रही है।
2. रोडमैप में अस्पष्ट या विलंबित अपडेट। स्वस्थ प्रोजेक्ट या तो अपने मील के पत्थर तक पहुँचकर या ऐसा न करने का कारण बताकर स्पष्ट रूप से संवाद करते हैं। यदि अपडेट अस्पष्ट हो जाते हैं, यदि बिना किसी स्पष्टीकरण के समय सीमा छूटने लगती है, और यदि हर तिमाही में रोडमैप फिर से लिखा जाता है, तो इसका मतलब है कि प्रबंधन ने या तो नियंत्रण खो दिया है या रुचि खो दी है।
3. किसी बदलाव (pivot) के बाद टोकन का उद्देश्य अस्पष्ट होना। यदि प्रोजेक्ट किसी नई दिशा की घोषणा करता है लेकिन तुरंत यह स्पष्ट नहीं करता है कि उस नई दिशा में टोकन क्या भूमिका निभाएगा, तो यह माना जाना चाहिए कि टोकन को अप्राथमिक किया जा रहा है। उदाहरण के लिए, यदि वे अपना ध्यान DeFi से गेमिंग पर केंद्रित करते हैं और टोकन मूल रूप से DeFi में स्टेकिंग के लिए था, तो अब यह किस लिए है? यदि उत्तर स्पष्ट नहीं है, तो ऐसा इसलिए है क्योंकि उन्होंने यह तय नहीं किया है कि यह क्या होना चाहिए या क्योंकि उन्हें परवाह नहीं है।
4. संचार के तरीके में अचानक बदलाव आना। यदि आधिकारिक चैनल अधिक व्यावसायिक, अधिक कानूनी और अधिक अलग-थलग लगने लगते हैं, तो यह एक संकेत है कि जो लोग अब अपडेट लिख रहे हैं वे अब वे व्यक्ति नहीं हैं जो प्रोजेक्ट की स्थापना में शामिल थे। एक कंपनी अपने संचार को संभालने के लिए सलाहकारों को लाती है क्योंकि मूल टीम या तो चली गई है या उसे अलग कर दिया गया है।
5. टीम के सदस्यों का बिना किसी स्पष्टीकरण के चले जाना। एक व्यक्ति का जाना सामान्य है। लेकिन जब एक महीने में तीन लोग चले जाते हैं तो यह पलायन के बराबर होता है। यदि कई प्रमुख योगदानकर्ता बिना किसी स्पष्टीकरण के छोड़ देते हैं, या यदि उनके इस्तीफे को आपसी निर्णय के रूप में प्रस्तुत किया जाता है, भले ही वे स्पष्ट रूप से नहीं थे, तो आंतरिक वातावरण अव्यावहारिक हो गया है। बुल मार्केट के दौरान लोग अच्छे प्रोजेक्ट्स को नहीं छोड़ते हैं।
6. राजस्व में किसी भी वृद्धि के बिना ट्रेजरी का खाली होना। ऑन-चेन वॉलेट को देखें। यदि प्रोजेक्ट राजस्व अर्जित करने की तुलना में अपनी ट्रेजरी को तेजी से समाप्त कर रहा है और इस स्थिति को बदलने की कोई स्पष्ट योजना नहीं है, तो यह दिवालियापन की ओर बढ़ रहा है। जब प्रोजेक्ट्स का रनवे समाप्त हो जाता है तो वे अधिग्रहण करते हैं और दिशा बदलते हैं। यदि आप रनवे को छोटा होते हुए देखते हैं, तो घोषणा होने से पहले ही अपने बाहर निकलने की योजना बनाना शुरू कर दें।
जब आपकी हर भरोसेमंद चीज़ अस्थायी साबित होती है
2026 की उथल-पुथल उन सभी लोगों के लिए एक गंभीर झटका साबित हुई जिन्होंने सोचा था कि फंडिंग, बहुत अधिक हाइप और एक मजबूत प्रारंभिक लॉन्च से दीर्घकालिक अस्तित्व की गारंटी दी जा सकती है। ऐसा नहीं था। हालांकि जो प्रोजेक्ट ढह गए वे सभी घोटाले नहीं थे, उनमें से कई वास्तविक प्रयास थे जिनके पास बस समय, पैसा या नेतृत्व खत्म हो गया था। इसी तरह, अधिग्रहित किए गए सभी प्रोजेक्ट विफलताएं नहीं थे, क्योंकि उनमें से कई ने वास्तविक तकनीक विकसित की थी जो कोई और चाहता था। लेकिन टोकन धारकों के लिए, उपयोगकर्ताओं के लिए, और उन लोगों के लिए जिन्होंने उन प्लेटफ़ॉर्मों के आधार पर व्यवसाय बनाए थे, परिणाम वही था: जिस चीज़ पर उन्होंने भरोसा किया था वह चली गई थी।
मुद्दा क्रिप्टो से दूर रहना नहीं है; बल्कि, इसे एक व्यावसायिक स्थिति के रूप में देखना है जिसमें स्वामित्व में परिवर्तन, प्रबंधन में विफलताएं और प्रोत्साहनों में बदलाव अचानक हो सकते हैं। जिन प्रोजेक्ट्स पर आप अब भरोसा करते हैं वे छह महीने के समय में पूरी तरह से भिन्न हो सकते हैं। आपके द्वारा वर्तमान में रखे गए टोकन किसी अधिग्रहण के बाद अपना पूरा मूल्य खो सकते हैं। जिस रोडमैप के लिए आपने निवेश किया था, उसे किसी ऐसे व्यक्ति द्वारा बदला जा सकता है जिसे इस बात की परवाह नहीं है कि आपने क्या सोचकर खरीदा था।
आप उस जोखिम से छुटकारा नहीं पा सकते हैं, लेकिन आप संकेतों पर नज़र रख सकते हैं। आप अपने निवेशों को फैला सकते हैं, कई रेड फ्लैग्स दिखाई देने पर बाहर निकल सकते हैं, और यह दिखावा करना बंद कर सकते हैं कि विकेंद्रीकरण का मतलब है कि कोई प्रोजेक्ट उन्हीं ताकतों से प्रतिरक्षित है जो पारंपरिक कंपनियों को नष्ट करती हैं। क्रिप्टो किसी अलग दुनिया में मौजूद नहीं है; यह अभी भी सिर्फ व्यवसाय है। और व्यापार की दुनिया में, जब भी कोई प्रोजेक्ट हाथ बदलता है, तो एक व्यक्ति आगे निकलता है और दूसरा हारता है। सुनिश्चित करें कि आप वह नहीं हैं जिसके पास ऐसा टोकन रह गया है जिसने अपना सारा मूल्य खो दिया है।
ऐसा नहीं है कि क्रिप्टो के सभी पहलुओं में पुनर्गठन होने की प्रतीक्षा है; कुछ इंफ्रास्ट्रक्चर स्थिर बने रहते हैं क्योंकि वे परिचालन रूप से परिपक्व हो चुके हैं, क्योंकि वे एक ऐसी आवश्यकता को पूरा करते हैं जो भावनाएं बदलने पर गायब नहीं होती है, और क्योंकि वे जो वर्तमान में हैं उससे अलग कुछ होने का लक्ष्य नहीं बना रहे हैं।
TRON पर USDT में लेन-देन करने के लिए हमेशा TRON Energy को स्वैप करने या TRON गैस का भुगतान करने की आवश्यकता होती है। आपके द्वारा TRON Energy खरीदने का कारण यह नहीं है कि आप प्रोजेक्ट के भविष्य के रोडमैप के बारे में सट्टा लगा रहे हैं; बल्कि, आप उस संसाधन के लिए भुगतान कर रहे हैं जिसकी आपको वर्तमान में आवश्यकता है। TRON पर USDT गैस बाज़ार कार्यात्मक, तरल और अनुमान लगाने योग्य है क्योंकि यह किसी ऐसे टोकन से जुड़ा नहीं है जिसे प्रोजेक्ट की दिशा बदलने पर अप्राथमिक किया जा सकता है।
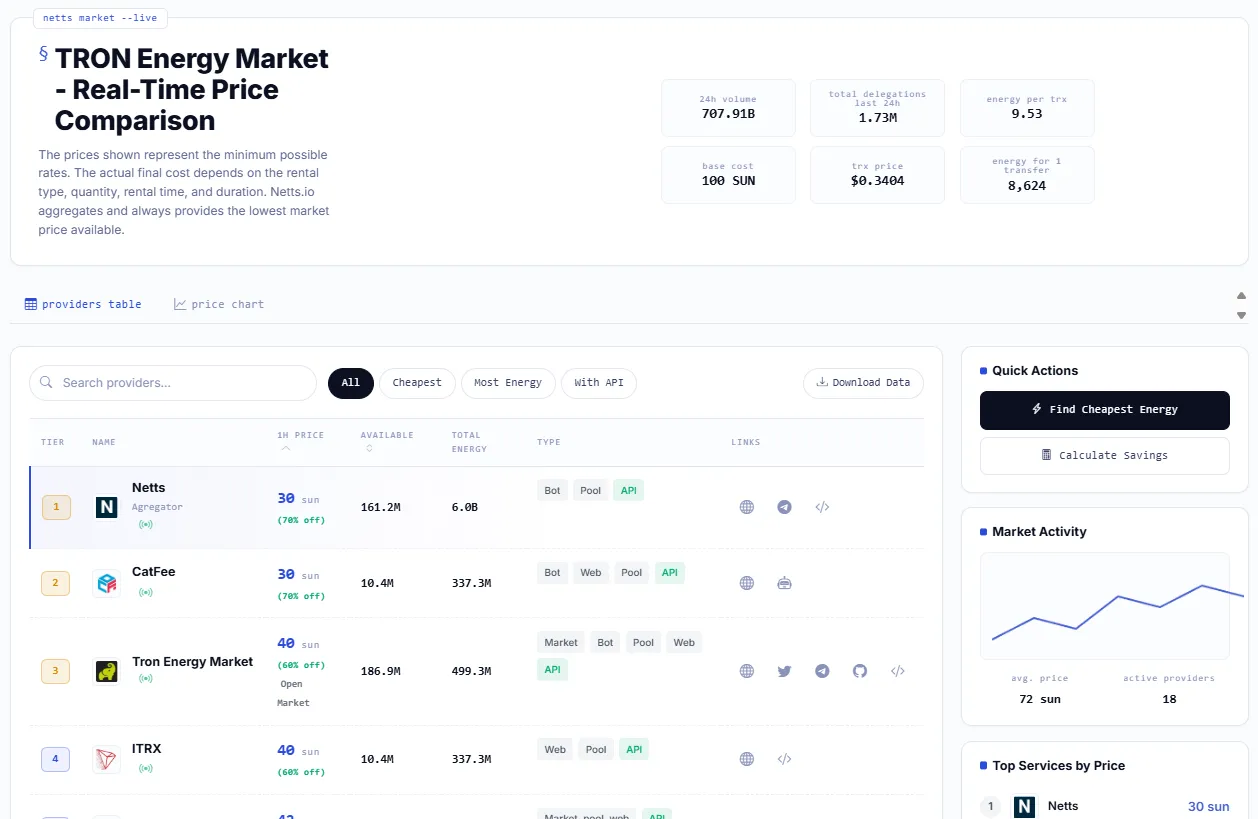
Netts जैसी सेवाएँ, जो सत्यापित प्रदाताओं से ऊर्जा किराए पर लेने की सुविधा एकत्र करती हैं, अपने सरल संचालन के माध्यम से विश्वसनीयता प्राप्त करती हैं। उन्हें किसी गवर्नेंस टोकन के बारे में चिंता करने की ज़रूरत नहीं है। वे ऐसा कोई रोडमैप रखने के लिए बाध्य नहीं हैं जो बदल सके। वे ऊर्जा प्रदान करते हैं, एक शुल्क लेते हैं, और यह सुनिश्चित करते हैं कि इंफ्रास्ट्रक्चर काम करना जारी रखे। यह उस तरह की सीधी, व्यावहारिक सेवा है जो समेकन के चरणों में जीवित रहने में सक्षम है क्योंकि यह जो आवश्यक है उससे परे कुछ भी करने का लक्ष्य नहीं बना रही है।