組織再編の悪夢 — 信頼していたプロジェクトの所有権が移転するとき
仮想通貨プロジェクトは予告なしに所有権が移転し、投資家を取り残すことがあります。ポートフォリオが消え去る前に、組織再編の危険信号(レッドフラッグ)を見抜く方法を学びましょう。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
目次
綿密なリサーチを行い、然るべき人々に意見を聞き、将来性のあるプロジェクトに的確な投資を行ったとします。しかし突然、創業者が断りきれない買収提案を受け、プロジェクトの所有権があっさりと他者の手に渡ってしまいます。即座に売却して撤退できれば御の字ですし、所有者が変わったという事実をリアルタイムで把握できればさらに良いでしょう。しかし現実は、それほど単純ではありません。
仮想通貨の世界では、所有権の変更が公に発表されないことが珍しくありません。基本的にクリプトの舞台裏は公の目から隠されています—マイケル・セイラーやジャスティン・サンのように意図的に派手なアピールをする場合を除いては。取引は密室で行われ、公式発表は後から行われるか、最悪の場合は一切公表されません。信頼していたプロジェクトが新体制に移行したことに気づいた頃には、ポジションはすでに含み損を抱え、頼りにしていたエグジット流動性もすでに消失している可能性があります。
2026年には、100を超える仮想通貨プロジェクトが事業停止、破産、あるいは完全に消滅しました。7月末のわずか1週間で、BitMEX、BitMart、Movement Labs、そしてStorj Labsという4大発表が相次ぎました。これらはありふれた詐欺プロジェクトではありませんでした。人々が実際に資金を投じ、ユーザー基盤を持ち、破綻する直前まで盤石に見えていたプロジェクトです。問題は、そうしたプロジェクトが破綻するかどうかではありません。もはや存在しないプロジェクトに大切な資金が拘束されてしまう前に、その兆候を見抜けるかどうかが問題なのです。
最適化が「破壊」を意味するとき
組織再編(リオーグ)、あるいは経営陣が好んで使う表現である「最適化」は、往々にして企業を解体するための口実に過ぎません。それは被害が取り返しのつかないものになるまで、気づかれないように進行することを意図したプロセスです。こうした抜本的な変化の影響が投資家やパートナーに及ぶ頃には、それらの決定を下した経営幹部はとっくに会社を去り、利益とボーナスを手に入れています。その一方で、彼らの行動がもたらしたツケは他の全員が背負うことになるのです。
これを引き起こすのは雇われCEOだけではありません。プロジェクトに情熱を燃やす新しいオーナーが、完全に誤ったビジョンを持ち、誰にも気づかれないように変更を加えようとすることもあります。それはまるで、タワーが倒れないことを祈りながらジェンガのブロックを抜き取っていくようなものです。場合によっては、その変更が善意から行われることもあります。新経営陣は心から状況を改善していると信じ込み、チームを再編し、ロードマップを変更し、プロダクトを改変します。しかし6ヶ月後には、プロジェクトは見る影もなく変わり果て、コミュニティは散り散りになり、トークンの価値は80パーセントも暴落しているのです。
2025年12月にCircleがInterop Labsを買収した事例は、所有権の変更がいかにルールの書き換えにつながるかを示す明確な一例に過ぎません。CircleはAxelar Networkのチームと技術に関心を持っていましたが、トークン自体を必要としていませんでした。買収した当事者がもはやトークンを必要としない場合、既存のトークン保有者はどうなるのでしょうか?かつてプロジェクトの価値を象徴していたトークンは、一転して単なる負債となります。2025年のトークンローンチに関する調査では、84.7パーセントが初値を下回る価格で取引され、その半数が価値の70パーセント以上を失ったことが明らかになりました。買収という事象は、この下落をさらに加速させました。新しい所有者には、そもそも欲しくもなかったものを支援する動機が一切ないからです。
この状況がもたらす心理的打撃は計り知れません。決して詐欺に資金を投じたわけではなく、本物の開発者、強固なパートナーシップ、確かな技術を備えた真のプロジェクトに投資したはずでした。しかし、他者が経営権を握った瞬間、当初の投資ロジックは崩壊します。信頼していたロードマップは破棄されます。プロジェクトに価値をもたらしていたコミュニティは解散します。価格の根拠となっていたトークンの実用性(ユーティリティ)までもが消失します。そして新しい所有者はトークンではなく株式や技術を買収したため、既存ホルダーが大切にしてきたものを維持する義務などありません。彼らは欲しいものだけを奪い取り、残された代償はすべてホルダーが自己責任で負うことになるのです。
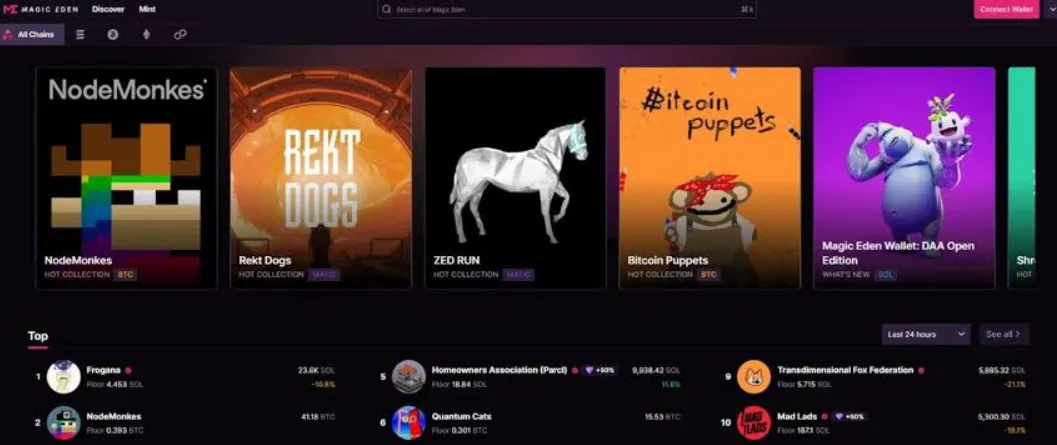
2026年2月、Magic EdenはBitcoin Ordinals、Runes、そしてすべてのEVM NFT市場からの撤退を決定したと発表しました。Solanaと新たなクリプトギャンブル製品に注力するため、マルチチェーンウォレットを閉鎖したのです。もしそれらのチェーンでMagic Edenのインフラに紐づく資産を保有していたなら、利用していたプラットフォームは消滅したことになります。プロジェクトが失敗したわけではありません。方向転換しただけです。しかし、ユーザーの視点からすれば結果は同じであり、もはや存在しないものに投資してしまったのと同じことなのです。
構造的に事業の継続が不可能になった場合、耐えられるダメージには限界があります。ブロックチェーンプロジェクトは、抽象的で自律的に動く分散型組織などではありません。給与の支払いや法的責任、インフラ費用、そしてステークホルダーの期待を抱えた、まぎれもない一企業です。新たな所有者がコスト削減や開発の遅延、方針転換を決定すれば、その構造は崩壊し始めます。そして、こうした欠陥が外部の人間の目に留まる頃には、すでに土台そのものが失われているのです。
Consensysの事業分割が示唆するもの
2026年9月、Consensysは2つの独立した会社に分割されました。MetaMaskはJoseph Lubinが会長兼CEOを務めるコンシューマー向け独立企業となりました。一方で、機関投資家向けのブロックチェーンインフラサービスは、別のConsensys法人へと移管されました。理論上、これは戦略的な行動と捉えることもできます。Lubinはこの動きを、MetaMaskの持続可能で長期的な価値を確保するための方法であると説明しました。しかし、従来のConsensys構造に紐づくトークンや株式を保有していた人々にとっては、「自分のポジションはどうなってしまうのか?」という疑問が生じることになります。
会社の分割自体が必ずしも悪いことではありませんが、そうした動きは確実に不確実性をもたらします。負債を負うのは誰なのか?成長から利益を得るのはどの事業体なのか?仮にあなたがMetaMaskのユーザーベースを理由にConsensysへ投資していたとしても、MetaMaskが独自の資本構成(キャップテーブル)を持つ独立企業となってしまえば、あなたの立場はどうなるのでしょうか?その答えは明確でないことが多く、判明する頃には市場の価格調整はすでに完了してしまっています。
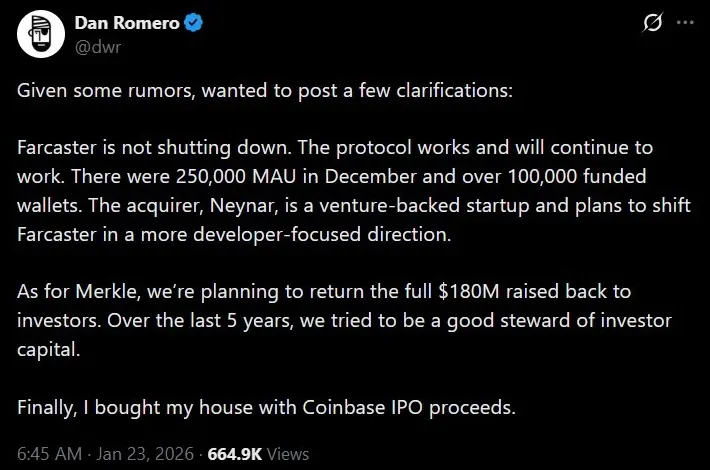
2026年1月下旬、Farcasterはそのプロトコルとメインクライアントの管理責任をNeynarへと引き渡しました。公表された公式の理由は、Neynarがインフラを担当する一方で、Farcaster自身がプロトコルに集中できるようにするためというものでした。しかし、パートナーシップという名目で発表されたとしても、管理責任の移行は実質的な所有権の変更に等しいものです。インセンティブが変わり、優先順位が変わり、そのプロトコル上でトークンを保有したりアプリケーションを開発したりしている人々は、わずか6ヶ月前とは全く異なる前提条件の下で動かざるを得なくなるのです。
2025年と2026年のM&A(企業の合併・買収)市場は過酷を極めました。2025年に公表されたM&Aの総対価は370億ドルに達し、2024年の数字から7.6倍もの増加を記録しました。取引件数も74パーセント増加しました。2026年に入っても、第1四半期の21億4,000万ドルに対し、第2四半期には72億3,000万ドルに達しました。これは業界の成長を示す例ではありません。明らかな業界再編・統合の兆候です。大手企業があらゆる事業を底値で買い叩いており、単独では生き残れなかった企業こそが買収の標的となっているのです。
CoinbaseやKrakenのような大企業が中小のプロジェクトを買収するとき、その目的は中小プロジェクトの成果を維持・保護することではありません。彼らは技術を抽出し、優秀な人材を取り込み、自社のロードマップに合致しない要素は容赦なく閉鎖します。その小さなプロジェクトを信じ、そのトークンを保有し、連携機能を開発してきた人々にとって、買収は決して成功を意味しません。それは創業者にとってのイグジットであり、それ以外のすべての人々にとっては緩やかな死を意味するのです。
このパターンはすべての事例において一貫しています。買収が発表される際には、対等な合併や戦略的提携といった耳触りの良いパートナーシップとして演出されます。しかし実際には、一方が圧倒的な優位に立ち、もう一方は清算すべき負債を抱えています。買収されたプロジェクトのトークンは放置され、忘れ去られます。開発は徐々に減速し、やがて完全に停止します。コミュニティからは疑問の声が上がりますが、回答されることはありません。半年後にはプロジェクトはひっそりと廃止され、結局のところ利益を手にしたのは、買収が発表された当日に持ち株を売り抜けた者たちだけだったのです。
なぜ仮想通貨も結局はビジネスに過ぎないのか
仮想通貨界隈は、自分たちが従来とは異なる特別な存在であるかのように振る舞いがちです。分散型であり、トラストレスであり、既存の企業を苦しめる問題とは無縁であると謳われます。しかし、プロジェクトの所有者が変われば、結局は同じ事態が繰り返されます。新しい所有者は異なるインセンティブを持ち、新しい経営者は異なるビジョンを掲げます。そしてそのビジョンがあなたの投資目的と一致しなければ、あなたのポジションは単なる負債と化してしまうのです。
重要なのは、従来のビジネスにおける所有権の変更は法規制の対象であり、情報開示が義務付けられ、通常は株主の承認が必要とされる点です。対照的に仮想通貨の場合、プロジェクトの突然の再編、ビジネスモデルの全面的な変更、あるいは買収に至るまで、いかなる正式な手続きも経ずに行われてしまう可能性があります。保有しているガバナンストークンに実質的な議決権が伴っていなければ、影響力を行使することはできません。チーム側がトークンの過半数を握っているなら、一般ホルダーの投票など無意味です。そして買収がプロトコルレベルではなく企業レベルで実行される場合、トークン保有者は最初から議論の蚊帳の外に置かれるのです。
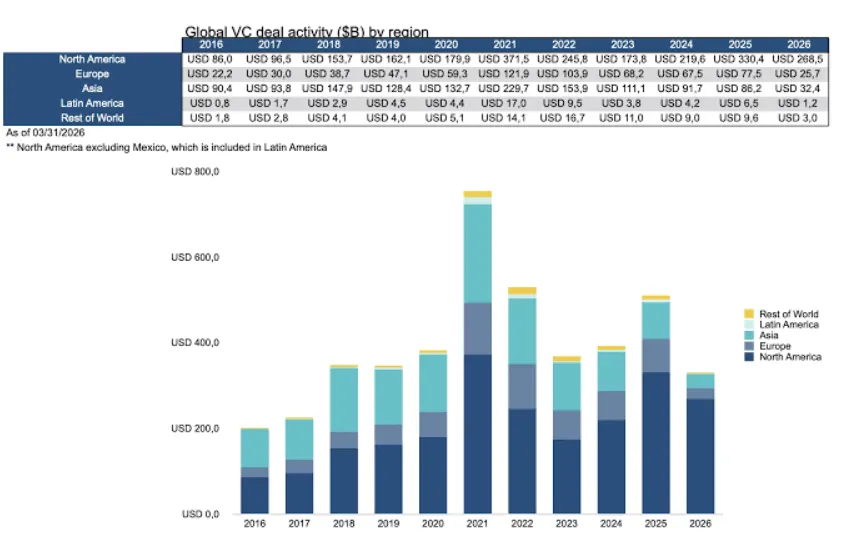
2026年には、ベンチャーキャピタルによる資金調達が大幅に減少しました。第1四半期に実行された投資は355件、総額40億ドルにとどまり、2025年第4四半期の投資額の約半分にまで落ち込みました。その中で生き残ることができたプロジェクトは、投機的なトークン配布に依存していたものではなく、ステーブルコインや現金で実質的な手数料収入を得ていたプロジェクトでした。この資金調達モデルの変化が意味するのは、今なお存続しているプロジェクトは、自社のトークンがなくても収益を生み出せるプロジェクトであるということです。それは裏を返せば、ビジネスにおいてトークンがもはや必須ではなくなったことを意味します。そしてトークンが必要とされないのであれば、プロジェクトが買収されたときに何が起きるでしょうか?当然のように切り捨てられるのです。
2026年上半期だけでも、様々なエクスプロイト(脆弱性攻撃)によって11億ドル以上が失われました。これらの一部は技術的な脆弱性を突いたものでしたが、ガバナンス攻撃による被害も多発しました。3つのチェーンにまたがる少なくとも7つのプロトコルが、ガバナンス乗っ取りによって合計2,200万ドルの損失を被りました。ガバナンス乗っ取りとは、攻撃者が投票を掌握するのに十分なトークンを買い集め、その決定権を悪用してトレジャリー(資金庫)を枯渇させたり、資金を不正に移転させたりする手口です。これはプロトコル自身の正規のルールを利用して行われる、敵対的買収にほかなりません。
資金を抜き取られたプロジェクトの設計が決して劣っていたわけではありません。ガバナンスメカニズムやマルチシグ(マルチシグネチャ)による保護体制も整っていました。しかし、それらの仕組みは参加者の「善意」を前提として設計されていたのです。コミュニティによる合意形成プロセスではなく、金融攻撃の手段としてガバナンスが悪用された場合、従来の保護機能は一切役に立たなくなります。そしてトレジャリーが空になってしまえば、どれほど技術が優れていようともプロジェクトは終わりを迎えます。
ガバナンス攻撃が極めて危険な理由は、攻撃がプロトコル自身のルールに完全に則って行われる点にあります。攻撃者はハッキングによって不正侵入しているわけではありません。設計者が予期しなかった悪意ある動機を持っているとはいえ、システムが意図した通りのガバナンスプロセスに正確に参加しているだけなのです。トークンを買い集め、投票を行い、提案を実行します。唯一の違いは、彼らの目的がプロトコルの改善ではなく、価値を抜き取って姿を消すことにある点です。コミュニティが事態に気づいた頃には、投票はすでに可決され、資金は送金されており、その行動を覆す方法は残されていません。プロトコルを破壊しようとする者の手によって利用されたとしても、システム自体は仕様通り完全に機能してしまったのです。
注視すべき危険信号(レッドフラッグ)
組織再編の悪夢に巻き込まれないようにするためには、経営陣の交代、優先順位の変化、あるいはトークン保有者を切り捨てるような方向転換(ピボット)の兆候を敏感に察知する必要があります。
1. リーダーシップの不在や突然の沈黙。かつてTwitter(X)で毎日発信していた創業者が突然沈黙した場合、それは単なる休暇ではありません。毎週コードをコミットしていたCTOが突如として更新を停止した場合、内部で何らかの変化が起きたことを意味します。リーダーシップの不在は、内部状況が悪化している最初の兆候です。
2. ロードマップの更新が不透明、または遅延している。健全なプロジェクトは、マイルストーンを達成するか、達成できない場合の明確な理由を説明することで、透明性の高いコミュニケーションを維持します。進捗報告が曖昧になり、説明のないまま期日の遅延が常態化し、毎四半期のようにロードマップが書き換えられる場合、経営陣が主導権を失ったか、あるいはプロジェクトへの関心を失ったことを意味します。
3. 方向転換(ピボット)後にトークンの目的が曖昧になる。プロジェクトが新たな方針を発表したにもかかわらず、その新方針においてトークンがどのような役割を果たすのかが直ちに明確にされない場合、トークンの優先順位が下げられたと判断すべきです。例えば、DeFiからゲームへと方針転換したものの、トークンが元々DeFiでのステーキング用途だった場合、今後は何のために使われるのでしょうか?この問いに対する答えが曖昧な場合、彼ら自身が使い道を考えていないか、そもそも気にしていないかのどちらかです。
4. コミュニケーションのトーンが突然変化する。公式チャンネルの文面が急にビジネスライクになり、法的な表現が増え、どこか事務的で距離を置いたものに変わった場合、アップデートを執筆しているのがプロジェクトの立ち上げに携わった人物とは別人に代わったサインです。企業が広報・コミュニケーション業務を外部コンサルタントに任せるようになるのは、元のチームが去ったか、あるいは発言権を奪われたからです。
5. チームメンバーの不可解な離脱。1人のメンバーが去ること自体は日常茶飯事です。しかし、1ヶ月の間に3人が相次いで離脱した場合、それはもはや大量離脱(エクソダス)と呼ぶべき事態です。複数の主要コントリビューターが何の説明もなく離脱したり、明らかに円満でないにもかかわらず「双方の合意による決定」として辞任が発表されたりする場合、社内環境はすでに破綻しています。強気相場において、順調なプロジェクトから人が去ることはありません。
6. 収益が増加しないままトレジャリー(資金庫)が枯渇している。オンチェーンのウォレットを確認してください。プロジェクトが収益を上げるペースを上回るスピードでトレジャリーを消費しており、この状況を好転させる具体的な計画が見当たらない場合、そのプロジェクトは支払い不能(インソルベンシー)に向かっています。ランウェイ(資金維持可能期間)が尽きかけたプロジェクトは、往々にして身売り買収や無理な方向転換に走ります。ランウェイの短縮に気づいたら、公式発表が出る前に撤退の準備を始めてください。
信頼していたすべてが「一時的なもの」に過ぎなかったとき
2026年の市場淘汰は、十分な資金調達、圧倒的なハイプ(熱狂)、そして華々しい初期ローンチさえあれば長期的な存続が保証されると信じ込んでいた人々にとって、極めて厳しい教訓となりました。現実はそう甘くありませんでした。破綻したプロジェクトのすべてが詐欺だったわけではなく、その多くは純粋な試みでありながら、単に時間、資金、あるいはリーダーシップが尽きてしまったに過ぎませんでした。同様に、買収されたプロジェクトのすべてが失敗作だったわけでもなく、他者が喉から手が出るほど欲しがる本物の技術を開発していた例も多々ありました。しかし、トークン保有者、一般ユーザー、そしてそれらのプラットフォームに依存してビジネスを構築していた人々にとって、突きつけられた結末は同じでした。信頼していたものが、跡形もなく消え去ってしまったのです。
教訓とすべきは、仮想通貨そのものを全面的に拒絶することではありません。そうではなく、所有権の変更、経営の失策、そしてインセンティブの変容が突発的に起こり得る、純粋なビジネスの現実として冷徹に捉えることです。今あなたが頼りにしているプロジェクトも、半年後には完全に別物へと変わり果てているかもしれません。現在保有しているトークンも、買収によって一夜にして無価値になる可能性があります。あなたが投資の根拠としたロードマップも、あなたが何を購入したつもりでいたかなど一切意に介さない何者かによって、無造作に書き換えられてしまうかもしれないのです。
そうしたリスクを完全に排除することは不可能ですが、兆候を察知して警戒することはできます。投資先を適切に分散し、危険信号(レッドフラッグ)がいくつも点灯した段階で速やかに撤退し、分散型であるからといって既存企業を破滅させる力学から免責されるわけではないという現実に目を向けるべきです。クリプトは現実離れした別世界に存在しているわけではなく、どこまでいってもビジネスに過ぎません。そしてビジネスの世界では、プロジェクトの所有者が変わるたびに、利益を得る者がいる一方で必ず誰かが損失を被ります。価値を完全に失ったトークンを最後まで押し付けられる側にならないよう、常に備えておく必要があります。
もちろん、仮想通貨のあらゆる領域で組織再編の危機が待ち構えているわけではありません。一部のインフラストラクチャは、オペレーションとして十分に成熟し、市場心理の変化に左右されない確固たる需要を満たし、本来の役割以上の誇大広告を狙わないがゆえに、極めて安定した地位を維持しています。
TRON上では、USDTでの取引を行うためにTRON Energyをスワップしたり、TRONのガス代を支払ったりする需要が常に存在します。TRON Energyを購入する理由は、プロジェクトの将来のロードマップに対する投機などではなく、今まさに必要としている実需のリソースに対する対価を支払っているからです。TRONにおけるUSDTガス市場は、機能的で、高い流動性を持ち、予測可能性に優れています。プロジェクトが方向転換したからといって価値を切り捨てられるようなトークンとは無縁だからです。
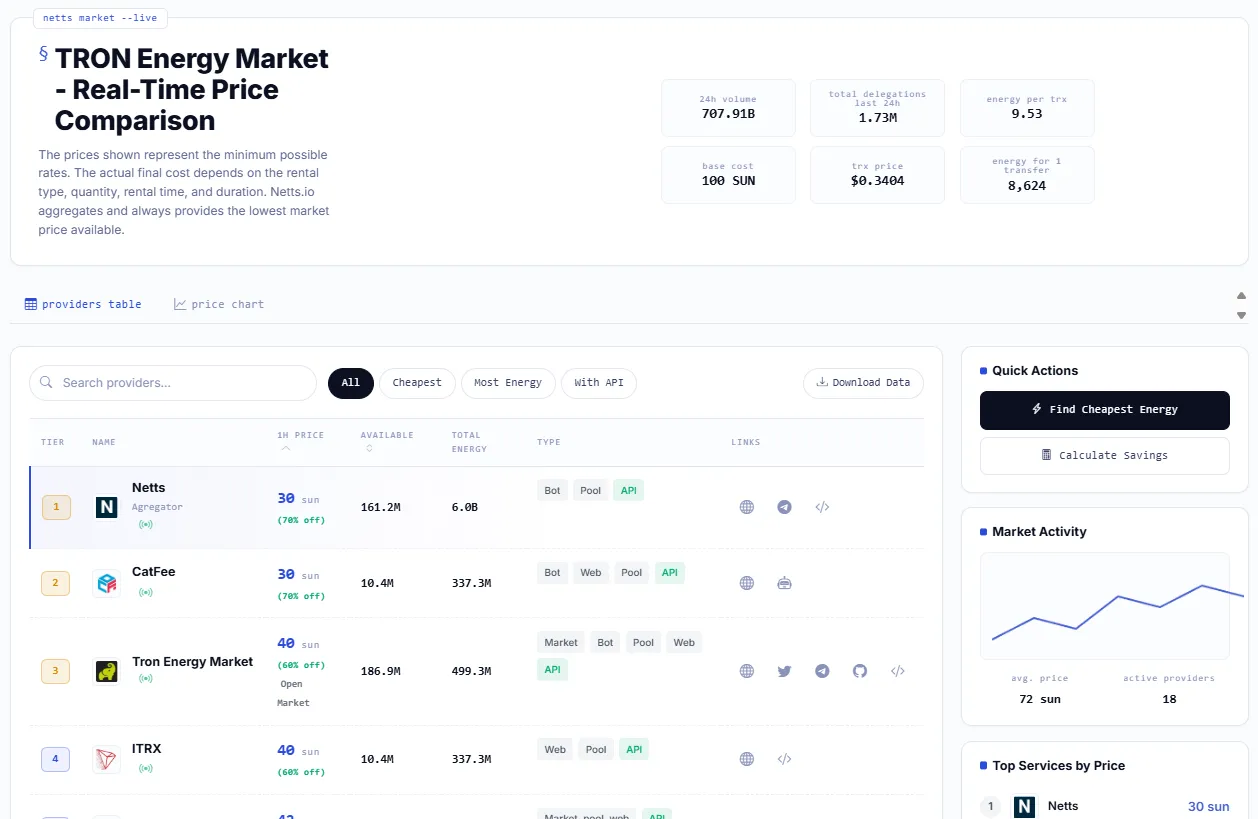
検証済みプロバイダーからのエネルギーレンタルを取りまとめるNettsのようなサービスは、そのシンプルな仕組みによって高い信頼性を実現しています。ガバナンストークンに頭を悩ませる必要もありません。突然変更されるようなロードマップに縛られることもありません。エネルギーを提供し、手数料を受け取り、インフラが確実に稼働し続ける状態を担保します。必要な機能の提供に徹し、無駄な拡大を追わないこのような堅実で実用的なサービスこそが、業界の再編・淘汰の時代を確実に生き残ることができるのです。