Accumuler des Gas Tokens pour un profit futur : les scalpers de la crypto
Les accumulateurs de gas tokens profitent de la congestion de la blockchain en monopolisant les marchés d'Energy. Découvrez comment les scalpers manipulent les prix du gas sur TRON et Ethereum.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Personne n'a jamais prétendu aimer les scalpers. Les blessures des gamers dues à chaque sortie de fleuron Nvidia sont encore vives, les bots parvenant à rafler les cartes graphiques plus vite que l'on ne peut claquer des doigts. Le mépris des sneakerheads pour les scalpers qui s'emparent des drops limités quelques millisecondes après leur sortie est sans fin. Qu'il s'agisse de Supreme, de consoles PlayStation 5 ou de billets de concert, la situation reste la même : quelqu'un s'interpose entre vous et l'article dont vous avez besoin, non pas parce qu'il le désire, mais parce qu'il sait que vous le voulez ; il accapare l'offre, fait grimper le prix et tire profit d'une rareté artificielle.
Actuellement, des individus partageant ce même état d'esprit ciblent quelque chose de moins matériel mais de tout aussi essentiel : les gas tokens. Ce sont les ressources qui rendent possibles les transactions blockchain, le carburant indispensable pour transférer des fonds, exécuter des smart contracts ou interagir avec des applications décentralisées. Tout comme les scalpers de GPU campaient autrefois devant Micro Center à 3 heures du matin, les accumulateurs de gas tokens parient que lorsque la demande explosera et que l'offre diminuera, le jeu en vaudra la chandelle financièrement.
L'enjeu réside dans le fait que les gas tokens ne sont pas des biens physiques produits en quantité limitée. Au contraire, ils sont générés par des protocoles blockchain, échangés sur des marchés ouverts et soumis à des facteurs qui les rendent à la fois plus simples et plus complexes à monopoliser qu'une paire de Jordan. Dans certains cas, conserver des gas tokens s'est avéré extrêmement lucratif, tandis que pour d'autres, cela a constitué une leçon coûteuse sur la vitesse à laquelle les marchés intègrent la spéculation bien plus tôt qu'on ne l'imagine.
Ce que signifie réellement le scalping
Le scalping repose sur l'arbitrage issu de l'asymétrie temporelle et d'information. Le scalper ne crée aucune valeur ; il repère simplement l'écart entre le prix actuel et le prix futur, prend position en fonction de cet écart, puis perçoit une rente dès que le marché s'aligne sur le nouveau tarif.
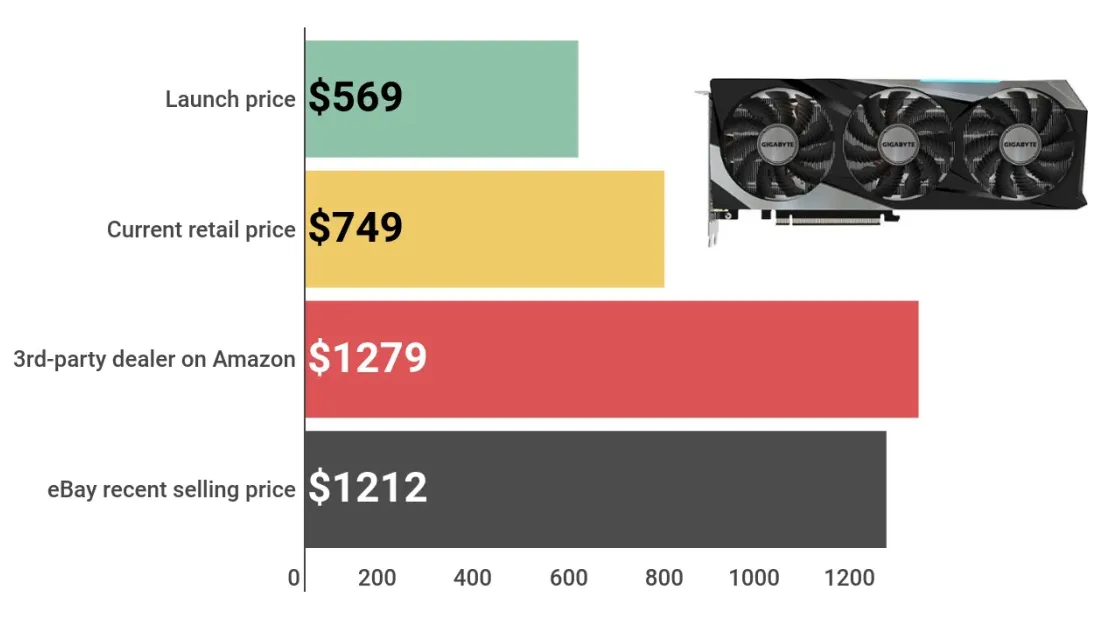
Les scalpers de GPU savent que Nvidia sera en rupture de stock en moins d'une minute et que les gamers finiront par payer le double du prix plutôt que d'attendre. Les scalpers de sneakers savent que les éditions limitées engendrent une rareté artificielle incitant les collectionneurs à payer une surcote. Les cybersquatteurs de domaines savent que les entreprises ont besoin de l'extension .com correspondant à leur marque et débourseront des milliers de dollars pour éviter un litige de propriété intellectuelle.
Ceux qui accumulent des gas tokens appliquent exactement le même principe : ils amassent la ressource quand elle est bon marché et abondante, puis la revendent au moment où la demande explose et que les utilisateurs n'ont d'autre choix que de payer le prix fort. Vous ne produisez absolument rien ; vous vous positionnez comme un intermédiaire indispensable et faites payer aux autres le droit d'accéder au service.
Dans l'univers crypto, les mécanismes sont encore plus simples car tout est programmable. Un détenteur de gas tokens peut automatiser l'accumulation de ses réserves, programmer des déclencheurs de vente et exécuter ces manœuvres à grande échelle grâce à des bots opérationnels en continu. La barrière à l'entrée étant plus basse, le marché gagne en efficacité et dénicher des opportunités rentables devient par conséquent plus ardu.
Que sont réellement les gas tokens ?
La quantité de gas représente le coût de calcul nécessaire à l'exécution d'une transaction sur une blockchain ; chaque action — comme transférer des tokens, effectuer un swap sur un exchange décentralisé ou minter un NFT — requiert les ressources du réseau. Les mineurs ou validateurs traitent ces transactions et sont rémunérés sous la forme de frais de gas. Plus le niveau de congestion du réseau est élevé, plus les frais augmentent.
Sur Ethereum, le gas se paie en ETH, sur Binance Smart Chain en BNB, mais sur TRON, la donne est différente. Plutôt que de voir vos tokens directement détruits (burn), vous avez la possibilité de louer de l'Energy et de la Bandwidth — les ressources indispensables au traitement des transactions. Dans ce cas, si votre solde d'Energy est insuffisant, le réseau procède au burn de vos TRX pour couvrir la dépense, ce qui s'avère onéreux. En revanche, si vous stakez vos TRX ou louez de l'Energy par anticipation, vos coûts diminuent considérablement.
C'est précisément sur ce marché de la location que l'accaparement s'opère. En 2026, les tarifs de location de l'Energy sur TRON oscillaient entre 26 et 100 sun par unité selon la demande du réseau. Louer l'Energy revenait généralement 60 à 80 pour cent moins cher que de laisser le réseau consumer vos TRX. L'opportunité d'arbitrage réside dans le différentiel entre les taux de location en période de faible affluence et les taux de burn lors des pics de demande.
Une personne qui accumule des gas tokens sur TRON stakerait une quantité importante de TRX dans le but d'obtenir de l'Energy, pour ensuite la louer à ceux qui en ont besoin. Si la demande grimpe — par exemple lors du lancement d'un grand exchange décentralisé ou lorsqu'un memecoin déclenche une vague massive de transactions —, les prix de location augmentent car tout le monde réclame de l'Energy simultanément et le burn de TRX devient exorbitant. L'acteur ayant constitué sa réserve d'Energy pendant la période de calme peut dès lors exiger des tarifs bien supérieurs.
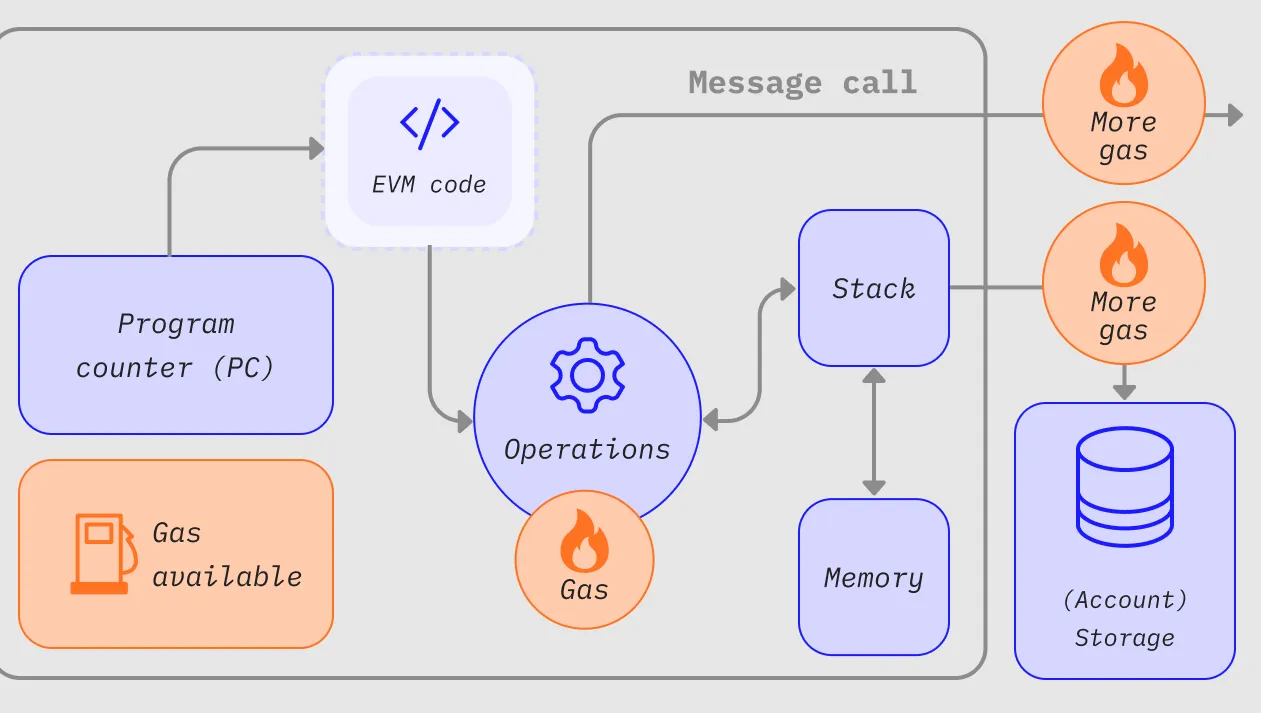
Sur Ethereum, l'approche équivalente s'appuyait sur des gas tokens tels que GST1 et GST2, des smart contracts permettant de créer des jetons quand les prix du gas étaient bas, puis de les détruire afin d'obtenir un remboursement lorsque les cours grimpaient. Ce système s'est montré très performant jusqu'à ce que l'EIP-3529 vienne affaiblir le mécanisme de remboursement de gas en 2021, rendant ces tokens économiquement obsolètes. Par conséquent, les détenteurs de volumes importants ont vu la majeure partie de leurs actifs s'évaporer instantanément.
Le parallèle avec le squat de noms de domaine
Le squat de noms de domaine constitue probablement l'analogie la plus fidèle de l'accumulation de gas tokens hors du secteur crypto. Durant les années 1990, des investisseurs ont anticipé que chaque entreprise aurait un jour besoin d'un site web et, les noms de domaine ne coûtant presque rien, ils en ont réservé des milliers. Business.com s'est vendu pour 7,5 millions de dollars en 1999. Pizza.com a atteint 2,6 millions. Voice.com s'est négocié à 30 millions en 2019.
La mécanique est pratiquement identique : acquérir l'actif lorsqu'il est sous-évalué, le conserver le temps que le marché arrive à maturité, puis le céder quand la demande surpasse l'offre. Alors que les cybersquatteurs devaient deviner les noms susceptibles de prendre de la valeur, les accumulateurs de gas tokens doivent pronostiquer les moments où l'activité réseau va saturer.
Ces deux stratégies reposent sur le principe de rareté artificielle. Les domaines sont rares car l'espace d'adressage est centralisé. Les gas tokens sont rares parce que les blockchains présentent des limites de débit et que les frais de transaction s'envolent dès que le plafond de capacité est atteint. Le spéculateur mise sur l'incapacité du système à monter en charge assez vite pour éliminer le goulot d'étranglement.
Ce pari n'est pas infaillible. La grande majorité des noms de domaine enregistrés ne valaient rien. Des milliers d'entre eux ont fini par expirer sans jamais trouver preneur. Les adeptes du stockage de gas tokens font face au même écueil. Si vous accumulez de l'Energy sur TRON sans que la demande n'augmente jamais, vos capitaux restent immobilisés sans aucun rendement. Si les solutions de Layer 2 absorbent l'intégralité du trafic, votre thèse s'effondre et votre position ne vaut plus rien.
Le succès découle d'une vision limpide du marché ; par exemple, le squatteur ayant acquis Insurance.com en 1995 avait compris que le secteur de l'assurance basculerait sur Internet. De la même façon, quiconque accumule du gas en rachetant de l'Energy sur TRON avant une migration majeure vers un DEX sait pertinemment que les transactions DeFi vont doper la demande en énergie et que les prix de location vont flamber. Dans chaque situation, cela exige des recherches approfondies, un timing parfait et la force de caractère nécessaire pour maintenir une position, même à contre-courant.
Financement et calculs mathématiques
On ne se lance pas dans l'accumulation de gas tokens avec un simple billet de vingt dollars ; le capital requis est conséquent et les profits dépendent de l'échelle à laquelle vous opérez. Pour accumuler de l'Energy sur TRON, vous devez staker des TRX. En 2026, staker 1 TRX génère environ 1 000 unités d'Energy. Un simple transfert d'USDT sur TRON nécessite approximativement 32 000 Energy. Pour espérer louer un volume suffisant capable d'absorber un trafic significatif, vous devrez staker des centaines de milliers de TRX, ce qui, au cours de dix centimes par TRX, représente des dizaines de milliers de dollars immobilisés.
Ce capital n'est pas liquide ; il est engagé, générant de l'Energy dans l'attente d'une hausse de la demande. Si cette demande ne se matérialise pas, votre opération reste vaine. De surcroît, si une mise à jour de protocole vient réduire la consommation d'Energy ou si un concurrent tire ses tarifs de location vers le bas, votre marge se réduira comme peau de chagrin.
Les gains proviennent du spread. En 2026, le coût de location de l'Energy fluctuait entre 26 et 100 sun par unité en fonction de la pression sur le réseau. Laisser le protocole détruire des TRX pour combler le manque d'Energy s'avérait nettement plus coûteux, en règle générale deux à cinq fois plus. L'opérateur ayant loué de l'Energy à 30 sun en période creuse pouvait la revendre à 80 sun lors d'un pic. Appliquée à des millions d'unités, cette marge de 50 sun génère rapidement des bénéfices considérables.
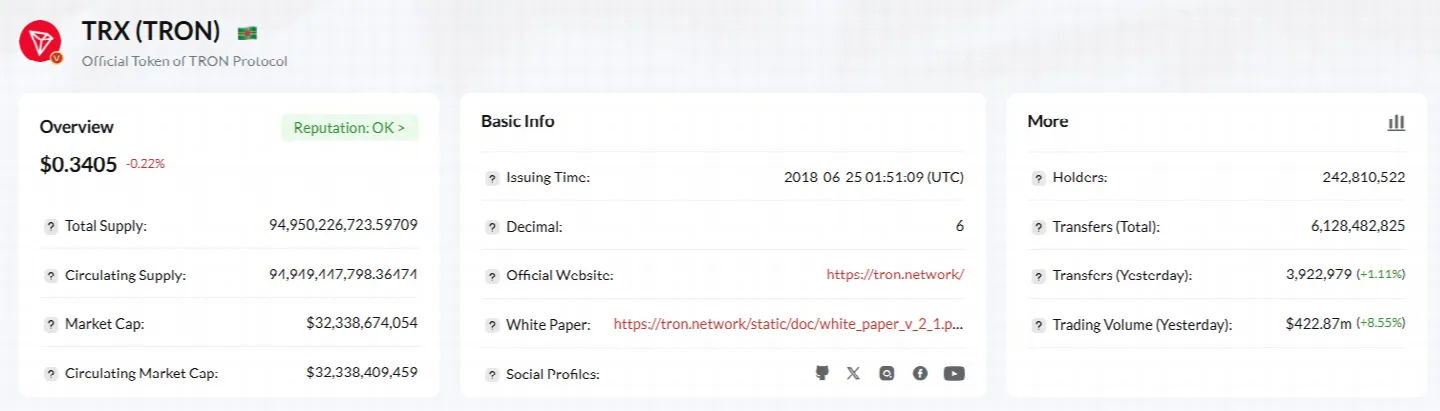
Néanmoins, de telles configurations restent exceptionnelles. Généralement, les frais de gas sur TRON demeurent stables et la concurrence sur la location est féroce. Des dizaines de plateformes proposent la délégation d'Energy et se livrent une guerre des prix. Si vous stakez vos TRX dans l'espoir d'appliquer des tarifs exorbitants pour réaliser ensuite que des services automatisés proposent de meilleurs prix pour l'Energy sur TRON, vos fonds resteront simplement bloqués avec des rendements inférieurs à ceux du marché.
Dès lors que l'on intègre les intérêts composés, l'équation se complexifie. Certains spéculateurs réinvestissent leurs revenus locatifs dans un staking accru, développant ainsi leur capacité d'intervention au fil du temps. Ceux qui parviennent à générer des profits réguliers gèrent cette activité comme une véritable entreprise, et non comme un simple coup spéculatif. Ils s'appuient sur une infrastructure dédiée, des systèmes automatisés, des stratégies tarifaires compétitives et des canaux d'acquisition de clients. Loin de se contenter d'accumuler, ils opèrent un véritable service de location d'Energy.
Pour quiconque tenterait de reproduire ce schéma à petite échelle, l'avantage compétitif est quasi nul face à des structures disposant de millions de dollars de trésorerie, d'algorithmes de tarification en temps réel et d'une clientèle déjà fidélisée.
L'ère des gas tokens sur Ethereum en offre l'illustration la plus frappante. GST1 et GST2 ont vu le jour en 2017 pour servir de couverture contre la volatilité des prix du gas. Les jetons pouvaient être mintés à faible coût quand le gas était bon marché, puis burn lors des flambées tarifaires pour obtenir un remboursement. Traders et bots ont ainsi accumulé des millions de gas tokens.
Cette approche a fonctionné de manière spectaculaire lors de la vague des ICO en 2017 et 2018, les tarifs de gas franchissant régulièrement les 400 gwei. Ceux qui avaient minté des tokens à 5 gwei ont pu les consumer pour encaisser la différence. En 2020, les gas tokens étaient devenus la norme chez les adeptes du trading à haute fréquence.
Le déploiement de l'EIP-3529 en août 2021 a réduit la portée du mécanisme de remboursement du gas, privant les gas tokens de toute utilité du jour au lendemain. Les détenteurs de positions massives ont vu leurs avoirs réduits à néant.
C'est là tout le risque inhérent au protocole. Une seule mise à jour peut anéantir l'ensemble de votre stratégie ; les développeurs à l'origine de l'EIP-3529 cherchaient simplement à rationaliser l'efficacité du gas, l'existence des gas tokens n'étant qu'un effet collatéral imprévu.
Neo GAS obéit à une logique différente ; sa blockchain utilise un modèle à double jeton où NEO fait office de token de gouvernance et GAS de token utilitaire pour régler les frais de transaction. Détenir du NEO permet de percevoir du GAS de manière continue. Au départ, GAS s'échangeait avec de fortes primes dès que le réseau était saturé, permettant à ceux qui l'avaient ramassé à bas coût pour le liquider lors des phases de forte activité d'engranger de très beaux profits.
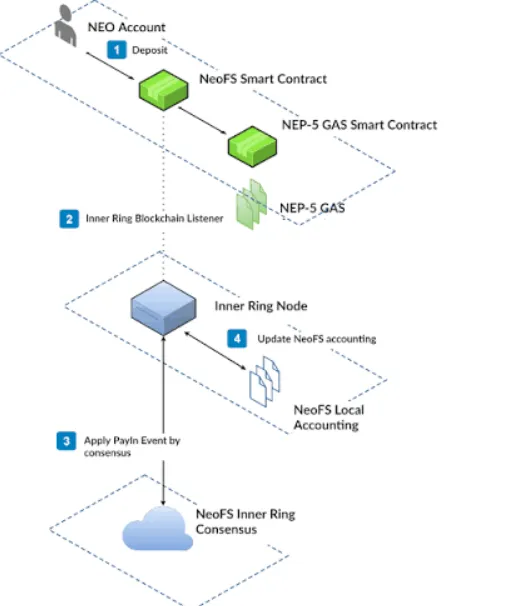
Cependant, en 2026, le cours de GAS s'est stabilisé autour de trois ou quatre dollars et la spéculation s'est tarie. Le réseau ne connaissait plus de congestion suffisante pour générer des hausses de prix continues. Les premiers entrants qui avaient conservé leurs jetons GAS depuis 2017 pour les revendre pendant le bull run de 2021 ont enregistré d'excellents gains. À l'inverse, ceux qui ont tenté d'appliquer la même recette en 2024 et 2025 n'ont obtenu que des rendements stagnants.
Il y a également eu des échecs retentissants et dénués de tout sens fondamental. En janvier 2026, un memecoin baptisé 'Gas Town' a été lancé sur Solana pour inciter les investisseurs à spéculer sur le coût du gas. Il ne présentait aucune utilité pratique, aucun mécanisme de couverture contre la hausse des frais et aucun ancrage avec les coûts réels du réseau. Sa valeur a flambé pendant une semaine avant de s'effondrer totalement.
En définitive, accumuler des gas tokens peut s'avérer payant à condition de maîtriser les rouages du système, d'avoir un timing impeccable sur le marché et de savoir se retirer avant l'effondrement de la thèse initiale.
Le marché des gas tokens en 2026
En 2026, l'accumulation de gas tokens a quasiment déserté Ethereum pour se replier sur les chaînes où le modèle demeure viable. La transition vers le proof-of-stake sur Ethereum, conjuguée à l'essor des solutions de Layer 2 comme Arbitrum et Optimism, a permis de désengorger le mainnet. Sur les Layer 2, les transactions ne coûtent que des fractions de centime. Par voie de conséquence, les opportunités d'arbitrage se sont raréfiées.
TRON s'est imposé comme le marché le plus dynamique, l'USDT sur TRON étant devenu le stablecoin de référence pour les paiements internationaux, les envois de fonds et les transferts entre exchanges. Les volumes quotidiens de transactions sont massifs et la demande en énergie ne faiblit pas. Le marché de la location a atteint sa maturité. Une multitude de prestataires se livrent concurrence sur TRON au niveau des tarifs, proposant délégation automatisée et remises sur volume. Bien que l'écart entre le coût de location et le taux de burn demeure profitable, les marges se sont resserrées.
En 2026, les accumulateurs qui parviennent encore à dégager des bénéfices gèrent des structures d'une grande efficacité. Ils ont automatisé chaque facette de leur activité : surveillance de la demande réseau, ajustement des tarifs locatifs en direct, rééquilibrage de leurs stakes pour maximiser le rendement et orientation de la clientèle vers les tarifs les plus compétitifs sur TRON. Ils exploitent des modèles de tarification dynamique pour dégager de faibles marges sur de très gros volumes.
La plupart de ceux qui ont tenté de rivaliser sans disposer des outils adaptés se sont heurtés à de lourdes pertes. Le temps qu'ils perçoivent un pic de demande, les plateformes automatisées avaient déjà verrouillé le marché. L'opportunité n'a pas disparu, elle s'est professionnalisée.
Des opérations de niche subsistent, dans la mesure où de nouvelles chaînes Layer 1 à faible adoption ouvrent parfois de brèves fenêtres d'opportunité où l'accumulation fait sens. Toutefois, ces phases sont éphémères.
Le cadre réglementaire a également évolué. Face à l'essor des cryptomonnaies, les autorités ont commencé à surveiller de près les acteurs profitant des goulets d'étranglement de l'infrastructure. Dans certaines juridictions, exploiter un service de location de gas impose désormais l'obtention d'une licence d'émetteur de fonds. Face à ces exigences de conformité, certains opérateurs ont préféré jeter l'éponge.
Le marché actuel, bien que toujours rémunérateur, exige un niveau de technicité bien supérieur, des capitaux accrus et une rigueur opérationnelle sans commune mesure avec la situation de 2017. L'époque de la ruée vers l'or est définitivement révolue.
Pour rentabiliser l'accumulation de gas tokens, posséder des capitaux ne suffit plus : il faut impérativement une infrastructure solide, une lecture fine du marché et un sens aigu du timing. Il convient d'utiliser les analytics on-chain pour scruter en permanence l'activité réseau ; des outils comme Dune Analytics, Glassnode et TRONSCAN permettent de suivre des métriques clés telles que le nombre d'adresses actives par jour et les tendances de consommation énergétique. Ceux qui tirent leur épingle du jeu surveillent ces signaux d'extrêmement près et prennent position avant le reste du marché.
Bâtir une infrastructure capable de monter en charge. Sur TRON, cela suppose des portefeuilles configurés pour la délégation d'Energy, des mécanismes automatisés pour administrer les cycles de stake et des outils de rééquilibrage des ressources entre les adresses. Cela requiert des scripts, des API et un monitoring actif 24h/24.
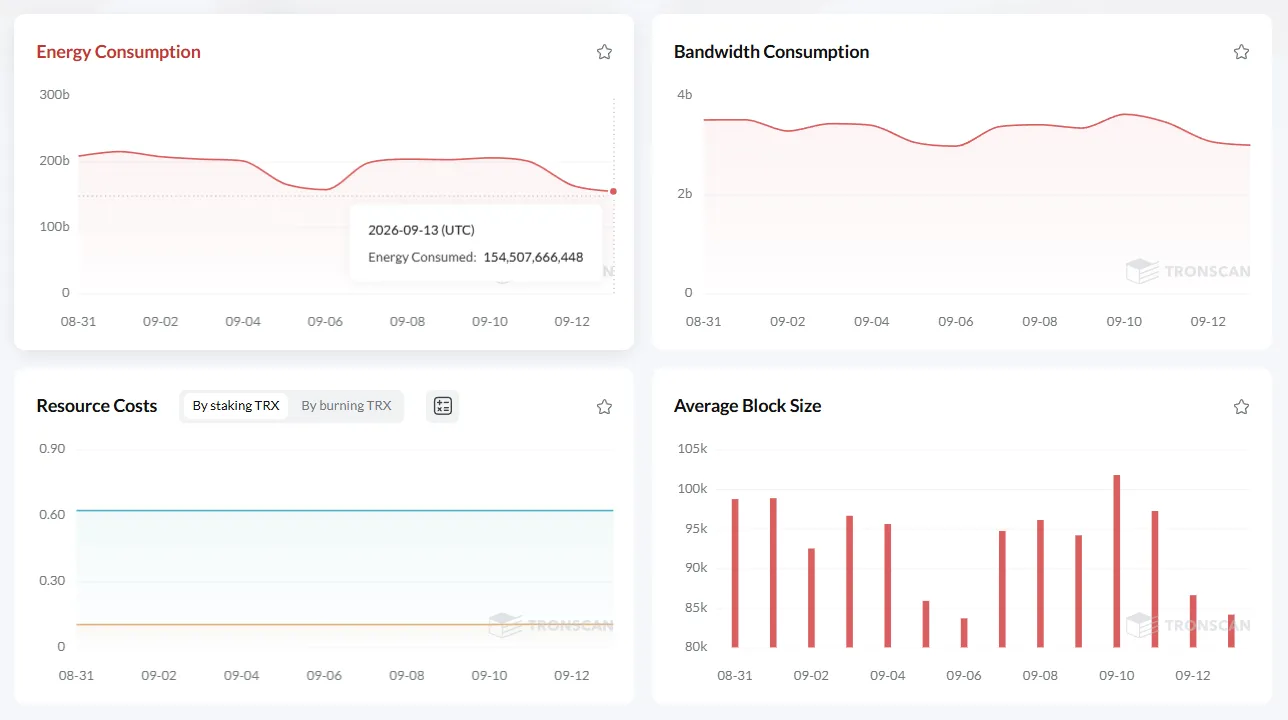
L'adoption de modèles de tarification indexés sur la demande est la seule voie viable ; proposer des locations à taux fixe est une stratégie vouée à l'échec. Il est indispensable de pratiquer une tarification dynamique qui intègre à la fois l'encombrement du réseau et les offres de la concurrence. Les entités rentables en 2026 s'appuyaient sur des algorithmes réajustant leurs barèmes toutes les quelques minutes.
Concernant l'acquisition d'utilisateurs : si vous louez de l'Energy, encore faut-il trouver des clients qui en ont l'usage. Vous pouvez y parvenir en vous intégrant à des portefeuilles, en nouant des partenariats avec des dApps ou en concluant des accords B2B directs avec des traders à gros volume. Disposer de capitaux dormants ne générera aucun revenu par magie.
La gestion du risque s'avère primordiale : changements de protocoles, revirements réglementaires et phases baissières de marché peuvent à tout moment ruiner vos hypothèses de départ. C'est pourquoi vous devez recourir à des couvertures, définir des stratégies de sortie claires et conserver la rigueur de liquider vos positions dès que le modèle montre ses limites.
Comprendre les fondements économiques sous-jacents. La location d'Energy sur TRON s'avère 60 à 80 pour cent moins chère que le burn pur et simple de TRX car le staking génère de l'Energy au fil du temps, tandis que la location instaure un marché secondaire qui contourne le mécanisme de burn. Néanmoins, si les stakers deviennent trop nombreux et que l'offre d'Energy à louer dépasse largement la demande, les prix s'effondreront inévitablement. Il est capital de saisir la justification de ces prix et les déclencheurs susceptibles de les faire basculer.
L'existence des gas tokens n'est pas le sujet central ; l'essentiel réside dans une compréhension intime des rouages du système pour détecter les opportunités avant qu'elles ne fassent consensus, tout en s'appuyant sur l'infrastructure requise pour réagir plus promptement que la concurrence.
Pourquoi la plupart des stratégies d'accumulation échouent
Le principal écueil de l'accumulation de gas tokens réside dans l'efficience insoupçonnée de ce marché. Les frais de gas traduisent instantanément l'équilibre entre l'offre et la demande. Dès qu'un pic de congestion survient, les prix flambent à la seconde même, et dès que l'engorgement se résorbe, ils chutent avec la même célérité. La fenêtre propice pour acheter bas et revendre haut se compte en minutes, jamais en jours. Sans surveillance continue ni exécution en temps réel, vous manquerez systématiquement le coche.
La grande majorité des accumulateurs accusent un temps de retard : ils ne constatent la hausse qu'après coup, décident d'entrer sur le marché sur le tard, et le temps d'engager leurs TRX ou d'acheter les tokens, l'opportunité s'est déjà envolée. Ils ne font que réagir à des signaux que l'ensemble du marché a déjà intégrés.
À cela s'ajoute le coût de portage. Un capital bloqué en TRX stakés ou en gas tokens ne génère aucun rendement alternatif. Par exemple, si le cours de TRON s'apprécie de 30 pour cent alors que vos TRX sont verrouillés pour rapporter un modeste rendement annuel de 5 pour cent via la location d'Energy, une simple stratégie d'achat et conservation (buy and hold) aurait été plus rentable. Le coût d'opportunité lié à l'immobilisation du capital pèse lourd, tout particulièrement sur un marché où la volatilité des cours dépasse généralement les gains de l'arbitrage sur le gas.
Il faut également compter avec la concurrence. L'accumulation de gas tokens ne produit ses effets que lorsque l'offre est restreinte et que vous en contrôlez un volume suffisant pour peser sur les cours. Vous n'êtes cependant pas le seul à exploiter le filon. Des consortiums solidement financés mènent les mêmes opérations à l'aide d'outils bien plus performants, d'une surface financière supérieure et de spreads ultra-serrés. Ils sont en mesure de proposer des tarifs plus agressifs que les vôtres, d'automatiser plus promptement et de composer avec des marges réduites grâce à leurs effets d'échelle.
Le risque inhérent au protocole constitue souvent le coup de grâce. Les blockchains sont amenées à évoluer. Ethereum a neutralisé les gas tokens d'un simple revers de main par une mise à jour. TRON pourrait parfaitement réviser les barèmes de consommation d'Energy, modifier le fonctionnement de la délégation ou intégrer des Layer 2 aptes à décongestionner le réseau. Chacun de ces ajustements suffit à annihiler votre avantage concurrentiel en un instant.
Les accumulateurs chevronnés ne s'enferment jamais dans une seule hypothèse ; ils déploient leurs activités sur plusieurs chaînes, se couvrent contre les risques protocolaires et abordent leur pratique comme un arbitrage d'infrastructure plutôt que comme un pari spéculatif. Cela leur confère la souplesse nécessaire pour s'adapter dès que les fondamentaux économiques basculent.
Pour tous les autres profils, les perspectives de gains ne compensent pas les risques encourus : vous devez immobiliser votre trésorerie, affronter des opérateurs professionnels et composer en permanence avec l'éventualité d'une modification des règles réduisant vos positions à néant ; le potentiel de hausse est plafonné, le risque de perte peut être total et l'énergie exigée pour rester compétitif s'avère épuisante.
La discrète couche d'infrastructure
Si vous transférez régulièrement des stablecoins — qu'il s'agisse de trading, d'envois de fonds ou de simple gestion de liquidités entre divers portefeuilles —, les coûts d'Energy finissent par peser lourdement. Brûler des TRX à chaque transfert d'USDT revient très cher. Bien que louer de l'Energy en amont permette de réduire la facture, cela requiert d'identifier les meilleurs prix et de gérer l'allocation des ressources sans frictions.
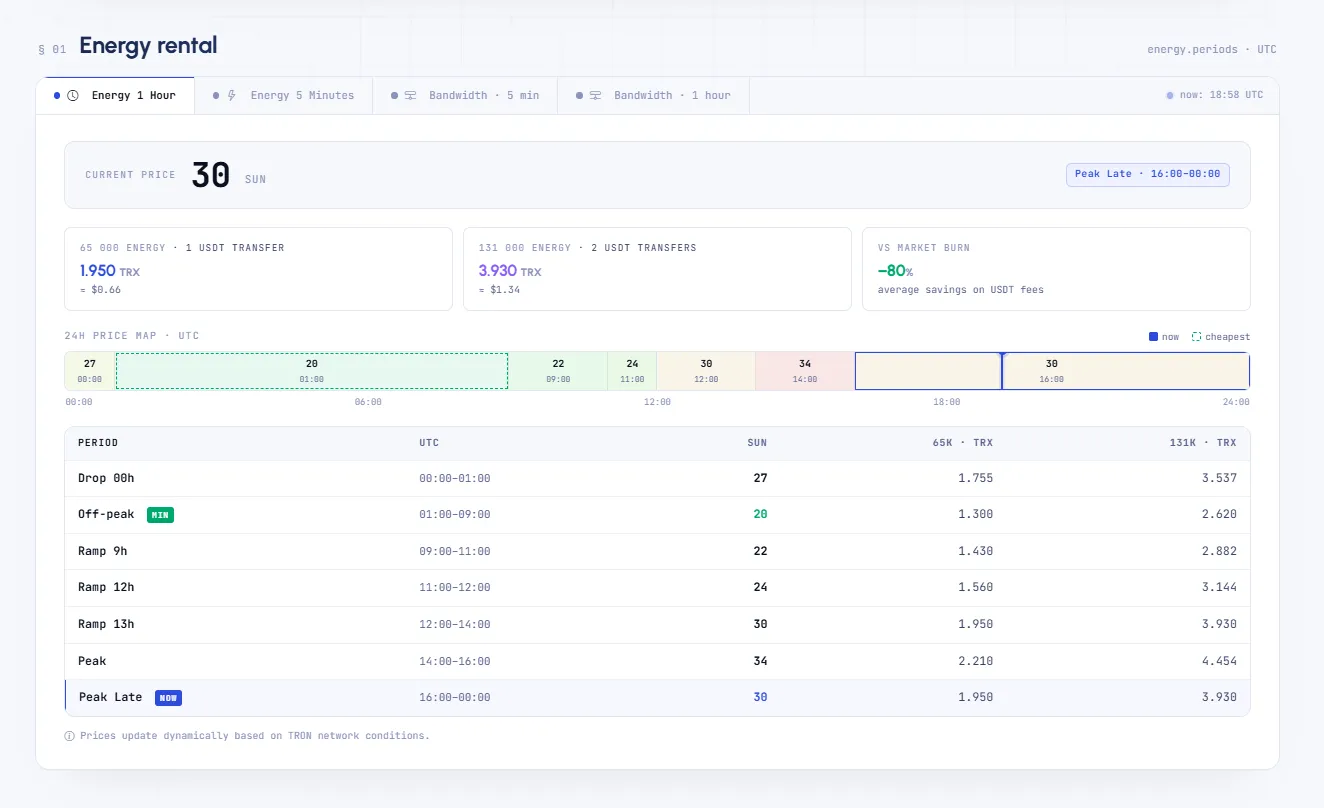
C'est précisément là qu'interviennent des services tels que Netts Pricing. La plateforme ne repose ni sur l'accaparement ni sur une démarche spéculative. Elle fournit au contraire l'infrastructure indispensable pour obtenir de l'Energy sur TRON à des tarifs clairs et compétitifs, sans que vous n'ayez à négocier vous-même sur le marché locatif. Que vous ayez besoin d'une allocation ponctuelle ou d'un flux continu d'Energy pour des portefeuilles actifs, le service orchestre la logistique pour vous garantir les meilleurs prix pour l'Energy sur TRON, vous évitant de consumer vos TRX à des barèmes prohibitifs. Pour les utilisateurs actifs, cette optimisation des coûts marginaux empêche précisément les accumulateurs de monétiser votre manque d'efficacité.