Накопление газ-токенов ради будущей прибыли: перекупщики в крипте
Спекулянты газ-токенами зарабатывают на перегрузках блокчейна, монополизируя рынки Energy. Узнайте, как скальперы манипулируют ценами на газ в TRON и Ethereum.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Никто и никогда не говорил, что любит перекупщиков. Раны геймеров от каждого нового релиза флагманов Nvidia заживают до сих пор, ведь боты успевают сметать видеокарты быстрее, чем человек успеет моргнуть. Неприязнь сникерхедов к спекулянтам, расхватывающим лимитированные дропы за считанные миллисекунды после старта продаж, не знает границ. Будь то Supreme, консоли PlayStation 5 или билеты на концерты, ситуация всегда одна и та же: кто-то встает между вами и нужной вам вещью не потому, что она нужна ему самому, а потому, что он знает, как сильно она нужна вам; они выгребают весь объем, задирают цену и наживаются на искусственном дефиците.
Сегодня люди с аналогичным мышлением нацелились на нечто менее материальное, но не менее важное: газ-токены. Это ресурсы, обеспечивающие проведение транзакций в блокчейне — то самое топливо, без которого невозможно перевести деньги, исполнить смарт-контракт или взаимодействовать с децентрализованными приложениями. Подобно тому как перекупщики GPU когда-то дежурили у магазинов Micro Center в три часа ночи, держатели запасов газ-токенов делают ставку на то, что когда спрос взлетит, а предложение сократится, куш перекроет любые издержки.
Дело в том, что газ-токены — это не физические товары с фиксированным тиражом. Напротив, они генерируются блокчейн-протоколами, торгуются на открытых рынках и зависят от факторов, из-за которых монополизировать их может быть как проще, так и значительно сложнее, чем пару кроссовок Jordan. В некоторых случаях удержание газ-токенов оказывалось сверхприбыльным, для других же оно обернулось дорогим уроком того, как молниеносно рынки закладывают спекулятивную премию в цены еще до того, как вы успеете это осознать.
Что на самом деле представляет собой скальпинг
Скальпинг строится на арбитраже, основанном на асимметрии времени и информации. Перекупщик не создает никакой добавленной стоимости; вместо этого он фиксирует разницу между текущей и будущей ценой, открывает позицию под эту разницу, а затем собирает ренту, когда рынок подстраивается под новую цену.
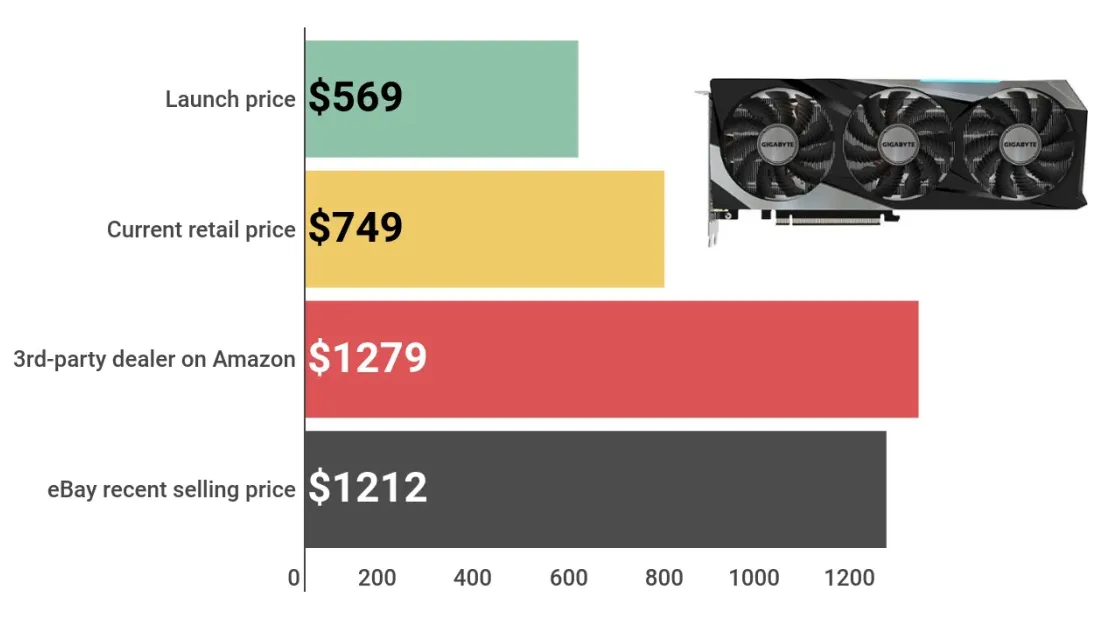
Перекупщики видеокарт знают, что запасы Nvidia разберут за минуту, а геймеры предпочтут переплатить вдвое, чем ждать. Спекулянты кроссовками знают, что лимитированные серии формируют искусственный дефицит, ради которого коллекционеры отдадут любые надбавки. Киберсквоттеры знают, что компаниям необходим домен .com с названием их бренда, и они выложат тысячи долларов, чтобы избежать споров о товарных знаках.
Те, кто копит газ-токены, действуют по тому же принципу: аккумулируют ресурс, пока он дешев и доступен в изобилии, а затем продают его в моменты пикового спроса, когда у пользователей просто не остается иного выбора, кроме как платить по завышенным тарифам. Вы ничего не производите; вы просто становитесь вынужденным посредником и взимаете плату за само право совершить операцию.
В крипте эта механика даже проще, поскольку абсолютно все процессы поддаются программированию. Держатель газ-токенов может автоматизировать процесс наращивания своих объемов, настроить триггеры на продажу и масштабировать эти действия с помощью ботов, работающих без перерывов. По мере снижения входного барьера рынок становится все более эффективным, а значит, находить прибыльные возможности становится сложнее.
Что такое газ-токены на самом деле
Объем газа отражает вычислительные затраты, необходимые для выполнения транзакции в блокчейне; любые действия — будь то отправка токенов, обмен на децентрализованной бирже или минт NFT — требуют задействования ресурсов сети. Майнеры или валидаторы обрабатывают эти транзакции и получают за это вознаграждение в виде комиссий за газ. Чем выше уровень перегрузки сети, тем выше становятся комиссии.
В сети Ethereum вы платите за газ в ETH, в Binance Smart Chain — в BNB, а в сети TRON все устроено иначе. Вместо прямого сжигания токенов вы можете арендовать Energy и Bandwidth — ресурсы, необходимые для проведения транзакций. Если у вас недостаточно Energy, сеть сожжет ваши TRX для покрытия расходов, и это обойдется недешево. Однако если заранее застейкать TRX или арендовать Energy, итоговые затраты окажутся в разы ниже.
Именно на рынке аренды и процветает накопление объемов. В 2026 году ставки аренды TRON Energy варьировались от 26 до 100 sun за единицу в зависимости от нагрузки на сеть. Аренда Energy обычно выходила на 60–80 процентов дешевле, чем сжигание TRX сетью. Арбитражная возможность кроется именно в спреде между ставками аренды в периоды низкого спроса и стоимостью сжигания во время пиковых нагрузок.
Тот, кто накапливает ресурсы в сети TRON, стейкает крупный объем TRX для генерации Energy, а затем сдает эту Energy в аренду тем, кому она нужна. Если спрос растет — например, при запуске крупной децентрализованной биржи или ажиотаже вокруг мемкоина, вызывающем шквал транзакций, — цены на аренду взлетают, ведь Energy требуется всем одновременно, а сжигать TRX становится чрезвычайно накладно. Тот, кто нарастил мощности Energy во время затишья, теперь может диктовать более высокую цену.
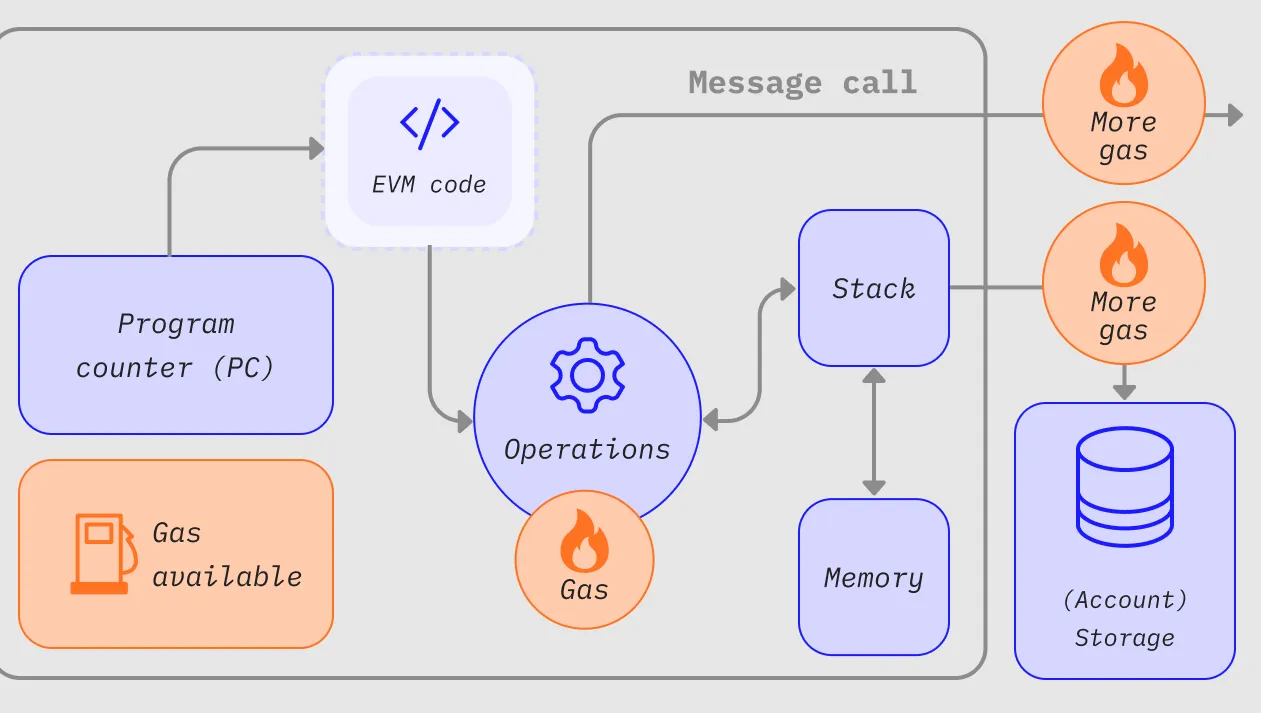
В сети Ethereum аналогичный подход реализовывался через газ-токены вроде GST1 и GST2. Это были смарт-контракты, позволявшие минтить токены при низких ценах на газ и сжигать их для получения возврата (refund), когда газ дорожал. Схема работала безупречно вплоть до принятия EIP-3529 в 2021 году, которое урезало механизм возврата газа и сделало газ-токены экономически нецелесообразными. В итоге те, кто удерживал крупные позиции, моментально потеряли почти всю их стоимость.
Параллель с киберсквоттингом
Киберсквоттинг — пожалуй, ближайший аналог накопления газ-токенов за пределами криптоиндустрии. В 1990-х годах инвесторы осознали, что каждому бизнесу со временем понадобится веб-сайт, а доменные имена стоили копейки, поэтому они регистрировали их тысячами. Business.com был продан за 7,5 миллиона долларов в 1999 году. Pizza.com ушел за 2,6 миллиона. Voice.com выкупили за 30 миллионов в 2019 году.
Механика практически идентична. Вы приобретаете актив, пока он недооценен, удерживаете его по мере взросления рынка, а затем продаете, когда спрос превышает предложение. В случае с киберсквоттингом людям нужно было угадать, какие имена окажутся востребованными, тогда как при скупке газ-токенов требовалось точно предсказать всплеск сетевой активности.
Обе стратегии базируются на принципе искусственного дефицита. Домены дефицитны, так как пространство имен централизовано. Газ-токены дефицитны, поскольку пропускная способность блокчейнов ограничена, и комиссии растут по мере исчерпания емкости блоков. Тот, кто аккумулирует ресурс, делает ставку на то, что система не сможет масштабироваться достаточно быстро, чтобы ликвидировать узкое горлышко.
Эта ставка срабатывает далеко не всегда. Большинство зарегистрированных доменов оказались никому не нужным мусором. Тысячи этих имен в итоге были заброшены и обесценились. Держатели запасов газ-токенов сталкиваются с той же проблемой. Если вы накопили Energy в сети TRON, но спрос так и не вырос, ваш капитал оказывается заморожен без какой-либо отдачи. Если Layer 2 решения заберут весь трафик на себя, ваш тезис окажется ошибочным, а открытая позиция обесценится.
Ключевым фактором здесь выступает четкое понимание рынка. Например, киберсквоттер, купивший Insurance.com в 1995 году, понимал, что страховая индустрия неизбежно уйдет в онлайн. Точно так же тот, кто скупает TRON Energy перед масштабной миграцией DEX, осознает, что поток DeFi-транзакций вызовет скачок потребности в энергии, а арендные ставки неизбежно пойдут вверх. В любом случае требуются глубокий анализ, идеальный тайминг и готовность удерживать позицию, даже когда ситуация выглядит неопределенной.
Финансирование и математика процесса
Войти в накопление газ-токенов с двадцатью долларами в кармане не получится: здесь требуются реальные объемы капитала, а доходность напрямую зависит от масштаба операций. Чтобы накапливать TRON Energy, вам необходимо застейкать TRX. В 2026 году стейкинг 1 TRX генерирует около 1 000 единиц Energy. Один перевод USDT в сети TRON расходует приблизительно 32 000 Energy. Если вы хотите сдавать в аренду объемы, достаточные для покрытия серьезного входящего потока, придется отправить в стейкинг сотни тысяч TRX, а при курсе в десять центов за TRX это означает заморозку десятков тысяч долларов.
Этот капитал перестает быть ликвидным: он заблокирован, генерирует Energy и ожидает всплеска спроса. Если спрос так и не материализуется, вы ничего не заработаете. Более того, если обновление протокола снизит потребление Energy или конкурент собьет арендную ставку, ваша маржа стремительно сожмется.
Прибыль формируется из спреда. В 2026 году стоимость аренды Energy колебалась от 26 до 100 sun за единицу в зависимости от уровня нагрузки. Сжигание же TRX сетью для компенсации нехватки Energy обходилось значительно дороже — обычно в два-пять раз. Спекулянт, арендовавший Energy по 30 sun в период затишья, мог затем реализовать ее по 80 sun на пике. Маржа в 50 sun в пересчете на миллионы единиц ресурсов быстро превращается в ощутимый доход.
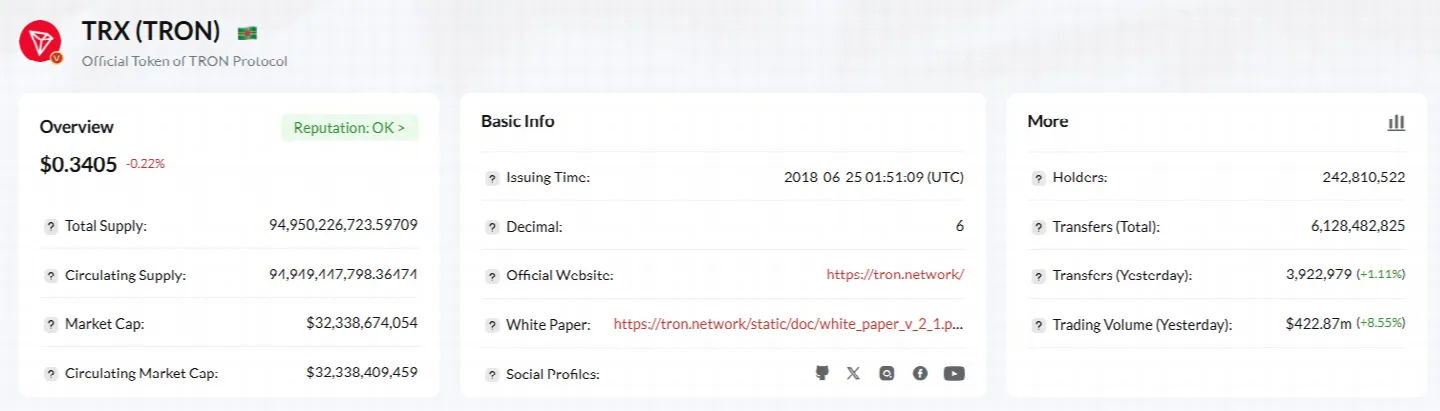
Однако подобные сценарии возникают не так часто. Как правило, цены на газ в сети TRON остаются стабильными, а конкуренция на рынке аренды крайне высока. Существуют десятки сервисов, предлагающих делегирование Energy, и они ведут ожесточенную ценовую борьбу. Если вы застейкаете свои TRX в надежде сдать ресурсы с высокой премией, но обнаружите, что автоматизированные платформы предлагают более выгодные цены на TRON Energy, ваш капитал просто зависнет с доходностью ниже среднерыночной.
С учетом сложного процента математика усложняется еще сильнее. Некоторые участники рынка реинвестируют доход от аренды в дополнительный стейкинг, со временем увеличивая свои доступные лимиты. Те, кому удается извлекать стабильную прибыль, выстраивают вокруг этого полноценный бизнес, а не просто рассматривают это как разовую спекуляцию. У них есть собственная инфраструктура, автоматизированные системы, стратегии динамического ценообразования и воронки привлечения клиентов. Они не просто накапливают ресурсы — они управляют сервисом аренды Energy.
Для тех же, кто пытается воспроизвести эту модель на малых объемах, преимущество практически сведено к нулю, поскольку им приходится конкурировать с игроками, обладающими многомиллионными бюджетами, алгоритмическим ценообразованием и сформированной клиентской базой.
Эпоха газ-токенов в сети Ethereum служит самым наглядным тому подтверждением. GST1 и GST2 были запущены в 2017 году как инструмент хеджирования от колебаний стоимости газа. Токены можно было чеканить с минимальными затратами при свободном блочном пространстве и сжигать ради компенсации при росте комиссий. Трейдеры и боты держали на балансах миллионы таких газ-токенов.
Схема прекрасно проявляла себя во время бума ICO в 2017 и 2018 годах, когда цены на газ регулярно доходили до 400 gwei. Те, кто сминтил газ-токены по 5 gwei, успешно сжигали их и забирали дельту себе. К 2020 году использование газ-токенов стало стандартной практикой среди высокочастотных трейдеров.
В августе 2021 года было утверждено предложение EIP-3529, существенно урезавшее механизм возврата газа, из-за чего газ-токены мгновенно потеряли всякую ценность. Держатели крупных балансов потеряли абсолютно все вложенные активы.
В этом и заключается ключевой протокольный риск. Всего одно обновление способно уничтожить всю вашу бизнес-модель; разработчики, внедрившие EIP-3529, лишь стремились оптимизировать расход газа, а газ-токены были лишь побочным эффектом системы.
Neo GAS представляет собой иную модель: его блокчейн опирается на двухтокенную систему, где NEO служит токеном управления, а GAS — утилитарным токеном для оплаты сетевых комиссий. Держатели NEO получают эмиссию GAS с течением времени. На первых порах GAS торговался со значительной премией в моменты высокой загрузки сети, и те, кто накопил GAS по низкой цене и сбросил его на пике сетевой активности, зафиксировали солидную прибыль.
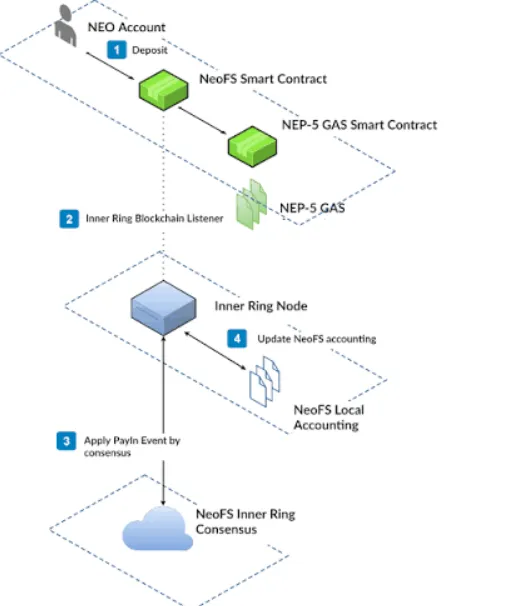
Тем не менее, к 2026 году цена GAS стабилизировалась в районе трех-четырех долларов, а спекулятивная составляющая сошла на нет. В сети больше не возникало перегрузок, способных спровоцировать затяжные ценовые ралли. Ранние последователи, сохранившие накопленный в 2017 году GAS и распродавшие его на бычьем рынке 2021 года, остались в плюсе. Те же, кто попытался повторить ту же стратегию в 2024 и 2025 годах, показали практически нулевую доходность.
Случались и провалы, изначально лишенные какого-либо фундаментального смысла. В январе 2026 года на Solana был запущен мемкоин под названием «Gas Town», позиционировавшийся как инструмент спекуляции на ценах на газ. За ним не стояло ни практической полезности, ни механизма хеджирования растущих комиссий, ни прямой связи с затратами сети. Он рос в течение недели, после чего потерпел крах.
Суть в том, что извлечь выгоду из накопления газ-токенов можно лишь тогда, когда вы досконально понимаете механику системы, безошибочно выбираете момент для входа и успеваете выйти до того, как лежащая в основе концепция перестанет работать.
Рынок газ-токенов в 2026 году
К 2026 году практика накопления сетевых ресурсов в основном переместилась из Ethereum в те сети, где данная модель сохранила жизнеспособность. Переход Ethereum на Proof-of-Stake вкупе с развитием Layer 2 решений вроде Arbitrum и Optimism разгрузил основную сеть. Транзакции в L2 стали стоить доли цента, поэтому арбитражное окно практически захлопнулось.
Сеть TRON закрепилась в качестве наиболее активного рынка, так как USDT в сети TRON стал ключевым стейблкоином для трансграничных расчетов, денежных переводов и межбанковских транзакций между биржами. Суточный объем транзакций оставался стабильно высоким, формируя постоянный спрос на Energy. Рынок аренды вышел на стадию зрелости: множество сервисов в сети TRON вступили в плотную конкуренцию по тарифам, предлагая автоматическое делегирование и оптовые скидки. И хотя разница между ставками аренды и стоимостью сжигания все еще позволяла извлекать доход, чистая маржа заметно сократилась.
В 2026 году те, кто продолжал успешно зарабатывать на аккумуляции ресурсов, управляли высокоэффективными операционными процессами. Все аспекты бизнеса у них были автоматизированы: мониторинг сетевой нагрузки, корректировка арендных ставок в реальном времени, ребалансировка стейкинга ради оптимизации доходности и предложение клиентам лучших условий в сети TRON. Они внедрили модели динамического ценообразования, чтобы собирать небольшую маржу с огромного оборота.
Большинство тех, кто пытался конкурировать без профильной инфраструктуры, в конечном счете выбыли из гонки. К тому моменту, когда они замечали всплеск спроса, автоматизированные платформы уже забирали весь рынок себе. Возможность заработка не исчезла, но стала уделом профессионалов.
Нишевые схемы все еще появлялись: время от времени новые блокчейны первого уровня (Layer 1) со слабой адаптацией создавали краткосрочные окна, где накопление ресурсов имело экономический смысл. Однако такие периоды длились недолго.
Дали о себе знать и регуляторные изменения. По мере взросления криптовалютного сектора надзорные органы стали обращать внимание на тех, кто извлекает выгоду из инфраструктурных узких мест. В некоторых юрисдикциях деятельность по предоставлению аренды газа попала под требование лицензирования в качестве оператора денежных переводов. В результате часть игроков предпочла свернуть деятельность, чтобы не связываться с комплаенс-процедурами.
В сухом остатке остался рынок, который по-прежнему приносит прибыль, но требует на порядок более глубоких компетенций, внушительного капитала и куда более жесткой операционной дисциплины, чем в 2017 году. Времена «золотой лихорадки» подошли к концу.
Чтобы выстроить прибыльное накопление газ-токенов, одного капитала недостаточно — нужны инфраструктура, понимание рынка и точность действий. Для отслеживания сетевой активности необходимо задействовать ончейн-аналитику: такие инструменты, как Dune Analytics, Glassnode и TRONSCAN, позволяют в динамике анализировать количество активных адресов за сутки и структуру потребления Energy. Те, кто зарабатывает на этом рынке, внимательно считывают данные сигналы и реагируют на них задолго до того, как их заметит широкая публика.
Создание масштабируемой инфраструктуры имеет решающее значение. В сети TRON это требует подготовки кошельков для делегирования Energy, автоматизации циклов стейкинга и развертывания систем перераспределения ресурсов между адресами. Вам потребуются скрипты, API и круглосуточный мониторинг.
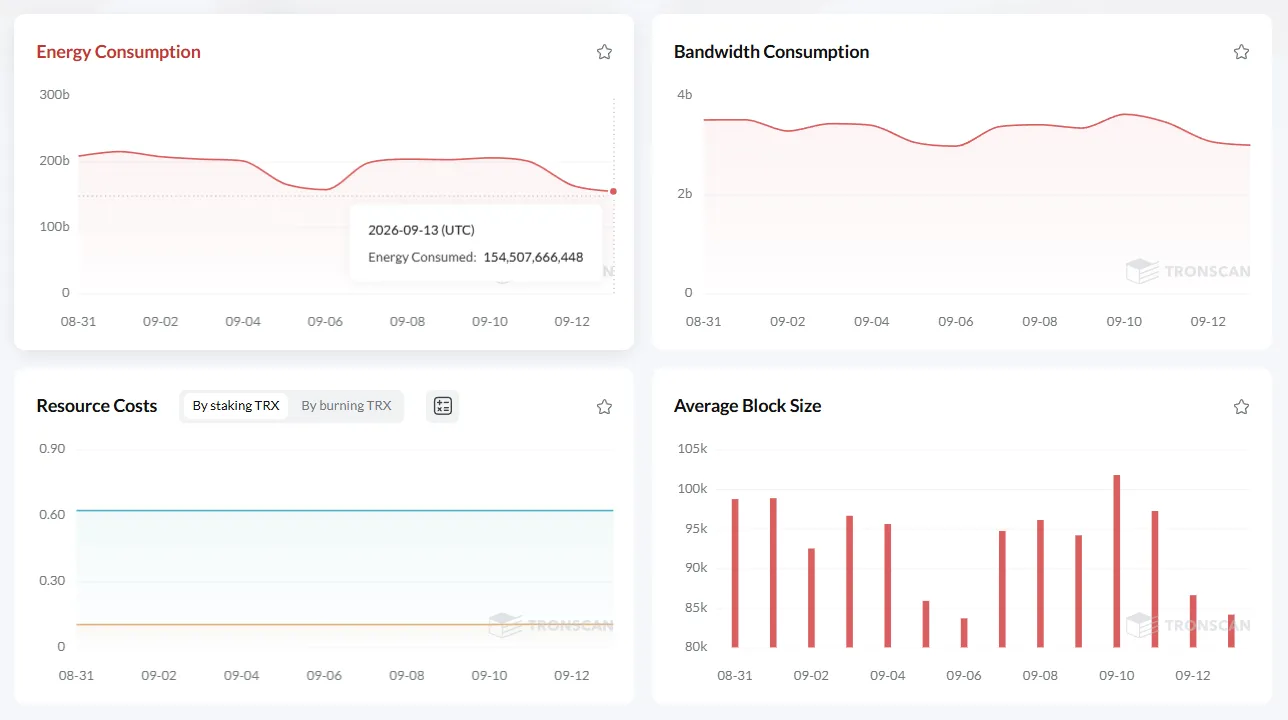
Ценовые модели, адаптирующиеся к спросу — единственно верный путь, в то время как аренда по фиксированным ставкам заведомо убыточна. Необходимо опираться на динамическое ценообразование, учитывающее как загруженность сети, так и котировки конкурентов. Компании, сохранившие прибыльность в 2026 году, применяют алгоритмы, пересчитывающие цены каждые несколько минут.
Что касается привлечения клиентов: сдавая Energy в аренду, вы должны обеспечить постоянный поток потребителей. Это достигается за счет интеграции с кошельками, партнерств с dApps или прямых B2B-соглашений с крупными трейдерами. Сам по себе свободный капитал прибыли не генерирует.
Управление рисками критически важно, поскольку хардфорки протоколов, ужесточение регуляторных норм и общие рыночные спады способны легко сломать ваш исходный инвестиционный тезис. Следовательно, необходимо применять хеджирование, иметь четкие планы выхода и сохранять дисциплину, чтобы вовремя закрывать позиции, когда выбранная модель перестает работать.
Экономическая суть происходящего очевидна: аренда Energy в сети TRON обходится на 60–80% дешевле прямого сжигания TRX, поскольку стейкинг дает право на постоянную генерацию Energy, а аренда создает вторичный рынок, сбивающий нагрузку на механизм сжигания. Однако если стейкеров станет слишком много, а объем выставленной на аренду Energy превысит реальные потребности рынка, ставки рухнут. Жизненно необходимо четко осознавать, почему активы стоят именно столько и какие факторы могут изменить эту расстановку сил.
Сам факт существования газ-токенов вторичен; куда важнее обладать глубинным пониманием механики системы, позволяющим выявлять точки входа еще до того, как они станут очевидны всем, и располагать инфраструктурой, готовой сработать быстрее любых конкурентов.
Почему большинство стратегий накопления терпят крах
Главная сложность при накоплении газ-токенов заключается в том, что рынок устроен куда более эффективно, чем кажется со стороны. Цены на газ с высокой точностью транслируют баланс спроса и предложения в каждую секунду времени. При перегрузках тарифы подскакивают моментально, а когда поток транзакций спадает, котировки падают столь же стремительно. Временное окно, позволяющее купить на дне и продать на хаях, измеряется минутами, а не сутками. Если вы не мониторите рынок непрерывно и не совершаете сделки в реальном времени, вы неизбежно упустите момент.
Большинство частных спекулянтов действуют слишком медленно: они фиксируют рост цен постфактум, лишь тогда принимают решение зайти в позицию, и к моменту покупки или стейкинга TRX возможность уже исчерпана. Они всего лишь реагируют на сигналы, которые остальные участники рынка давно отработали.
Не стоит сбрасывать со счетов и стоимость удержания позиций. Капитал, замороженный в застейканных TRX или газ-токенах, не генерирует доходность в других направлениях. К примеру, если курс TRON вырастает на 30 процентов, а ваши TRX заблокированы в стейкинге и приносят условные 5 процентов годовых от аренды Energy, куда выгоднее было бы просто держать свободные токены на руках. Альтернативные издержки замороженного капитала колоссальны, особенно на рынке, где ценовая волатильность регулярно перекрывает доходы от арбитража сетевого газа.
Существует также фактор жесткой конкуренции. Накопление газ-токенов оправдывает себя лишь в условиях дефицита предложения, когда ваш объем позволяет оказывать влияние на рыночную цену. Однако к такой стратегии пришли многие. Целый ряд институциональных участников ведут ту же деятельность, располагая более совершенным инструментарием, крупным капиталом и минимальными спредами. Они способны выставлять цены ниже ваших, автоматизировать процессы быстрее и комфортно чувствовать себя в условиях тонкой маржи благодаря гигантскому масштабу операций.
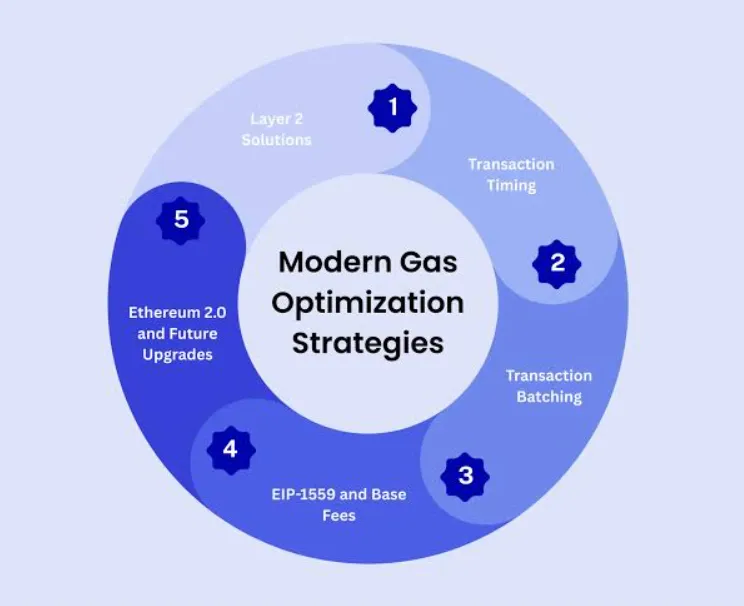
Протокольный риск наносит решающий удар. Блокчейны не статичны и продолжают эволюционировать. Ethereum ликвидировал газ-токены единственным обновлением. В сети TRON точно так же могут пересмотреть затраты Energy, скорректировать механику делегирования или интегрировать решения второго уровня (Layer 2), снижающие нагрузку. Любое из этих изменений способно мгновенно свести на нет все ваши преимущества.
Успешные операторы не ставят все на одну гипотезу. Вместо этого они диверсифицируют деятельность по нескольким блокчейнам, хеджируют протокольные риски и воспринимают свою работу как инфраструктурный арбитраж, а не банальную спекуляцию. Это дает им гибкость при любых изменениях в базовой экономике сетей.
Для всех остальных потенциальная доходность просто несопоставима с рисками: вам приходится замораживать капитал, соперничать с институциональными алгоритмами и постоянно находиться под угрозой изменения правил игры, способных уничтожить вашу позицию. Прибыль здесь ограничена, убытки могут достигать 100%, а объем времени, необходимый для сохранения конкурентоспособности, истощает любые ресурсы.
Инфраструктурный фундамент за кулисами
Если вы регулярно переводите стейблкоины — будь то активный трейдинг, регулярные платежи или распределение ликвидности между пулом кошельков, — расходы на Energy складываются в ощутимые суммы. Сжигать TRX при каждом переводе USDT слишком расточительно. И хотя предварительная аренда Energy экономит бюджет, она требует понимания рынка, поиска выгодных ставок и постоянного операционного контроля.
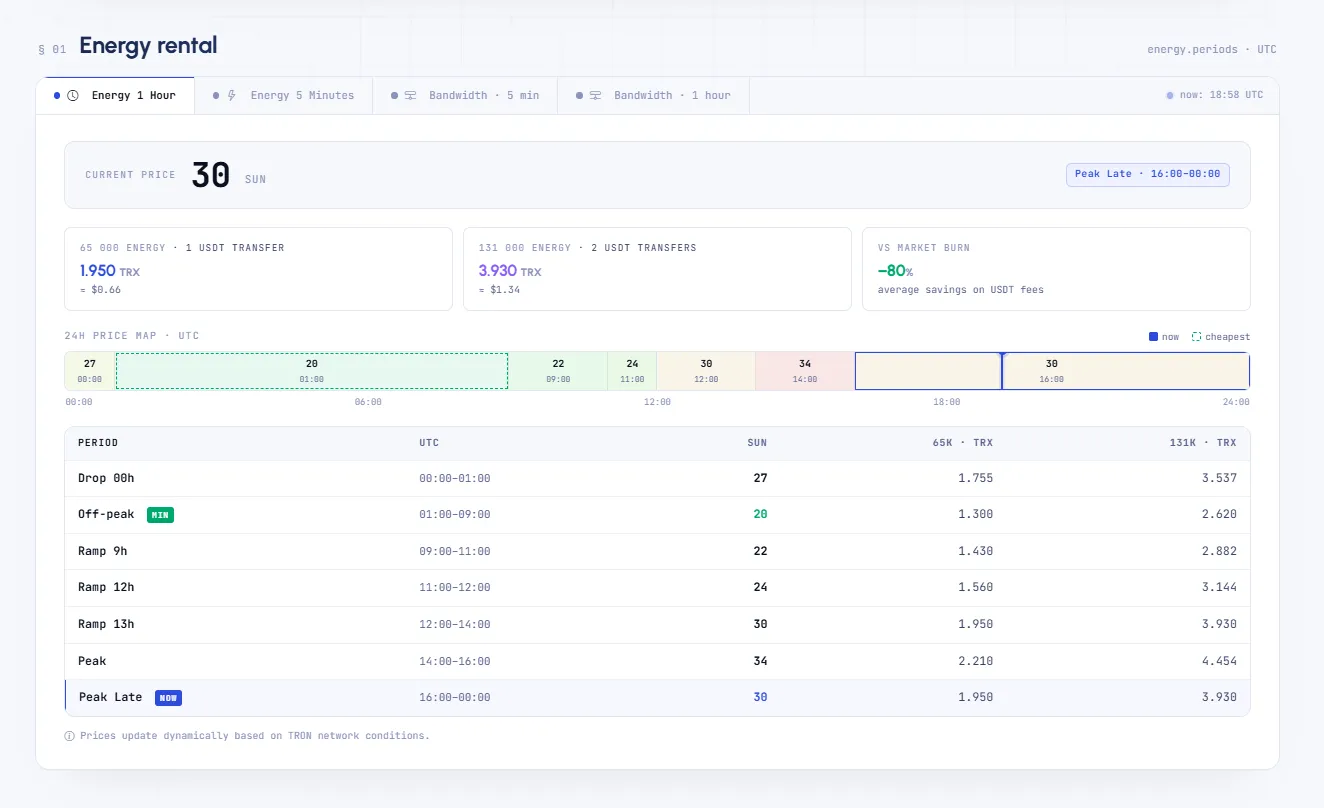
Именно эти задачи и закрывают такие решения, как Netts Pricing. В их основе лежит не накопительство или спекулятивный расчет, а обеспечение надежной инфраструктуры для получения TRON Energy по прозрачным и выгодным тарифам без необходимости вручную взаимодействовать с рынком аренды. Требуется ли вам единичное пополнение или непрерывное обеспечение Energy для активных адресов, платформа берет всю логистику на себя, гарантируя лучшую цену на TRON Energy вместо переплат за сжигание TRX по завышенным ставкам. Для тех, кто совершает регулярные транзакции, именно грамотная оптимизация предельных издержек становится надежным щитом, не позволяющим спекулянтам наживаться на вашей неэффективности.