Gelecekte Kâr Etmek İçin Gas Token İstiflemek: Kriptonun Karaborsacıları
Gas token istifçileri, Energy piyasalarını köşeye sıkıştırarak blokzincir tıkanıklığından kâr elde ediyor. Karaborsacıların TRON ve Ethereum gas fiyatlarını nasıl manipüle ettiğini öğrenin.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Hiç kimse karaborsacıları sevdiğini söylememiştir. Oyuncuların her yeni amiral gemisi Nvidia çıkışından kalan yaraları hâlâ tazedir; zira botlar, insanların parmaklarını şıklatmasından daha hızlı bir şekilde ekran kartlarını kapmayı başarır. Sneaker tutkunlarının, sınırlı sayıda çıkan serileri lansmandan birkaç milisaniye sonra toplayan karaborsacılara duyduğu öfkenin sınırı yoktur. İster Supreme, ister PlayStation 5 konsolları, isterse konser biletleri olsun, durum her zaman aynıdır: Birisi kendisini sizinle ihtiyacınız olan ürün arasına sokar; bunu ürünü istediği için değil, sizin istediğinizi bildiği için yapar; arzı stoklar, fiyatı artırır ve yapay kıtlıktan kâr elde eder.
Günümüzde benzer şekilde düşünen kişiler, daha az fiziksel ancak bir o kadar önemli bir şeyi hedefliyor: gas token'lar. Bunlar, blokzincir işlemlerini mümkün kılan kaynaklardır; para transferi yapmak, akıllı sözleşmeleri yürütmek veya merkeziyetsiz uygulamalarla etkileşime geçmek için ihtiyaç duyduğunuz yakıttır. Tıpkı GPU karaborsacılarının eskiden sabahın 3'ünde Micro Center önünde kamp kurması gibi, gas token istifçileri de talep arttığında ve arz azaldığında kârın buna değeceğine bahse giriyor.
Mesele şu ki, gas token'lar sınırlı sayıda üretilen fiziksel nesneler değildir. Aksine, blokzincir protokolleri tarafından oluşturulurlar, açık piyasalarda işlem görürler ve bir çift Jordan'a kıyasla köşeye sıkıştırılmalarını hem daha kolay hem de daha zor kılan faktörlerden etkilenirler. Bazı durumlarda gas token tutmak son derece kârlı olurken, diğerleri için piyasaların spekülasyonu fark ettiğinizden çok daha önce fiyatladığı gerçeğini gösteren pahalı bir ders olmuştur.
Karaborsacılık (Scalping) Gerçekte Ne Anlama Gelir
Karaborsacılık (scalping), zaman ve bilgi asimetrisine dayalı arbitraj yapmayı içerir. Karaborsacı herhangi bir değer üretmez; bunun yerine mevcut fiyat ile gelecekteki fiyat arasındaki farkı fark eder, bu farka göre bir pozisyon alır ve ardından piyasa yeni fiyata uyum sağladığında rant toplar.
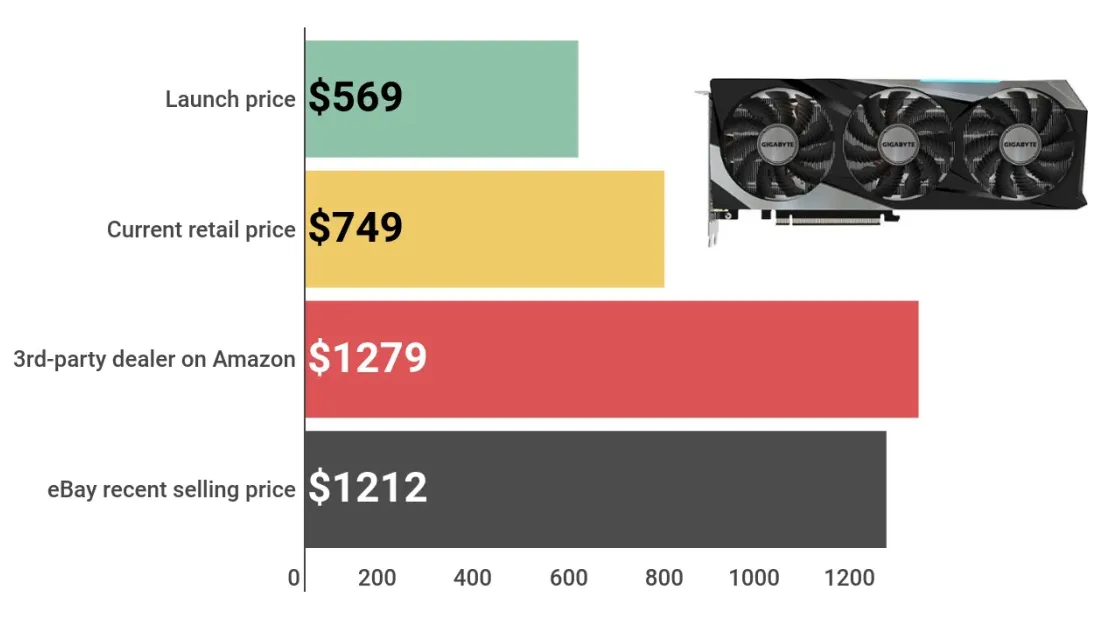
GPU karaborsacıları, Nvidia'nın bir dakika içinde tükeneceğini ve oyuncuların beklemek yerine iki katı fiyat ödemeye razı olacağını bilir. Sneaker karaborsacıları, sınırlı sürümlerin yapay kıtlık yarattığını ve bu nedenle koleksiyoncuların prim ödeyeceğini bilir. Alan adı avcıları (domain squatter), işletmelerin marka adlarının .com versiyonuna ihtiyaç duyduğunu ve bu nedenle ticari marka anlaşmazlıklarından kaçınmak için binlerce dolar ödeyeceğini bilir.
Gas token istifleyen kişiler de aynı prensiple çalışır: Kaynak ucuz ve bolken toplarlar, ardından talep arttığında ve kullanıcıların yüksek fiyatları ödemekten başka çaresi kalmadığında satarlar. Hiçbir şey üretmezsiniz; bunun yerine zorunlu bir aracı gibi davranır ve insanlardan bunu yapma hakkı için ücret alırsınız.
Kripto söz konusu olduğunda, tüm unsurlar programlanabildiği için mekanizma daha basittir. Bir gas token sahibi, varlıklarını biriktirme sürecini otomatikleştirebilir, satış tetikleyicileri kurabilir ve hiç durmadan çalışan botlar kullanarak bu eylemleri geniş ölçekte gerçekleştirebilir. Giriş bariyeri daha düşük olduğundan piyasa daha verimli hale gelir ve bu nedenle kârlı fırsatlar bulmak zorlaşır.
Gas Token'lar Gerçekte Nedir
Gas miktarı, bir blokzincirde bir işlemi gerçekleştirmenin hesaplama maliyetini temsil eder; token göndermek, merkeziyetsiz bir borsada takas yapmak veya bir NFT basmak gibi tüm eylemler, ağ kaynaklarının kullanılmasını gerektirir. Madenciler veya doğrulayıcılar bu işlemleri gerçekleştirir ve gas ücretleri şeklinde ödeme alırlar. Ağdaki tıkanıklık seviyesi ne kadar yüksekse, ücretler de o kadar artar.
Ethereum'da gas ücretini ETH ile, Binance Smart Chain'de BNB ile ödersiniz; TRON'da ise durum farklıdır. Token'ları doğrudan yakmak yerine, işlemleri gerçekleştirmek için gereken kaynaklar olan Energy ve Bandwidth kiralayabilirsiniz. Bu durumda, yeterli Energy'niz yoksa ağ, maliyeti karşılamak için TRX'inizi yakar ve bu da pahalıya mal olur. Ancak TRX'inizi stake ederseniz veya önceden Energy kiralarsanız çok daha az ödersiniz.
İstifçilik işte bu kiralama piyasasında gerçekleşir. 2026'da TRON Energy tarafından sunulan kiralama oranları, ağ talebine bağlı olarak birim başına 26 ila 100 sun arasında değişiyordu. Energy kiralamak, ağın TRX'inizi yakmasına izin vermekten genellikle yüzde 60 ila 80 daha ucuzdu. Arbitraj fırsatı, talebin düşük olduğu zamanlardaki kiralama oranları ile talebin zirve yaptığı zamanlardaki yakım oranları arasındaki farkta yatar.
TRON'da gas token istifleyen bir kişi, Energy elde etmek için yüksek miktarda TRX stake eder ve ardından bu Energy'yi ihtiyacı olan kişilere kiralar. Talep artarsa —örneğin büyük bir merkeziyetsiz borsa yayına girerse veya bir memecoin işlem akınına neden olursa— kiralama fiyatları yükselir, çünkü herkes aynı anda Energy'ye ihtiyaç duyar ve TRX yakmak son derece pahalı hale gelir. Sakin dönemde Energy kapasitesini oluşturmuş olan kişi artık daha yüksek ücret talep edebilir.
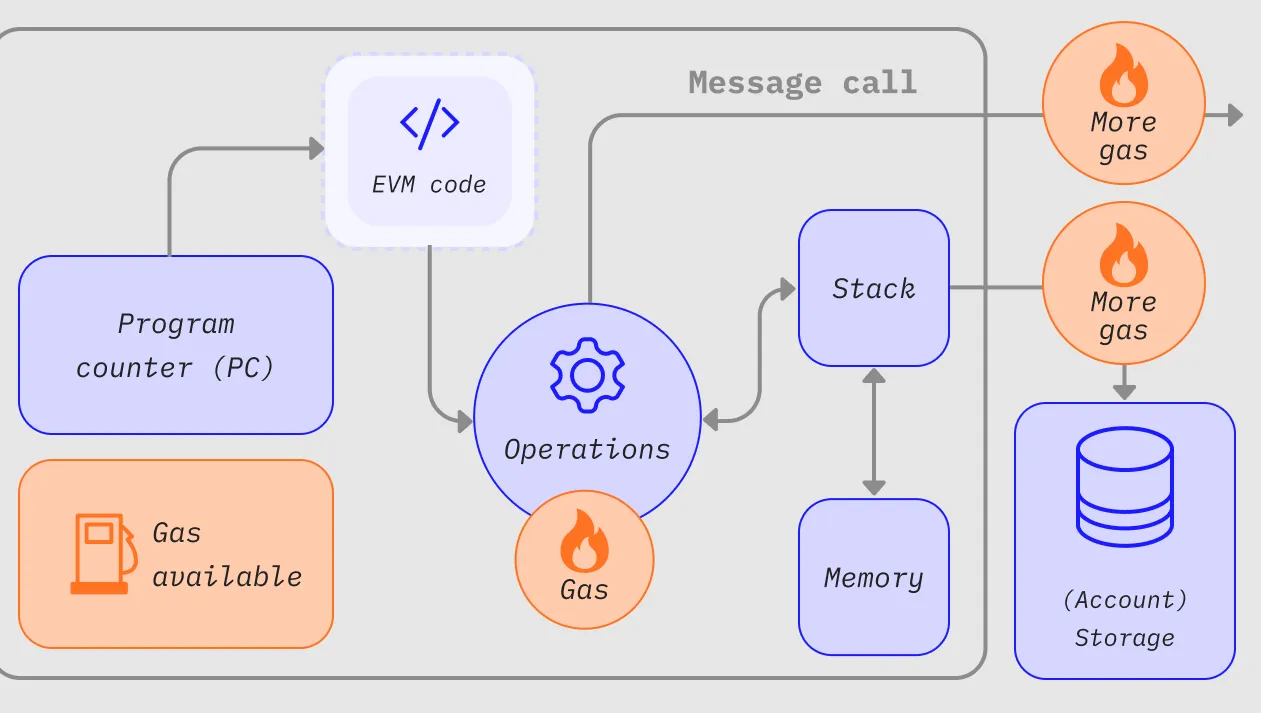
Ethereum'da eşdeğer yaklaşım, GST1 ve GST2 gibi gas token'larından yararlanıyordu; bunlar, gas fiyatları düşükken token oluşturmanıza ve fiyatlar yükseldiğinde geri ödeme almak için bunları yok etmenize olanak tanıyan akıllı sözleşmelerdi. Bu sistem, 2021'deki EIP-3529 gas iade mekanizmasını zayıflatana ve gas token'larını ekonomik olarak uygulanamaz hale getirene kadar çok iyi çalıştı. Sonuç olarak, ellerinde büyük miktarlarda tutanlar değerlerinin çoğunu bir anda kaybetti.
Alan Adı Avcılığı (Domain Squatting) Paralelliği
Alan adı avcılığı, kripto alanı dışındaki gas token istifçiliğine belki de en yakın örnektir. 1990'larda yatırımcılar her şirketin eninde sonunda bir web sitesine ihtiyaç duyacağını ve alan adlarının ucuz olduğunu fark ettiler, bu yüzden binlercesini kaydettirdiler. Business.com 1999'da 7,5 milyon dolara satıldı. Pizza.com 2,6 milyon getirdi. Voice.com 2019'da 30 milyona satıldı.
Mekanik neredeyse aynıdır. Varlığı değeri düşükken kaydetmeli, piyasa olgunlaşırken elinizde tutmalı ve ardından talep arzı aştığında satmalısınız. Alan adı avcılığında insanların hangi isimlerin değerleneceğini tahmin etmesi gerekiyordu; gas token istiflemede ise ağ talebinin ne zaman artacağını öngörmeleri gerekiyordu.
Her iki strateji de yapay kıtlık ilkesine dayanır. Alan adları kıttır çünkü ad alanı (namespace) merkezidir. Gas token'lar kıttır çünkü blokzincirlerin işlem hacmi (throughput) sınırları vardır ve kapasiteye ulaşıldığında işlem ücretleri yükselir. İstifleyen kişi, sistemin darboğazı ortadan kaldıracak kadar hızlı ölçeklenemeyeceğine inanır.
Bu bahis her zaman tutmaz. Kaydedilen alan adlarının çoğu çöptü. Bu isimlerin binlercesinin süresi sonunda doldu ve değersiz hale geldi. Gas token istifleyenler de aynı sorunla karşılaşır. TRON'da Energy biriktirirseniz ancak talep hiçbir zaman artmazsa, hiçbir getiri olmadan sermayenizi bağlamış olursunuz. Layer 2 çözümleri tüm trafiği çekerse, tezleriniz yanlış çıkar ve pozisyonunuz değersizleşir.
Bunun nedeni piyasayı net bir şekilde anlamaktır; örneğin 1995'te Insurance.com'u satın alan alan adı avcısı, sigorta sektörünün internete taşınacağını fark etmişti. Benzer şekilde, büyük bir DEX geçişinden önce TRON Energy satın alarak gas biriktiren kişi, DeFi işlemlerinin enerji talebini artıracağını ve kiralama fiyatlarının yükseleceğini fark eder. Her durumda araştırma, doğru zamanlama ve yanlış görünse bile bir pozisyonu koruma yeteneği şarttır.
Finansman ve Matematik
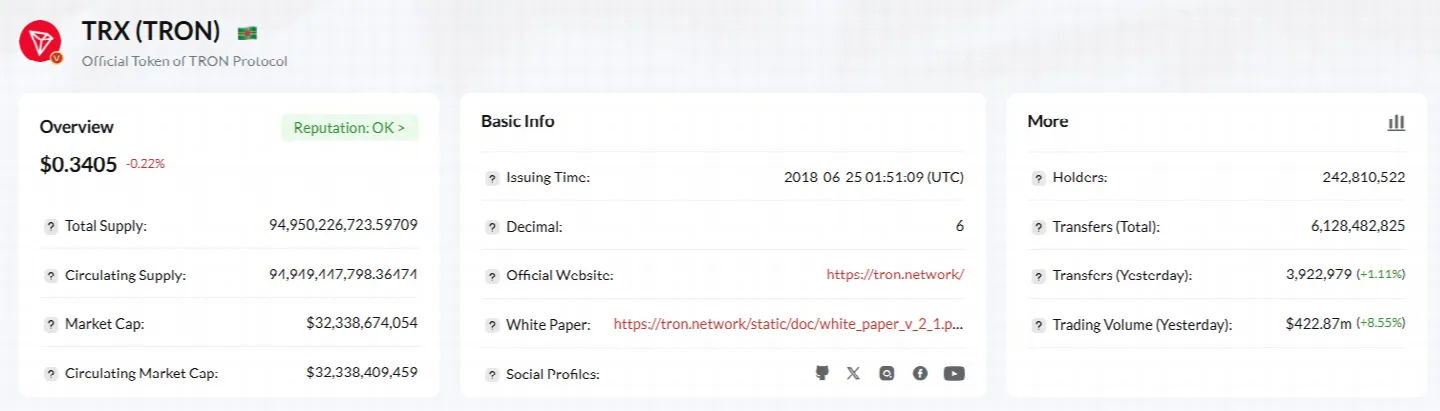
Gas token istiflemeye sadece yirmi dolarla başlayamazsınız; gereken sermaye miktarı gerçektir ve kârlar faaliyet gösterdiğiniz ölçeğe bağlıdır. TRON Energy istiflemek istiyorsanız TRX stake etmeniz gerekir. 2026'da 1 TRX stake etmek yaklaşık 1.000 Energy birimi üretir. TRON üzerinde tek bir USDT transferi yaklaşık 32.000 Energy kullanır. Önemli miktarda trafiği karşılayacak kadar kapasite kiralamak istiyorsanız, yüz binlerce TRX stake etmeniz gerekir ve TRX başına on sentlik bir fiyattan bu, on binlerce doların bağlanması anlamına gelir.
Bu sermaye likit değildir; bağlanmıştır, Energy üretir ve talebin artmasını bekler. Talebin hiç ortaya çıkmaması durumunda hiçbir şey elde edemezsiniz. Üstelik protokoldeki bir değişiklik Energy tüketiminin azalmasına yol açarsa veya bir rakip kiralama fiyatını düşürürse kâr marjınız daralır.
Para aradaki farktan (spread) kazanılır. 2026'da Energy kiralama maliyeti, talep seviyesine bağlı olarak birim başına 26 ila 100 sun arasında değişiyordu. Ağın Energy açığını karşılamak için TRX harcamasına izin vermek çok daha pahalıydı, genellikle iki ila beş kat daha fazlaydı. Talep düşükken 30 sun'dan Energy kiralamış olan bir istifçi, bir artış olduğunda bunu 80 sun'dan satabilirdi. 50 sun'luk kâr marjı, milyonlarca birime uygulandığında hızla büyür.
Ancak bu gibi durumlar nadirdir. Genellikle TRON'daki gas fiyatları istikrarlı kalır ve kiralama rekabeti yoğundur. Energy yetkilendirmesi (delegation) sağlayan onlarca hizmet vardır ve bunlar fiyat üzerinden rekabet eder. TRX'inizi yüksek oranlar talep etme umuduyla stake edip ardından otomatik hizmetlerin daha iyi TRON Energy fiyatları sunduğunu görürseniz, sermayeniz piyasa oranının altında getiri elde ederek öylece kalır.
Bileşik getiri hesaba katıldığında matematik daha karmaşık hale gelir. Bazı istifçiler kiralama gelirlerini tekrar stake işlemine yatırarak zaman içinde kapasitelerini artırırlar. Düzenli olarak para kazanabilenler bu durumu salt spekülatif bir girişim olarak görmek yerine bir işletme gibi yönetirler. Altyapıları, otomatik sistemleri, rekabetçi fiyatlandırma stratejileri ve müşteri edinme kanalları vardır. Yalnızca istifçilik yapmazlar; bir Energy kiralama hizmeti işletirler.
Bu modeli küçük ölçekte kopyalamaya çalışan herkes için sahip oldukları avantaj gerçekten çok küçüktür; zira milyonlarca dolarlık sermayeye, otomatik fiyatlandırma algoritmalarına ve halihazırda var olan müşteri tabanlarına sahip şirketlerle mücadele etmek zorundadırlar.
Ethereum gas token dönemi bunun en net örneğini sunar. GST1 ve GST2, gas fiyatlarındaki dalgalanmalara karşı korunma aracı olarak 2017'de piyasaya sürüldü. Token'lar, gas fiyatları düşükken düşük maliyetle basılabiliyor ve fiyatlar yükseldiğinde geri ödeme almak için yakılabiliyordu. Yatırımcılar ve botlar milyonlarca gas token biriktirmişti.
2017 ve 2018'deki ICO patlaması sırasında harika bir performans sergiledi ve gas fiyatları düzenli olarak 400 gwei seviyelerine ulaştı. 5 gwei üzerinden gas token basmış olan kişiler bunları yakıp aradaki farkı alabildi. 2020 yılına gelindiğinde gas token'lar yüksek frekanslı yatırımcılar (HFT) arasında standart bir uygulama haline gelmişti.
EIP-3529 Ağustos 2021'de onaylandı ve gas iade mekanizmasını zayıflatarak gas token'larının bir anda değersiz hale gelmesine neden oldu. Büyük miktarlarda varlığa sahip olanlar tüm varlıklarını kaybetti.
İşte protokolün getirdiği risk budur. Tek bir güncelleme tüm tezinizi silebilir; EIP-3529'u uygulayan geliştiriciler gas verimliliğini artırmaya çalışıyordu, gas token'lar ise istenmeyen bir yan üründü.
Neo GAS farklı bir modeldir; blokzincirinde yönetim token'ı olarak NEO ve işlem ücretleri için yardımcı token olarak GAS'ın yer aldığı iki token'lı bir sistem bulunur. İnsanlar NEO tuttuklarında zamanla GAS alırlar. Başlangıçta GAS, ağın meşgul olduğu zamanlarda önemli primlerle işlem görüyordu; GAS'ı ucuzken toplayıp yüksek aktivite dönemlerinde satanlar ciddi getiriler elde etti.
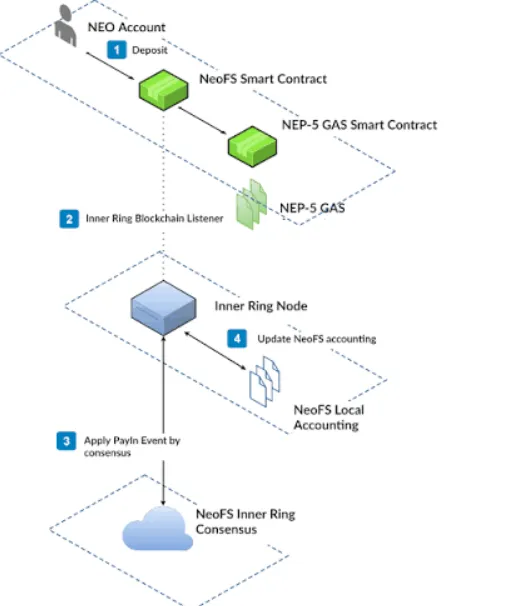
Ancak 2026'ya gelindiğinde GAS fiyatı üç veya dört dolar civarında seyrediyordu ve spekülasyon ortadan kaybolmuştu. Ağ, sürekli fiyat artışlarına neden olacak kadar sıkışık değildi. 2017'de GAS'ını elinde tutup 2021 boğa piyasasında satan o erken dönem kullanıcıları kâr elde etmişti. 2024 ve 2025'te aynı yaklaşımı deneyenler ise yalnızca durağan getiriler elde edebildi.
Hiçbir mantığı olmayan bazı başarısızlıklar da yaşandı. Ocak 2026'da Solana'da insanların gas fiyatları üzerine spekülasyon yapmasını sağlamak amacıyla 'Gas Town' adında bir memecoin piyasaya sürüldü. Hiçbir pratik kullanımı, artan gas maliyetlerine karşı korunma yöntemi ve ağ ücretleriyle hiçbir bağlantısı yoktu. Çökmeden önce bir hafta boyunca değeri arttı.
Önemli olan nokta şu ki; sistemin nasıl çalıştığını anlarsanız, piyasayı doğru zamanlarsanız ve asıl fikir çökmeden önce çıkış yaparsanız gas token istifçiliğinden sonuç alabilirsiniz.
2026 Gas Token Piyasası
2026 yılına gelindiğinde gas token istifleme uygulaması çoğunlukla Ethereum'dan modelin hâlâ çalıştığı zincirlere taşınmıştı. Ethereum'da proof-of-stake'e geçiş ve Arbitrum ile Optimism gibi Layer 2 çözümleri ana ağdaki tıkanıklık seviyesini düşürmüştü. Layer 2'deki işlemler bir sentin sadece kesirlerine mal oluyordu. Dolayısıyla arbitraj fırsatı daralmıştı.
TRON üzerindeki USDT; sınır ötesi ödemeler, havaleler ve borsa transferleri için lider stablecoin haline geldiğinden TRON daha aktif bir piyasa olarak öne çıktı. Günlük işlem hacmi yüksekti ve enerji talebi istikrarlı seyrediyordu. Kiralama piyasası olgun bir aşamaya ulaşmıştı. TRON üzerinde çok sayıda hizmet fiyatlandırma konusunda rekabet ediyor, otomatik yetkilendirme ve toplu indirimler sağlıyordu. Kiralama oranları ile yakım oranları arasındaki fark hâlâ kârlı olsa da marjlar daralmıştı.
2026'da hâlâ para kazanan istifçiler verimli operasyonlar yürütüyordu. İşlerinin tüm yönlerini otomatikleştirmişlerdi. Bu; ağ talebini izlemeyi, kiralama fiyatlarını gerçek zamanlı olarak ayarlamayı, getirileri optimize etmek için stake'lerini yeniden dengelemeyi ve müşterileri TRON üzerindeki en iyi fiyatlara yönlendirmeyi içeriyordu. Yüksek hacimden küçük marjlar yakalamak için dinamik fiyatlandırma modelleri kullanıyorlardı.
Gerekli altyapı olmadan rekabet etmeye çalışan kişilerin çoğu sonunda kaybetti. Talepte bir artış olduğunu fark ettiklerinde, otomatik hizmetler piyasayı çoktan ele geçirmiş oluyordu. Fırsat yok olmamıştı ama profesyonelleşmişti.
Niş hamleler hâlâ mevcuttu; çünkü benimsenme oranı düşük yeni Layer 1 zincirleri zaman zaman istifçiliğin makul olduğu kısa dönemler yaratıyordu. Ancak bu dönemler yalnızca kısa bir süre sürüyordu.
Düzenleyici tarafta da bir değişiklik vardı. Kripto para geliştikçe hükümetler altyapı darboğazlarından kimin kâr elde ettiğini incelemeye başladı. Belirli bölgelerde bir gas kiralama hizmeti işletmek, para aktarıcısı lisansı (money transmitter licence) gerektiren bir hale geldi. Sonuç olarak bazı operatörler uyumluluk gereklilikleriyle uğraşmak yerine ayrılmayı tercih etti.
Geriye kalan, hâlâ getiri sağlamasına rağmen 2017'dekinden daha yüksek düzeyde bir uzmanlık, daha fazla sermaye ve daha fazla operasyonel disiplin gerektiren bir piyasaydı. Hücum dönemi artık sona ermişti.
Gas token'ları kârlı bir şekilde istiflemek isteniyorsa sadece sermayeye değil, aynı zamanda altyapıya, piyasa anlayışına ve iyi bir zamanlamaya sahip olmak gerekir. Ağ aktivitesini takip etmek için zincir üstü (on-chain) analitikler kullanılmalıdır; Dune Analytics, Glassnode ve TRONSCAN gibi araçlar günlük aktif adres sayısı ve enerji tüketim modelleri dahil rakamları izlemenize olanak tanır. İstifçilikten kâr elde eden kişiler bu sinyalleri yakından izler ve genel kitle farkına varmadan harekete geçer.
Ölçeklenebilir bir altyapı oluşturmak. TRON'da bu; Energy yetkilendirmesi için kurulmuş cüzdanları, stake döngülerini yöneten otomasyonu ve adresler arasındaki kaynakları yeniden dengeleyen sistemleri içerir. Günün her saati çalışan betiklere (scripts), API'lere ve izleme araçlarına ihtiyacınız olacaktır.
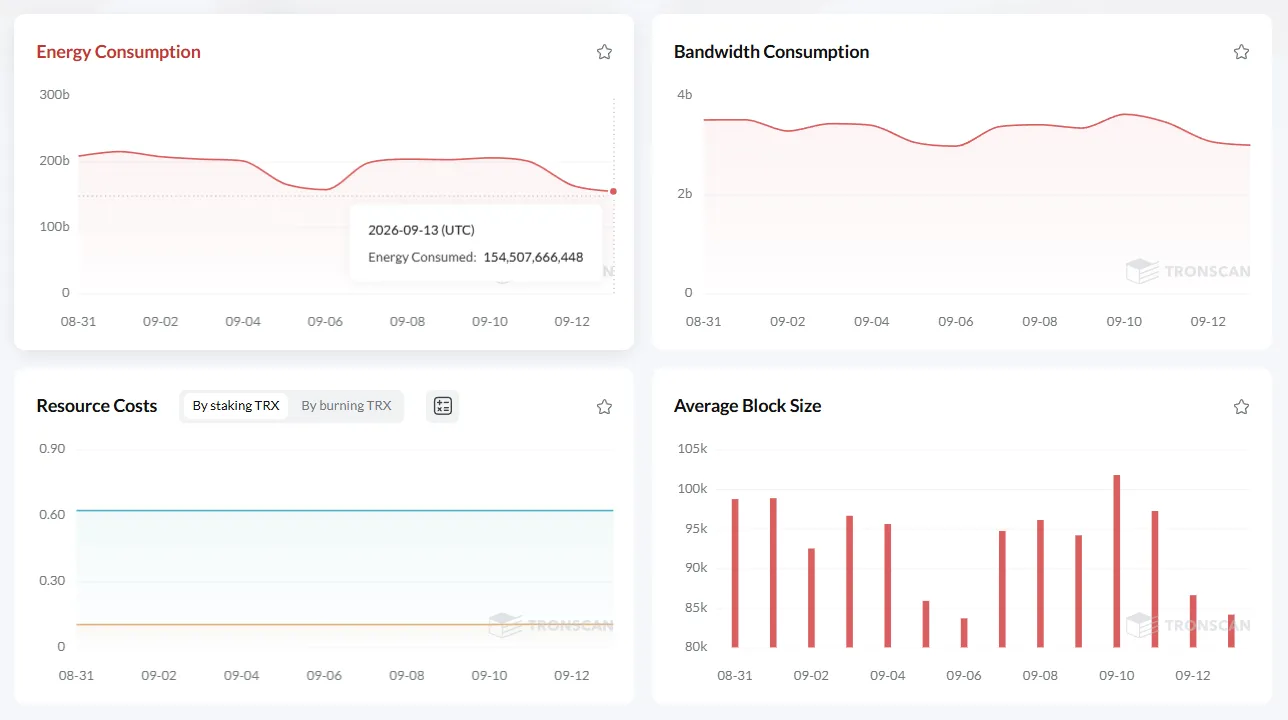
Talebe uyum sağlayan fiyatlandırma modelleri izlenmesi gereken yoldur; sabit fiyatlı kiralamalar kaybettiren bir yaklaşımdır. Hem ağ tıkanıklığını hem de rakip oranlarını dikkate alan dinamik fiyatlandırma kullanmak gerekir. 2026'da kâr eden şirketler, fiyatlarını birkaç dakikada bir değiştiren algoritmalar kullanıyordu.
Müşteri edinme konusuna gelince; Energy kiralıyorsanız buna ihtiyaç duyan kullanıcılara ihtiyacınız vardır. Bu; cüzdan entegrasyonları, dApp'lerle ortaklıklar kurarak veya yüksek hacimli yatırımcılarla doğrudan B2B anlaşmalarına girilerek sağlanabilir. Yalnızca sermayeye sahip olmak tek başına gelir getirmez.
Protokol değişiklikleri, regülasyonlardaki kaymalar ve piyasa gerilemeleri tezinizi zayıflatma potansiyeline sahip olduğundan risk yönetimi şarttır; bu nedenle riskten korunma (hedge) araçları kullanmalı, çıkış stratejileri geliştirmeli ve model artık çalışmadığında pozisyonlarınızı kapatacak disiplini korumalısınız.
Temeldeki ekonominin nedenleri. TRON'da Energy kiralamak, TRX yakma işleminden yüzde 60 ila 80 daha ucuza mal olur; çünkü stake etmek size kademeli olarak Energy sağlarken, kiralama işlemi yakım mekanizmasını zayıflatan ikincil bir piyasa oluşturur. Ancak çok fazla kişi stake etmeyi seçerse ve kiralanan Energy arzı talebi aşarsa fiyatlar çöker. Fiyatların neden bu şekilde olduğunu ve neyin değişmelerine neden olabileceğini anlamak gerekir.
Gas token'ların var olması kilit mesele değildir; önemli olan, fırsatları henüz bir konsensüs durumuna ulaşmadan önce belirleyebilmek için sistemin nasıl çalıştığını derinlemesine anlamak ve rakiplerinizden daha hızlı hareket etmek için gerekli altyapıya sahip olmaktır.
Çoğu İstifleme Stratejisi Neden Başarısız Olur
Gas token istiflemedeki temel sorun, piyasanın göründüğünden daha verimli olmasıdır. Gas fiyatları belirli bir andaki gerçek arz ve talebi gösterir. Tıkanıklıkta bir artış olduğunda fiyatlar hemen yükselir ve tıkanıklık ortadan kalktığında fiyatlar aynı hızla düşer. Düşükten alıp yüksekten satabileceğiniz zaman aralığı günlerle değil, dakikalarla ölçülür. Gözünüzü açık tutmaz ve eylemlerinizi gerçek zamanlı olarak gerçekleştirmezseniz bu fırsatı kaçırırsınız.
Çoğu istifçi bu konuda çok yavaştır; fiyatın yükseldiğini ancak iş işten geçtikten sonra fark ederler, o zaman piyasaya girmeye karar verirler ve TRX'e yatırım yapana veya token'ları toplayana kadar fırsat çoktan kaçmış olur. Başka herkesin zaten görmüş olduğu sinyallere tepki verirler.
Bir de elde tutma maliyeti meselesi vardır. Stake edilmiş TRX'e veya gas token'lara bağlanan sermaye, başka bir yerde getiri sağlamaz. Örneğin TRON fiyatı yüzde 30 artar ancak TRX'iniz stake edilmiş halde Energy kiralamalarından yıllık yüzde 5 getiri elde ediyorsa, sadece token'ları tutmak daha iyi olurdu. Sermayeyi hareketsiz tutmanın fırsat maliyeti, özellikle fiyat oynaklığının genellikle gas arbitrajından elde edilen getirileri aştığı bir piyasada önemlidir.
Bir de rekabet meselesi vardır. Gas token istifçiliği yalnızca arzın sınırlı olduğu ve fiyatları etkileyebilecek kadarını elinizde tuttuğunuz durumlarda işe yarar. Ancak bu stratejiyi çözen tek kişi siz değilsiniz. İyi finanse edilen birçok operasyon; daha iyi araçlar kullanarak, daha fazla sermayeye sahip olarak ve daha dar spread'ler elde ederek aynı faaliyette bulunmaktadır. Sizden daha düşük fiyatlar sunabilir, daha hızlı otomatikleştirebilir ve büyük ölçekte çalıştıkları için daha dar marjlarla idare edebilirler.
Protokol riski nihai darbedir. Blokzincirler evrilebilir. Ethereum, gas token'ları tek bir güncellemeyle ortadan kaldırdı. TRON, Energy maliyetlerini değiştirebilir, yetkilendirme mekaniğini güncelleyebilir veya tıkanıklığı azaltan Layer 2 çözümleri getirebilir. Bu değişikliklerden herhangi biri avantajınızı bir anda yok edebilir.
Başarılı istifçiler eylemlerini tek bir teoriye dayandırmazlar; bunun yerine farklı zincirler genelinde çeşitli operasyonlar yürütür, protokolle ilişkili risklere karşı korunur ve yaklaşımlarını spekülasyon değil altyapı arbitrajı olarak değerlendirirler. Bu durum onları ekonomide değişiklikler olduğunda uyum sağlayabilecek şekilde konumlandırır.
Geri kalan herkes için potansiyel getiriler içerdiği risklere değmez; çünkü sermayenizi bağlamanız, profesyonel yatırımcılarla rekabet etmeniz gerekir ve her zaman kuralların pozisyonunuzu silecek şekilde değiştirilmesi olasılığıyla karşı karşıya kalırsınız; kazançlar sınırlıyken kayıplar tam olabilir ve rekabetçi kalmak için harcamanız gereken zaman tüketici düzeydedir.
Sessiz Altyapı Katmanı
İster ticaret için, ister havale yapmak için, isterse sadece farklı cüzdanlar arasında paranızı yönetmek için olsun, sık sık stablecoin taşıdığınızda Energy maliyeti dikkate değer bir hale gelir. Her USDT transfer ettiğinizde TRX yakmak pahalıdır. Energy'yi önceden kiralamak size para kazandıracak olsa da iyi oranları nerede bulacağınızı bilmenizi ve kiralama sürecini herhangi bir zorluk yaşamadan yönetmenizi gerektirir.
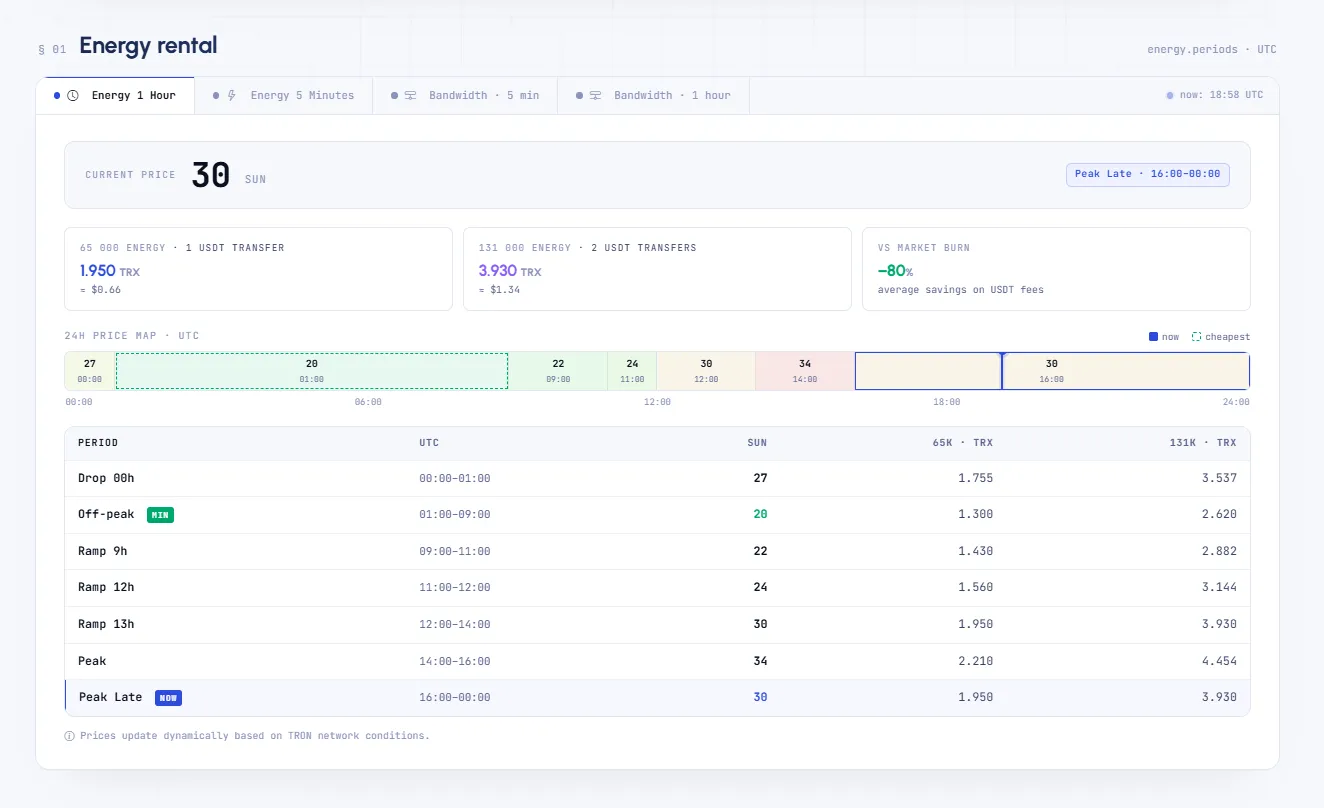
Netts Pricing gibi hizmetlerin üstlendiği rol tam olarak budur. İstifçiliğe veya spekülatif bir yaklaşıma dayanmaz. Bunun yerine, kiralama piyasasıyla kendiniz uğraşmak zorunda kalmadan TRON Energy'ye şeffaf ve rekabetçi oranlarla erişmek için gerekli altyapıyı sağlar. İster tek seferlik bir doluma, isterse aktif cüzdanlar için sürekli Energy'ye ihtiyacınız olsun; TRX'i şişirilmiş oranlarla israf etmek yerine mevcut en iyi TRON Energy fiyatlarını ödemeniz için lojistik yönleri üstlenir. Düzenli olarak işlem gerçekleştiren kişiler için istifçilerin sizin verimsizliğinizden kâr etmesini engelleyen şey, marjinal maliyetlerin bu şekilde iyileştirilmesidir.