Acaparar tokens de gas para obtener beneficios futuros: los revendedores de criptomonedas
Los acaparadores de tokens de gas se benefician de la congestión de la blockchain acaparando los mercados de Energy. Descubra cómo los revendedores manipulan los precios del gas en TRON y Ethereum.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
- Qué significa realmente la reventa especulativa (scalping)
- Qué son realmente los tokens de gas
- El paralelismo con la ciberocupación de dominios
- La financiación y las matemáticas
- El mercado de tokens de gas en 2026
- Por qué fracasa la mayoría de las estrategias de acaparamiento
- La capa de infraestructura silenciosa
Nadie ha dicho jamás que le gusten los revendedores. Las heridas de los gamers tras cada nuevo lanzamiento insignia de Nvidia aún están cicatrizando, ya que los bots consiguen hacerse con las tarjetas gráficas más rápido de lo que un humano puede hacer clic. El rechazo de los sneakerheads hacia los revendedores que agotan los drops limitados a los pocos milisegundos de su lanzamiento no tiene límites. Ya sea con Supreme, las consolas PlayStation 5 o las entradas de conciertos, la situación es siempre la misma: alguien se interpone entre usted y el artículo que necesita, no porque lo quiera, sino porque sabe que usted sí; acumulan la oferta, suben el precio y obtienen un beneficio gracias a la escasez artificial.
En la actualidad, personas que piensan de la misma manera tienen como objetivo algo menos físico pero no menos importante: los tokens de gas. Estos son los recursos que hacen posibles las transacciones en la blockchain, el combustible que usted necesita para transferir dinero, ejecutar contratos inteligentes o interactuar con aplicaciones descentralizadas. Del mismo modo que los revendedores de GPU solían acampar a las 3 a. m. a las puertas de Micro Center, los acaparadores de tokens de gas apuestan a que, cuando la demanda aumente y la oferta disminuya, el beneficio habrá valido la pena.
La cuestión es que los tokens de gas no son artículos físicos producidos en un número limitado. En su lugar, son creados por protocolos blockchain, se negocian en mercados abiertos y se ven afectados por factores que hacen que sean tanto más fáciles como más difíciles de acaparar que un par de Jordans. En algunos casos, conservar tokens de gas ha demostrado ser sumamente rentable, mientras que para otros ha sido una costosa lección sobre la rapidez con la que los mercados incorporan la especulación antes de que uno se dé cuenta.
Qué significa realmente la reventa especulativa (scalping)
El scalping implica llevar a cabo un arbitraje basado en la asimetría temporal y de información. El revendedor no genera ningún valor; en su lugar, detecta la diferencia entre el precio actual y el precio futuro, toma una posición basada en esa diferencia y luego cobra una renta cuando el mercado se ajusta al nuevo precio.
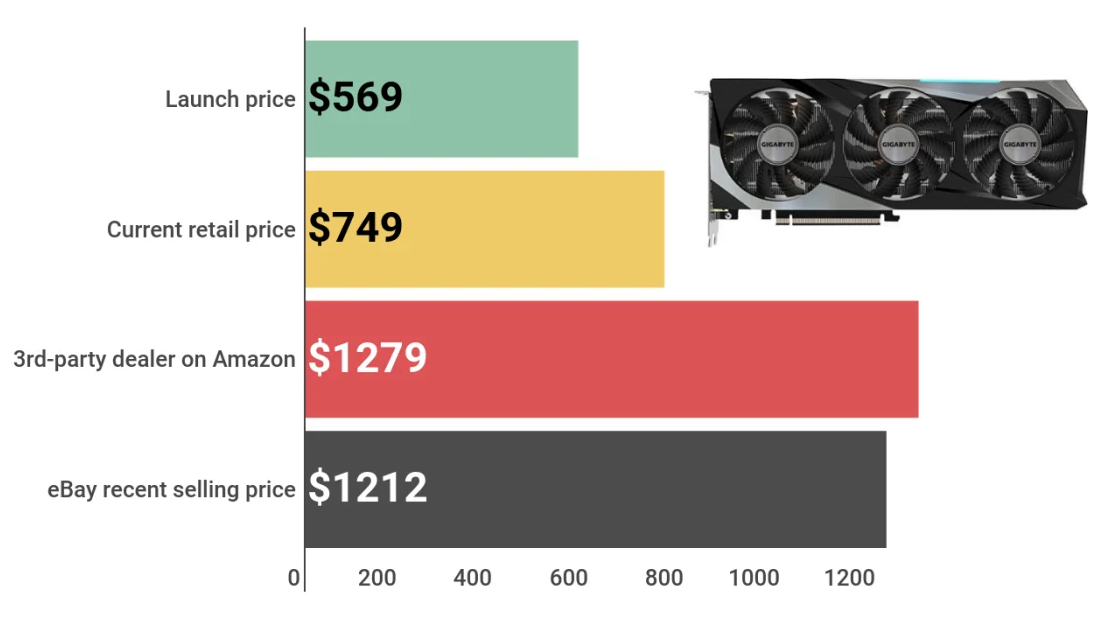
Los revendedores de GPU saben que Nvidia agotará sus existencias en un minuto y que los gamers acabarán pagando el doble antes que esperar. Los revendedores de zapatillas saben que las ediciones limitadas crean escasez artificial y que, por tanto, los coleccionistas pagarán un sobreprecio. Los ciberocupas de dominios saben que las empresas necesitan la versión .com de su marca comercial y que, en consecuencia, pagarán miles de dólares para evitar un litigio por marcas registradas.
Quienes acaparan tokens de gas operan bajo el mismo principio: acumulan el recurso cuando es barato y abundante, y luego lo venden cuando la demanda se dispara y los usuarios no tienen otra opción más que pagar precios elevados. No se está produciendo absolutamente nada; en su lugar, se actúa como un intermediario forzoso cobrando a la gente por el derecho a operar.
En el caso de las criptomonedas, la mecánica es más sencilla dado que todos los aspectos pueden programarse. Quien posee tokens de gas puede automatizar el proceso de acumulación de sus reservas, establecer activadores de venta y ejecutar estas acciones a gran escala mediante bots que nunca dejan de trabajar. Dado que la barrera de entrada es más baja, el mercado se vuelve más eficiente y, por lo tanto, resulta más difícil encontrar oportunidades rentables.
Qué son realmente los tokens de gas
La cantidad de gas representa el coste computacional asociado a la ejecución de una transacción en una blockchain; todas las acciones —como enviar tokens, hacer swaps en un exchange descentralizado o acuñar un NFT— requieren el uso de los recursos de la red. Los mineros o validadores ejecutan estas transacciones y se les remunera en forma de comisiones de gas. Cuanto mayor sea el nivel de congestión en la red, más altas serán las tarifas.
En Ethereum el gas se paga en ETH, en Binance Smart Chain se paga en BNB, y en TRON la situación es distinta. En lugar de que los tokens se quemen directamente, es posible alquilar Energy y Bandwidth, los recursos necesarios para procesar transacciones. En ese caso, si no dispone de suficiente Energy, la red quemará sus TRX para cubrir el coste, lo que resulta caro. Sin embargo, si hace staking de sus TRX o alquila Energy por adelantado, terminará pagando muchísimo menos.
Es en el mercado de alquiler donde se produce el acaparamiento. En 2026, las tarifas de alquiler ofrecidas por la Energy de TRON oscilaban entre 26 y 100 sun por unidad según la demanda de la red. Alquilar Energy era habitualmente entre un 60 y un 80 por ciento más barato que permitir que la red quemase sus TRX. La oportunidad de arbitraje radica en la brecha entre las tarifas de alquiler cuando la demanda es baja y las tasas de quema cuando la demanda se dispara.
Una persona que acapara tokens de gas en TRON haría staking con una gran cantidad de TRX para obtener Energy y, a continuación, alquilaría esa Energy a quienes la necesiten. Si la demanda aumenta —por ejemplo, si se lanza un gran exchange descentralizado o si una memecoin provoca una avalancha de transacciones—, los precios del alquiler suben, ya que todo el mundo necesita Energy a la vez y quemar TRX resulta extremadamente gravoso. El individuo que acumuló su capacidad de Energy durante el período de calma ahora puede cobrar más.
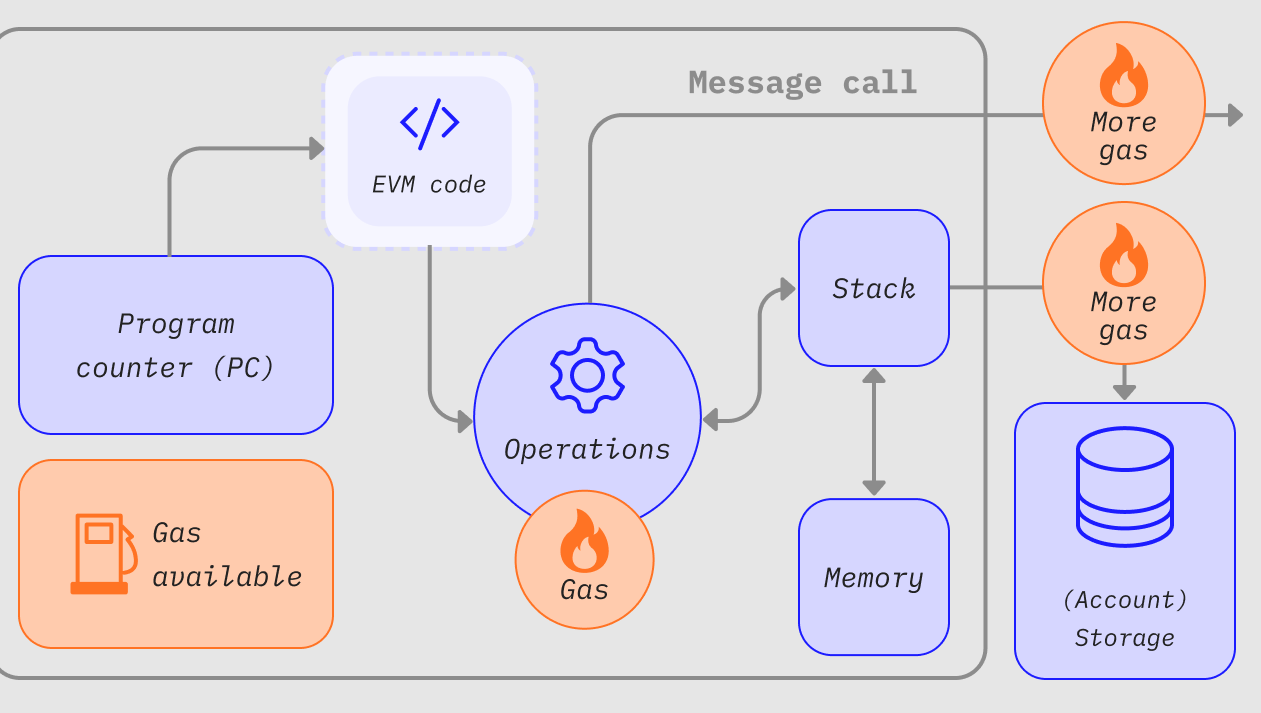
En Ethereum, el enfoque equivalente empleaba tokens de gas como GST1 y GST2, que eran smart contracts que permitían crear tokens cuando los precios del gas estaban bajos y destruirlos para obtener un reembolso cuando los precios se encarecían. Este sistema funcionó muy bien hasta que la propuesta EIP-3529 en 2021 debilitó el mecanismo de reembolso de gas, lo que hizo que los tokens de gas dejaran de ser económicamente viables. Como resultado, quienes poseían grandes cantidades de ellos perdieron la mayor parte de su valor de golpe.
El paralelismo con la ciberocupación de dominios
La ocupación de dominios es quizás el ejemplo más cercano al acaparamiento de tokens de gas fuera del ámbito cripto. En la década de 1990, los inversores comprendieron que toda empresa acabaría necesitando un sitio web y que los nombres de dominio eran baratos, por lo que registraron miles de ellos. Business.com se vendió por 7,5 millones de dólares en 1999. Pizza.com alcanzó los 2,6 millones. Voice.com se vendió por 30 millones en 2019.
La mecánica es casi la misma. Se registra el activo cuando está infravalorado, se mantiene mientras el mercado madura y luego se vende cuando la demanda supera a la oferta. En el caso de la ciberocupación, había que anticipar qué nombres ganarían valor, mientras que con el acaparamiento de tokens de gas es necesario predecir cuándo aumentará la demanda en la red.
Ambas estrategias se basan en el principio de la escasez artificial. Los dominios son escasos porque el espacio de nombres está centralizado. Los tokens de gas son escasos porque las blockchains tienen límites de capacidad de procesamiento y las tarifas de transacción se incrementan cuando se alcanza dicha capacidad. La persona que acapara cree que el sistema no escalará lo suficientemente rápido como para eliminar el cuello de botella.
La apuesta no siempre sale bien. La mayoría de los nombres de dominio registrados eran inservibles. Miles de ellos acabaron caducando y perdiendo todo su valor. Las personas que acaparan tokens de gas se enfrentan al mismo problema. Si acumula Energy en TRON pero la demanda nunca sube, habrá inmovilizado capital sin obtener rendimiento. Si las soluciones de Layer 2 absorben todo el tráfico, su tesis habrá sido incorrecta y su posición pasará a no valer nada.
La clave radica en comprender el mercado con claridad; por ejemplo, el ocupante de dominios que compró Insurance.com en 1995 comprendió que la industria de los seguros se trasladaría a internet. De manera similar, quien acumula gas comprando Energy de TRON antes de una migración importante de un DEX comprende que las transacciones de DeFi aumentarán la demanda de energía y que los precios de alquiler subirán. En todos los casos, se requiere investigación, el momento oportuno y la capacidad de mantener una posición incluso cuando parece equivocada.
La financiación y las matemáticas
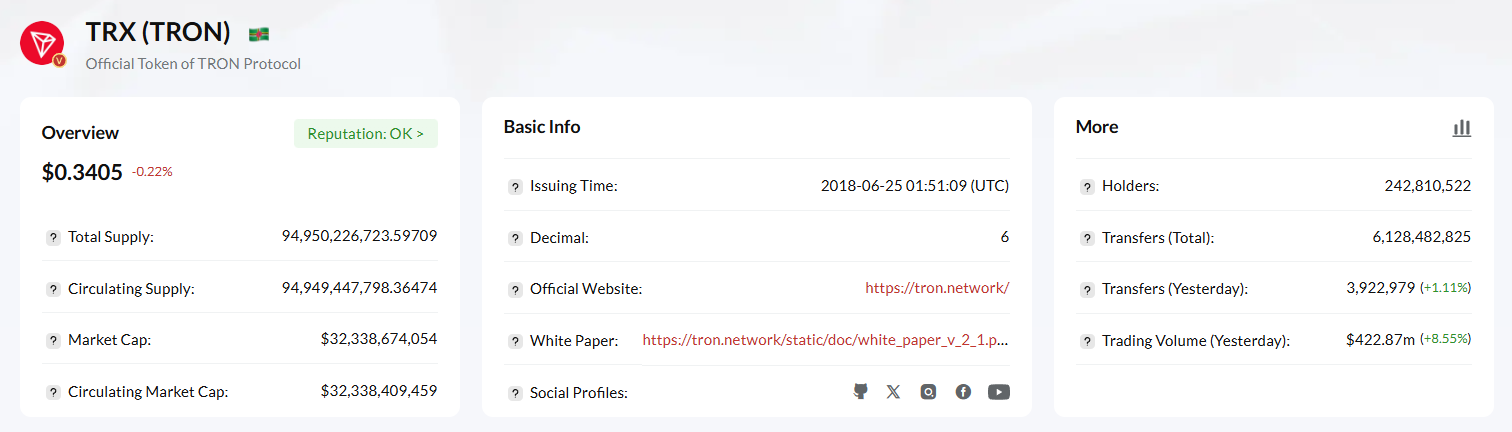
No se empieza a acaparar tokens de gas con solo veinte dólares; la cantidad de capital requerida es tangible y los beneficios dependen de la escala a la que se opere. Si desea acaparar Energy de TRON, debe hacer staking de TRX. En 2026, hacer staking de 1 TRX produce unas 1.000 unidades de Energy. Una sola transferencia de USDT en TRON utiliza aproximadamente 32.000 de Energy. Si desea alquilar suficiente capacidad para gestionar un volumen de tráfico significativo, necesitará hacer staking de cientos de miles de TRX, lo que a un precio de diez centavos por TRX equivale a inmovilizar decenas de miles de dólares.
Ese capital no es líquido; está comprometido, generando Energy y a la espera de que aumente la demanda. En caso de que la demanda nunca repunte, no habrá logrado nada. Por si fuera poco, si una modificación en el protocolo deriva en un menor consumo de Energy o si un competidor reduce su precio de alquiler, su margen se estrechará.
El dinero procede del diferencial (spread). En 2026, el coste de alquilar Energy oscilaba entre 26 y 100 sun por unidad según el nivel de demanda. Permitir que la red consuma TRX para compensar el déficit de Energy era mucho más caro, habitualmente de dos a cinco veces más. Un acaparador que hubiera alquilado Energy a 30 sun en momentos de baja demanda podía venderla después a 80 sun cuando se producía un pico. El margen de beneficio de 50 sun, aplicado a millones de unidades, se acumula con rapidez.
Sin embargo, tales situaciones no son habituales. Por lo general, los precios del gas en TRON se mantienen estables y la competencia en los alquileres es intensa. Existen decenas de servicios que ofrecen delegación de Energy y compiten agresivamente en precio. Si hace staking de sus TRX con la esperanza de cobrar tarifas elevadas solo para descubrir que los servicios automatizados ofrecen mejores precios de Energy de TRON, su capital simplemente permanecerá allí rindiendo por debajo de las tasas de mercado.
Cuando se toma en cuenta el interés compuesto, las matemáticas se vuelven más complejas. Algunos acaparadores reinvierten sus ingresos de alquiler en hacer más staking, lo que incrementa su capacidad con el tiempo. Quienes logran ganar dinero de manera constante gestionan esta situación como si fuera un negocio, no tratándola simplemente como una aventura especulativa. Disponen de infraestructura, sistemas automatizados, estrategias de fijación de precios competitivos y embudos de adquisición de clientes. No se limitan a acaparar: gestionan un servicio de alquiler de Energy.
Para cualquiera que intente replicar ese modelo a pequeña escala, la ventaja de la que dispone es prácticamente nula, ya que tiene que enfrentarse a entidades que poseen millones de dólares en capital, algoritmos de precios automatizados y carteras de clientes consolidadas.
La época de los tokens de gas de Ethereum proporciona el ejemplo más revelador al respecto. GST1 y GST2 se lanzaron en 2017 como un mecanismo de cobertura contra las fluctuaciones en las tarifas de gas. Se podían acuñar tokens a bajo coste cuando las tarifas estaban bajas y quemarlos cuando los precios subían para obtener un reembolso. Los operadores y bots llegaron a acumular millones de tokens de gas.
Funcionó a la perfección durante la fiebre de las ICO en 2017 y 2018, cuando los precios del gas alcanzaban con frecuencia los 400 gwei. Quienes habían acuñado tokens de gas a 5 gwei pudieron quemarlos y quedarse con la diferencia. Para 2020, los tokens de gas se habían convertido en una práctica estándar entre los operadores de alta frecuencia.
La propuesta EIP-3529 se aprobó en agosto de 2021 y debilitó el mecanismo de reembolso de gas, haciendo que los tokens perdieran su valor de golpe. Quienes conservaban grandes reservas perdieron todos sus activos.
Ese es el riesgo inherente al protocolo. Una sola actualización puede desmontar por completo su tesis; los desarrolladores que implementaron la EIP-3529 intentaban mejorar la eficiencia del gas, siendo los tokens de gas únicamente un efecto secundario no planificado.
Neo GAS responde a un modelo distinto; su blockchain cuenta con un sistema de dos tokens en el que NEO sirve como token de gobernanza y GAS actúa como token de utilidad para las tarifas de transacción. Al mantener NEO, los usuarios reciben GAS a lo largo del tiempo. Al principio, GAS se cotizaba con primas sustanciales cada vez que la red estaba congestionada, y quienes habían acumulado GAS cuando era barato y luego lo vendieron durante los períodos de gran actividad obtuvieron considerables beneficios.
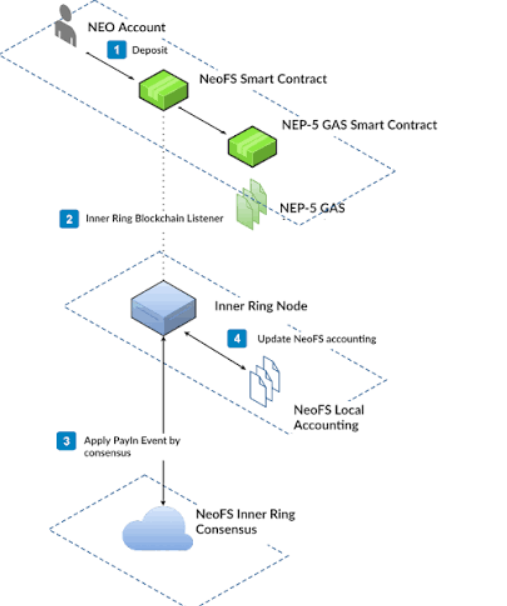
Sin embargo, para 2026 el precio de GAS rondaba los tres o cuatro dólares y la especulación se había evaporado. La red no estaba lo suficientemente congestionada como para provocar subidas continuas de precios. Aquellos primeros usuarios que habían mantenido su GAS en 2017 y lo vendieron durante el mercado alcista de 2021 lograron beneficios. En cambio, quienes intentaron aplicar la misma estrategia en 2024 y 2025 solo obtuvieron rendimientos planos.
También se produjeron fracasos sin ningún tipo de sentido. En enero de 2026 se lanzó en Solana una memecoin conocida como 'Gas Town' con el objetivo de permitir la especulación sobre los precios del gas. Carecía de utilidad práctica, de método alguno para cubrirse del encarecimiento del gas y de vinculación con las tarifas de la red. Subió de valor durante una semana antes de colapsar.
La conclusión es que es posible obtener resultados acaparando tokens de gas si se comprende el funcionamiento del sistema, se acierta con los tiempos del mercado y se abandona la posición antes de que la tesis original se desmorone.
El mercado de tokens de gas en 2026
Hacia 2026, la práctica de acaparar tokens de gas se había trasladado en su mayor parte de Ethereum hacia cadenas donde el modelo aún era viable. La transición al mecanismo de prueba de participación (proof-of-stake) en Ethereum, junto con las soluciones de Layer 2 como Arbitrum y Optimism, redujo el nivel de congestión en la mainnet. Las transacciones en Layer 2 cuestan apenas fracciones de centavo. Por consiguiente, la oportunidad de arbitraje se redujo.
TRON emergió como el mercado más activo, dado que el USDT en TRON se convirtió en la stablecoin líder para pagos transfronterizos, remesas y transferencias entre exchanges. El volumen diario de transacciones era elevado y la demanda de energía se mantuvo constante. El mercado de alquiler alcanzó una fase de madurez. Un gran número de servicios competían en TRON en términos de precios, proporcionando delegación automatizada y descuentos por volumen. Aunque la diferencia entre las tarifas de alquiler y las de quema seguía siendo rentable, los márgenes se habían estrechado.
En 2026, los acaparadores que aún obtenían beneficios gestionaban operaciones eficientes. Habían automatizado todos los aspectos de su negocio. Esto incluía monitorizar la demanda de la red, ajustar sus precios de alquiler en tiempo real, reequilibrar sus fondos en staking para optimizar rendimientos y dirigir a los clientes hacia las tarifas más competitivas en TRON. Utilizaban modelos de precios dinámicos para capturar márgenes reducidos a partir de un gran volumen.
La mayoría de los que intentaban competir sin la infraestructura adecuada terminaron perdiendo dinero. Para cuando se daban cuenta de que había un aumento en la demanda, los servicios automatizados ya habían copado el mercado. La oportunidad no había desaparecido, pero se había profesionalizado.
Aún existían jugadas de nicho, dado que de vez en cuando surgían nuevas cadenas de Layer 1 con baja adopción que generaban breves períodos en los que el acaparamiento resultaba razonable. No obstante, tales fases duraban muy poco tiempo.
También se produjo una transformación regulatoria. A medida que las criptomonedas maduraban, las autoridades comenzaron a investigar quiénes obtenían beneficios de los cuellos de botella de la infraestructura. En ciertas jurisdicciones, operar un servicio de alquiler de gas pasó a requerir una licencia de transmisor de dinero. Como consecuencia, algunos operadores optaron por marcharse antes que lidiar con las exigencias de cumplimiento normativo.
Lo que quedó atrás fue un mercado que, aunque seguía ofreciendo rendimientos, exigía un mayor grado de sofisticación, más capital y una disciplina operativa superior a la de 2017. La fiebre del oro había terminado.
Si se desea acaparar tokens de gas de manera rentable, es necesario no solo disponer de capital, sino también de infraestructura, conocimiento del mercado y una sincronización precisa. Conviene recurrir a la analítica on-chain para vigilar la actividad de la red; herramientas como Dune Analytics, Glassnode y TRONSCAN permiten monitorizar métricas como el recuento de direcciones activas diarias y los patrones de consumo de energía. Quienes obtienen beneficios del acaparamiento vigilan de cerca estas señales y actúan antes de que el público general se entere.
Crear una infraestructura escalable. En TRON, esto implica billeteras configuradas para la delegación de Energy, automatización que supervise los ciclos de staking y sistemas que reequilibren los recursos entre las direcciones. Necesitará scripts, API y una monitorización operativa las 24 horas.
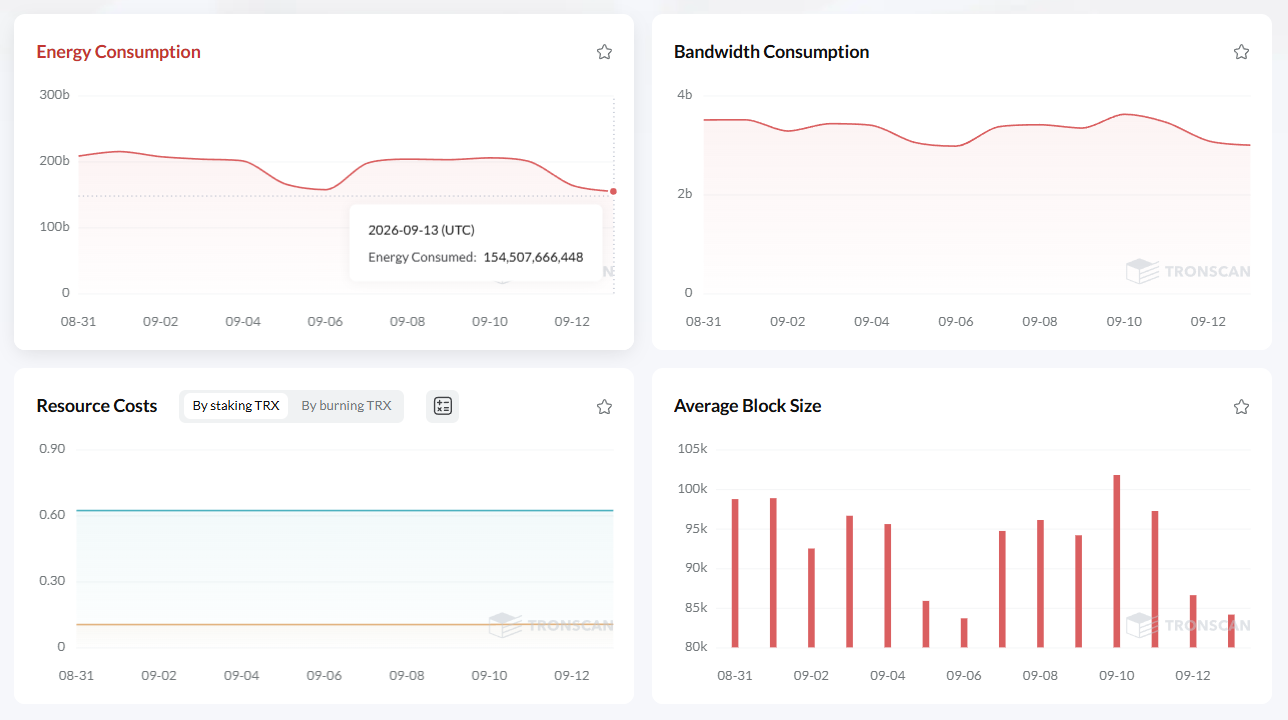
Los modelos de fijación de precios que se adapten a la demanda son el camino a seguir; los alquileres a precio fijo son una propuesta perdedora. Es imprescindible emplear precios dinámicos que tengan en cuenta tanto la congestión de la red como las tarifas de la competencia. Las empresas rentables en 2026 empleaban algoritmos que modificaban sus precios cada pocos minutos.
En lo que respecta a la captación de clientes, si alquila Energy necesitará usuarios que la demanden. Esto se logra mediante integraciones con billeteras, forjando alianzas con dApps o suscribiendo acuerdos B2B directos con traders de alto volumen. El capital por sí solo no generará ingresos.
La gestión del riesgo resulta fundamental, ya que las modificaciones de protocolos, los giros regulatorios y las caídas del mercado pueden echar por tierra su tesis; por tanto, conviene utilizar coberturas, diseñar estrategias de salida y mantener la disciplina para cerrar posiciones cuando el modelo deje de funcionar.
Los fundamentos económicos subyacentes. El alquiler de Energy en TRON cuesta entre un 60 y un 80 por ciento menos que el proceso de quemar TRX, ya que el staking proporciona Energy progresivamente, mientras que el alquiler establece un mercado secundario que socava el mecanismo de quema. No obstante, si demasiadas personas deciden hacer staking y la oferta de Energy en alquiler acaba superando a la demanda, los precios se desplomarán. Es fundamental comprender por qué los precios son los que son y qué factores podrían alterarlos.
El hecho de que existan los tokens de gas no es la clave; lo relevante es contar con un profundo conocimiento de cómo funciona el sistema para poder identificar oportunidades antes de que alcancen el consenso, y disponer de la infraestructura adecuada para actuar con mayor rapidez que la competencia.
Por qué fracasa la mayoría de las estrategias de acaparamiento
El principal problema del acaparamiento de tokens de gas es que el mercado es más eficiente de lo que parece. Los precios del gas reflejan la oferta y la demanda reales en cada momento. Cada vez que se produce un pico de congestión, las tarifas suben de inmediato, y cuando la congestión remite, bajan con la misma rapidez. El intervalo en el que es posible comprar barato y vender caro se mide en minutos, no en días. Se perderá esa oportunidad si no se realiza un seguimiento constante y se actúa en tiempo real.
La mayoría de los acaparadores actúan con demasiada lentitud; solo advierten la subida de precios a posteriori, deciden entrar en el mercado en ese momento y, para cuando han invertido en TRX o adquirido los tokens, la oportunidad ya se ha esfumado. Reaccionan ante señales que todos los demás ya habían visto.
También existe la cuestión de los costes de mantenimiento. El capital inmovilizado en TRX en staking o en tokens de gas no está generando rendimientos en otros activos. Por ejemplo, si el precio de TRON sube un 30 por ciento pero sus TRX están bloqueados generando un 5 por ciento de rendimiento anual por alquiler de Energy, habría sido más conveniente conservar los tokens sin más. El coste de oportunidad de mantener el capital inmovilizado es significativo, en especial en un mercado donde la volatilidad de los precios suele superar con creces los beneficios obtenidos por el arbitraje de gas.
Asimismo, está el factor de la competencia. El acaparamiento de tokens de gas solo funciona en situaciones donde la oferta es limitada y se dispone de una cantidad suficiente para influir en los precios. Sin embargo, no es el único que ha diseñado esta estrategia. Diversas entidades bien financiadas llevan a cabo la misma actividad, valiéndose de mejores herramientas, disponiendo de mayor capital y logrando spreads más estrechos. Pueden ofrecer tarifas más bajas que las suyas, automatizar con mayor agilidad y desenvolverse con márgenes más reducidos gracias a que operan a gran escala.
El riesgo de protocolo es el golpe de gracia. Las blockchains evolucionan constantemente. Ethereum eliminó los tokens de gas con una sola actualización. TRON podría alterar los costes de Energy, modificar la mecánica de delegación o implementar soluciones de Layer 2 que mitiguen la congestión. Cualquiera de estos cambios podría fulminar su ventaja de un plumazo.
Los acaparadores exitosos no basan sus actuaciones en una sola teoría; en su lugar, gestionan diversas operativas en múltiples cadenas, se cubren frente a los riesgos del protocolo y conciben su enfoque como un arbitraje de infraestructura, no como pura especulación. Esto les permite adaptarse cuando se producen cambios en el entorno económico.
Para el resto de personas, los beneficios potenciales no compensan los riesgos asumidos, dado que es necesario inmovilizar capital, competir contra inversores profesionales y asumir constantemente la posibilidad de que un cambio en las reglas borre su posición del mapa; las ganancias son acotadas mientras que las pérdidas pueden ser absolutas, y la dedicación necesaria para mantenerse competitivo resulta agotadora.
La capa de infraestructura silenciosa
Cuando se mueven stablecoins con frecuencia —ya sea para trading, transferencias internacionales o simplemente para gestionar fondos entre distintas billeteras—, el coste de la Energy se vuelve considerable. Resulta costoso quemar TRX cada vez que se transfiere USDT. Aunque alquilar Energy de forma anticipada le ahorrará dinero, exige saber dónde encontrar tarifas competitivas y gestionar el proceso de alquiler sin fricciones.
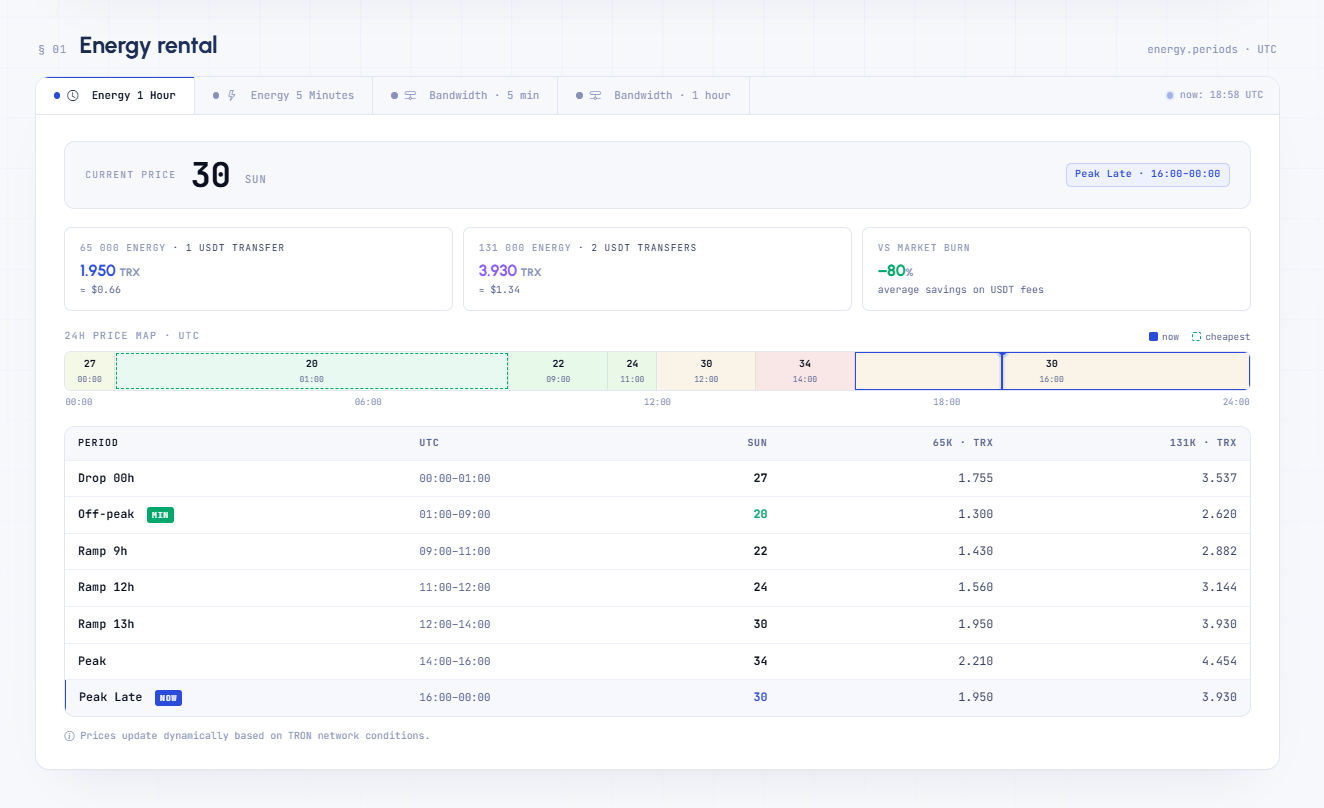
Ese es con exactitud el rol que desempeñan servicios como Netts Pricing. No se fundamenta en el acaparamiento ni en un enfoque especulativo. En cambio, proporciona la infraestructura necesaria para acceder a Energy de TRON con tarifas transparentes y competitivas sin la necesidad de lidiar con el mercado de alquiler por cuenta propia. Ya sea que requiera una sola recarga o Energy continua para billeteras activas, se encarga de la logística para que pague los mejores precios disponibles en Energy de TRON en lugar de malgastar TRX a tasas infladas. Para quienes realizan transacciones con regularidad, representa la optimización de costes marginales que impide que los acaparadores se lucren a costa de su ineficiencia.