کیهان غیرمتمرکز: ادیسه فضایی بلاکچین
فضا همیشه متعلق به دولتها و میلیاردرها بود — تا زمانی که ماهوارههای توکنیزهشده، زیرساختهای DePIN، قوانین استخراج از سیارکها و نودهای بلاکچین مستقر در مدار ظهور کردند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
سنتی دیرینه وجود دارد که فضا را مسئلهای مربوط به دیگران تلقی میکند. به معنای واقعی کلمه نیز چنین بود — چرا که هیچیک از این دو تا اواسط قرن بیستم به عنوان حوزههای مطالعاتی مجزا وجود نداشتند. اکثر مردم رابطهای منفعلانه با آنچه در خارج از جو رخ میداد داشتند: پرتابها را از تلویزیون تماشا میکردید، درباره آنها در روزنامه میخواندید و شاید وقتی پروژهای با موفقیت انجام میشد، کمی هیجانِ همسو را حس میکردید. نهادهایی که جایگاهی برای شما در میز تصمیمگیری قائل نبودند، نیازی به رأی اعتماد شما نداشتند و تنها از منبعی بودجه دریافت میکردند که هیچ ارتباطی با شما نداشت، اما به آنها بر دنیای شما قدرت میبخشید.
این وضعیت سریعتر از آنچه اکثر پوششهای خبریِ این صنعت فضایی مایل به اذعان هستند، در حال تغییر است. طبق دادههای بنیاد فضا (Space Foundation)، ارزش اقتصاد جهانی فضا در سال ۲۰۲۳ حدود ۵۷۰ میلیارد دلار است؛ بسیاری از بانکهای سرمایهگذاری پیشبینی میکنند که این رقم پیش از سال ۲۰۳۵ از آستانه ۱ تریلیون دلار عبور کرده و تا سال ۲۰۴۰ ممکن است به رقم خیرهکننده ۱.۸ تریلیون دلار برسد. بخش بزرگی از این رشد توسط برنامههای دولتی ایجاد نخواهد شد، بلکه به نوبه خود از فعالیتهای تجاری از جمله خدمات ماهوارهای، تولید محصولات در مدار، گردشگری فضایی، بازارهای دادههای رصد زمین و در نهایت استخراج منابع از خارج از زمین حاصل خواهد شد؛ طراحی نهایی این اقتصاد، که بخش عمدهای از آن هماکنون بر بستر بلاکچین در حال ساخت است.
نکته آخر که از اهمیت کمی هم برخوردار نیست، جنبه ژئوپلیتیک فضا است که باید به آن اشاره کرد، زیرا مستقیماً با این موضوع در ارتباط است که چرا زیرساختهای غیرمتمرکز به عنوان لایهای ذاتا مناسب برای اقتصاد فضا ظاهر میشوند. فضا یکی از معدود قلمروهایی است که در آن خصومتهای ژئوپلیتیک معمولاً تسلیمِ ضرورتهای عملیاتی میشوند. برخی از دشوارترین لحظات در روابط پس از جنگ سرد میان ایالات متحده و روسیه، با همکاری در ایستگاه فضایی بینالمللی تلطیف شدند.
در یک چشمانداز بلندمدت سیارهای، مرزهای ملی در پروتکلهای اضطراری نجات فضانوردان محو میشوند، چرا که گزینهی دیگر قابل تحمل نیست. محیط مداری یک فضای اشتراکی با آسیبپذیریهای مشترک است و سازمانهایی که آن را مدیریت میکنند — فارغ از پرچمی که تحت آن فعالیت میکنند — دریافتهاند که حل برخی مشکلات هماهنگی بدون کنترل راهکار توسط یک نهاد واحد، آسانتر است. دستکم در سطح کلان معماری، این دقیقاً همان نوع مشکلی است که شبکههای غیرمتمرکز برای حل آن ساخته شدهاند.بلاکچین به مدار میرسد
اسپیسچین (SpaceChain) که در سال ۲۰۱۷ تأسیس شد و دفتر مرکزی آن در سنگاپور قرار دارد، نودهای بلاکچینی را ساخته و به مدار فرستاده است؛ یک نود در سال ۲۰۱۹ با موشک فالکون ۹ به ایستگاه فضایی بینالمللی پرتاب شد و پس از آن، نودهای دیگری در پرتابهای بعدی با فضاپیماهای دیگر ارسال شدند. اسپیسچین بر این ایده استوار است که یک نود بلاکچین در مدار را نمیتوان مورد حمله فیزیکی قرار داد، سختافزار آن قابل توقیف نیست و چون میتواند تراکنشهای مالی را از فضا امضا کند، پاسخگوی هیچ دولت ملی نخواهد بود. موارد استفاده شامل کیف پولهای ارز دیجیتال چندامضایی است که برای کانالهای نقدی بزرگتر به تأییدیه از فضا نیاز دارند، توسط ماهوارههایی که دادهها را به زمین متصل (Anchor) میکنند پشتیبانی میشوند و شبکههای توزیعشدهای را ایجاد میکنند که در آن کاربران دارای سختافزار مداری، به عنوان نودهای مقاوم در برابر خطای بیزانس (Byzantine fault-tolerant) در میان مجموعهای از بازیگران عمل میکنند.
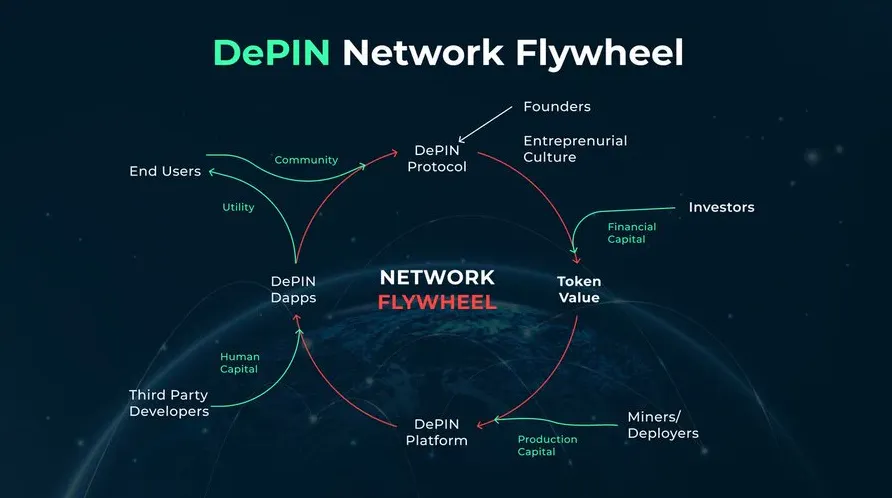
دیپین (DePIN) — شبکههای زیرساخت فیزیکی غیرمتمرکز، بدون شک به دلایلی فراتر از فضا، در میان محبوبترین چارچوبهای جدید در مباحث کریپتو قرار دارد، اما جای تعجب نیست که کاربرد آن ارتباط نزدیکی با زیرساختهای مداری دارد. پروژههای دیپین اپراتورهای خصوصی — ایستگاههای پایه بیسیم، سختافزارهای ذخیرهسازی، حسگرها — را ترغیب میکنند تا با دریافت پاداش به صورت توکن در ازای استفاده از منابعشان در یک شبکه مشترک، زیرساختهای فیزیکی را مستقر کنند.
هلیوم فعالیت خود را به عنوان یک شبکه بیسیم غیرمتمرکز آغاز کرد، اما به سرعت ثابت کرد که این مدل میتواند زیرساختهای دنیای واقعی را با کسری از هزینه متولیان متمرکز در اختیار بگیرد؛ زیرا همانطور که اقتصاد توکنی (توکنومیکس) تعیینکننده اکثر موارد در پروتکلهاست، هزینههای استقرار نیز میان هزاران اپراتور مستقل که برای رقابت انگیزه دارند، توزیع میشود. گسترش طبیعی این مدل که چندین پروژه اکنون در حال بررسی آن هستند، کاربرد آن در ایستگاههای زمینی ماهوارهای است (جایی که مشارکتکنندگان شبکه، گیرندههای دادههای ماهوارهای را مدیریت کرده و در محدوده تحت پوشش رله میکنند)، تا بتوانند در ازای ایجاد پوشش ماهوارهای، توکن کسب کنند.دادههای حاصل از مشاهده زمین در حال حاضر یک تجارت چند میلیارد دلاری است و اپراتورهای ماهوارهای تجاری، تصاویر و تحلیلهای خود را به دولتها، بخش کشاورزی، شرکتهای بیمه و اپراتورهای لجستیک میفروشند. این بدان معناست که بازار فعلی به شدت حول تعداد کمی از اپراتورهای تجاری بزرگ متمرکز شده است که دسترسی به دادههای آنها با قیمتهای به نسبت بالاتری همراه است. در حوزه مشاهده زمین، یک مدل بالقوه DePIN میتواند بازاری توکنیزه شده برای دادههای ماهوارهای ایجاد کند که در آن، پروتکل جایگزین توافقنامههای دوجانبه بین اپراتورهای ماهوارهای، پردازشگران داده و کاربران نهایی میشود. این توکنها توسط اپراتور ماهواره در ازای ارائه داده کسب میشوند. پردازشگر برای انجام تحلیل، توکن به دست میآورد و کاربر نهایی برای آنچه نیاز دارد، با توکن پرداخت میکند. برخلاف سیستم سنتی که شرایط در آن متمرکز است، دادهها میتوانند بر اساس تقاضا به صورت پویا قیمتگذاری شوند.
شرکتهای ایجادکننده زیرساخت مالی
«کوپرنیک اسپیس» (Copernic Space) بازاری برای داراییهای فضایی است: پلتفرمی برای فهرست کردن داراییهای فیزیکی و معنوی شما در صنعت فضا — جهت توکنیزه کردن و معامله توسط پایگاه جهانی سرمایهگذاران. این پلتفرم برای مدیریت طیف متنوعی از کلاسهای دارایی، از ظرفیت ماهوارهای، اسلاتهای پرتاب، مجوزهای طیف فرکانسی و خدمات ایستگاههای زمینی گرفته تا مالکیت معنوی مرتبط با فناوری فضایی، طراحی شده است.
این امر باید به سرمایهگذارانی که در حال حاضر هیچ راهی برای دسترسی به داراییهای فضایی ندارند، یا تنها پس از عبور از موانع قابلتوجه به آنچه یک توکن نشاندهنده آن است دسترسی پیدا میکنند، اجازه فعالیت دهد. این موضوع در عمل به معنای تبدیل صنعت فضایی است که پیش از این با کمبود سرمایه مواجه بوده و از نظر نهادی محدود شده بود، به صنعتی است که در آن استخرهای سرمایه بیشتری امکان فعالیت دارند.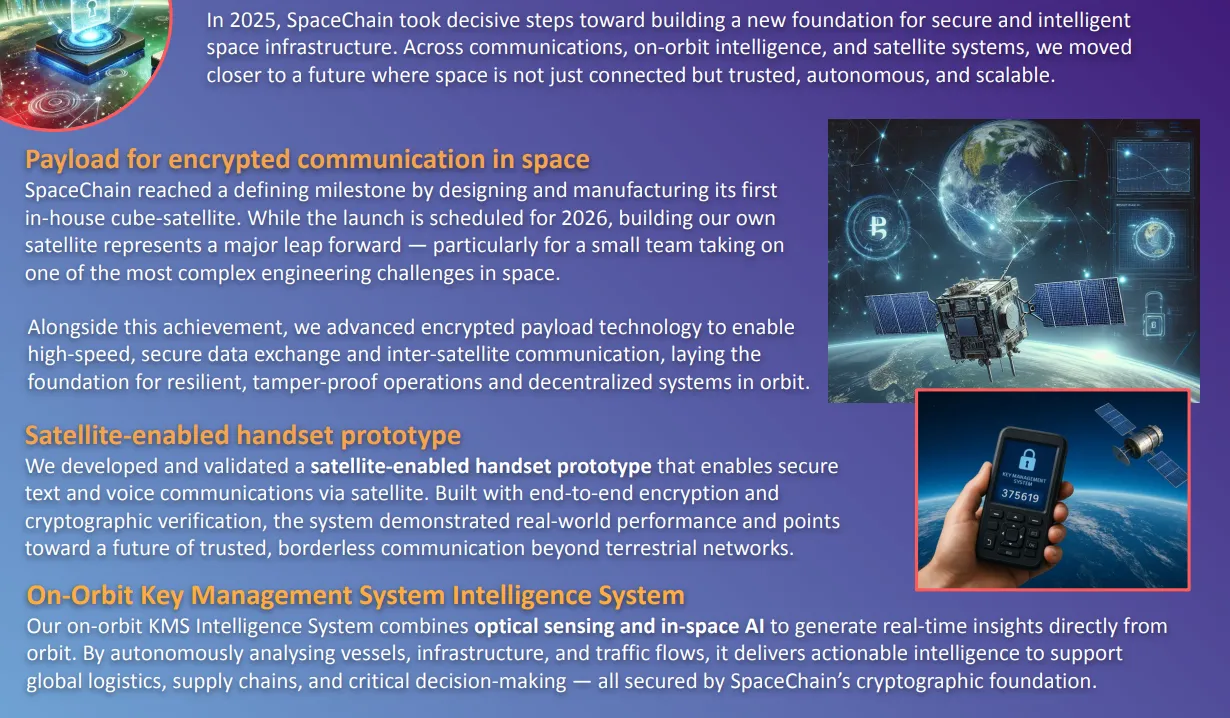
اسپیسچین (SpaceChain) رویکردی زیرساختمحورتر اتخاذ کرده است؛ این پروژه در حال ساخت یک لایه مداری از شبکه غیرمتمرکز است و نه صرفاً یک بازار. این تمرکز در همکاریهای آن با آژانس فضایی اروپا (ESA) و چندین اپراتور پرتاب تجاری منعکس شده است؛ موضوعی که نشان میدهد رساندن سختافزار به مدار، مستلزم همکاری با بازیگران تثبیتشده است، حتی در حالی که زیرساختی ساخته میشود که هدف آن فعالیت مستقل از آنهاست. در حالی که هم نودهای مداری و هم زیرساختهای شبکه زمینی مستقر شده، سیستمی درهمتنیده ایجاد میکنند که در آن، فضای فیزیکی سطحی از مقاومت در برابر سانسور و امنیت را فراهم میکند که بسیار فراتر از هر جایگزین بلاکچینی صرفاً زمینی است.
سایر شرکتها و پروتکلها بخشهای تخصصی خاصی از این حوزه جدید را هدف قرار دادهاند. در حالی که شرکت تجاری مشاهده زمین Spire Global، سیستمهای اصالت داده بلاکچینی را بررسی کرده است تا بهصورت رمزنگاریشده و قابلتأیید ثابت کند که دادههای ماهوارهای از لحظه ثبت (و نه فقط در زمان فروش) بدون تغییر باقی میمانند؛ مزیتی ارزشمند برای دادههای حقوقی، بیمهای یا دادههایی با کیفیت انطباق مقرراتی. برخی از پروژهها در فضای DePIN (زیرساختهای فیزیکی غیرمتمرکز) توجه خود را بر ایستگاههای زمینی ماهوارهای متمرکز کردهاند، چرا که یک مشاهده خاص وجود دارد: اینکه چه تعداد ماهواره میتوانند دادههای خود را (مثلاً پس از پردازش) به زمین ارسال کنند، به تراکم ایستگاههای زمینی نیز بستگی دارد.
مدل توکنسازی در حال حاضر در زمینههای تأمین مالی تحقیقات فضایی شروع به ظهور کرده است؛ جایی که DAOها یا سایر اشکال مکانیزمهای تأمین مالی جمعی مبتنی بر توکن، به عنوان جایگزینهایی کارآمد به جای سیستمهای سنتی اعطای بودجه برای مأموریتها یا ابزارهای علمی پیشنهاد میشوند.نقاط مشترکی میان پیشگامان این حوزه وجود دارد. آنها در نقطه تلاقی سختافزار (که مستلزم گفتگوهای رگولاتوری با مقامات پرتاب، تنظیمکنندگان فرکانس و تعیینکنندگان استانداردهای زبالههای فضایی است) و زیرساختهای نرمافزاری فعالیت میکنند که در حوزه آزادترِ توسعه بلاکچین عمل خواهند کرد. پشته رگولاتوری برای یک ماهواره توکنسازیشده به مراتب پیچیدهتر از یک ابزار مالی توکنسازیشده است و تیمهایی که بیشترین پیشرفت را داشتهاند، با نگاه به بُعد رگولاتوری به عنوان یک «محدودیت طراحی» و نه یک «مانع»، به این موفقیت دست یافتهاند. به عنوان نمونه، همکاری SpaceChain با آژانس فضایی اروپا (ESA) یک الگوست: این پروژه به جای قرار دادن بلاکچین در مقابل نهادهای فضایی موجود، موارد استفادهای را در درون آن نهادها شناسایی کرد که از ویژگیهای بلاکچین بهره میبرند و کار را از آنجا بنا نهاد.
دیگر خبری از ایدههای عجیب و غریب نیست؛ ایدهای برای چیزی که دیگر نمیتوان آن را یک ایده عجیب و غریب توصیف کرد.
منطق اقتصادی استخراج از سیارکها مدتها پیش از وجود فناوری لازم برای اجرای آن مشخص شده بود و پاسخ آن تأملبرانگیز بود: یک سیارک فلزی نسبتاً کوچک دارای آهن، نیکل، کبالت، فلزات گروه پلاتین و عناصر کمیاب خاکی با غلظتهایی است که اگر امروزه با قیمتهای سال ۲۰۲۰ به بازار عرضه شوند، چندین برابر تولید جهانی تمام این مواد خواهند بود. کمیابی واقعی این مواد در زمین ریشه در مسائل زمینشناختی و مهمتر از آن، مسائل سیاسی و لجستیکی دارد؛ استخراج آنها منحصراً در تعداد کمی از کشورها انجام میشود (برخی حتی آن را کولتان مینامند) و توسط گروهی حتی کوچکتر، متشکل از تنها چند اپراتور محدود، کنترل میشود. هرگونه تأمین منابع از خارج از زمین، اقتصاد تمامی فناوریهای وابسته را بهطور کامل دگرگون خواهد کرد.
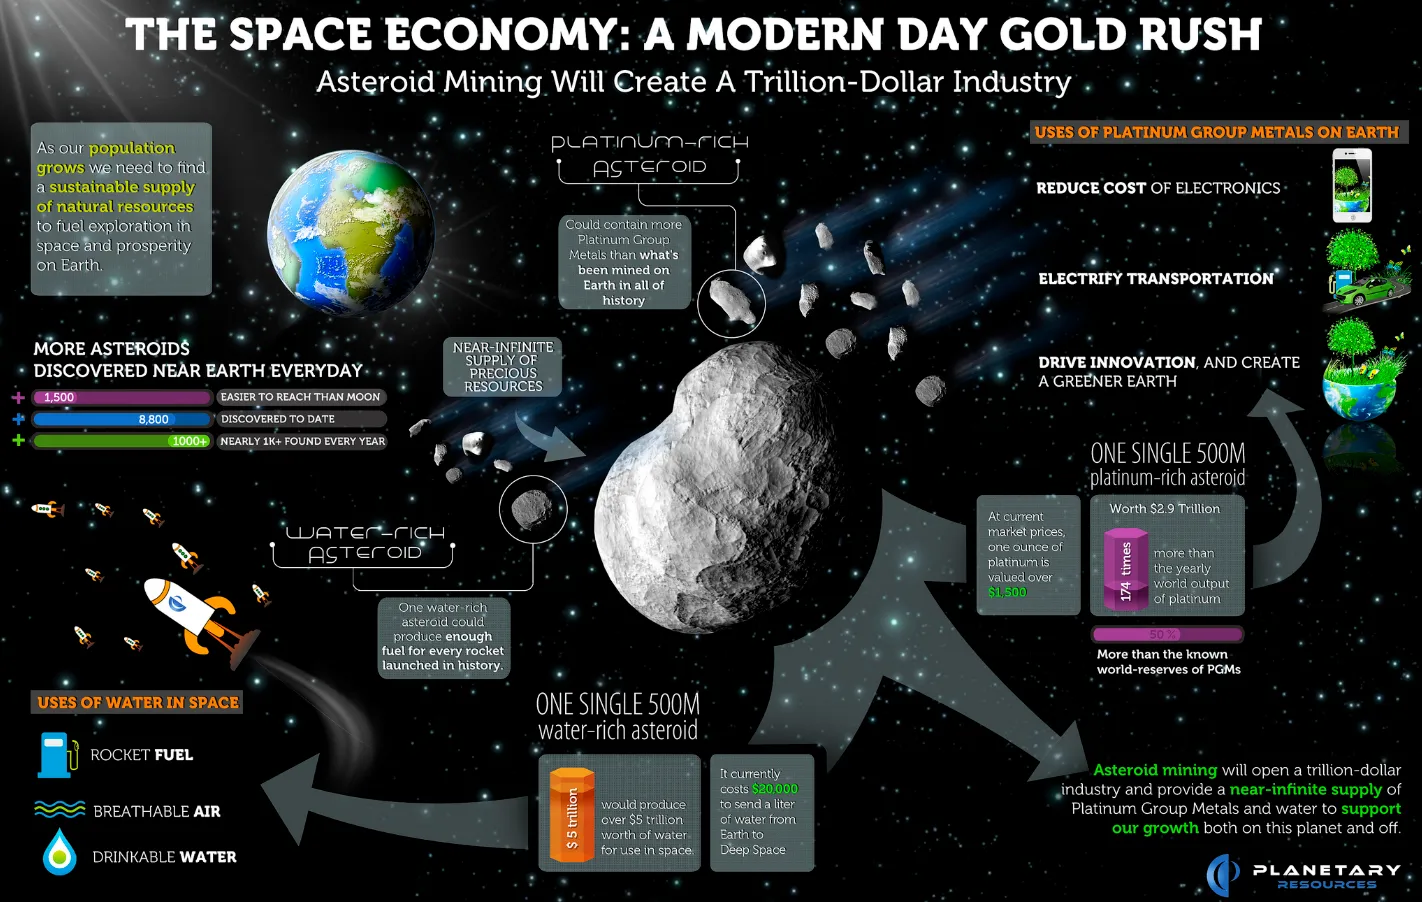
«قانون رقابتپذیری پرتابهای فضایی تجاری ایالات متحده» که در سال ۲۰۱۵ به تصویب رسید، با ایجاد مبنای قانونی برای شهروندان آمریکایی جهت مالکیت منابع استخراجشده از اجرام آسمانی، نخستین گام به سوی حقوق مالکیت منابع فضایی محسوب شد. پس از آن، قوانین مشابهی در لوکزامبورگ وضع شد و سایر حوزههای قضایی نیز چارچوبهای مشابهی را مدنظر قرار دادهاند. در فضای خارج از زمین، عدم قطعیت حقوقی پیرامون حقوق منابع وجود دارد و چارچوبهای رقیب، به جای ایجاد ممنوعیتهای قطعی، احتمالاً فرضهای قابل ابطالی را علیه قانونی بودن آنها ایجاد میکنند. پیش از آنکه شرکتهایی مانند «پلنتری ریسورسز» و «دیپ اسپیس اینداستریز» خریداری و متعاقباً تجدید ساختار شوند، در حال بررسی پتانسیلهای فنی و اقتصادی استخراج از سیارکها بودند؛ توسعه فناوریهای لازم اکنون تحت نظر نهادهای دیگر ادامه دارد.
پیوند با بلاکچین به شکلی تصادفی از این جریان پدید نیامده است. یک سیارک استخراجشده، بسته به نوع جرم، خروجیهایی با مقدار و ترکیب متفاوت دارد. چگونگی انتقال مواد استخراجشده از مدار به نقطهای که قابل استفاده یا فروش باشد، ممکن است نیازمند ابزارهای مالی باشد که نشاندهنده قراردادهای سلف تحویل، بیمه در برابر شکست مأموریت و مالکیت کسریِ خروجی باشند. این دقیقاً همان نوع مشکلاتی است که پروتکلهای دیفای (DeFi) برای حل آنها ایجاد شدهاند. یک عملیات استخراج از سیارک که توکنیزه شده باشد، میتواند سهام مالکیت مأموریت را به فروش برساند، توکنهایی ایجاد کند که هر یک با حجم مشخصی از سنگ معدن استخراجشده پشتیبانی میشوند و سپس هنگام تحویل مواد، درآمدها را از طریق قراردادهای هوشمند توزیع کند.
نیاز به عملکرد بدون نیاز به اعتماد (trustless) در این توافقات — و دشواری دستیابی به آن — با توجه به اینکه طرفین معامله ممکن است در حوزههای قضایی متفاوتی مستقر باشند که فاقد یک چارچوب قانونی مشترک است، بلاکچین را به جای آنکه صرفاً به دلیل مد روز بودن دنبال شود، به گزینهای منطقی تبدیل میکند.در این میان، گردشگری فضایی — که تجاریترین بخش فضای خصوصی است — از پیش پرداختهای رمزارزی را به روشهای مختلف پذیرفته است. برنامه استارشیپ اسپیساکس (SpaceX Starship)، فضاپیمایی تقریباً کاملاً چندبار مصرف که جدیدترین دستاورد در دسترسی تجاری سنگینوزن به مدار محسوب میشود، توسط شرکتی ارائه شده که در سطوح مختلف با پذیرش رمزارزها کاملاً آشناست. در حالی که بلو اوریجین (Blue Origin) و ویرجین گلکتیک (Virgin Galactic) در نوعی بازار مصرفکننده فعالیت کردهاند، دارندگان رمزارز گروهی از مشتریان هستند که از نظر جمعیتشناختی، صرف صدها هزار دلار برای خرید بلیت توسط آنها کاملاً محتمل به نظر میرسد. آنچه به عنوان یک مدل بلندمدت کمی جالبتر است — اینکه من رمزارز را نه به عنوان یک روش پرداخت، بلکه به عنوان مکانیزمی برای خرد کردن دسترسی (fractionalising) مطرح میکنم؛ جایی که گروههایی از دارندگان توکن به طور مشترک مالک دسترسی به، مثلاً، یک نوبت پرواز میشوند، درست همانطور که ممکن است به صورت جمعی مالک سهام خرد یک ملک تجاری باشند.
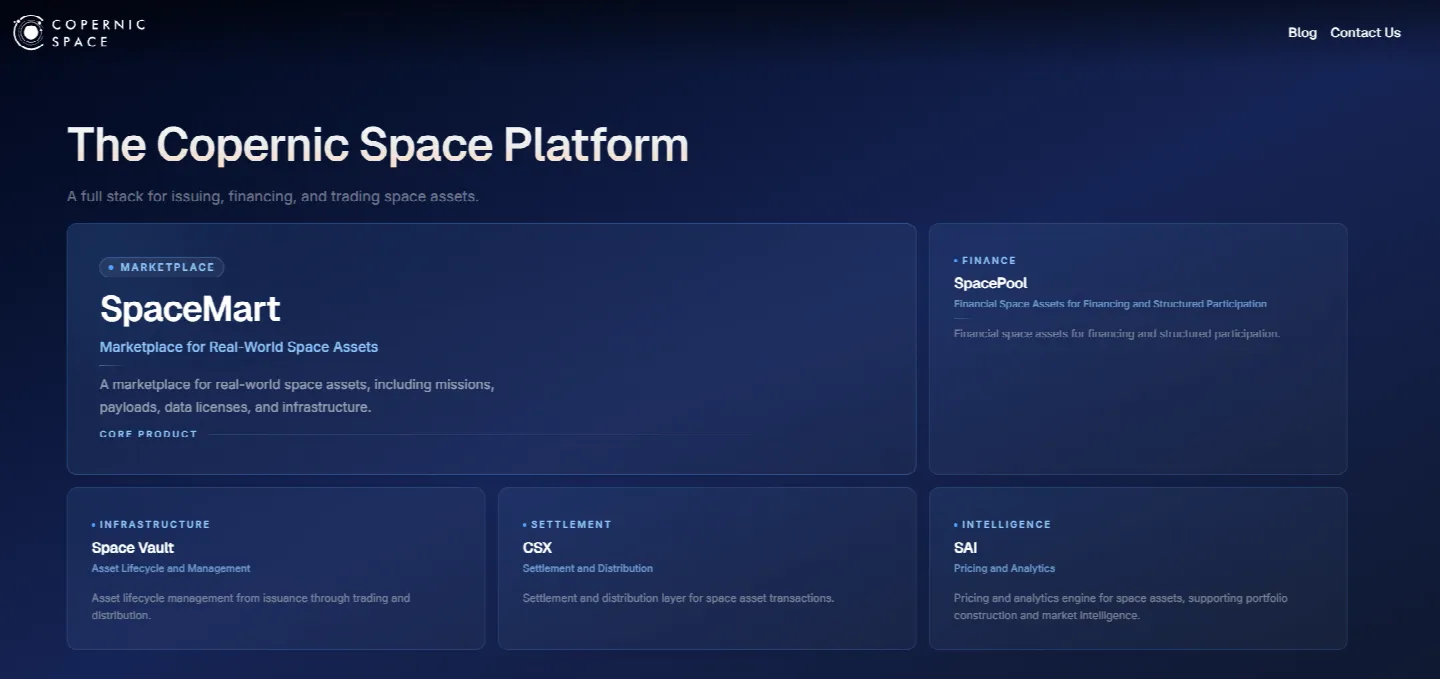
برخی از ایستگاههای فضایی تجاری نسل فعلی در حال زمینهسازی هستند تا تولید در مدار را به یک واقعیت بالقوه بلندمدت تبدیل کنند. ریزگرانش میتواند برخی محصولات — مانند بلورهای دارویی، کابلهای فیبر نوری با ویژگیهای دستنیافتنی در زمین و برخی ساختارهای نیمهرسانا — را بهتر از آنچه در گرانش زمین ممکن است، تولید کند. شرکت اکسیوم اسپیس (Axiom Space) که در حال ساخت اولین ماژولهای تجاری برای اتصال به ایستگاه فضایی بینالمللی (ISS) است، قراردادهایی با تولیدکنندگانی دارد که دقیقاً در حال مطالعه بر روی همین موارد استفاده هستند. مشابه مدلهای توکنسازی ماهوارهای که پلتفرمهایی مانند Copernic Space در حال ساخت آن هستند، ظرفیت تولید در مدار را میتوان از طریق فرآیند توکنسازی محیط ریزگرانش رزرو کرد و مورد معامله قرار داد.
بلیط شما به فراتر از جو
بلاکچین بزرگترین تغییر را در اقتصاد فضا ایجاد میکند، اما نه در سطح تکنولوژیک؛ بلکه این تغییر از نوع مشارکتی است. تا به امروز، شاهد بودهایم که پاسخ به این پرسش که چه کسی مالک داراییها باشد و چه کسی مدیریت سرمایهگذاری را بر عهده بگیرد، توسط پیشفرضهای نهادی تعیین شده است؛ یعنی آژانسهای دولتی و در سالهای اخیر، تعداد محدودی از شرکتهای خصوصی تحت حمایت میلیاردرها. سرمایه متمرکز بود و تصمیمگیریها نیز به همین ترتیب.
توکنسازی حد نصاب را در مورد آنچه حداقل سرمایهگذاری محسوب میشود، جابجا میکند. ابزاری که پیشتر برای ورود به آن به حداقل ۱۰ میلیون دلار نیاز بود — مانند سهم مالکیت از یک منظومه ماهوارهای، رزرو ظرفیت تولید در مدار یا کسب درآمد از جریان دادههای مشاهده زمین — در صورت توکنسازی، به شما امکان میدهد تا بخشهای کوچکی از آن را نیز خریداری کنید. این یک وعده برای بازگشت سرمایه یا یک توصیه سرمایهگذاری عالی نیست؛ بلکه تضمینی برای دسترسی است که پیش از این وجود نداشت. پنج سال پیش، شما میتوانستید در یک پیمانکار هوافضای سهامی عام سرمایهگذاری کنید، اما این صرفاً شرکتی است که فضا تنها یکی از بخشها و وظایف متعدد آن محسوب میشود؛ اکنون فرد عادی که میخواهد مستقیماً در توسعه اقتصاد فضا و در یک دارایی متمرکز بر فضا مشارکت مالی داشته باشد، زیرساختی در اختیار دارد که از طریق آن اقدام کند.
و بعد حاکمیتی آن نیز حائز اهمیت است. با معکوس کردن این مدل، یک پروژه فضایی توکنسازی شده میتواند با اعطای حقوق حاکمیتی (از طریق توکنها) به ذینفعان پروژه در مورد پارامترهای مأموریت، تخصیص منابع و یا طرحهای توسعه، یک جامعه ذینفعان جهانی ایجاد کند.
این موضوع از نظر کیفی با مردمی که رابطهای بسیار منفعلانه با برنامههای فضایی دولتی دارند متفاوت است؛ جایی که تنها اهرم فشار موجود، فشار سیاسی اعمالشده در چرخههای انتخاباتی است که هیچ ارتباط مستقیمی با موفقیت مأموریت ندارد. یک پروژه فضایی تحت حاکمیت دائو (DAO)، فارغ از محدودیتهای عملیاتیاش، میتواند به مشارکتکنندگان خود مسیر مستقیمتری از سرمایهگذاریشان تا نحوه پیشبرد امور ارائه دهد.مفهومی واقعی از آنچه یک مشارکتکننده فعال در اقتصاد نوظهور فضا میتواند انجام دهد — یک لیست شمارهگذاری شده:
خرید توکنهایی که نشاندهنده مالکیت کسری یا حقوق درآمدی حاصل از داراییهای فضایی در پلتفرمهایی مانند Copernic Space هستند.
پیوستن به شبکههای DePIN که زیرساختهای زمینی را برای امکانپذیر ساختن بازپخش دادههای ماهوارهای راهاندازی میکنند و کسب توکن از طریق مدیریت آن ایستگاههای زمینی گیرنده.
سرمایهگذاری در ظرفیتهای پرتاب یا ظرفیتهای ماهوارهای توکنیزه شده، تا جایی که تقاضای اضافی برای خدمات بهراحتی قابل بازفروش باشد.
شرکت در رایگیریهای حاکمیتی برای پروژههای تحقیقاتی یا زیرساختی فضایی تحت مدیریت دائو (DAO).
قرار گرفتن در معرض تغییرات قیمت زودتر از آنچه هر بازار عمومی اجازه میدهد، و نگهداری توکنهای شرکتهایی که در حال ایجاد قابلیتهای استخراج معدن مداری یا سایر توانمندیهای تولید در مدار هستند.
هیچکدام از اینها بدون ریسک نیست. صنعت فضا در طول تاریخ طولانی و پرفراز و نشیب خود شاهد پروژههایی بوده که از نظر فنی عالی اما از نظر اقتصادی فاجعهبار بودهاند؛ و توکنیزاسیون نیز «گرد جادویی» نیست که قوانین فیزیک یا نرخ شکست پرتابها را تغییر دهد. با این حال، این فناوری قطعاً هم ساختار سرمایه و هم میزان دسترسیپذیری را تغییر میدهد. خریداری که صد دلار از یک شبکه داده ماهوارهای توکنیزه شده را میخرد، در حال سرمایهگذاری ریسکپذیر روی یک صنعت نوپا است — همان نوع گمانهزنی، یا دستکم نسخه بسیار کوچکتری از آن، که سرمایهگذاران نهادی دهههاست در شرکتهای فضایی سنتی انجام میدهند. نسخه غیرمتمرکز، آشفتهتر، دارای رگولاتوری کمتر و دسترسی به آن آسانتر است.
در مورد اینکه آیا این ترکیب در نهایت نتایج بهتری برای اقتصاد فضا به همراه خواهد داشت یا خیر، تنها زمان پاسخگو خواهد بود. این آزمایش در جریان است.
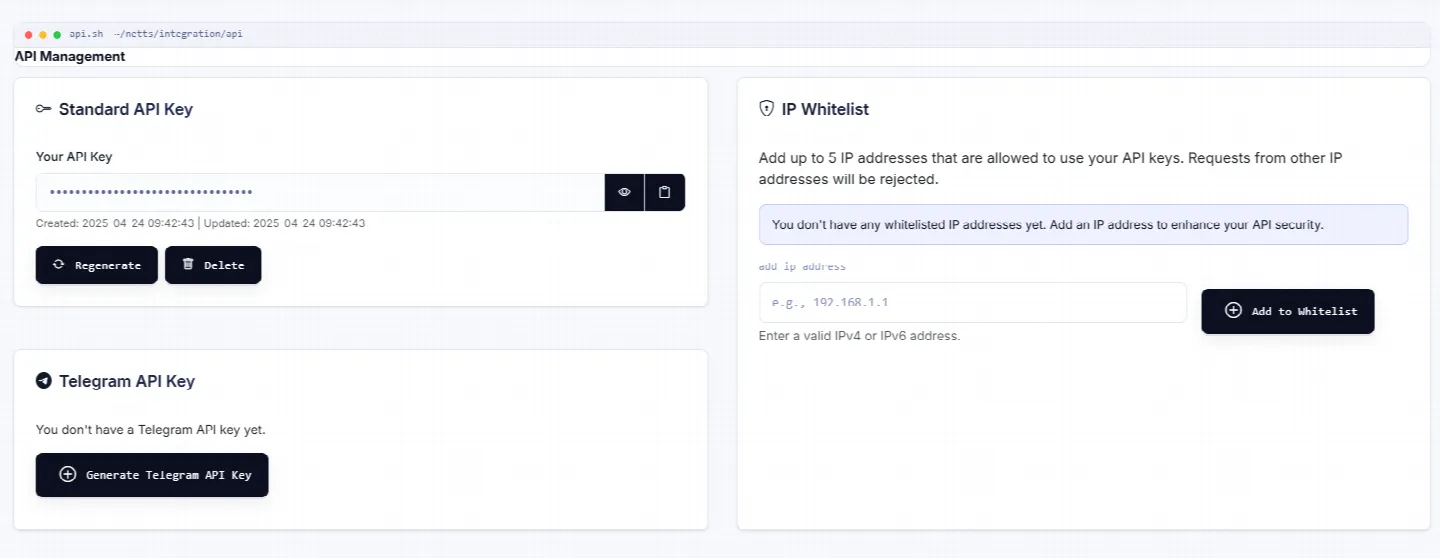
سربار عملیاتی جاری ناشی از مدیریت دستی انرژی (Energy)، در مقیاسهای بزرگ به یک محدودیت جدی برای پروژههای توسعهیافته در شبکه TRON تبدیل میشود؛ بهویژه در مواردی که جریانهای تراکنشی با حجم بالا مورد نیاز است، مانند هر بازار داراییهای فضایی توکنیزه شده (با توجه به ریزتراکنشهای مکرر در یک بازار داده) یا اتوماسیون خرید انرژی که برای تداوم عملیات قراردادهای هوشمند ضروری است. اینجاست که Netts Workspace با یک پلتفرم در سطح سازمانی وارد عمل میشود و با ارائه یک API برای انرژی TRON، به تیمهای توسعه چابک اجازه میدهد تا تفویض انرژی را از طریق مدیریت برنامهنویسیشده انرژی، محرکهای خودکار حالت هوشمند که سطوح انرژی مورد نیاز را بدون مداخله دستی حفظ میکنند، و ردیابی مالی کامل عملیات (و هزاران آدرسی که به آنها نیاز دارند) در زیرساخت بکاند خود ادغام کنند؛ سطحی از زیرساخت حرفهای که هر اپلیکیشن جدی، چه در نزدیکی زمین و چه دور از آن، در نهایت به آن نیاز خواهد داشت.