Ce que les utilisateurs attendent de la crypto : les fonctionnalités non réalisées
Adresses lisibles, abstraction des frais, abonnements, meilleurs reçus, récupération sociale et ponts fluides — les lacunes d’UX qui freinent encore l’adoption de la crypto par le grand public.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Il existe un sentiment que presque tout le monde dans l'univers des cryptomonnaies connaît bien, un sentiment à la fois particulier et viscéral. C'est ce moment de terreur pure et incandescente juste après avoir appuyé sur « Envoyer ». Cela ne disparaît jamais, que vous soyez dans le milieu depuis dix jours ou dix ans. Au contraire, cela s'accentue et ce battement d'indécision s'accélère sans cesse. Ai-je collé la bonne chaîne de caractères ? Ai-je copié-collé par erreur le contenu du presse-papiers d'hier ? Le réseau est-il compatible ? Une telle appréhension n'existe pas dans le système financier traditionnel.
Lorsque vous payez une facture ou transférez de l'argent à un proche via votre application bancaire traditionnelle, le pire qui puisse arriver est généralement un désagrément agaçant, pas une catastrophe. Vous appelez la banque, vous leur signalez l'erreur et, dans bien des cas, les rouages du système centralisé s'inversent pour rectifier le tir. C'est sans doute le filet de sécurité le plus solide, une couche invisible de pardon, qui fait totalement défaut aux cryptomonnaies aujourd'hui. L'individu moyen se moque éperdument de la beauté technique d'un registre immuable ; ce qui lui importe, c'est de ne pas perdre son loyer à cause d'une faute de frappe. Il veut un système capable de reconnaître la faillibilité humaine et de la corriger, plutôt qu'un système qui pénalise le moindre moment d'inattention par la finalité implacable de l'exécution d'un code.
Le schisme fondamental réside dans l'écart entre ce que la technologie offre et ce dont la psychologie humaine a besoin. Nous avons passé les cent dernières années environ à construire des systèmes financiers qui se protègent du danger. Nous disposons d'assurances, de protections contre la fraude et de procédures de rétrofacturation. La crypto, dans sa forme la plus brute, supprime tout cela et ne donne à l'utilisateur que quelques clés cryptographiques — accompagnées d'un diktat : « Ne les perdez pas, sinon... ». Il s'agit d'un problème d'expérience utilisateur fatal pour une technologie qui cherche à intégrer le prochain milliard d'utilisateurs.
Le compréhensible plutôt que le meilleur
L'être humain moyen est habitué à un monde où les mots de passe peuvent être réinitialisés et les erreurs annulées.
S'attendre à ce qu'ils accomplissent leur travail dans un monde où un seul faux pas équivaut à une perte permanente revient à dire : « Nous aimerions que vous conduisiez sur cette autoroute, mais la moindre embardée et la voiture explosera ». Les utilisateurs ne réclament pas la centralisation ; ils demandent des garde-fous. Ce qu'ils veulent, c'est l'autonomie de la crypto avec les dispositifs de sécurité d'une banque. Ils veulent savoir qu'un « bouton d'urgence » est prêt à être actionné en coulisses, ou qu'ils peuvent agir d'abord et poser des questions ensuite grâce à un cycle de déblocage différé permettant de réémettre ou de corriger les choses avant qu'elles ne soient gravées à jamais dans la blockchain.Le lien le plus simple est l'identité — ou, comme Aristote lui-même l'a caractérisé, la mêmeté. Si vous voulez envoyer un e-mail à quelqu'un, vous tapez son nom. Si vous voulez lui parler, vous appuyez sur son contact. Mais si vous voulez effectuer un transfert d'USDT, vous devez composer avec une chaîne hexadécimale qui semble avoir été créée par des chats marchant sur un clavier. Des adresses comme « T9y... » ou « 0x71C... » sont les ennemies de la mémoire humaine. Elles sont illisibles, se ressemblent toutes au premier coup d'œil, et il est absolument terrifiant de se tromper. À cette hostilité s'ajoute l'émergence de nouvelles menaces telles que l'« empoisonnement d'adresse » (address poisoning). Les escrocs créent des adresses personnalisées (vanity addresses) qui correspondent aux premiers et derniers caractères de vos adresses habituelles, et vous envoient de la « poussière » (dust), soit de minuscules quantités de crypto.
Vous contentez-vous de copier paresseusement l'adresse depuis votre historique de transactions sans vérifier les caractères du milieu à chaque fois que vous envoyez de l'argent ? C'est un niveau de vigilance qu'aucun autre système financier n'exige. En tant qu'utilisateurs, nous voulons simplement une couche d'identité protocolaire universelle qui fonctionne. Ils veulent envoyer de l'argent à « Michael.Wallet » et laisser le routage et la résolution d'adresses s'opérer en coulisses. Le fait qu'en 2025 nous en soyons encore tous à copier-coller ces petits rectangles idiots avec leurs petits points colorés ridicules en dit long sur l'ampleur du travail qu'il reste à accomplir.
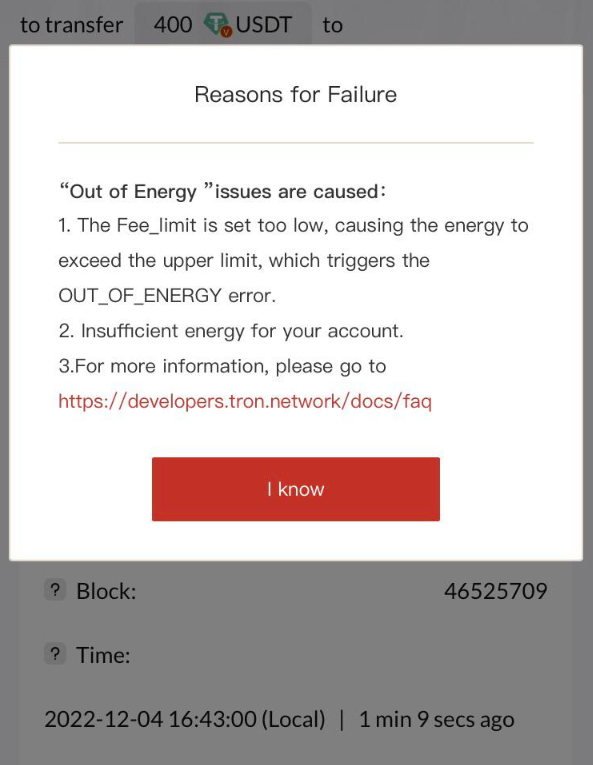
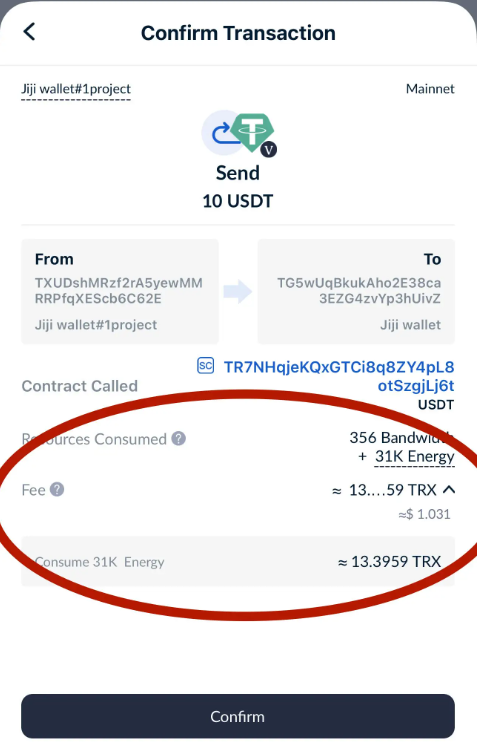
Il y a aussi le problème du « gas » et des ressources réseau. C'est probablement l'un des aspects les plus déroutants et irritants pour tout débutant. Imaginez-vous entrant dans un supermarché pour acheter une miche de pain. Vos poches sont pleines d'argent liquide. Vous arrivez à la caisse, et la caissière vous annonce que vous n'êtes pas autorisé à payer en espèces, à moins que votre fortune ne soit au moins adossée à une petite dose de réserves de poussière d'or (pour payer les frais de transaction). Comme vous n'avez pas l'impression d'avoir de la poussière d'or, pour vous en procurer, vous devez quitter le magasin et aller ailleurs pour trouver de l'argent. À ce stade, vous n'avez plus faim. C'est précisément ce qui se produit lorsque quelqu'un tente d'envoyer de l'USDT sur un réseau comme TRON sans détenir au préalable de TRX. De plus, la configuration actuelle crée de la « poussière » partout. Les utilisateurs se retrouvent avec une valeur de 0,45 en ETH ou TRX dans un portefeuille, et le transfert coûte plus cher que la somme elle-même. Cet encombrement est purement agaçant et peu économique dans le monde du web ; cela montre à quel point la gestion d'un système peut être inefficace pour l'utilisateur.
Une vision claire pour l'utilisateur
L'autre problème majeur est la transparence des transactions. Les outils que nous avons créés sont incroyables, de TronScan à Etherscan, mais ils ont manifestement été conçus par des ingénieurs pour des ingénieurs. Lorsqu'un utilisateur moyen vérifie une transaction, il cherche à être rassuré. Il veut un simple reçu. Au lieu de cela, voici ce qu'il reçoit en retour : le hash du bloc, le type de bloc (epoch), la limite de gas, les données d'entrée et les confirmations. C'est une surcharge d'informations.
Lorsqu'une transaction est bloquée ou en attente, consulter l'explorateur de blocs peut vous laisser perplexe et vous faire paniquer sur la suite des événements. « A-t-elle échoué ? Mon argent a-t-il disparu ? » L'interface utilisateur de ces explorateurs a sérieusement besoin d'une refonte totale pour le public ! Nous avons besoin du « suivi FedEx » des explorateurs de blocs : une simple barre de progression, une mention claire « Livré » et des explications en langage courant pour tout retard. Les gens veulent se sentir en contrôle, et ce sentiment de contrôle vient de la clarté. Ils ne veulent pas regarder des entrées de base de données brutes ; ils veulent voir le récit du parcours de leur argent dans une langue qui leur parle.
De plus, l'absence de support natif pour le paiement de simples frais d'abonnement mensuels constitue une lacune majeure en termes d'utilité. Toute l'économie contemporaine n'est qu'une série d'abonnements. Netflix, Spotify, les abonnements à la salle de sport, votre loyer, les factures d'électricité — ils fonctionnent tous selon un modèle de paiement « pull » où les commerçants demandent un certain montant à un moment précis. La crypto est en soi une technologie « push » : l'utilisateur signe et diffuse lui-même chaque transaction.
C'est peut-être excellent pour la sécurité, mais cela laisse à désirer en termes de commodité.Il existe des contrats intelligents qui prétendent fonctionner comme un abonnement, mais ils sont généralement fastidieux, obligent l'utilisateur à y bloquer des fonds ou sont trop complexes à configurer pour l'utilisateur lambda. Les utilisateurs souhaitent une option de « prélèvement automatique » dans leur portefeuille crypto. Ils veulent pouvoir dire : « Autorise ce service à me prélever 30 USDT le premier de chaque mois » et ne plus s'en soucier. Tant que la crypto ne pourra pas prendre en charge les mouvements d'argent passifs qui rythment nos vies, elle restera un outil de trading actif et non une infrastructure de vie quotidienne.
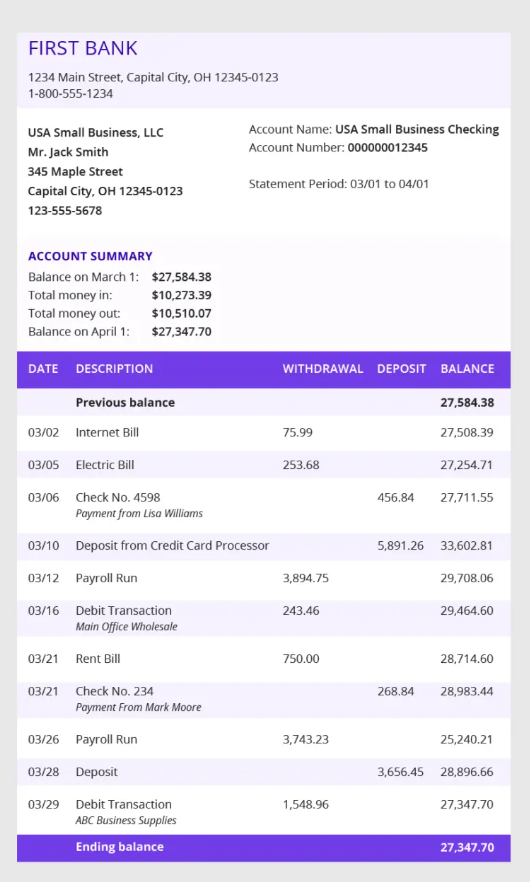
Un autre élément indispensable fait défaut : un historique des transactions non technique et intuitif. Ouvrez un relevé bancaire et vous verrez « Starbucks », « Amazon », « Salaire ». Ouvrez un portefeuille crypto et vous obtenez une liste de transactions avec « Smart Contract 0x... » et « Transfert vers T... », à moins d'avoir laborieusement enregistré l'adresse dans un carnet d'adresses. Six mois plus tard, l'utilisateur n'a aucune idée de la nature de ces transactions. Était-ce un swap ? Un don ? L'absence de métadonnées et de contexte fait de la comptabilité un véritable cauchemar.
Détails superflus
Ils veulent ajouter leurs propres notes, étiquettes et catégories à leur activité on-chain. Idéalement, il ne s'agirait pas de simples données locales sur le téléphone — mais de données chiffrées, stockées sous une forme récupérable en cas de changement d'appareil. Ils veulent que leur portefeuille soit un journal financier, et non un simple registre brut d'événements cryptographiques. Ils préfèrent voir « Paiement du loyer » plutôt que « 0x4a...8f ».
Un domaine dans lequel les utilisateurs attendent désespérément une solution, cependant, est la fragmentation de la liquidité et le cauchemar du « bridging ». L'individu moyen ne comprend pas ce que sont l'« USDT sur Ethereum », l'« USDT sur TRON » et l'idée nouvelle qu'il puisse y avoir de l'« USDT sur Solana ». Pour eux, tout cela n'est que de l'USDT. Ils ne comprennent pas pourquoi ils ne peuvent pas simplement transférer leur USDT de leur portefeuille Ethereum directement vers le portefeuille TRON d'un ami. Certes, le fait qu'il s'agisse de registres différents constitue, sur le plan technique, une contrainte instructive à garder à l'esprit, mais j'ose espérer que la plupart des utilisateurs n'auront pas à y penser en ces termes. Nous avons besoin de portefeuilles « universels » qui s'occupent du bridging et du swapping pour nous. Si le portefeuille sait que je veux envoyer des fonds vers une adresse Solana, il devrait voir que je n'ai des fonds que sur Ethereum et demander : « Swapper et envoyer ? Cela coûtera X ». Actuellement, les utilisateurs doivent naviguer via des ponts tiers — c'est-à-dire un moyen d'entrer et de sortir de l'écosystème que quelqu'un d'autre que Facebook contrôle, et qui sont souvent les maillons les plus faibles de l'écosystème face aux piratages. L'utilisateur assume toute la complexité, et il en a assez.
Les mécanismes de sécurité devraient également être plus qu'un simple « tout ou rien ». Le système bancaire traditionnel vous offre la possibilité de fixer des limites de dépenses quotidiennes. Si vous perdez votre carte, vous pouvez la bloquer. En crypto, lorsque votre clé privée est compromise, tout disparaît en quelques secondes. Les utilisateurs veulent des permissions granulaires. Ils aimeraient avoir la possibilité de disposer d'un « coffre-fort » au sein de leur portefeuille, dont les fonds ne pourraient être retirés qu'avec un préavis de 48 heures, ou d'un « compte courant » nécessitant une seconde validation depuis un appareil de confiance pour les montants supérieurs à 100 $, etc. Toutes ces fonctionnalités sont techniquement possibles avec les portefeuilles à contrats intelligents (Account Abstraction) ; cependant, elles ne sont pas encore implémentées par défaut.
L'utilisateur type crée un portefeuille, auquel est ensuite attribué le niveau d'autorisation le plus élevé disponible : la permission de vider instantanément l'intégralité du compte. C'est tout simplement une conception médiocre pour un produit financier grand public destiné au marché de masse.Problèmes courants pour l'utilisateur moyen :
1. Adresses lisibles par l'homme basées sur des alias par rapport aux adresses hexadécimales brutes ;
2. Déduction automatique et sans tiers de confiance des frais de gaz à partir du jeton transféré (Abstraction Économique) ;
3. Protocoles de paiement récurrent et d'abonnement standardisés, faciles à mettre en œuvre ;
4. Reçus de transaction lisibles par l'homme, explorateurs de blocs simplifiés ;
5. Limites de dépenses, verrouillages temporels (time-locks) et options de récupération sociale intégrés ;
6. Interopérabilité inter-chaînes invisible — l'interopérabilité invisible peut être considérée comme un protocole ne nécessitant aucune intervention de l'utilisateur ;
7. Détails de transaction avec notes et métadonnées.
Et les conséquences de la négligence de ces besoins ne sont que trop claires : l'atrophie. Nous atteignons un point critique dans l'adoption réelle car nous arrivons à la limite des individus prêts à accepter ces frictions.
Les premiers adoptants toléraient l'ironie de devoir apprendre des concepts nécessaires à la gestion des nonces et des limites de gaz, par idéologie ou par spéculation financière. La prochaine vague d'utilisateurs — ceux qui souhaitent simplement envoyer de l'argent à des proches ou payer des services ou des produits en ligne — n'ont aucune patience pour ces frictions. S'il est plus difficile pour eux d'envoyer de la crypto que d'envoyer un message WhatsApp, ils ne l'utiliseront pas. C'est aussi simple que cela. Si le secteur ne parvient pas à corriger ces défauts d'interface, il risque de devenir une infrastructure backend pour la fintech traditionnelle plutôt qu'une révolution orientée vers l'utilisateur.
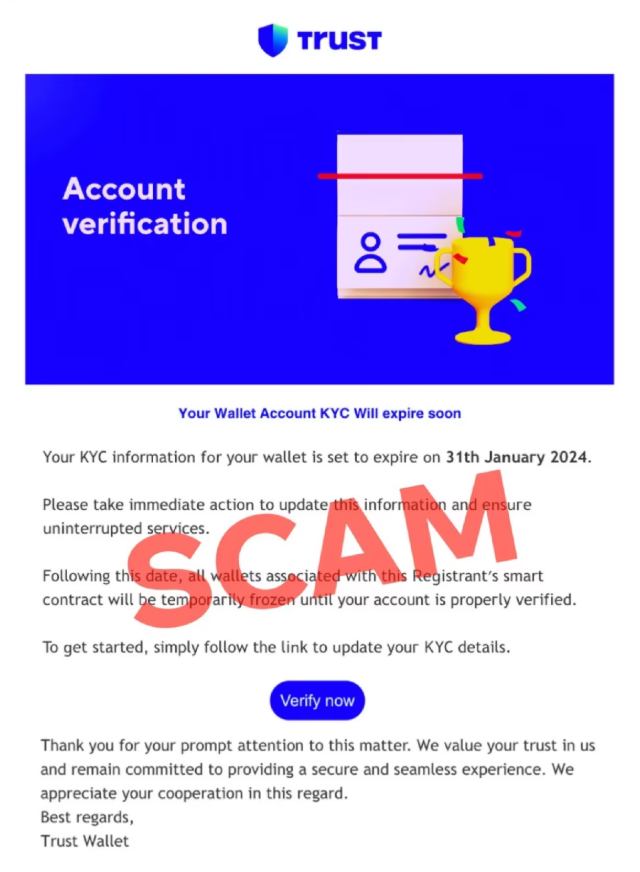
Et l'absence de ces éléments crée un terrain fertile pour les arnaques." Après tout, la complexité du système actuel est le meilleur allié des escrocs. « Donnez-moi votre phrase de récupération (seed phrase) et je confirmerai que votre portefeuille est valide » pourrait sembler raisonnable à quelqu'un déjà dérouté par tout ce jargon technique. « Des frais de gaz sont nécessaires pour débloquer vos fonds » et d'autres formulations similaires exploitent le manque de compréhension de l'utilisateur sur le fonctionnement réel des frais de réseau. En simplifiant l'expérience et en incluant davantage de contrôles de sécurité, comme un avertissement du portefeuille indiquant explicitement « VOUS AUTORISEZ CE SITE À VIDER VOTRE PORTEFEUILLE » en grosses lettres rouges, nous pouvons aider à protéger les utilisateurs contre eux-mêmes. La possibilité de visualiser à quoi ressemblera une transaction avant de la signer, grâce à la fonctionnalité de « simulateur de transaction » de votre application de paiement, est une excellente avancée, mais elle doit être disponible à chaque point de contact.
Un bon design plutôt que de la documentation
La voie à suivre nécessite un changement de mentalité. Nous devons cesser de nous extasier devant une simple mise à jour de protocole — chose que seuls quelques initiés comprennent — et commencer à célébrer les percées en matière d'interface utilisateur. Nous avons besoin de portefeuilles dont l'aspect et l'ergonomie rappellent les applications fintech modernes, et non des outils de développeur. Nous devons travailler sur des L'objectif doit être l'invisibilité. La blockchain est censée être la plomberie sous-jacente, ennuyeuse et fiable ; pas un élément avec lequel l'utilisateur doit se débattre.
Après tout, la crypto a parcouru un long chemin. Nous disposons de stablecoins dotés d'une liquidité incroyable, de réseaux rapides et d'applications décentralisées capables de prouesses absolument époustouflantes. Mais nous en sommes encore à l'ère « DOS » de l'expérience utilisateur crypto. Nous saisissons des commandes en croisant les doigts. Le moment « Windows 95 » est encore devant nous — l'instant où tout devient graphique et intuitif, et où même ma grand-mère comprend ce qui se passe. Il arrivera lorsque nous cesserons d'exiger des utilisateurs qu'ils s'adaptent à la blockchain pour que la blockchain s'adapte aux utilisateurs. Il arrivera lorsque la terreur du bouton « envoyer » s'effacera devant la confiance décontractée d'un simple balayage à tout moment.
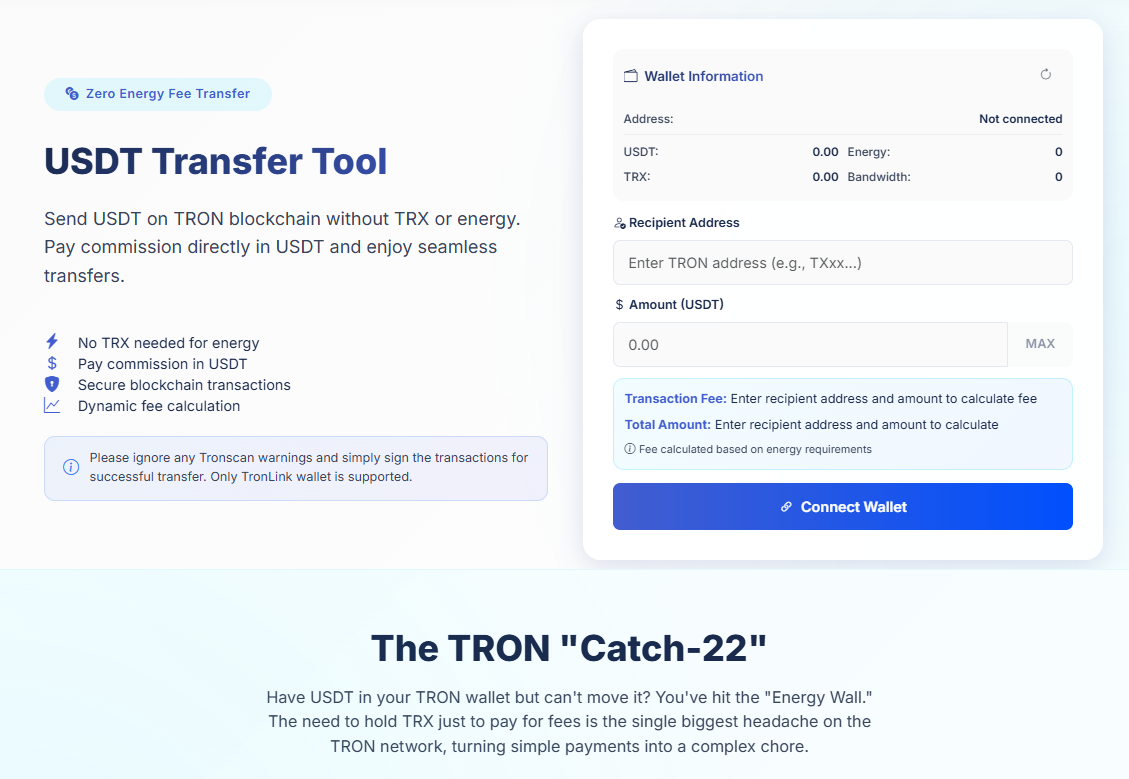
Des solutions pointent toutefois à l'horizon pour remédier à ces points de friction, notamment les frais de réseau supportés par les utilisateurs de stablecoins. L'une de ces innovations est le Netts Transfer Tool, créé en mettant l'accent sur la mécanique de l'énergie sur le réseau TRON. Plutôt que de forcer les utilisateurs à chercher comment obtenir 1 TRX — puis à le conserver pendant quelques jours ou heures alors que son prix fluctue pendant qu'ils effectuent leur transfert hors de votre plateforme — cette solution permet de prélever le coût du traitement de ce paiement directement sur l'USDT transféré. Cela crée une analogie assez libre avec les mécanismes automatisés à l'œuvre dans la finance traditionnelle, et élimine une grande partie des aspérités du processus de transfert afin que l'utilisateur n'ait plus qu'à se soucier du paiement lui-même — alignant ainsi fermement les paiements crypto sur une forme de parité avec le système fiat.