کاربران از کریپتو چه میخواهند: ویژگیهای محققنشده
آدرسهای خوانا، کارمزدهای انتزاعی، اشتراکها، رسیدهای بهتر، بازیابی اجتماعی و پلهای یکپارچه؛ شکافهای تجربه کاربری (UX) که همچنان مانع از همهگیر شدن کریپتو میشوند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
حسی وجود دارد که احتمالاً تقریباً هر کسی در دنیای ارزهای دیجیتال با آن آشناست؛ حسی بسیار خاص و عمیق. همان لحظهی وحشتِ خالص و عریان، درست پس از فشردن دکمه «ارسال». این حس هرگز از بین نمیرود، چه ده روز در این حرفه بوده باشید و چه ده سال. حتی برعکس، شدت مییابد و آن ضربانِ تردید تندتر و تندتر میزند. آیا رشته کاراکترهای درستی را جایگذاری کردم؟ آیا به اشتباه محتوای کلیپبوردِ دیروز را کپی کردهام؟ آیا شبکه سازگار است؟ در سیستمهای مالی سنتی، چنین اضطرابی وجود ندارد.
وقتی قبضی را پرداخت میکنید یا از طریق اپلیکیشن بانکی سنتی خود برای یکی از اقوام پول میفرستید، بدترین اتفاقی که ممکن است بیفتد معمولاً یک دردسر آزاردهنده است، نه یک فاجعه. با بانک تماس میگیرید، میگویید اشتباهی رخ داده و در بسیاری از موارد، چرخدندههای سیستم متمرکز به عقب میچرخند تا اوضاع را درست کنند. این میتواند مستحکمترین تور ایمنی باشد، یک لایه بخشش نامرئی که امروزه در دنیای کریپتو کاملاً غایب است. یک فرد عادی کمترین اهمیتی به زیبایی فنیِ یک دفتر کل تغییرناپذیر نمیدهد؛ آنچه برای او مهم است، از دست ندادن اجارهخانهاش به خاطر یک اشتباه تایپی است. آنها سیستمی میخواهند که خطاپذیری انسان را تشخیص دهد و آن را اصلاح کند، نه سیستمی که هر لحظه بیدقتی را با قطعیتِ سختگیرانهی اجرای کد مجازات کند.
شکاف اصلی میان چیزی است که فناوری ارائه میدهد و آنچه روانشناسی انسانی به آن نیاز دارد. ما حدود ۱۰۰ سال گذشته را صرف ساختن سیستمهای مالی کردهایم که از خطر دوری میکنند. ما بیمه، محافظت در برابر کلاهبرداری و قابلیت برگشت وجه داریم. کریپتو در خامترین حالت خود، تمام اینها را حذف میکند و چند کلید رمزنگاری به کاربر میدهد — همراه با این حکم: «این را گم نکن، وگرنه...». این یک مشکل حیاتی در تجربه کاربری برای فناوریای است که سعی دارد یک میلیارد کاربر بعدی را جذب کند.
«قابل درک بودن» فراتر از «بهتر بودن»
انسان معمولی به دنیایی عادت کرده است که در آن رمزهای عبور قابل بازیابی هستند و اشتباهات قابل جبران.
انتظار از آنها برای انجام کارشان در دنیایی که یک حرکت اشتباه به معنای از دست رفتن دائمی دارایی است، درست مانند این است که بگوییم: «ما از شما میخواهیم در این بزرگراه رانندگی کنید، اما با کوچکترین انحراف از مسیر، ماشین منفجر خواهد شد». کاربران خواهان تمرکزگرایی نیستند؛ آنها خواستار سازوکارهای حفاظتی هستند. آنچه آنها میخواهند، استقلالِ کریپتو در کنار ویژگیهای امنیتی یک بانک است. آنها میخواهند بدانند که یک «دکمه اضطراری» در پشت صحنه آماده و در دسترس است، یا اینکه میتوانند در یک چرخه آزادسازی با تأخیر زمانی، ابتدا اقدام کنند و بعداً به بررسی بپردازند؛ جایی که فرد بتواند پیش از آنکه موردی برای همیشه در بلاکچین حک شود، آن را دوباره صادر یا اصلاح کند.سادهترین پیوند، هویت است؛ یا همانطور که خود ارسطو آن را توصیف کرده، «اینهمانی». اگر میخواهید به کسی ایمیل بزنید، نام او را تایپ میکنید. اگر میخواهید با او صحبت کنید، روی مخاطبش ضربه میزنید. اما اگر بخواهید یک انتقال USDT انجام دهید، باید با یک رشته هگزادسیمال سر و کله بزنید که گویی از راه رفتن گربهها روی کیبورد به وجود آمده است. آدرسهایی مانند «...T9y» یا «...0x71C» دشمن حافظه انسان هستند. آنها ناخوانا بوده و در نگاه اول همگی شبیه به هم به نظر میرسند، و اشتباه در آنها واقعاً وحشتناک است. آنچه به این فضای خصمانه میافزاید، ظهور تهدیدهای جدیدی مانند «مسمومسازی آدرس» (Address Poisoning) است. کلاهبرداران آدرسهای سفارشیای (Vanity Addresses) میسازند که با چند کاراکتر اول و آخر آدرسهای پرکاربرد شما مطابقت دارد و برای شما «داست» (مقادیر ناچیز کریپتو) ارسال میکنند.
آیا شما هم هنگام ارسال پول، صرفاً از روی تنبلی آدرس را از تاریخچه تراکنشهای خود کپی میکنید بدون اینکه کاراکترهای میانی را بررسی کنید؟ این سطحی از هوشیاری است که در هیچ سیستم مالی دیگری لازم نیست. ما کاربران فقط یک لایه هویتیِ فراگیر میخواهیم که به درستی کار کند. کاربران میخواهند پول را به «Michael.Wallet» ارسال کنند و مسیریابی و تطبیق آدرسها در پشت صحنه انجام شود. این واقعیت که در سال ۲۰۲۵ ما هنوز همگی در حال کپی-پیست کردن این مستطیلهای کوچک احمقانه با آن نقاط رنگی مسخره هستیم، در واقع گویای حجم عظیم کاری است که هنوز باید انجام شود.
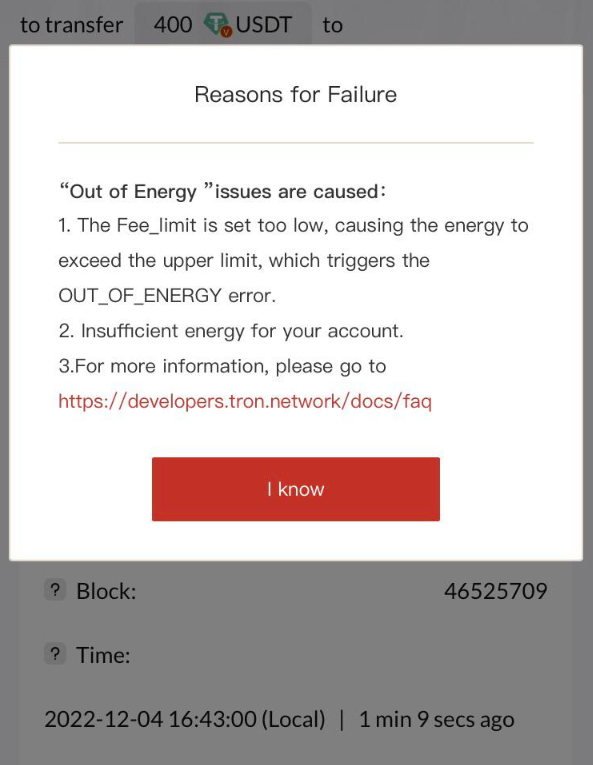
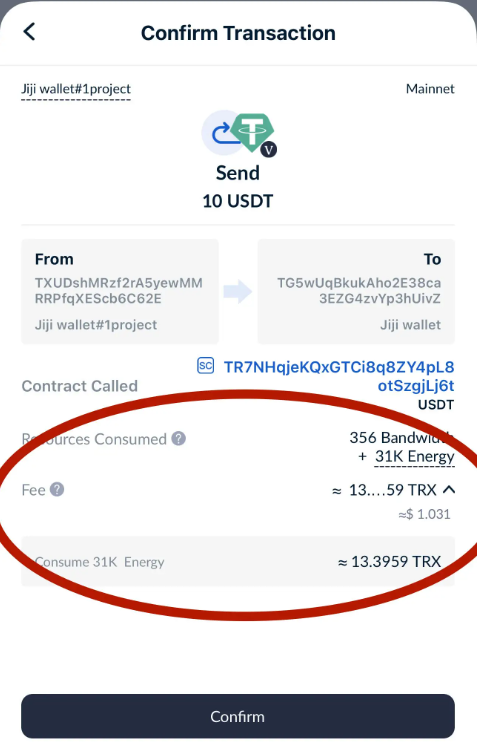
همچنین مشکل «گس» (Gas) و منابع شبکه وجود دارد. این احتمالاً یکی از گیجکنندهترین و آزاردهندهترین موارد برای هر فرد تازهواردی است. تصور کنید وارد یک سوپرمارکت میشوید تا یک قرص نان بخرید. جیب شما پر از پول نقد است. به صندوق میرسید و متصدی به شما میگوید که اجازه ندارید با پول نقد پرداخت کنید، مگر اینکه ثروت شما حداقل با مقدار کمی ذخیره گرد طلا (برای پرداخت کارمزد تراکنش) پشتیبانی شود. شما هیچ گرد طلایی ندارید، بنابراین برای تهیه آن، باید فروشگاه را ترک کنید و برای پول به جای دیگری بروید. در آن لحظه، دیگر اشتهایی برایتان باقی نمانده است. این دقیقاً همان اتفاقی است که وقتی کسی قصد دارد USDT را در شبکهای مانند ترون (TRON) ارسال کند اما هیچ TRX در اختیار ندارد، رخ میدهد. آنها دارایی مورد نظر برای انتقال را دارند، اما به دلیل نداشتن یک دارایی کاملاً متفاوت برای پرداخت هزینه «انرژی» شبکه، از انجام آن باز میمانند.
از دیدگاه یک توسعهدهنده، منطق گس کاملاً منطقی است؛ چرا که باعث کاهش اسپم شده و منابع شبکه را مدیریت میکند. اما برای یک کاربر، این موضوع کاملاً بیمعنی است. مدل ذهنی مربوط به نحوه کارکرد پول در اینجا در هم شکسته است. اگر من پول داشته باشم، میتوانم خرید کنم. ایده «توکنهای بومی» این است که آنها برای جابهجایی مورد نیاز هستند، اما ما باید این موضوع را نادیده گرفته و آن را انتزاعی کنیم. کاربران خواهان «انتزاع اقتصادی» (Economic Abstraction) هستند. آنها همچنین میخواهند کارمزدها را با همان توکنی که در اختیار دارند پرداخت کنند. اگر در حال ارسال USDT هستند، شبکه (یا کیف پول) باید بهطور خودکار مقداری از آن USDT را برداشته، آن را در پشت صحنه به صورت مخفیانه به انرژی یا پهنای باند مورد نیاز برای پیشبرد کار تبدیل کند و سپس تراکنش را انجام دهد. اگر کاربر تمایلی به نگهداری آن ندارد، هرگز نباید حتی نام TRX یا ETH به گوشش بخورد.
علاوه بر این، سازوکار فعلی باعث ایجاد «داست» (باقیماندههای ناچیز) در همهجا میشود. برای افراد مقادیری مثل ۰.۴۵ از اتریوم یا ترون در کیف پول باقی میماند که هزینه جابهجایی آنها از خودِ آن مبلغ بیشتر است. این آشفتگی در دنیای وب صرفاً آزاردهنده و فاقد توجیه اقتصادی است و نشان میدهد که مالکیت یک سیستم تا چه حد میتواند برای کاربر ناکارآمد باشد.تصویری شفاف برای کاربر
دغدغه بزرگ دیگر، شفافیت تراکنشهاست. ابزارهایی که ساختهایم، از تروناسکن گرفته تا اتراسکن، فوقالعاده هستند؛ اما بدیهی است که توسط مهندسان و برای مهندسان طراحی شدهاند. وقتی یک کاربر معمولی تراکنشی را بررسی میکند، به دنبال کسب اطمینان خاطر است. آنها یک رسید ساده میخواهند. در عوض، آنچه دریافت میکنند این است: هش بلاک، نوع بلاک (اپوک)، سقف گس (Gas Limit)، دادههای ورودی و تعداد تاییدیه (Confirmation). این حجم از اطلاعات فراتر از نیاز کاربر است.
وقتی تراکنشی گیر میکند یا در وضعیت «در انتظار» (Pending) میماند، نگاه کردن به مرورگر بلاکچین میتواند باعث سردرگمی و وحشت از اتفاقات بعدی شود: «آیا تراکنش شکست خورد؟ آیا پولم از دست رفت؟» رابط کاربری این مرورگرها برای استفاده عموم، به شدت نیازمند یک بازنگری اساسی است! ما به چیزی شبیه سیستم رهگیری فدرال اکسپرس (FedEx) در مرورگرهای بلاکچین نیاز داریم: یک نوار پیشرفت ساده، علامت واضح «تحویل شد» و توضیحاتی به زبان ساده برای هرگونه تاخیر. مردم میخواهند حس کنند که اوضاع تحت کنترل است و این حس کنترل از شفافیت ناشی میشود. آنها نمیخواهند به ورودیهای خام پایگاه داده نگاه کنند؛ بلکه میخواهند روایت تاریخچه پول خود را به زبانی که برایشان قابل فهم باشد، ببینند.
همچنین، نبود پشتیبانی بومی برای پرداخت حق اشتراکهای ماهانه ساده، یک شکاف کاربردی بزرگ است. کل اقتصاد معاصر صرفاً مجموعهای از اشتراکهاست. نتفلیکس، اسپاتیفای، عضویت در باشگاه، اجارهبها و قبوض؛ همگی با مدل پرداخت «کششی» (Pull) کار میکنند که در آن فروشنده مبلغ مشخصی را در زمانی معین درخواست میکند. اما کریپتو ذاتا یک فناوری «رانشی» (Push) است: خود کاربر باید هر تراکنش را امضا و در شبکه ارسال کند.
این شاید برای امنیت عالی باشد، اما وقتی نوبت به راحتی میرسد، افتضاح است.قراردادهای هوشمندی وجود دارند که وانمود میکنند مانند یک اشتراک عمل میکنند، اما معمولاً دستوپاگیر هستند، باعث میشوند کاربر سرمایهاش را در آنها قفل کند یا راهاندازیشان برای افراد عادی بیش از حد دشوار است. کاربران آرزوی گزینه «برداشت مستقیم» (Direct Debit) را در کیف پول کریپتو خود دارند. آنها میخواهند بتوانند بگویند: «اجازه بده این سرویس در اول هر ماه ۳۰ تتر (USDT) از من کسر کند» و دیگر نگرانش نباشند. تا زمانی که کریپتو نتواند جریان غیرفعال پول را که پیشران زندگی ماست بر عهده بگیرد، صرفاً ابزاری برای معاملهگری فعال باقی خواهد ماند، نه زیرساختی برای زندگی.
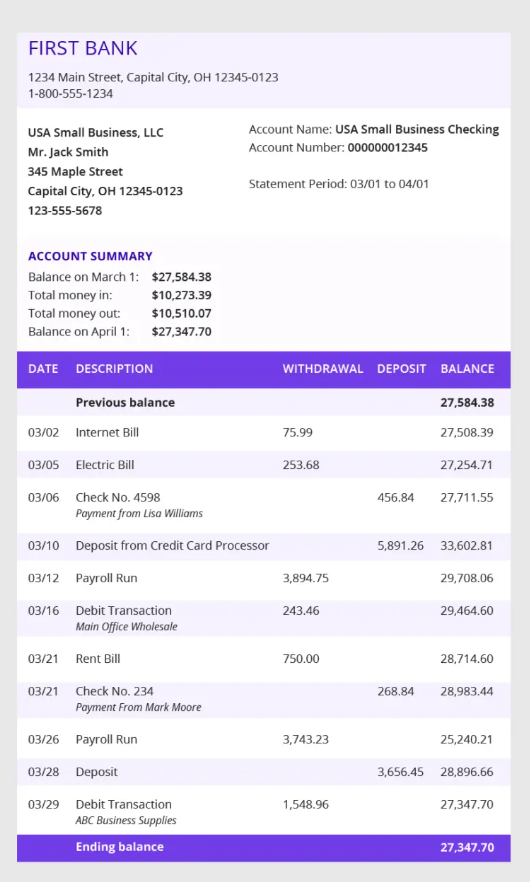
یک ویژگی ضروری دیگر که جای خالیاش حس میشود: تاریخچه تراکنشهای غیرفنی و قابلفهم. صورتحساب بانکی را باز میکنید و مواردی مثل «استارباکس»، «آمازون» و «حقوق» را میبینید. اما یک کیف پول کریپتو را که باز میکنید، با لیستی از تراکنشها با عناوینی مثل «Smart Contract 0x…» و «Transfer to T…» مواجه میشوید؛ مگر اینکه با زحمت زیاد آدرس را در دفترچه آدرس ذخیره کرده باشید. شش ماه بعد، کاربر اصلاً نمیداند هر کدام از آن تراکنشها برای چه بوده است. آیا یک سواپ بود؟ یا یک کمک مالی؟ نبودِ فراداده و بافتار (Context)، حسابداری را به یک کابوس تبدیل میکند.
جزئیات غیرضروری
آنها میخواهند بتوانند یادداشتها، تگها و دستهبندیهای خود را به فعالیتهای درونزنجیرهایشان اضافه کنند. ترجیحاً این اطلاعات نباید صرفاً دادههای محلی روی گوشی باشند؛ بلکه باید بهصورت رمزنگاریشده و در قالبی قابل بازیابی ذخیره شوند تا در صورت تعویض گوشی، از دست نروند. آنها میخواهند کیف پولشان یک دفترچه ثبت مالی باشد، نه صرفاً سوابق خامِ رویدادهای رمزنگاریشده.
آنها ترجیح میدهند به جای «0x4a...8f»، عبارت «پرداخت اجاره» را ببینند.با این حال، یکی از حوزههایی که کاربران به شدت به دنبال راهکاری برای آن هستند، پراکندگی نقدینگی و کابوس «پل زدن» (Bridging) است. یک فرد معمولی درکی از این ندارد که «USDT در شبکه اتریوم» چیست، «USDT در شبکه ترون» چیست و یا این ایده جدید که ممکن است «USDT در شبکه سولانا» وجود داشته باشد. از نظر آنها، همه اینها فقط USDT هستند. آنها متوجه نمیشوند که چرا نمیتوانند به سادگی USDT خود را از کیف پول اتریوم مستقیماً به کیف پول ترونِ یک دوست انتقال دهند. البته، واقعیتِ وجود دفترکلهای متفاوت، در سطح فنی یک محدودیت آموزنده است که باید در نظر داشت، اما امیدوارم اکثر کاربران مجبور نباشند اینگونه به آن فکر کنند. ما به کیف پولهای «یونیورسال» (جامع) نیاز داریم که فرآیند پل زدن و تبدیل (Swap) را برای ما انجام دهند. اگر کیف پول بداند که من میخواهم دارایی را به یک آدرس سولانا بفرستم، باید تشخیص دهد که من فقط در شبکه اتریوم موجودی دارم و بپرسد: «تبدیل و ارسال؟ هزینه آن X خواهد بود.» در حال حاضر، کاربران باید از پلهای شخص ثالث استفاده کنند؛ یعنی راهی برای ورود و خروج از اکوسیستم که توسط کسی غیر از فیسبوک کنترل میشود و اغلب ضعیفترین حلقههای اکوسیستم در برابر هکها هستند. کاربر بار این پیچیدگی را به دوش میکشد و دیگر از این وضعیت به ستوه آمده است.
مکانیزمهای امنیتی نیز باید چیزی فراتر از حالت «همه یا هیچ» باشند. بانکداری سنتی به شما این امکان را میدهد که محدودیتهای مخارج روزانه تعیین کنید. اگر کارت خود را گم کنید، میتوانید آن را مسدود کنید. در دنیای کریپتو، وقتی کلید خصوصی شما لو برود، همه چیز در عرض چند ثانیه از دست میرود. کاربران خواهان دسترسیهای جزئی (Granular) هستند. آنها تمایل دارند گزینهای مانند یک «گاوصندوق» (Vault) درون کیف پول خود داشته باشند که برداشت هرگونه وجه از آن مستلزم اطلاعرسانی ۴۸ ساعت قبل باشد، یا یک «حساب جاری» که برای مبالغ بیش از ۱۰۰ دلار، نیاز به تایید دوم از یک دستگاه مورد اعتماد داشته باشد و مواردی از این دست. تمام این قابلیتها از نظر فنی با کیف پولهای قرارداد هوشمند (انتزاع حساب یا Account Abstraction) امکانپذیر است، اما هنوز به عنوان یک استاندارد پیشفرض پیادهسازی نشده است.
یک کاربر معمولی کیف پولی میسازد که سپس بالاترین سطح دسترسی موجود به آن اختصاص داده میشود: اجازه تخلیه فوری کل حساب. این صرفاً یک طراحی فاجعهبار برای یک محصول مالی مصرفی در بازار انبوه است.
مشکلات رایج برای کاربر معمولی:
۱. آدرسهای خوانا برای انسان و مبتنی بر نام مستعار در مقابل آدرسهای هگزادسیمال خام؛
۲. کسر خودکار و بدون نیاز به اعتماد (trustless) کارمزد تراکنش (Gas fee) از همان توکنی که در حال انتقال است (انتزاع اقتصادی)؛
۳. پروتکلهای استاندارد پرداختهای دورهای و اشتراک که پیادهسازی آنها برای شما آسان باشد؛
۴. رسیدهای تراکنش خوانا برای انسان، مرورگرهای بلاکچین (Block Explorers) سادهسازی شده؛
۵. محدودیتهای مخارج، قفلهای زمانی و گزینههای بازیابی اجتماعی (Social Recovery) داخلی؛
۶. تعاملپذیری بینزنجیرهای نامرئی - زنجیره متقاطع نامرئی را میتوان پروتکلی دانست که نیازی به دخالت کاربر ندارد؛
۷. جزئیات تراکنش همراه با یادداشتها و فرادادهها.
و آثار نادیده گرفتن این نیازها کاملاً روشن است: زوال. ما در حال رسیدن به نقطهای از پذیرش در دنیای واقعی هستیم، زیرا به حد نهایی افرادی رسیدهایم که مایل به پذیرش این اصطکاکها هستند.
پذیرندگان اولیه به دلیل ایدئولوژی یا سفتهبازی مالی، با این طنز تلخ که باید مواردی را برای مدیریت نانسها (nonces) و محدودیتهای گس یاد بگیرند، مدارا میکردند. موج بعدی کاربران — افرادی که فقط میخواهند برای اعضای خانواده پول بفرستند یا هزینه خدمات و محصولات را به صورت آنلاین پرداخت کنند — اصلاً حوصله این اصطکاکها را ندارند. اگر ارسال رمزارز برای آنها دشوارتر از ارسال یک پیام در واتساپ باشد، از آن استفاده نخواهند کرد. به همین سادگی. اگر این بخش نتواند این نقصهای رابط کاربری را برطرف کند، با این خطر مواجه است که به جای یک انقلاب کاربرمحور، به یک زیرساخت بکاند برای فینتکهای سنتی تبدیل شود.
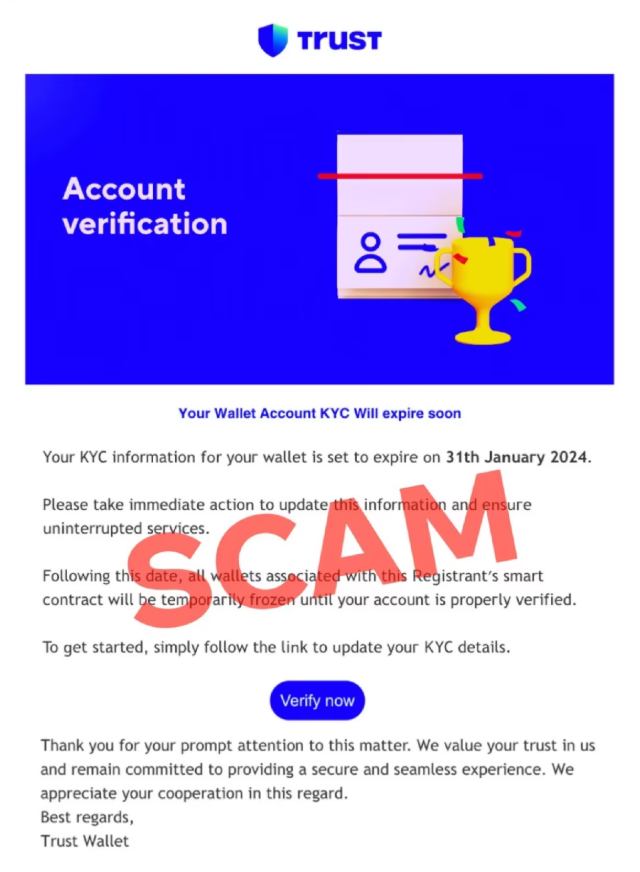
و نبود این عناصر، محیطی مستعد برای کلاهبرداریها ایجاد میکند.
پیچیدگی در سیستم فعلی، در نهایت، بهترین دوست کلاهبرداران است. جملهای مانند «عبارت بازیابی (seed phrase) خود را به من بگویید تا تأیید کنم که کیف پول معتبری دارید» ممکن است برای کسی که از قبل گیجِ اصطلاحات فنی شده است، منطقی به نظر برسد. عباراتی چون «برای آزادسازی داراییهایتان به پرداخت کارمزد شبکه (gas fee) نیاز است» و ادبیات مشابه، از عدم درک کاربر نسبت به نحوه عملکرد واقعی کارمزدهای شبکه سوءاستفاده میکنند. با سادهسازی تجربه کاربری و گنجاندن بررسیهای امنیتی بیشتر، مانند هشداری در کیف پول که با حروف بزرگ و قرمز صراحتاً میگوید: «شما در حال دادن اجازه به این سایت برای تخلیه کیف پول خود هستید»، میتوانیم به محافظت از کاربران در برابر اشتباهات خودشان کمک کنیم. قابلیت مشاهده وضعیت تراکنش پیش از امضای آن، به لطف ویژگی «شبیهساز تراکنش» در اپلیکیشن پرداخت شما، گام رو به جلوی بسیار خوبی است، اما این قابلیت باید در تمامی نقاط تعامل در دسترس باشد.طراحی خوب برتر از مستندات
مسیر پیش رو نیازمند تغییر در طرز تفکر است. ما باید جشن گرفتن برای ارتقای پروتکلهایی را که فقط افراد معدودی از آنها سر در میآورند متوقف کنیم و در عوض، برای پیشرفتهای چشمگیر در رابط کاربری جشن بگیریم. ما به کیف پولهایی نیاز داریم که ظاهر و کارکردی شبیه به اپلیکیشنهای مدرن فینتک داشته باشند، نه ابزارهای توسعهدهندگان. ما باید روی معماریهای «مبتنی بر قصد» (intent-based) کار کنیم که در آن کاربر هدف خود را اعلام میکند («۵۰ دلار به باب پرداخت کن») و ما اجازه میدهیم شبکه راه انجام آن را پیدا کند. پیچیدگی باید در لایه پروتکل پنهان شود یا به شبکهای از «حلکنندههای» (solvers) سفارشی منتقل گردد تا ظاهر برنامه برای تعامل انسانی، خلوت، ساده و روان باقی بماند.
همچنین باید بپذیریم که «آموزش» راهحل طراحی بد نیست. برای ارسال ایمیل، نیازی به مطالعه پروتکلهای SMTP ندارید. برای رانندگی با یک وسیله نقلیه، لازم نیست بدانید موتور احتراقی چگونه کار میکند. به همین ترتیب، نمیتوان انتظار داشت که کاربران برای استفاده از ارز دیجیتال، جزئیات دقیق اجماع بلاکچین را درک کنند. اگر مشتری برای انجام یک کار ابتدایی مجبور باشد به سراغ تماشای ویدیوی آموزشی در یوتیوب برود، یعنی محصول شما شکست خورده است.
هدف باید نامرئی بودن باشد. بلاکچین قرار است لولهکشیِ زیرساختیِ خستهکننده و قابلاطمینانی باشد؛ نه چیزی که کاربر مجبور باشد با آن دستوپنجه نرم کند.در هر صورت، کریپتو مسیر طولانیای را پیموده است. ما استیبلکوینهایی با نقدینگی فوقالعاده، شبکههایی سریع و اپلیکیشنهای غیرمتمرکزی داریم که میتوانند کارهای واقعاً خیرهکنندهای انجام دهند. اما ما هنوز در دوران «DOS» تجربه کاربری کریپتو هستیم. ما دستورات را تایپ میکنیم و برای موفقیتآمیز بودنشان دست به دعا میشویم. لحظه «ویندوز ۹۵» هنوز در پیش است؛ لحظهای که همهچیز گرافیکی و بصری میشود و حتی مادربزرگ من هم میفهمد چه اتفاقی در حال رخ دادن است. این لحظه زمانی فرا میرسد که دیگر از کاربران نخواهیم خود را با بلاکچین وفق دهند، بلکه بلاکچین را با کاربران سازگار کنیم. زمانی فرا میرسد که وحشتِ فشردن دکمه «ارسال» (send)، جای خود را به اعتمادبهنفسِ ناشی از یک سوایپ ساده در هر لحظه بدهد.
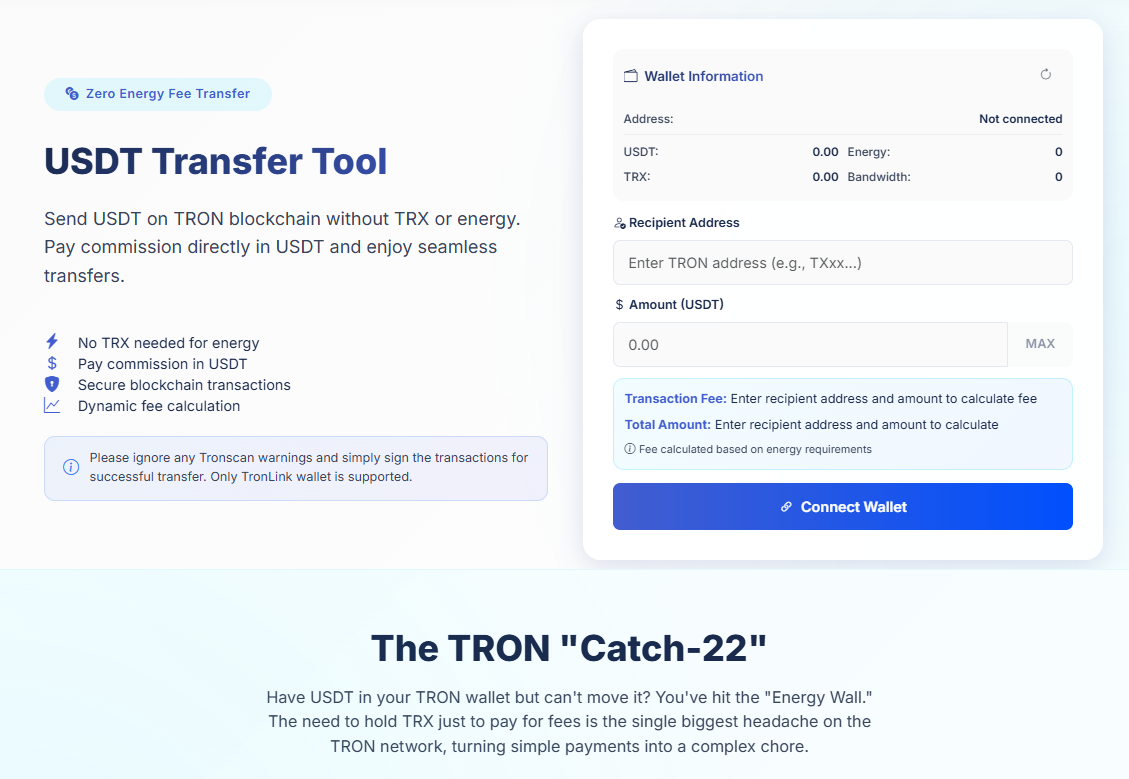
با این حال، راهکارهایی در افق پدیدار شدهاند که دقیقاً به همین نقاط ضعف، از جمله کارمزدهای شبکه که بر کاربران استیبلکوینها تحمیل میشود، میپردازند. یکی از این نوآوریها، ابزار انتقال Netts (Netts Transfer Tool) است که با تمرکز بر مکانیسمهای انرژی در شبکه TRON ایجاد شده است. بهجای اینکه کاربران مجبور باشند بفهمند چگونه ۱ واحد TRX تهیه کنند — و سپس آن را برای چند روز یا ساعت در حالی که قیمت نوسان میکند نگه دارند تا انتقال خود را از پلتفرم شما انجام دهند — این راهکار اجازه میدهد هزینه پردازش آن پرداخت مستقیماً از همان USDT در حال انتقال کسر شود. این امر مشابهتی تقریبی با نیروهای خودکار در امور مالی سنتی ایجاد میکند و بسیاری از دشواریهای فرآیند انتقال را از بین میبرد، بهطوری که تنها چیزی که کاربر باید به آن فکر کند، خودِ پرداخت است؛ این موضوع پرداختهای کریپتویی را از نظر سهولت، کاملاً با ارزهای فیات همتراز میکند.