Crypto et commerce : Vendre en acceptant des tokens
Les commerçants font face à un millier de tokens : volatilité, UX de paiement et réalité des frais en USDT sur les blockchains encombrées quand l'argent ne se limite plus aux cartes et aux monnaies fiduciaires.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
La sagesse traditionnelle du commerce veut que le client ait toujours raison. C'est un mantra qui guide le service et les ventes depuis des décennies, donnant à la personne qui tient les cordons de la bourse le sentiment d'être importante, respectée et écoutée. Mais dans notre économie numérique, il existe une révision pratique de cette règle que chaque chef d'entreprise comprend, mais que peu osent formuler à voix haute : le client a peut-être toujours raison, sauf quand il a tort. « L'argent » était autrefois une chose simple. C'était le billet de banque qui remplissait un portefeuille, le chèque que vous utilisiez pour payer vos courses, ou même la petite carte en plastique — de plus en plus virtuelle — reliée à votre compte bancaire.
Mais aujourd'hui, la définition de ce qui constitue de « l'argent » ne cesse de s'étendre à un rythme qui donnerait le vertige à un banquier de la vieille école. Nous ne sommes plus seulement dans un monde de dollars, d'euros et de yens. Nous sommes entrés dans l'ère de la finance décentralisée, où la valeur est répartie entre des milliers de tokens, chacun ayant sa propre communauté, ses règles et sa volatilité. Il y a aussi cette réalité émergente pour un commerçant cherchant à vivre avec son temps : il ne s'agit plus simplement de choisir entre « espèces ou carte ? ». C'est un calcul complexe pour déterminer quels actifs numériques intégrer à son expérience d'achat et lesquels laisser à la porte.
Le paradoxe du choix
Cependant, il existe un tel nombre de cryptos disponibles qu'un paradoxe du choix commence à se faire sentir. Des milliers de tokens circulent dans l'éther numérique, allant de colosses pesant des milliers de milliards de dollars comme Bitcoin à un token obscur lancé hier par un adolescent depuis son sous-sol. Lesquels accepter ? Lesquels ignorer au profit d'autres aspects de votre activité ? La réponse n'est pas aussi simple qu'elle y paraît en se contentant de suivre les tendances les plus populaires. Elle nécessite une compréhension fine et nuancée de votre clientèle et de ses comportements.
Imaginez maintenant un utilisateur qui souhaite acheter votre produit, mais insiste pour utiliser un token dont vous n'avez jamais entendu parler. Peut-être s'agit-il d'un utilisateur pionnier d'un nouveau protocole de finance décentralisée, ou peut-être n'a-t-il simplement pas envie de convertir ses avoirs en une forme de monnaie plus conventionnelle. Il y a aussi la composante rebelle. Beaucoup d'utilisateurs de cryptos se considèrent en dehors du système financier traditionnel. Certaines personnes peuvent simplement refuser d'utiliser des paiements fiduciaires par principe, tandis que d'autres n'ont pas accès aux infrastructures bancaires classiques en raison d'obstacles politiques ou géographiques là où ils vivent.
Si vous refusez leur cryptotoken obscur, ils iront voir ailleurs. Et si vous l'acceptez, vous assumez le risque de détenir un actif potentiellement illiquide, voire sans valeur au moment où vous souhaiterez le revendre. Cette friction — entre ce que l'utilisateur détient et ce que le commerçant désire — constitue la bataille principale du commerce crypto en 2026. Pour la majorité des sites, startups et entreprises, les tokens les plus judicieux à ajouter à une solution de paiement sont ceux qui cherchent un équilibre entre l'adoption par les utilisateurs et la stabilité pour le commerçant.
Bitcoin, Ethereum et stablecoins
Le premier et le plus évident est le Bitcoin. C'est le dollar américain de la crypto, ainsi que « l'or numérique » détenu par la majorité des détenteurs de cryptomonnaies. C'est un gage de légitimité, un signal d'ouverture à la nouvelle économie (même si ses délais de transaction peuvent s'avérer plus lents pour les points de vente physiques). Le deuxième écosystème incontournable devrait être Ethereum, car il alimente un immense univers d'applications et est très populaire parmi les profils techniques. Cependant, le véritable pont entre la crypto et le commerce traditionnel reste les stablecoins.
Des tokens comme l'USDT et l'USDC sont adossés au dollar américain, offrant la rapidité et la dimension sans frontières des cryptomonnaies sans vous exposer à une volatilité vertigineuse. Pour une entreprise qui doit payer ses fournisseurs, ses loyers et ses salaires en monnaie fiduciaire, les stablecoins représentent souvent la passerelle la plus pratique. Ils permettent à un client de transférer de l'USDT instantanément partout dans le monde, avec une irrévocabilité équivalente à celle des espèces, tout en rendant le processus aussi simple que l'envoi d'un e-mail.
Le modèle économique de l'entreprise change considérablement les tokens qui devraient être acceptés ou rejetés. Par exemple, un revendeur de biens numériques à fortes marges (comme des abonnements logiciels ou de l'art numérique) présente un profil de risque très différent de celui d'un distributeur d'équipements électroniques physiques aux marges réduites. Le vendeur de biens numériques a des coûts de production presque nuls ou marginaux. Même s'il accepte un token volatil qui perd 10 % de sa valeur entre son encaissement et sa conversion, son opération reste largement rentable.
Il peut se permettre d'expérimenter davantage, peut-être en acceptant un éventail plus large de « meme coins » ou de tokens communautaires pour cibler des audiences de niche et susciter l'attachement à la marque. En comparaison, le magasin d'électronique survit avec des marges extrêmement serrées. Une baisse de 5 % de la valeur d'un token peut effacer l'intégralité du bénéfice d'une vente, voire pire, transformer l'opération en perte nette. La volatilité est le pire ennemi de ce type d'activité. Ils doivent s'en tenir aux stablecoins ou s'appuyer sur des processeurs de paiement qui convertissent instantanément la crypto en monnaie fiduciaire au moment de l'achat. Ils peuvent difficilement s'offrir le luxe de conserver un actif spéculatif, ne serait-ce que quelques heures.
Le défi de la volatilité
Ce qui nous amène au défi central : la volatilité. Au lieu de vous déployer tous azimuts, vous préférez avancer prudemment et évaluer s'il vaut la peine de consacrer du temps à intégrer quelque chose qui pourrait disparaître d'ici une semaine. Pour la plupart des entreprises, la réponse est un non catégorique. Le marché des cryptos est jonché des débris de projets promus à grands renforts de communication un mois, puis abandonnés le mois suivant. Adopter un nouveau token dans un système de paiement a un coût. Cela demande du temps et des efforts de développement pour mettre en place l'infrastructure de portefeuilles, du temps comptable pour déterminer comment suivre cette nouvelle catégorie d'actifs, ainsi que la formation du personnel pour gérer le service client autour de ce nouveau mode de règlement.
Tout cet investissement tombe à l'eau si le token s'effondre de 90 % ou se fait radier des principales plateformes d'échange. Tout comme les recruteurs vérifient rigoureusement les candidats commerciaux, un token doit faire ses preuves avant même d'envisager son intégration : il doit exister depuis un temps significatif, être adossé à un projet pérenne avec un volume d'échange quotidien important et être coté sur les principaux exchanges. L'objectif est de faciliter le commerce, non de gérer un fonds spéculatif crypto. Le commerçant doit encaisser de la valeur, sans chercher à spéculer sur le cours futur d'un actif numérique.
Gestion des portefeuilles et sécurité
L'univers crypto réserve plusieurs écueils aux commerçants non préparés. L'un d'eux est le casse-tête pratique de la gestion des portefeuilles. Il peut être tentant de créer un nouveau portefeuille pour chaque token que vous souhaitez accepter. Avant même de vous en rendre compte, vous vous retrouvez à devoir suivre 50 clés privées et phrases de récupération associées à 50 portefeuilles distincts, créant une faille de sécurité majeure et une lourde charge administrative. Comme l'ont appris les collègues de Stone, si vous perdez une clé privée, l'argent qu'elle protège est définitivement perdu ; il n'y a pas de directeur de banque à contacter pour demander une réinitialisation de votre mot de passe.
Il devient également très difficile de centraliser les fonds avec une telle dispersion de la liquidité. Vous pourriez détenir, par exemple, l'équivalent de 500 dollars répartis sur cinquante cryptos différentes sans pour autant être en mesure de payer la moindre facture. Face à cela, de nombreuses entreprises tentent de résoudre le problème en faisant appel à un intermédiaire — plus précisément un processeur de paiement crypto tiers. Ces services promettent de prendre en charge toute la complexité technique, en acceptant n'importe quel token envoyé par le client pour ensuite déposer des devises traditionnelles sur le compte bancaire du commerçant.
La proposition semble idéale, mais elle a un coût. Ces intermédiaires appliquent souvent des commissions très élevées pour leurs services — parfois bien supérieures à celles des processeurs de cartes de crédit classiques. Ils réintroduisent également le risque de centralisation. Si la plateforme du processeur tombe en panne ou bloque votre compte en raison d'une obscure transaction « signalée », vous vous retrouvez désemparé et incapable d'accéder à vos propres fonds durement gagnés. De plus, les entreprises peuvent être désarçonnées par les spécificités techniques des transactions sur blockchain.
Frais de transaction et coûts de réseau
Contrairement aux réseaux de cartes bancaires qui prélèvent généralement un pourcentage stable, les frais de réseau d'une blockchain peuvent flamber de manière spectaculaire en période de congestion. Sur des réseaux comme Ethereum, les frais de « gas » nécessaires pour effectuer une transaction peuvent dépasser le prix de l'article acheté, en particulier pour les achats de faible montant. L'expérience utilisateur devient alors désastreuse : imaginez vendre un t-shirt à 10 dollars, mais devoir demander 20 dollars supplémentaires de frais de transaction.
C'est pourquoi de nombreux commerçants à fort volume de transactions privilégient des réseaux conçus pour offrir des frais réduits et un débit plus élevé, comme TRON. Mais même dans le réseau TRON, il y a une contrepartie. Le réseau est régulé par un mécanisme d'allocation de ressources appelé Energy et Bandwidth. Chaque fois que vous transférez des USDT ou interagissez avec un smart contract, vous consommez ces ressources. Si vous n'avez pas assez d'Energy et de Bandwidth stakés ou loués sur votre portefeuille, le réseau brûlera les TRX que vous possédez déjà pour couvrir ces coûts. Ce système vise à dissuader le spam, mais pour une entreprise légitime, il peut donner l'impression de sanctionner le succès.
Pour une entreprise qui traite des centaines ou des milliers de transactions par jour, cette combustion de TRX peut éroder silencieusement la rentabilité. C'est l'un de ces éléments que les commerçants oublient d'anticiper, jusqu'au jour où ils regardent leur solde mensuel avec effroi en se demandant : « Où sont passés mes TRX ? ». Maîtriser cela nécessite un changement d'approche. Il faut aborder la gestion des frais de transaction sous un angle inédit dans la finance traditionnelle. Il est indispensable de comprendre le fonctionnement de votre blockchain.
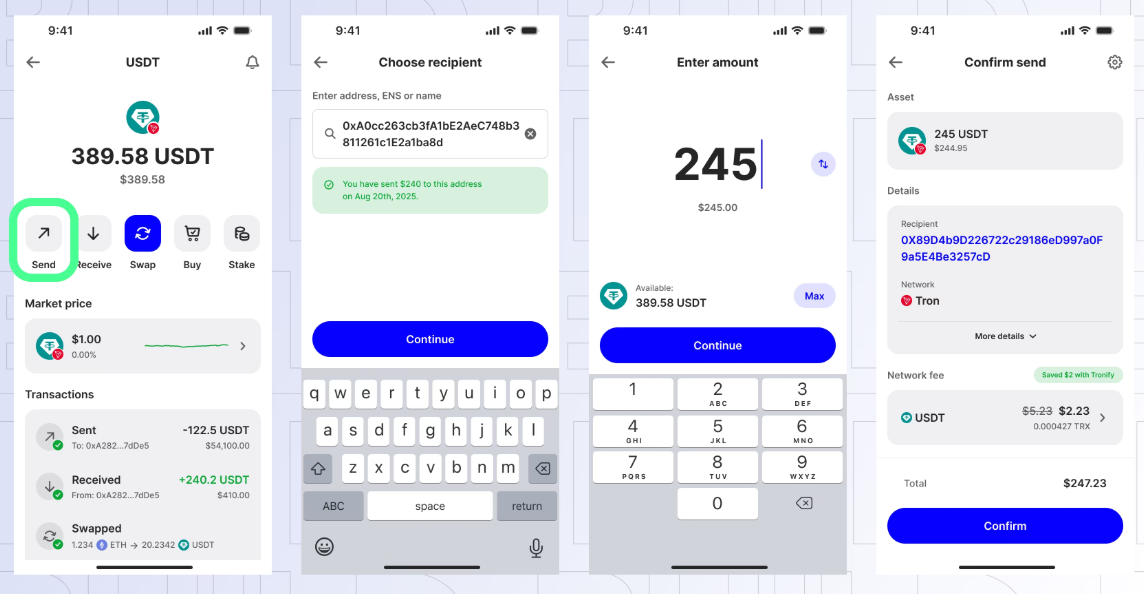
Par exemple, dans le réseau TRON : envoyer des USDT vers une adresse qui en possède déjà consomme moins d'Energy que d'en envoyer vers une adresse au solde nul. Cela s'explique par le fait que le réseau doit initialiser un nouvel enregistrement pour une adresse vide, ce qui demande davantage de ressources de calcul. Tout entrepreneur avisé ou responsable technique doit maîtriser ces subtilités. Il doit évaluer l'impact des frais selon différents scénarios et ajuster sa grille tarifaire ou sa politique de trésorerie en conséquence. Ignorer ces mécanismes équivaut à laisser toutes les lumières allumées dans un entrepôt vide, gaspillant des ressources pour rien.
Conformité fiscale et confidentialité
L'environnement réglementaire et fiscal constitue un autre point d'attention majeur. Accepter la crypto n'est pas seulement un défi technique, c'est aussi un impératif de conformité. Lorsqu'un client paie en crypto, cela représente un événement imposable. Si vous conservez cette crypto et que sa valeur augmente avant sa vente ou son échange, cela génère un autre fait fiscal. Si sa valeur diminue, il s'agit d'une moins-value en capital. Pour les experts-comptables habitués à calculer le prix de base sur un nombre restreint d'opérations, le suivi de milliers de micro-transactions peut vite virer au cauchemar.
C'est un argument supplémentaire en faveur d'une conversion rapide vers des stablecoins. En conservant vos avoirs en USDT ou en USDC, vous ancrez de fait la valeur de ces encaissements sur le dollar, simplifiant grandement la comptabilité tout en vous protégeant du FOMO et des mauvaises surprises fiscales de fin d'année, où des gains fictifs finissent par s'évaporer sans avoir jamais transité sur vos comptes. Votre client « laxiste ou rebelle » ne se soucie peut-être pas de vos obligations fiscales, mais l'administration fiscale les voit d'un tout autre œil. Cela soulève également des enjeux de protection des données, puisque les adresses de portefeuilles peuvent désormais être associées à l'identité des clients. Sous des réglementations telles que le RGPD, vous devez traiter ces données avec le même niveau de sécurité qu'un numéro de carte de crédit.
L'avenir des paiements en cryptomonnaies
La trajectoire reste néanmoins limpide : les barrières à l'entrée diminuent et les outils s'améliorent. Nous nous éloignons de l'époque pionnière du Far West, où il était indispensable de faire tourner un nœud complet sur un serveur dédié dans un local technique aux côtés de vos serveurs e-mail. Aujourd'hui, l'infrastructure gagne en maturité. Nous voyons émerger des passerelles de paiement décentralisées permettant aux commerçants d'encaisser directement les règlements sur leurs propres portefeuilles non dépositaires, sans intermédiaires prélevant leur dîme.
Ces outils s'intègrent également en toute fluidité aux principales plateformes de commerce en ligne, de sorte que le bouton « payer en crypto » s'affiche simplement comme une alternative aux côtés de Visa ou PayPal. Cette désintermédiation incarne la véritable promesse du commerce crypto. Elle restaure le lien direct entre l'acheteur et le vendeur, s'affranchissant des banques et des prestataires qui se sont interposés dans chaque transaction depuis cinquante ans. Elle permet à un café de Berlin d'accepter le paiement d'un visiteur venu de Séoul sans payer 3 % de frais de transaction internationale. Elle permet à un développeur indépendant au Nigeria de travailler avec un client à New York sans abandonner 10 % de ses revenus en frais de virement.
Cependant, la souveraineté financière implique des responsabilités. Si vous choisissez d'être votre propre banque, vous devez agir en conséquence. Vous devez sécuriser vos clés. Vous devez vérifier vos adresses. Et vous devez appréhender le coût des transactions sur la blockchain. Les entreprises qui réussiront dans ce nouvel écosystème seront celles qui prendront le temps de se former. Elles ne se contenteront pas d'accepter n'importe quel token au hasard : elles établiront une sélection d'actifs en adéquation avec leur rentabilité.
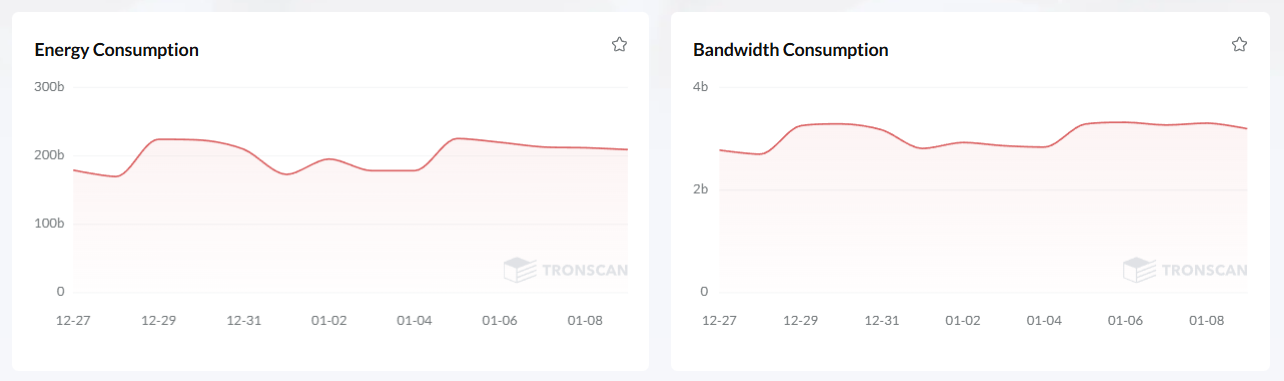
Elles ne paieront pas aveuglément les frais exigés par le réseau : elles adopteront des stratégies pour anticiper et réduire ces dépenses. Elles géreront également l'Energy et la Bandwidth comme des ressources concrètes plutôt que comme des grandeurs abstraites, à l'image d'un stock ou d'une consommation d'électricité. Elles comprendront que l'efficacité dans la crypto ne se mesure pas seulement à la rapidité, mais aussi à la pertinence dans l'allocation des ressources. Les clients désireux de payer en tokens ne vont pas disparaître.
Au contraire, avec l'arrivée à maturité d'une génération bien plus familière avec les portefeuilles numériques qu'avec les comptes bancaires, ce public ne fera que croître. Il apprécie la confidentialité, la rapidité et l'autonomie offertes par la crypto. Pour lui, la monnaie est programmable, mondiale et ouverte. Une entreprise qui ignore cette évolution se coupe de l'avenir. Mais celle qui l'adopte sans discernement ouvre la porte au chaos. La voie médiane réside dans une intégration réfléchie. C'est aussi une façon de déclarer : « Oui, nous acceptons l'avenir de l'argent, mais selon des conditions qui garantissent notre pérennité pour les années à venir ». Il s'agit de bâtir un dispositif suffisamment robuste pour surmonter la volatilité, assez ingénieux pour empêcher les frais de rogner vos marges et suffisamment souple pour accueillir le prochain token qui captivera l'engouement du marché.
Des outils au service de l'efficacité
Face à ces enjeux complexes, une nouvelle catégorie d'outils est apparue pour décharger les entreprises du poids technique lié au traitement des paiements crypto — en particulier sur un réseau à forte affluence comme TRON. La maîtrise des coûts de transfert d'USDT représente le nerf de la guerre pour tout commerçant de ce secteur.
Le calculateur de transfert USDT de Netts s'impose comme un outil indispensable pour toute entreprise opérant dans le réseau TRON. Il vous permet d'estimer avec une grande précision les besoins en Energy et en Bandwidth pour les transferts TRC-20. Pour cela, il s'appuie sur les adresses de l'émetteur et du destinataire (« T… ») afin d'anticiper le coût à partir de l'état on-chain. Il intègre la dynamique du réseau, tenant compte du fait que les transferts vers des adresses détenant 0 USDT nécessitent beaucoup plus d'Energy (et donc de frais) que les envois vers une adresse possédant déjà un solde.
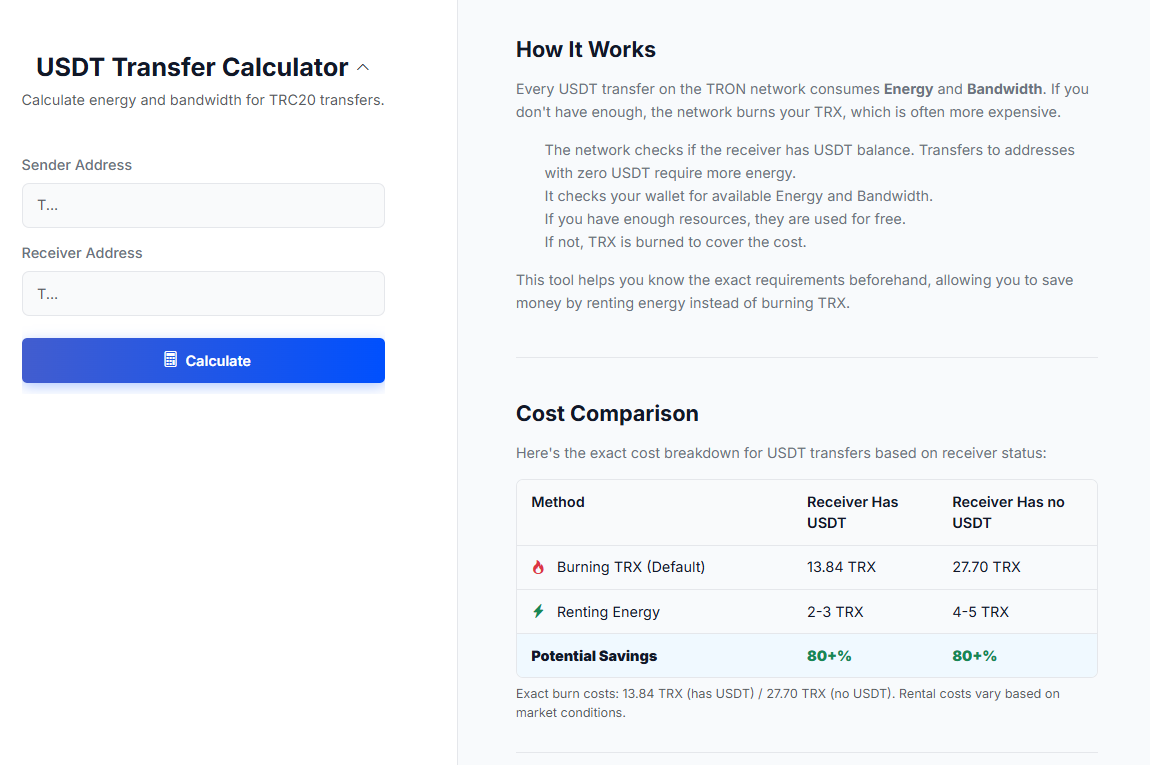
Ce calculateur offre un comparatif de coûts parfaitement transparent : le processus classique par combustion de TRX vous coûtera environ 13,84x TRX, un montant qui grimpe à 27,70x si le destinataire ne détient aucun USDT. L'outil prend tout son sens grâce à la possibilité de louer de l'Energy, ramenant la dépense à seulement 2 à 5 TRX — soit une économie de plus de 80 %. Pour une entreprise qui réalise des milliers de règlements, il ne s'agit pas d'une simple optimisation à la marge, mais d'une économie déterminante. La solution met également à disposition une API pour permettre l'automatisation des analyses par les développeurs. Les entreprises peuvent intégrer ces calculs de coûts directement dans leur logique backend pour veiller à ce que chaque envoi d'USDT soit opéré au tarif le plus bas possible. Dotée d'une limite de 6 requêtes par minute et par IP, elle offre un moyen stable et pérenne d'interroger l'état du réseau avant d'engager le moindre centime.