Криптовалюта и коммерция: продажа за токены
Мерчанты сталкиваются с тысячей токенов — волатильность, UX процесса оплаты и реалии комиссий USDT в загруженных сетях, когда «деньги» перестают быть просто картами и фиатом.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Традиционная рыночная мудрость гласит: клиент всегда прав. Эта мантра десятилетиями определяла сферу услуг и продаж, позволяя человеку, распоряжающемуся бюджетом, чувствовать себя важным, уважаемым и услышанным. Но в нашей цифровой экономике существует практическая корректировка этого правила, которую понимает каждый владелец бизнеса, но мало кто озвучивает: клиент всегда прав, за исключением тех случаев, когда он неправ. Раньше «деньги» были понятием простым. Это были бумажные купюры в кошельке, чек для оплаты продуктов или даже пластиковая карта — всё чаще виртуальная — привязанная к вашему банковскому счету.
Но теперь определение того, что считается «деньгами», расширяется со скоростью, от которой у банкира старой закалки закружилась бы голова. Мир больше не ограничивается долларами, евро и иенами. Мы вступили в эпоху децентрализованных финансов, где ценность выражена в тысячах токенов, каждый из которых имеет собственное сообщество, правила и волатильность. Также формируется новая реальность: для мерчанта, стремящегося идти в ногу со временем, вопрос больше не стоит как «наличные или карта?». Это сложный расчет того, какие цифровые активы стоит интегрировать в процесс покупки, а какие — оставить за бортом.
Парадокс выбора
Однако доступных криптовалют стало так много, что начинает проявляться парадокс выбора. В цифровом эфире циркулируют тысячи токенов: от триллионных гигантов вроде биткоина до какого-нибудь сомнительного проекта, запущенного вчера подростком в подвале. Какие из них принимать? Какими пренебречь в пользу других аспектов вашего бизнеса? Ответ не так прост, как обычное следование за самыми популярными трендами. Он требует глубокого и детального понимания вашей клиентской базы и того, как она себя ведет.
А теперь представьте пользователя, который хочет купить ваш продукт, но настаивает на использовании токена, о котором вы никогда не слышали.
Возможно, они являются ранними последователями какого-то нового протокола децентрализованных финансов, или, может быть, им просто не хочется возиться с конвертацией своих активов в более традиционную форму денег. Есть и фактор бунтарства. Многие из тех, кто использует крипту, видят себя вне традиционной финансовой системы. Некоторые люди могут просто принципиально отказываться от определенных фиатных платежей, в то время как другие могут не иметь доступа к традиционной банковской инфраструктуре из-за того, что живут в странах, где политические или географические барьеры являются препятствием.Если вы откажетесь принимать их непрозрачный криптотокен, они уйдут. А если согласитесь, то возьмете на себя риск владения активом, который может оказаться неликвидным или даже обесцениться к тому моменту, когда вы захотите его продать. Это трение — между тем, что есть у пользователя, и тем, чего хочет продавец — и составляет главное противостояние в криптокоммерции 2026 года. Наиболее разумными токенами для добавления в платежный сервис большинства сайтов, стартапов и компаний являются те, что стремятся к балансу между принятием пользователями и стабильностью для продавца.
Bitcoin, Ethereum и стейблкоины
Первый и самый очевидный — это биткоин. Это «доллар США» в мире криптовалют, а также «цифровое золото», которым владеет большинство держателей активов. Это сигнал легитимности, показатель открытости новой экономике (даже если время подтверждения транзакций может быть слишком долгим для розничных точек продаж). Вторым протоколом должен быть Ethereum, поскольку он питает огромную экосистему приложений и широко распространен в кругах технически подкованных специалистов. Но настоящим мостом между криптой и традиционной коммерцией являются стейблкоины.
Токены, такие как USDT и USDC, привязаны к доллару США, обеспечивая скорость и трансграничность криптовалют, не подвергая вас при этом пугающей волатильности. Для бизнеса, которому необходимо оплачивать счета поставщиков, аренду и зарплаты в фиатной валюте, стейблкоины зачастую являются наиболее практичной точкой входа.
Они позволяют клиенту мгновенно переводить USDT в любую точку мира, обеспечивая финальность расчетов, сопоставимую с наличными, но при этом делая процесс таким же удобным, как отправка электронного письма.Разница между этими двумя типами бизнеса существенно влияет на то, какие токены стоит принимать к оплате, а какие — нет. Например, у реселлера цифровых товаров с высокой маржой (таких как подписки на ПО или цифровое искусство) профиль риска сильно отличается от профиля ритейлера электроники с низкой маржой. Продавец цифровых товаров имеет практически нулевые или минимальные издержки производства. Даже если он примет волатильный токен, цена которого упадет на десять процентов в промежутке между приемом оплаты и конвертацией, он все равно останется в значительном плюсе.
Они могут позволить себе больше экспериментов, например, принимая широкий спектр «мемкоинов» или комьюнити-токенов, чтобы охватить нишевые аудитории и повысить лояльность к бренду. Магазин электроники, напротив, выживает за счет крайне низкой маржи. Падение стоимости токена на 5 процентов может лишить их всей прибыли от продажи, а в худшем случае — привести к убыткам. Волатильность — враг такого бизнеса. Им приходится ограничиваться стейблкоинами или полагаться на платежные процессоры, которые конвертируют криптовалюту в фиат непосредственно в момент покупки. Они не могут позволить себе роскошь удерживать спекулятивный актив даже в течение нескольких часов.
Проблема волатильности
Это подводит нас к ключевой проблеме: волатильности. Вместо того чтобы масштабироваться в полную силу, приходится действовать осторожно, пытаясь понять, стоит ли тратить время на то, что может исчезнуть уже через неделю. Для большинства компаний ответ очевиден: нет. Крипторынок усеян «трупами» проектов, которые в один месяц агрессивно продвигались, а в следующий — были заброшены. Интеграция нового токена в любую платежную систему не обходится бесплатно.
Настройка инфраструктуры кошельков требует времени и усилий разработчиков, бухгалтерии необходимо время, чтобы определить способы учета этого нового типа активов, а также требуется обучение персонала решению вопросов службы поддержки, связанных с новым платежным механизмом.Все эти инвестиции пойдут прахом, если токен упадет на 90% или пройдет делистинг на крупных биржах. Проверка того, насколько тщательно менеджеры по найму отбирают кандидатов на позиции в отдел продаж. Чтобы вообще рассматривать возможность приема токена, он должен существовать в течение значительного времени, быть частью успешного проекта с высоким суточным объемом торгов и иметь листинг на крупных биржах. Идея заключается в том, чтобы способствовать торговле, а не управлять крипто-хедж-фондом. Мерчант должен получать оплату, а не открывать длинную позицию в расчете на будущую цену цифрового актива.
Управление кошельками и безопасность
Криптопространство готовит несколько проблем для неподготовленного трейдера. Одна из них — настоящий кошмар, связанный с управлением кошельками. Может возникнуть соблазн просто создавать новый кошелек для каждого принимаемого токена. Не успеете вы оглянуться, как уже пытаетесь отслеживать 50 ключей и сид-фраз, связанных с 50 различными кошельками, что создает риски для безопасности и превращается в административную головную боль. Коллеги Стоуна узнали, что при потере приватного ключа защищенные им деньги исчезают навсегда; здесь нет менеджера банка, которому можно позвонить и попросить сбросить пароль.
Также очень сложно перемещать средства при такой фрагментированной ликвидности. У вас может быть, скажем, 500 долларов в виде пятидесяти различных валют, но при этом вы не сможете эффективнее оплатить ни один счет. Тем не менее, многие компании пытаются решить эту проблему, привлекая посредника — более известного как сторонний криптовалютный платежный процессор.
Эти сервисы берут на себя все технические сложности, принимая любые токены, которые хочет отправить клиент, и зачисляя фиат на банковский счет продавца.Это звучит как мечта, но за это приходится платить. Эти посредники, как правило, взимают завышенные комиссии за свои услуги — а в некоторых случаях они значительно выше, чем у традиционных платежных систем для кредитных карт. Они также вновь привносят риск централизации. Если платформа процессингового сервиса выйдет из строя или ваш аккаунт будет заблокирован из-за какой-то таинственной «подозрительной» транзакции, вам не повезет, и вы не сможете получить доступ к своим честно заработанным деньгам. Кроме того, технические детали блокчейн-транзакций могут сбить бизнес с толку.
Транзакционные издержки и сетевые комиссии
В отличие от сетей кредитных карт с их обычно стабильным процентом, комиссии в блокчейн-сетях могут резко возрастать из-за перегрузок. В таких сетях, как Ethereum, комиссия за «газ», необходимая для проведения транзакции, может стоить больше, чем сам покупаемый товар, особенно в случае недорогих покупок. В результате пользователь получает крайне негативный опыт: вы хотите продать кому-то футболку за десять долларов, но вынуждены просить еще двадцать долларов в качестве комиссии за транзакцию.
Вот почему многие мерчанты с большим объемом транзакций выбирают монеты, разработанные для обеспечения низких комиссий и высокой пропускной способности, такие как TRON. Но даже в сети TRON есть подвох. Сеть регулируется механизмом распределения ресурсов, называемым Энергией (Energy) и Пропускной способностью (Bandwidth). Каждый раз, когда вы переводите USDT или взаимодействуете со смарт-контрактом, вы расходуете эти ресурсы. Если на вашем кошельке недостаточно застейканной или арендованной Энергии и Пропускной способности, сеть сожжет имеющиеся у вас TRX для покрытия этих расходов. Это задумано как средство защиты от спама, но для легального бизнеса это ощущается как наказание за успех.
Для бизнеса, совершающего сотни или тысячи транзакций ежедневно, такое «сжигание» TRX может незаметно подрывать прибыльность. Это одна из тех вещей, которые люди не учитывают, когда в ужасе смотрят на свой ежемесячный баланс и спрашивают: «Почему у меня нет моих TRX?». Для этого требуется определенная смена мышления. Вам нужно начать думать об «управлении стоимостью транзакций» так, как это не принято в традиционных финансах. Вам необходимо понимать, как работает ваш блокчейн.
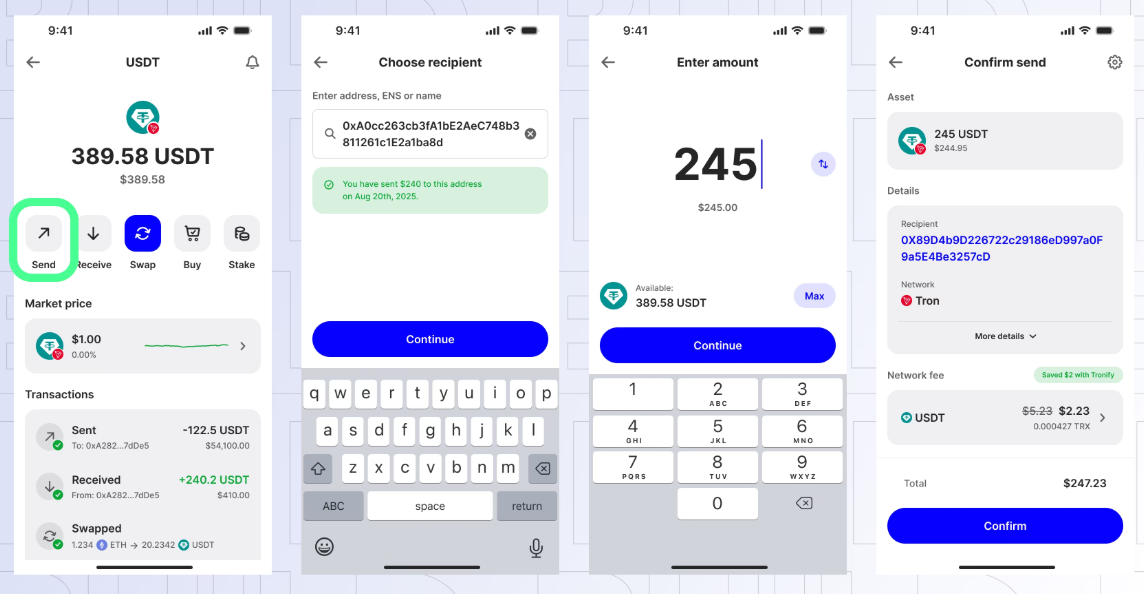
Например, в сети Tron: отправка USDT на адрес, на котором уже есть некоторое количество USDT, потребляет меньше Энергии, чем отправка на адрес с нулевым балансом. Это связано с тем, что сети необходимо создать новую запись для пустого адреса, что требует больших вычислительных затрат. Грамотный владелец бизнеса или технический директор должны понимать такие вещи. Им следует просчитывать влияние комиссий для различных сценариев и корректировать уровень цен или политику управления казначейством. Не использовать эти механизмы — все равно что оставить включенным свет на пустом складе, просто впустую тратя ресурсы.
Налоговое соответствие и конфиденциальность
Регуляторная и налоговая среда — это также то, о чем стоит задуматься. Прием криптовалюты — это не только техническая сложность, но и вопрос соблюдения нормативных требований. Когда клиент платит в криптовалюте, это считается налогооблагаемым событием. Если вы владеете этой криптовалютой и ее стоимость растет до того, как вы ее продадите или обменяете на что-то другое, это также является налогооблагаемым событием. Если стоимость падает, это считается капитальным убытком. Для традиционных бухгалтеров, привыкших иметь дело с расчетом базовой стоимости для нескольких транзакций, мысль об отслеживании тысяч крошечных микротранзакций способна вызвать ночные кошмары.
Это еще один аргумент в пользу быстрой конвертации в стейблкоины.
Если вы храните всё в USDT или USDC, вы фактически привязали стоимость этих активов к доллару, что значительно упрощает бухгалтерский учет и избавляет вас как от ФОМО, так и от неожиданных налоговых счетов в конце года, когда фантомная прибыль внезапно исчезает, так и не пройдя через ваши счета. Вашего «ленивого или бунтующего» пользователя могут не интересовать ваши налоговые обязательства, но у IRS (Налогового управления США) на этот счет другое мнение. Это также создает риски в области конфиденциальности данных, поскольку адреса кошельков теперь сопоставляются с личностями клиентов. Согласно таким правилам, как GDPR, вы обязаны обращаться с этими данными так же бережно, как и с номером кредитной карты.Будущее криптоплатежей
Тем не менее, тенденция очевидна. Порог входа снижается, а инструменты совершенствуются. Мы уходим от времен «Дикого Запада», когда для работы требовалось обязательно запускать полную ноду на сервере в подсобке вместе со всей нашей электронной почтой. Сегодня инфраструктура становится более зрелой. Мы начинаем наблюдать появление децентрализованных платежных шлюзов, с помощью которых компании могут принимать платежи напрямую на свои собственные некастодиальные кошельки без каких-либо посредников, стремящихся к извлечению ренты.
Такие инструменты также легко интегрируются в основные платформы электронной коммерции, поэтому кнопка «оплатить криптовалютой» становится просто альтернативой наряду с Visa или PayPal. Это устранение посредников — истинное обещание криптовалют для коммерции. Оно возвращает непосредственность взаимодействия покупателя и продавца, избавляя от банков и процессинговых центров, которые на протяжении пятидесяти лет вклинивались в каждую транзакцию. Это позволяет кофейне в Берлине принимать оплату от посетителя из Сеула без уплаты трехпроцентной комиссии за международную транзакцию. Это дает возможность разработчику-фрилансеру из Нигерии работать с клиентом из Нью-Йорка, не теряя 10% на комиссиях за банковские переводы.
Однако финансовый суверенитет подразумевает ответственность. Если вы собираетесь быть собственным банком, вам нужно вести себя соответствующе. Вы должны обеспечить безопасность своих ключей.
«Вы должны верифицировать свои адреса. И вам необходимо понимать стоимость ведения бизнеса в блокчейне. Компании, которые прокладывают путь в этом новом ландшафте, — это те, кто занимается самообразованием». Они не будут принимать любые токены без разбора; они определят список активов, которые целесообразны для их чистой прибыли.
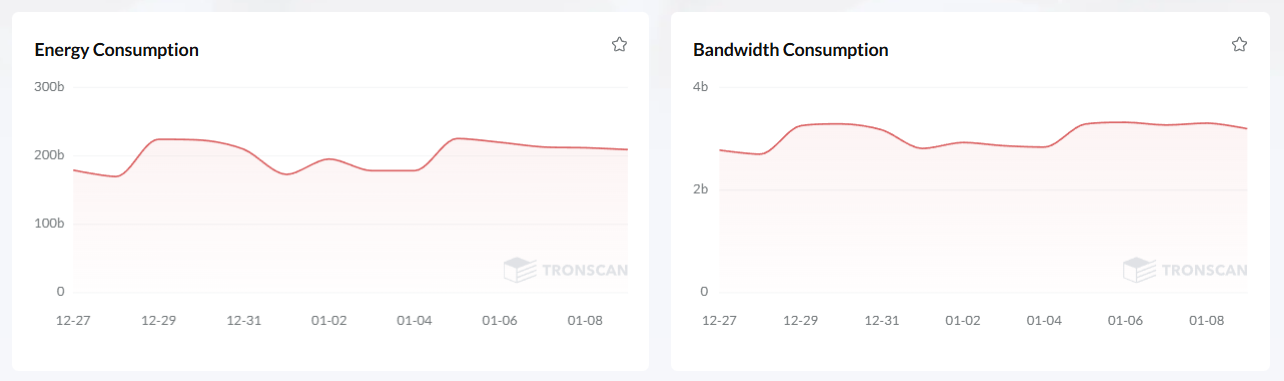
Они не станут просто платить столько, сколько запрашивает сеть; они найдут способы прогнозировать и минимизировать эти расходы. Они также будут относиться к Энергии (Energy) и Пропускной способности (Bandwidth) как к осязаемым ресурсам, а не абстрактным величинам — точно так же, как мы управляем запасами или потоком электроэнергии. Они осознают, что эффективность в криптосфере — это не только скорость, но и то, насколько мудро используются ресурсы. Клиент, желающий расплачиваться своими токенами, никуда не исчезнет.
Действительно, по мере взросления поколения, которому цифровые кошельки привычнее банковских счетов, эта демографическая группа будет только расти. Им нравится конфиденциальность, скорость и независимость, которые дает криптовалюта. Для них деньги — это программируемый, глобальный и открытый инструмент. Компания, игнорирующая эту трансформацию, закрывает себе путь в будущее. Но бизнес, который принимает её бездумно, впускает хаос. И этот срединный путь заключается в мудром принятии. Это также способ сказать: «Да, мы принимаем будущее денег, но делаем это на условиях, которые гарантируют, что мы останемся на плаву и в следующем году». Речь идет о создании системы, достаточно устойчивой, чтобы выдержать волатильность, достаточно продуманной, чтобы комиссии не съедали прибыль, и достаточно гибкой, чтобы адаптироваться к любому новому токену, который следующим завладеет воображением публики.
Инструменты для повышения эффективности
Пока мы продолжаем разбираться в этих сложностях, появился тип инструментов, помогающий бизнесу справляться с технической нагрузкой при обработке криптоплатежей — особенно в такой высоконагруженной сети, как TRON.
Контроль затрат на переводы USDT — это жизненно важный аспект для любого мерчанта в этой индустрии.Калькулятор переводов USDT от Netts — незаменимый инструмент для любого бизнеса, работающего в сети Tron. Он позволяет оценивать затраты энергии и пропускной способности для переводов TRC20 с высокой точностью. Для этого он использует адреса отправителя и получателя (начинающиеся на «T…»), чтобы спрогнозировать стоимость на основе текущего состояния блокчейна. Он учитывает динамику сети: переводы на адреса с нулевым балансом USDT требуют значительно больше энергии (и, следовательно, затрат), чем на адреса, где баланс уже есть.
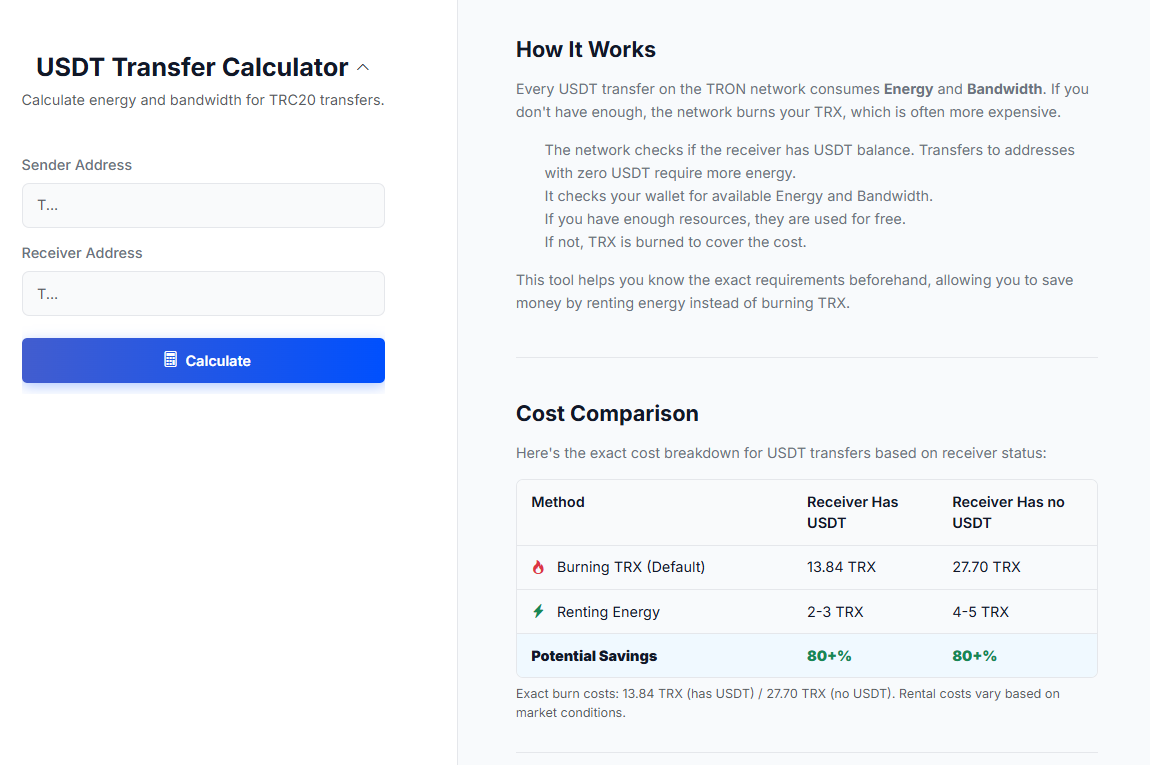
Калькулятор предоставляет прозрачное сравнение цен: стандартный процесс сжигания TRX обойдется в 13,84x TRX, а если у получателя нет USDT на счету, стоимость возрастает до 27,70x TRX. Вместо этого инструмент предлагает возможность аренды энергии, что может снизить стоимость всего до 2–5 TRX — экономия более 80%. Это не просто незначительная оптимизация: для бизнеса, осуществляющего тысячи платежей, это существенная экономия. Сервис также предоставляет API для автоматизации процесса разработчиками. Компании могут интегрировать эти расчеты стоимости напрямую в логику своего бэкенда, гарантируя, что каждый перевод USDT осуществляется с минимальными комиссиями. Лимит запросов составляет 6 в минуту на один IP-адрес, что обеспечивает стабильный способ проверки состояния сети перед совершением транзакции.