رمزارز و تجارت: فروش در ازای توکن
پذیرندگان با هزاران توکن روبرو میشوند — نوسانات، تجربه کاربری پرداخت و واقعیت کارمزدهای تتر در شبکههای شلوغ، زمانی که «پول» دیگر صرفاً کارت و ارز فیات نیست.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
حکمت سنتی بازار بر این است که همیشه حق با مشتری است. این شعاری است که دهههاست محرک خدمات و فروش بوده و باعث شده فردی که رشتههای کیف پول را در دست دارد، احساس اهمیت، احترام و شنیده شدن کند. اما در اقتصاد دیجیتال ما، اصلاحی کاربردی در این قانون وجود دارد که هر صاحب کسبوکاری آن را درک میکند اما کمتر کسی آن را با صدای بلند میگوید: مشتری ممکن است همیشه حق داشته باشد، مگر زمانی که ندارد. «پول» زمانی چیز سادهای بود؛ پول کاغذی بود که کیف پول را پر میکرد، چکی بود که برای خرید مایحتاج روزانه استفاده میکردید، یا حتی کارت پلاستیکی کوچکی — که شاید به طور فزایندهای مجازی شده باشد — که به حساب بانکی شما متصل بود.
اما اکنون تعریف آنچه «پول» محسوب میشود، با سرعتی در حال گسترش است که یک بانکدار سنتی را دچار سرگیجه میکند. دیگر دنیایی نیست که فقط به دلار، یورو و ین محدود شود. ما به عصر امور مالی غیرمتمرکز وارد شدهایم، جایی که ارزش در هزاران توکن نگهداری میشود که هر کدام جامعه، قوانین و نوسانات خاص خود را دارند. همچنین این واقعیت نوظهور وجود دارد که برای تاجری که به دنبال همگام شدن با زمانه است، دیگر موضوع فقط «نقد یا نسیه؟» نیست. این یک محاسبه پیچیده است که کدام داراییهای دیجیتال را به تجربه خرید خود دعوت کند و کدام را پشت در بگذارد.
پارادوکس انتخاب
با این حال، آنقدر رمزارزهای متنوعی در دسترس است که پارادوکس انتخاب در حال وقوع است. هزاران توکن در فضای اثیر دیجیتال نفوذ کردهاند، از غولهای تریلیون دلاری مانند بیتکوین گرفته تا فورکهای بینامونشانی که دیروز توسط نوجوانی در یک زیرزمین راهاندازی شدهاند. کدام یک را میپذیرید؟ کدام یک را به نفع بخشهای دیگر کسبوکارتان نادیده میگیرید؟ پاسخ به سادگیِ دنبال کردن محبوبترین تگها نیست. این کار نیازمند بینشی عمیق و دقیق نسبت به پایگاه مشتریان و نحوه رفتار آنهاست.
حالا کاربری را در نظر بگیرید که میخواهد محصول شما را بخرد اما اصرار دارد از توکنی استفاده کند که هرگز نامش را نشنیدهاید.
شاید آنها از پذیرندگان اولیه یک پروتکل جدید امور مالی غیرمتمرکز (دیفای) باشند یا شاید صرفاً تمایلی به تبدیل داراییهای خود به شکل سنتیتری از پول ندارند. عامل عصیانگری نیز در این میان مطرح است. بسیاری از کسانی که از رمزارزها استفاده میکنند، خود را خارج از سیستم مالی سنتی میبینند. برخی افراد ممکن است صرفاً بر اساس اصول خود از بهکارگیری برخی پرداختهای فیات خودداری کنند، در حالی که برخی دیگر ممکن است به دلیل زندگی در کشورهایی با موانع سیاسی یا جغرافیایی، به زیرساختهای بانکی سنتی دسترسی نداشته باشند.
اگر توکن رمزنگاریشده مبهم آنها را نپذیرید، آنها معامله را ترک خواهند کرد. و اگر آن را بپذیرید، ریسک مالکیت داراییای را به جان میخرید که ممکن است هنگام فروش، فاقد نقدینگی یا حتی بیارزش باشد. این اصطکاک — میان آنچه کاربر در اختیار دارد و آنچه فروشنده میطلبد — همان چیزی است که نبرد اصلی تجارت کریپتویی در سال ۲۰۲۶ را شکل میدهد. منطقیترین توکنها برای افزودن به یک سرویس خرید در اکثر سایتها، استارتاپها و شرکتها، توکنهایی هستند که سعی دارند تعادلی میان پذیرش از سوی کاربر و ثبات برای فروشنده برقرار کنند.
بیتکوین، اتریوم و استیبلکوینها
اولین و بدیهیترین آنها بیتکوین است. بیتکوین حکم دلارِ دنیای کریپتو و همچنین «طلای دیجیتالی» را دارد که اکثریت دارندگان رمزارز مالک آن هستند. این رمزارز نشانهای از مشروعیت و تمایل به پذیرش اقتصاد جدید است (حتی اگر زمان تراکنشهای آن برای خردهفروشی در نقاط فروش کندتر باشد). دومین پایه کد باید اتریوم باشد، چرا که نیروی محرکه اکوسیستم عظیمی از اپلیکیشنهاست و در میان گروههایی که دانش فنی دارند، رایج است. اما در واقع، پل واقعی میان کریپتو و تجارت سنتی، استیبلکوینها هستند.
توکنهایی مانند USDT و USDC به دلار آمریکا وابسته (Peg) هستند و سرعت و ماهیت بدون مرز رمزارزها را بدون گرفتار کردن شما در نوسانات نفسگیر فراهم میکنند. برای کسبوکاری که باید هزینههای تأمینکنندگان، اجارهبها و حقوق کارکنان را به ارز فیات بپردازد، استیبلکوینها اغلب کاربردیترین مسیر ورود (On-ramp) محسوب میشوند.
آنها این امکان را فراهم میکنند که مشتری بتواند USDT را بهصورت آنی به هر کجای دنیا منتقل کند؛ بهطوری که تسویه تراکنش با قطعیتی معادل پول نقد انجام شود، اما به همان سادگیِ ارسال یک ایمیل باشد.شکاف میان این دو نوع کسبوکار، بهطور قابلتوجهی تعیین میکند که کدام توکنها باید پذیرفته شوند و کدامیک نه. برای مثال، یک فروشنده کالاهای دیجیتال با حاشیه سود بالا (مانند اشتراک نرمافزار یا هنر دیجیتال)، پروفایل ریسک بسیار متفاوتی نسبت به یک خردهفروش لوازم الکترونیکی فیزیکی با حاشیه سود پایین دارد. فروشنده کالاهای دیجیتال تقریباً هزینه تولید صفر یا بسیار ناچیزی دارد. حتی اگر آنها توکن نوسانیای را بپذیرند که قیمت آن در فاصله بین پذیرش و تبدیل، ده درصد کاهش یابد، باز هم در سود کلانی هستند.
آنها میتوانند رویکرد تجربیتری داشته باشند و شاید طیف گستردهتری از «میمکوینها» یا توکنهای اجتماعی را برای جذب مخاطبان خاص و ایجاد وفاداری به برند بپذیرند. در مقابل، فروشگاه لوازم الکترونیکی با حاشیه سود بسیار اندکی به حیات خود ادامه میدهد. کاهش ۵ درصدی در ارزش یک توکن میتواند تمام سود آنها از یک فروش را از بین ببرد؛ یا حتی بدتر، آنها را واقعاً با ضرر مواجه کند. نوسان، دشمن این نوع کسبوکار است. آنها باید به استیبلکوینها پایبند باشند یا به پردازشگرهای پرداختی تکیه کنند که رمزارز را در همان لحظه و پیش از نهایی شدن خرید، به ارز فیات تبدیل میکنند. آنها بههیچوجه نمیتوانند ریسک نگهداری یک دارایی سفتهبازانه را حتی برای چند ساعت بپذیرند.
چالش نوسان
این موضوع ما را به چالش اصلی میرساند: نوسان. بهجای اینکه با تمام توان روی توسعه تمرکز کنید، فقط کمی احتیاط میکنید و سعی میکنید بفهمید آیا ارزش دارد برای چیزی وقت بگذارید که ممکن است تا یک هفته دیگر از بین برود یا خیر. برای اکثر کسبوکارها، پاسخ یک «نه» قاطع است. بازار کریپتو انباشته از بقایای پروژههایی است که یک ماه با شدت تمام برایشان تبلیغ شد و ماه بعد به فراموشی سپرده شدند. پذیرش یک توکن جدید در هر سیستم پرداختی، بدون هزینه نخواهد بود.
راهاندازی زیرساخت کیف پول مستلزم صرف زمان و تلاش توسعهدهندگان، زمان حسابداری برای تعیین نحوه رهگیری این نوع جدید از دارایی و همچنین آموزش کارکنان برای رسیدگی به مسائل خدمات مشتریان در رابطه با مکانیزم پرداخت جدید است.اگر ارزش آن توکن ۹۰ درصد سقوط کند یا از صرافیهای بزرگ حذف (Delist) شود، تمام آن سرمایهگذاری به هدر میرود. شناسایی اینکه آیا مدیران استخدام تا حد امکان کاندیداهای فروش را ارزیابی میکنند یا خیر. یک توکن برای اینکه حتی برای پذیرش در نظر گرفته شود، باید برای مدت زمان قابل توجهی در بازار بوده باشد، بخشی از یک پروژه موفق با حجم معاملات روزانه بالا باشد و در صرافیهای معتبر لیست شده باشد. هدف، تسهیل تجارت است، نه راهاندازی یک صندوق پوشش ریسک کریپتو. پذیرنده باید ارزش دریافت کند، نه اینکه روی قیمت آتی یک دارایی دیجیتال پوزیشن خرید (Long) بگیرد.
مدیریت و امنیت کیف پول
فضای کریپتو مشکلات متعددی برای معاملهگران ناآماده در آستین دارد. یکی از آنها، کابوس عملی مربوط به مدیریت کیف پول است. ممکن است وسوسهانگیز باشد که برای هر توکنی که میخواهید بپذیرید، صرفاً یک کیف پول جدید بسازید. اما قبل از اینکه متوجه شوید، خود را در حال تلاش برای رهگیری ۵۰ کلید و عبارت بازیابی (Seed Phrase) مربوط به ۵۰ کیف پول مختلف میبینید که این امر منجر به ریسک امنیتی و دردسرهای اداری میشود. همکاران «استون» آموختند که وقتی یک کلید خصوصی را گم میکنید، پولی که از آن محافظت میکند برای همیشه از دست میرود؛ هیچ مدیر بانکی وجود ندارد که بتوانید با او تماس بگیرید و از او بخواهید رمز عبور شما را بازیابی کند.
همچنین جابهجایی و تجمیع پول در این وضعیت نقدینگی پراکنده بسیار دشوار است. برای مثال، ممکن است ۵۰۰ دلار در قالب ۵۰ ارز مختلف داشته باشید و با این حال نتوانید هیچ صورتحسابی را با آنها پرداخت کنید. با این حال، بسیاری از کسبوکارها سعی میکنند این مشکل را با اضافه کردن یک واسطه حل کنند که بیشتر به عنوان «پردازشگر پرداخت کریپتویی شخص ثالث» شناخته میشود.
این سرویسها پیشنهاد میدهند که تمام پیچیدگیهای فنی را بر عهده بگیرند، هر توکنی را که مشتری میخواهد ارسال کند بپذیرند و ارز فیات را به حساب بانکی پذیرنده واریز کنند.
این موضوع شبیه به یک رویا به نظر میرسد، اما هزینهای هم دارد. این واسطهها معمولاً کارمزدهای گزافی برای خدمات خود دریافت میکنند — و در برخی موارد بسیار بیشتر از پردازشگرهای سنتی کارتهای اعتباری. آنها همچنین ریسک متمرکز بودن را دوباره وارد سیستم میکنند. اگر پلتفرم پردازشگر از کار بیفتد، یا حساب شما را به دلیل یک تراکنش مشکوکِ «نشانهگذاری شده» مسدود کنند، بدشانسی آوردهاید و نمیتوانید به پولِ به سختی به دست آمده خود دسترسی پیدا کنید. علاوه بر این، ممکن است کسبوکارها به دلیل جزئیات فنی تراکنشهای بلاکچین دچار سردرگمی شوند.
هزینههای تراکنش و کارمزدهای شبکه
برخلاف شبکههای کارت اعتباری که معمولاً درصد ثابتی دارند، کارمزدهای شبکه بلاکچین میتوانند به دلیل شلوغی شبکه به شدت افزایش یابند. در شبکههایی مانند اتریوم، کارمزد «گاز» مورد نیاز برای انجام یک تراکنش میتواند بیشتر از قیمت کالای خریداری شده باشد، بهویژه در مواردی که مربوط به خریدهای خرد است. اینجاست که یک تجربه کاربری بسیار بد رقم میخورد: شما میخواهید یک تیشرت ده دلاری به کسی بفروشید اما مجبورید بیست دلار دیگر بابت کارمزد تراکنش از او بخواهید.
به همین دلیل است که بسیاری از پذیرندگانی با تعداد تراکنش بالا، کوینهایی را انتخاب میکنند که برای کارمزدهای کمتر و ظرفیت پردازش بالاتر طراحی شدهاند، مانند ترون. اما حتی در شبکه ترون هم یک نکته وجود دارد. این شبکه توسط یک مکانیسم تخصیص منابع به نام «انرژی» (Energy) و «پهنای باند» (Bandwidth) مدیریت میشود. هر زمان که USDT انتقال میدهید یا با یک قرارداد هوشمند تعامل برقرار میکنید، این منابع را مصرف میکنید. اگر انرژی و پهنای باند کافی در کیف پول خود استیک (Stake) یا اجاره نکرده باشید، شبکه برای پوشش هزینههای آن، TRXهایی را که در اختیار دارید میسوزاند. این کار قرار است بازدارندهای برای اسپم باشد، اما برای یک کسبوکار قانونی، مانند مجازاتی برای موفقیت به نظر میرسد.
برای کسبوکاری که روزانه صدها یا هزاران تراکنش انجام میدهد، این سوزاندن TRX میتواند در سکوت، سودآوری را به تدریج از بین ببرد.
این یکی از آن مواردی است که وقتی افراد با وحشت به موجودی ماهانه خود نگاه میکنند و میپرسند «چرا TRXهایم را ندارم؟»، از محاسبه آن غافل میمانند. انجام این کار مستلزم تغییری در طرز فکر است. سپس باید به گونهای به «مدیریت هزینه تراکنش» فکر کنید که در امور مالی سنتی وجود ندارد. شما باید درک کنید که بلاکچین شما چگونه کار میکند.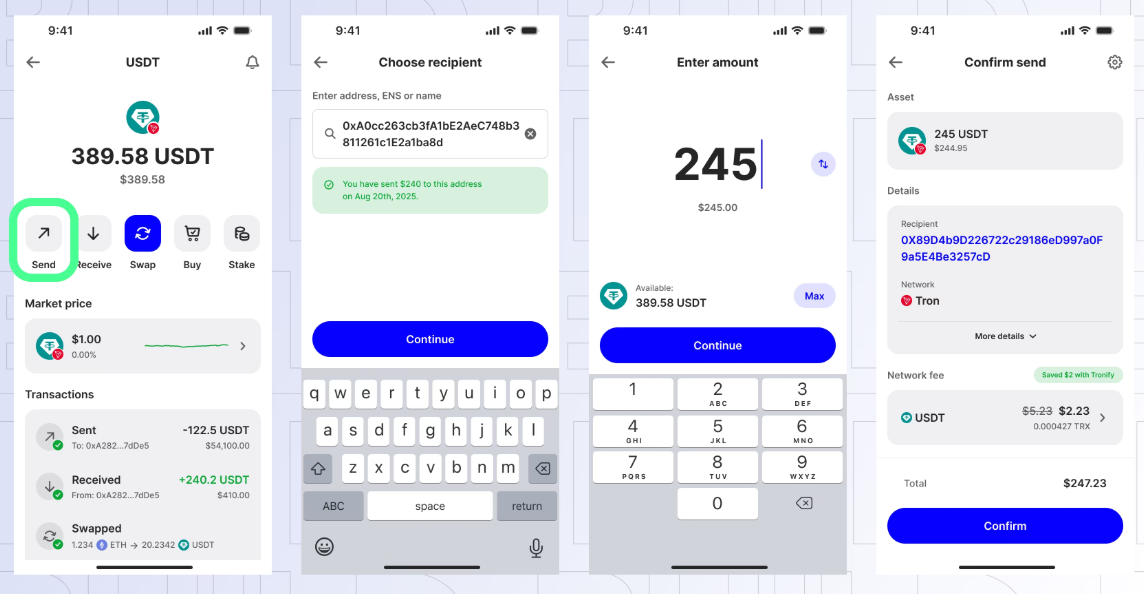
برای مثال، در شبکه TRON: ارسال USDT به آدرسی که از قبل مقداری USDT دارد، نسبت به ارسال آن به آدرسی با موجودی صفر، انرژی (Energy) کمتری مصرف میکند. دلیل این امر آن است که شبکه باید رکورد جدیدی برای آدرس خالی ایجاد کند که هزینه محاسباتی بیشتری میطلبد. یک صاحب کسبوکار هوشمند یا یک مدیر فنی در تیم باید این مسائل را درک کند. آنها باید پیامدهای کارمزد را برای سناریوهای مختلف محاسبه کرده و سطوح قیمتگذاری یا سیاست مدیریت خزانهداری خود را تغییر دهند. عدم بهرهبرداری از این سازوکارها مانند روشن گذاشتن تمام چراغهای یک انبار خالی است؛ صرفاً هدر دادن منابع بدون هیچ دستاوردی.
انطباق مالیاتی و حریم خصوصی
محیط مقرراتی و مالیاتی نیز موضوعی است که باید به آن فکر کرد. پذیرش رمزارز صرفاً یک مانع فنی نیست، بلکه یک چالش انطباق با مقررات است. وقتی مشتری با رمزارز پرداخت انجام میدهد، این یک رویداد مشمول مالیات محسوب میشود. اگر آن رمزارز را نگه دارید و ارزش آن قبل از فروش یا معاوضه با چیزی دیگر افزایش یابد، آن هم یک رویداد مشمول مالیات است. اگر ارزش آن کاهش یابد، یک زیان سرمایهای محسوب میشود. برای حسابداران سنتی که به سر و کار داشتن با مبنای هزینه در تعداد اندکی تراکنش عادت دارند، فکرِ ردیابی هزاران ریزتراکنش کافی است تا به آنها کابوس بدهد.
این دلیل دیگری برای تبدیل سریع به استیبلکوینهاست.
اگر همه چیز را در قالب USDT یا USDC نگه دارید، در واقع ارزش دارایی خود را به دلار گره زدهاید؛ این کار حسابداری را بسیار آسان میکند و شما را هم از ترس عقب ماندن از بازار (FOMO) و هم از قبضهای مالیاتی غافلگیرکننده در پایان سال نجات میدهد، چرا که سودهای کاذب به نحوی ناپدید میشوند بدون اینکه واقعاً در حسابهای شما گردش کرده باشند. کاربر «تنبل یا سرکش» شما ممکن است به تعهدات مالیاتیتان اهمیتی ندهد، اما سازمان امور مالیاتی (IRS) دیدگاه متفاوتی دارد. این موضوع همچنین مسئولیتهایی را در زمینه حریم خصوصی دادهها ایجاد میکند، زیرا اکنون آدرسهای کیف پول با هویت مشتریان مطابقت داده میشوند. طبق قوانینی مانند GDPR، شما موظف هستید با این دادهها با همان دقتی رفتار کنید که با شماره کارت اعتباری برخورد میکنید.آینده پرداختهای کریپتویی
با این حال، روند موجود آشکار است. موانع ورود در حال فروپاشی هستند و ابزارها در حال بهبودند. ما در حال عبور از دوران اولیه «غرب وحشی» هستیم؛ دورانی که در آن اجرای یک نود کامل (Full Node) روی سروری در اتاق پشتی، در کنار تمام ایمیلهایمان، الزامی بود. امروزه زیرساختها در حال بلوغ هستند. ما شاهد ظهور درگاههای پرداخت غیرمتمرکزی هستیم که در آنها کسبوکارها میتوانند پرداختها را مستقیماً در کیف پولهای غیرامانی (Self-custodial) خود دریافت کنند، بدون اینکه هیچ واسطهای به دنبال رانتخواری باشد.
چنین ابزارهایی معمولاً مستقیماً به پلتفرمهای اصلی تجارت الکترونیک متصل میشوند، به طوری که دکمه «پرداخت با کریپتو» صرفاً گزینهای در کنار ویزا یا پیپال است. این حذف واسطهها، وعده واقعی کریپتو و تجارت است. این امر فوریت و بیواسطگی میان خریدار و فروشنده را بازمیگرداند و بانکها و پردازشگرهایی را که به مدت پنجاه سال خود را در میانه هر تراکنشی قرار دادهاند، حذف میکند. این قابلیت به یک کافه در برلین اجازه میدهد تا بدون پرداخت کارمزد ۳ درصدی تراکنشهای خارجی، پرداختی را از یک بازدیدکننده اهل سئول بپذیرد. همچنین این امکان را برای یک توسعهدهنده فریلنسر در نیجریه فراهم میکند تا با مشتریای در نیویورک همکاری کند، بدون اینکه ۱۰ درصد از درآمدش را بابت هزینههای حواله بانکی از دست بدهد.
با این حال، حاکمیت بر خود (Self-sovereignty) مستلزم مسئولیتپذیری است. اگر قرار است بانک خودتان باشید، باید مانند یک بانک عمل کنید. شما باید امنیت کلیدهای خود را تأمین کنید. «شما باید آدرسهای خود را تأیید کنید و هزینههای فعالیت اقتصادی در بلاکچین را درک نمایید. کسبوکارهایی که در این چشمانداز جدید راه خود را مییابند، آنهایی هستند که به آموزش و یادگیری خود اهمیت میدهند.» آنها صرفاً هر توکنی را نمیپذیرند؛ بلکه فهرستی از داراییهایی را تعریف میکنند که با سودآوری و تراز مالیشان همخوانی داشته باشد.
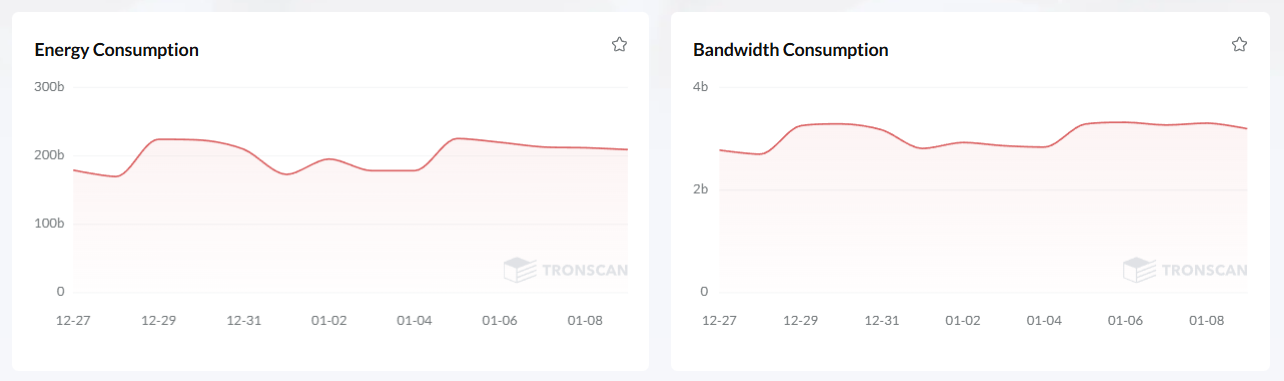
آنها به سادگی هر آنچه شبکه مطالبه میکند را پرداخت نخواهند کرد؛ بلکه راههایی برای پیشبینی و به حداقل رساندن این هزینهها خواهند یافت. آنها همچنین با «انرژی» (Energy) و «پهنای باند» (Bandwidth) به عنوان منابعی ملموس برخورد خواهند کرد، نه مقادیر انتزاعی؛ درست همانگونه که موجودی کالا یا جریان الکتریسیته را مدیریت میکنیم. آنها درخواهند یافت که کارایی در دنیای رمزارزها تنها به سرعت بستگی ندارد، بلکه به استفاده هوشمندانه از منابع نیز وابسته است. مشتریانی که مایل به پرداخت با توکنهای خود هستند، ماندگار خواهند بود.
در واقع، با به بلوغ رسیدن نسلی که با کیف پولهای دیجیتال بیش از حسابهای بانکی خو گرفته است، این گروه جمعیتی تنها گسترش خواهد یافت. آنها حریم خصوصی، سرعت و استقلالی را که رمزارزها به ارمغان میآورند، میپسندند. از نظر آنها، پول پدیدهای برنامهپذیر، جهانی و آزاد است. شرکتی که این تحول را نادیده بگیرد، در واقع در را به روی آینده میبندد. اما کسبوکاری که بدون نگاهی نقادانه به استقبال آن برود، هرجومرج را پذیرا خواهد شد. و آن راه میانه، پذیرشی خردمندانه است. این همچنین راهی برای گفتن این جمله است: «بله، ما آیندهی پول را میپذیریم، اما با شرایطی که تضمین کند سال آینده نیز همچنان پابرجا خواهیم بود.» موضوع بر سر ساختن سیستمی است که آنقدر تابآور باشد که در برابر نوسانات مقاومت کند، آنقدر هوشمند باشد که مانع از بلعیده شدن سودها توسط کارمزدها شود و آنقدر منعطف باشد که هر توکن جدیدی را که در آینده توجه عموم را به خود جلب میکند، پذیرا باشد.
ابزارهایی برای کارایی
در حالی که ما به پیمودن مسیر در میان این پیچیدگیها ادامه میدهیم، ابزارهایی پدیدار شدهاند که به کسبوکارها در مدیریت بار فنی پردازش پرداختهای رمزارزی کمک میکنند؛ بهویژه در شبکهای پرترافیک مانند ترون (TRON).
کنترل هزینههای انتقال تتر (USDT) شریان حیاتی هر پذیرندهای در این صنعت است.
ماشینحساب انتقال تتر Netts ابزاری ضروری برای هر کسبوکاری است که در شبکه ترون (TRON) فعالیت میکند. این ابزار به شما اجازه میدهد هزینههای انرژی و پهنای باند را برای انتقالات TRC20 با دقتی بالا برآورد کنید. برای انجام این کار، ابزار مذکور با استفاده از آدرسهای فرستنده و گیرنده (که با «T» شروع میشوند)، هزینه را بر اساس وضعیت درونزنجیرهای (on-chain) پیشبینی میکند. این ماشینحساب پویایی شبکه را در نظر میگیرد؛ به این معنا که انتقال به آدرسهایی با موجودی صفر تتر، انرژی (و در نتیجه هزینه) بسیار بیشتری نسبت به انتقال به آدرسی که از قبل موجودی دارد، مصرف میکند.
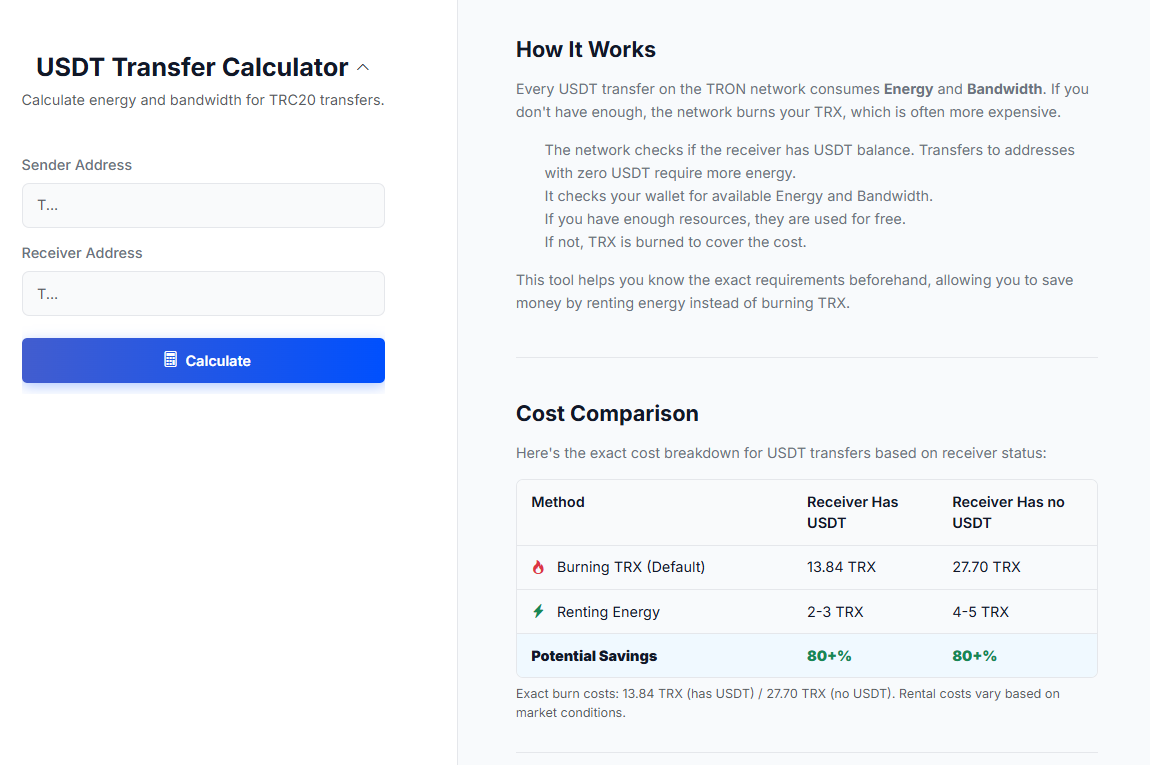
این ماشینحساب مقایسهای شفاف از قیمتها را به شما ارائه میدهد – فرآیند استاندارد برای سوزاندن TRX حدود ۱۳.۸۴ واحد TRX هزینه خواهد داشت و اگر گیرنده تتر نداشته باشد، این رقم به ۲۷.۷۰ واحد افزایش مییابد. در مقابل، نقطه قوت این ابزار در قابلیت اجاره انرژی است که هزینه را به پتانسیل تنها ۲ تا ۵ TRX کاهش میدهد؛ یعنی بیش از ۸۰ درصد صرفهجویی. این تنها یک بهینهسازی جزئی نیست، بلکه اگر کسبوکاری هستید که هزاران پرداخت ارسال میکنید، صرفهجویی قابلتوجهی خواهد بود. این سرویس همچنین یک API ارائه میدهد تا امکان اسکن خودکار توسط توسعهدهندگان فراهم شود. کسبوکارها میتوانند این محاسبات هزینه را مستقیماً در منطق بکاند (backend) خود ادغام کنند و اطمینان حاصل کنند که هر ارسال تتر با حداقل کارمزد انجام میشود. این سرویس با محدودیت نرخ ۶ درخواست در دقیقه برای هر IP ارائه میشود و روشی پایدار و همیشگی برای استعلام وضعیت شبکه، پیش از صرف هزینه، در اختیار شما قرار میدهد.