Krypto und Handel: Verkaufen gegen Token
Händler treffen auf tausend Token – Volatilität, Checkout-UX und die Realität der USDT-Gebühren in ausgelasteten Netzwerken, wenn „Geld“ aufhört, nur aus Karten und Fiatwährungen zu bestehen.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Die herkömmliche Weisheit des Marktes besagt, dass der Kunde immer recht hat. Es ist ein Mantra, das Service und Vertrieb seit Jahrzehnten antreibt – und der Person, die über die finanziellen Mittel verfügt, das Gefühl gibt, wichtig, respektiert und gehört zu werden. Doch in unserer digitalen Wirtschaft gibt es eine praktische Revision dieser Regel, die jeder Geschäftsinhaber versteht, aber nur wenige laut aussprechen: Der Kunde mag zwar immer recht haben – außer wenn er es nicht hat. „Geld“ war früher eine einfache Sache. Es war das Bargeld in der Brieftasche, der Scheck, mit dem man Lebensmittel bezahlte, oder sogar die kleine Plastikkarte – vielleicht zunehmend virtuell –, die mit dem Bankkonto verknüpft war.
Doch heute erweitert sich die Definition dessen, was als „Geld“ gilt, in einem Tempo, das einen Banker der alten Schule schwindelig werden ließe. Es ist nicht mehr nur eine Welt von Dollar, Euro und Yen. Wir sind im Zeitalter der dezentralen Finanzen angekommen, in dem Werte in Tausenden von Token gehalten werden, von denen jeder seine eigene Community, seine eigenen Regeln und seine eigene Volatilität hat. Es zeigt sich auch die Realität, dass es für einen Händler, der mit der Zeit gehen will, nicht mehr nur heißt: „Bar oder Karte?“. Es ist eine komplizierte Kalkulation, welche digitalen Vermögenswerte man in das Einkaufserlebnis integriert und welche man außen vor lässt.
Das Paradoxon der Wahl
Es gibt jedoch mittlerweile so viele Kryptowährungen, dass ein Paradoxon der Wahl entsteht. Tausende von Token schwirren im digitalen Äther umher – von Billionen-Dollar-Giganten wie Bitcoin bis hin zu irgendeinem beliebigen Fork, der gestern von einem Teenager im Keller gestartet wurde. Welche akzeptiert man? Welche vernachlässigt man zugunsten anderer Geschäftsbereiche? Die Antwort ist nicht so einfach, wie nur den populärsten Schlagworten zu folgen. Es erfordert einen tiefen, nuancierten Einblick in den Kundenstamm und dessen Verhalten.
Stellen Sie sich nun einen Nutzer vor, der Ihr Produkt kaufen möchte, aber darauf besteht, einen Token zu verwenden, von dem Sie noch nie gehört haben.
Vielleicht sind sie Early Adopter eines neuen DeFi-Protokolls (Decentralized Finance) oder sie möchten sich schlichtweg nicht die Mühe machen, ihre Bestände in eine traditionellere Geldform umzuwandeln. Da ist auch der rebellische Faktor. Viele Krypto-Nutzer sehen sich außerhalb des traditionellen Finanzsystems. Einige Personen lehnen bestimmte Fiat-Zahlungen aus Prinzip ab, während andere möglicherweise keinen Zugang zu herkömmlichen Bankensystemen haben, weil sie in Ländern leben, in denen politische oder geografische Barrieren ein Hindernis darstellen.Wenn Sie deren undurchsichtigen Krypto-Token ablehnen, werden sie abwandern. Und wenn Sie ihn annehmen, gehen Sie das Risiko ein, einen Vermögenswert zu besitzen, der illiquide oder sogar wertlos sein könnte, wenn Sie ihn verkaufen möchten. Diese Reibung – zwischen dem, was der Nutzer besitzt, und dem, was der Händler wünscht – stellt den zentralen Konflikt des Krypto-Handels im Jahr 2026 dar. Die sinnvollsten Token, die die Mehrheit der Websites, Start-ups und Unternehmen in einen Bezahldienst integrieren sollte, sind jene, die ein Gleichgewicht zwischen Nutzerakzeptanz und Händlerstabilität anstreben.
Bitcoin, Ethereum und Stablecoins
Der erste und offensichtlichste ist Bitcoin. Er ist der US-Dollar der Kryptowelt sowie das „digitale Gold“, das die Mehrheit der Kryptowährungsbesitzer hält. Er ist ein Signal für Legitimität, ein Zeichen der Offenheit gegenüber der neuen Wirtschaft (auch wenn die Transaktionszeiten für den Einzelhandel am Point-of-Sale langsamer sein können). Die zweite Codebasis sollte Ethereum sein, da es ein riesiges Ökosystem von Anwendungen antreibt und in technisch versierten Kreisen weit verbreitet ist. Nein, die wahre Brücke zwischen Krypto und dem traditionellen Handel sind Stablecoins.
Token wie USDT und USDC sind an den US-Dollar gekoppelt und bieten die Geschwindigkeit und Grenzenlosigkeit von Kryptowährungen, ohne Sie in eine nervenaufreibende Volatilität zu stürzen. Für ein Unternehmen, das Lieferanten, Miete und Gehälter in Fiat-Währung bezahlen muss, sind Stablecoins häufig die praktischste On-Ramp.
Sie ermöglichen es Kunden, USDT sofort überall auf der Welt zu versenden, wobei die Transaktion mit einer Finalität abgewickelt wird, die der von Bargeld entspricht, aber so bequem ist wie das Versenden einer E-Mail.Die Kluft zwischen diesen beiden Arten von Unternehmen beeinflusst maßgeblich, welche Token akzeptiert werden sollten und welche nicht. Ein Wiederverkäufer digitaler Güter mit hohen Margen (wie Software-Abonnements oder digitale Kunst) hat beispielsweise ein völlig anderes Risikoprofil als ein Einzelhändler für physische Elektronik mit geringen Margen. Der Verkäufer digitaler Güter hat nahezu keine oder nur marginale Produktionskosten. Selbst wenn er einen volatilen Token akzeptiert, dessen Kurs zwischen der Annahme und der Konvertierung um zehn Prozent fällt, ist er immer noch deutlich im Plus.
Diese Unternehmen können experimentierfreudiger sein, indem sie vielleicht eine breitere Palette an „Meme-Coins“ oder Community-Token akzeptieren, um Nischenzielgruppen zu erreichen und Markenloyalität aufzubauen. Das Elektronikgeschäft hingegen lebt von hauchdünnen Margen. Ein Wertverlust eines Tokens um 5 Prozent könnte dazu führen, dass sie ihren gesamten Gewinn aus einem Verkauf verlieren; schlimmer noch, sie könnten tatsächlich ein Verlustgeschäft machen. Volatilität ist zudem der Feind dieses Geschäftsmodells. Sie müssen bei Stablecoins bleiben oder sich auf Zahlungsabwickler verlassen, die Die Einrichtung der Wallet-Infrastruktur erfordert Zeit und Mühe seitens der Entwickler, Zeitaufwand in der Buchhaltung, um die Erfassung dieser neuen Asset-Klasse zu klären, sowie Mitarbeiterschulungen für den Kundenservice im Umgang mit Anfragen zum neuen Zahlungsmechanismus.
All diese Investitionen sind umsonst, wenn dieser Token um 90 % fällt oder von den großen Börsen delistet wird. Die Prüfung, ob Personalverantwortliche Vertriebskandidaten so gründlich wie möglich unter die Lupe nehmen. Ein Token sollte bereits seit geraumer Zeit existieren, Teil eines erfolgreichen Projekts mit hohem täglichen Handelsvolumen sein und an großen Börsen gelistet sein, bevor eine Akzeptanz überhaupt in Erwägung gezogen wird. Das Ziel ist es, den Handel zu ermöglichen, nicht einen Krypto-Hedgefonds zu betreiben. Der Händler sollte Werte einnehmen, anstatt auf die künftige Preisentwicklung eines digitalen Assets zu spekulieren.
Wallet-Management und Sicherheit
Der Krypto-Sektor hält für unvorbereitete Händler einige Probleme bereit. Eines davon ist der praktische Albtraum rund um das Wallet-Management. Es kann verlockend sein, einfach für jeden einzelnen Token, den man akzeptieren möchte, ein neues Wallet zu erstellen. Ehe man sich versieht, versucht man, den Überblick über 50 Keys und Seed-Phrasen von 5 Diese Dienste bieten an, die gesamte technische Komplexität zu übernehmen, indem sie jeden vom Kunden gewünschten Token akzeptieren und Fiat-Währungen auf das Bankkonto des Händlers einzahlen.
Das klingt wie ein Traum, hat aber seinen Preis. Diese Vermittler verlangen tendenziell unverhältnismäßig hohe Gebühren für ihre Dienste – in manchen Fällen weit mehr als herkömmliche Kreditkartenabwickler. Zudem führen sie das Risiko der Zentralisierung wieder ein. Wenn die Plattform des Zahlungsabwicklers abstürzt oder Ihr Konto aufgrund einer mysteriösen „markierten“ Transaktion gesperrt wird, haben Sie Pech und kommen nicht an Ihr hart verdientes Geld. Darüber hinaus können Unternehmen durch die technischen Details von Blockchain-Transaktionen verunsichert werden.
Transaktionskosten und Netzwerkgebühren
Im Gegensatz zu Kreditkartennetzwerken mit einem normalerweise stabilen Prozentsatz können die Gebühren in Blockchain-Netzwerken bei Überlastung massiv ansteigen. In Netzwerken wie Ethereum kann die für eine Transaktion erforderliche „Gas“-Gebühr mehr kosten als der gekaufte Artikel, insbesondere bei Kleinstbeträgen. Das Ergebnis ist eine sehr schlechte Nutzererfahrung: Sie möchten jemandem ein T-Shirt für zehn Dollar verkaufen, müssen aber zusätzlich zwanzig Dollar an Transaktionsgebühren verlangen.
Aus diesem Grund entscheiden sich viele Händler mit hohem Transaktionsvolumen für Coins, die auf niedrige Gebühren und hohen Durchsatz ausgelegt sind, wie zum Beispiel TRON. Doch selbst im TRON-Netzwerk gibt es einen Haken. Das Netzwerk wird durch einen Ressourcenallokationsmechanismus namens „Energy“ und „Bandwidth“ reguliert. Jedes Mal, wenn Sie USDT übertragen oder mit einem Smart Contract interagieren, verbrauchen Sie diese Ressourcen. Wenn Sie nicht genügend Energy und Bandwidth in Ihrer Wallet gestakt oder gemietet haben, verbrennt das Netzwerk die TRX, die Sie bereits halten, um die Kosten zu decken. Dies soll der Spam-Prävention dienen, fühlt sich für ein seriöses Unternehmen jedoch wie eine Bestrafung für den Erfolg an.
Für ein Unternehmen, das täglich Hunderte oder Tausende von Transaktionen abwickelt, kann diese Verbrennung von TRX die Rentabilität im Stillen untergraben. Es ist eines dieser Dinge, die Menschen oft nicht einkalkulieren, wenn sie entsetzt auf ihren monatlichen Kontostand blicken und fragen: „Warum habe ich meine TRX nicht?“ Das erfordert ein gewisses Umdenken. Man muss anfangen, über „Transaktionskostenmanagement“ in einer Weise nachzudenken, die im traditionellen Finanzwesen nicht existiert. Man muss verstehen, wie die eigene Blockchain funktioniert.
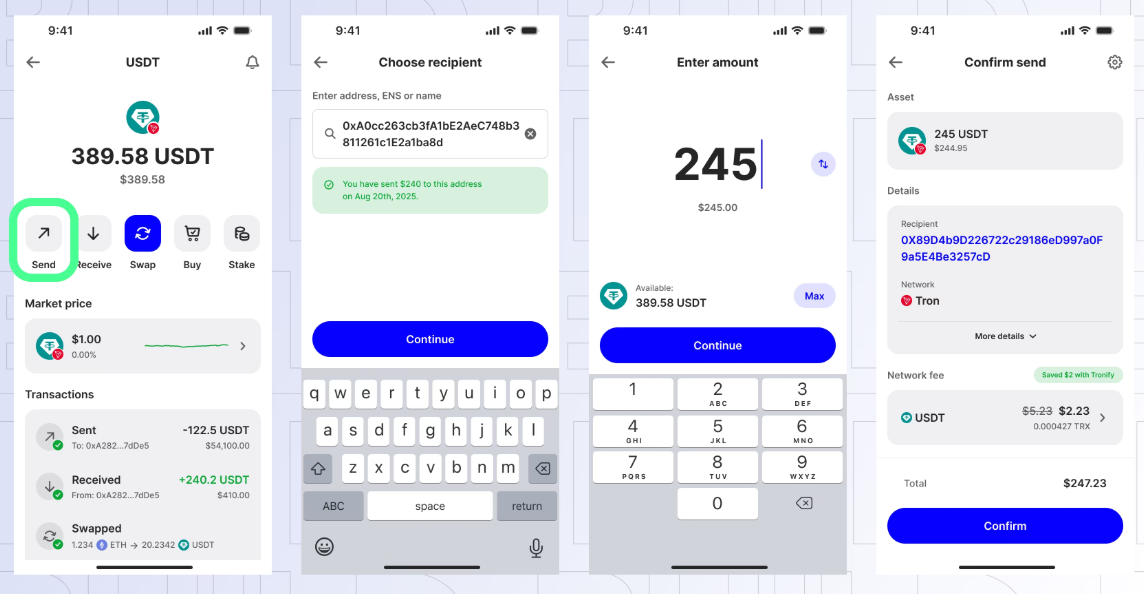
Zum Beispiel im Tron-Netzwerk: Das Senden von USDT an eine Adresse, die bereits über USDT verfügt, verbraucht weniger Energie als das Senden an eine Adresse mit einem Nullsaldo. Das liegt daran, dass das Netzwerk einen neuen Datensatz für eine leere Adresse anlegen muss, was höhere Rechenkosten verursacht. Ein kluger Geschäftsinhaber oder ein technischer Leiter im Team muss diese Zusammenhänge verstehen. Sie sollten die Auswirkungen der Gebühren für verschiedene Szenarien kalkulieren und ihre Preisniveaus oder ihre Treasury-Management-Richtlinien anpassen. Diese Mechanismen nicht zu nutzen, ist so, als würde man in einem leeren Lagerhaus das Licht brennen lassen – reine Ressourcenverschwendung ohne Nutzen.
Steuerkonformität und Datenschutz
Auch das regulatorische und steuerliche Umfeld muss berücksichtigt werden. Die Akzeptanz von Krypto ist nicht nur eine technische Hürde, sondern auch eine Frage der Compliance. Wenn ein Kunde in Krypto bezahlt, gilt dies als steuerpflichtiges Ereignis. Wenn Sie diese Kryptowährung halten und ihr Wert steigt, bevor Sie sie verkaufen oder gegen etwas anderes eintauschen, ist dies ebenfalls ein steuerpflichtiges Ereignis. Sinkt der Wert, handelt es sich um einen Kapitalverlust. Für traditionelle Buchhalter, die es gewohnt sind, die Kostenbasis für eine Handvoll Transaktionen zu ermitteln, reicht der Gedanke an die Nachverfolgung von Tausenden winziger Mikrotransaktionen aus, um ihnen Alpträume zu bereiten.
Dies ist ein weiteres Argument für die schnelle Umwandlung in Stablecoins.
Wenn Sie alles in USDT oder USDC halten, haben Sie den Wert dieser Bestände effektiv an den Dollar gekoppelt, was die Buchhaltung zum Kinderspiel macht und Sie sowohl vor FOMO als auch vor überraschenden Steuernachzahlungen am Jahresende bewahrt, wenn Phantomgewinne irgendwie verschwinden, ohne tatsächlich über Ihre Konten geflossen zu sein. Ihr „fauler oder rebellischer“ Nutzer mag sich nicht für Ihre steuerlichen Verpflichtungen interessieren, aber das Finanzamt sieht das anders. Zudem entsteht dadurch ein Datenschutzrisiko, da Wallet-Adressen nun Kundenidentitäten zugeordnet werden. Gemäß Vorschriften wie der DSGVO sind Sie verpflichtet, diese Daten mit der gleichen Sorgfalt wie eine Kreditkartennummer zu behandeln.Die Zukunft der Krypto-Zahlungen
Der Trend ist jedoch offensichtlich. Die Einstiegshürden sinken und die Tools werden besser. Wir entfernen uns von den frühen Tagen des „Wilden Westens“, in denen es zwingend erforderlich war, eine Full Node auf einem Server im eigenen Hinterzimmer zu betreiben, zusammen mit all unseren E-Mails. Heute reift die Infrastruktur heran. Wir erleben die Entstehung dezentraler Payment-Gateways, über die Unternehmen Zahlungen direkt in ihren eigenen Self-Custodial-Wallets empfangen können, ohne dass profitorientierte Zwischenhändler Gebühren abschöpfen.
Solche Tools lassen sich zudem meist direkt an gängige E-Commerce-Plattformen anbinden, sodass der Button „Mit Krypto bezahlen“ lediglich eine Alternative neben Visa oder PayPal darstellt. Diese Disintermediation ist das eigentliche Versprechen von Krypto und Handel. Sie stellt die Unmittelbarkeit zwischen Käufer und Verkäufer wieder her und macht Banken sowie Zahlungsabwickler überflüssig, die sich seit fünfzig Jahren in jede Transaktion eingeklinkt haben. Sie ermöglicht es einem Café in Berlin, Zahlungen von einem Besucher aus Seoul anzunehmen, ohne eine dreiprozentige Auslandsgebühr zu zahlen. Sie macht es einem freiberuflichen Entwickler in Nigeria möglich, mit einem Kunden in New York zusammenzuarbeiten, ohne 10 Prozent an Überweisungsgebühren zu verlieren.
Finanzielle Souveränität setzt jedoch Verantwortung voraus. Wenn Sie Ihre eigene Bank sein wollen, müssen Sie auch wie eine handeln. Sie müssen Ihre Keys sichern.
Sie müssen Ihre Adressen verifizieren. Und Sie müssen die Kosten verstehen, die mit Geschäften auf der Blockchain verbunden sind. Die Unternehmen, die sich in dieser neuen Landschaft behaupten, werden diejenigen sein, die sich weiterbilden.“ Sie werden nicht einfach jeden beliebigen Token akzeptieren; sie werden eine Liste von Assets definieren, die für ihr Geschäftsergebnis sinnvoll sind.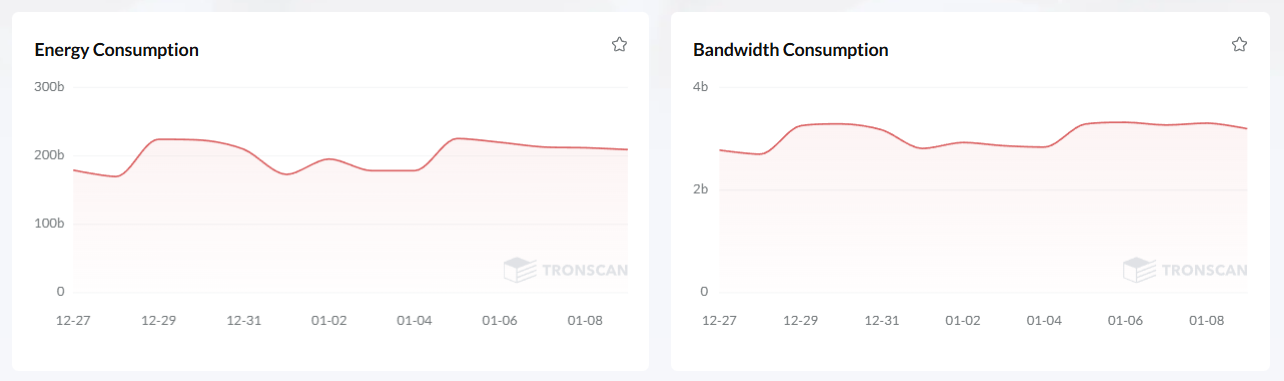
Sie werden nicht einfach zahlen, was das Netzwerk verlangt; sie werden Wege finden, diese Kosten vorherzusagen und zu minimieren. Sie werden Energie und Bandbreite zudem als greifbare Ressourcen behandeln und nicht als abstrakte Größen – genau so, wie wir Lagerbestände oder den Stromfluss verwalten. Sie werden erkennen, dass es bei der Effizienz im Kryptobereich nicht nur um Schnelligkeit geht, sondern auch darum, wie klug Ressourcen genutzt werden. Der Kunde, der mit seinen Token bezahlen möchte, wird nicht verschwinden.
In der Tat wird diese demografische Gruppe nur noch wachsen, da eine Generation erwachsen wird, die mit digitalen Wallets vertrauter ist als mit Bankkonten. Sie schätzen die Privatsphäre, die Geschwindigkeit und die Unabhängigkeit, die Krypto bietet. Für sie ist Geld programmierbar, global und offen. Ein Unternehmen, das diese Transformation ignoriert, verschließt sich der Zukunft. Doch ein Unternehmen, das sie unkritisch annimmt, heißt das Chaos willkommen. Und dieser Mittelweg ist einer der klugen Akzeptanz. Es ist auch eine Art zu sagen: „Ja, wir akzeptieren die Zukunft des Geldes, aber wir tun dies zu Bedingungen, die garantieren, dass wir auch im nächsten Jahr noch da sein werden.“ Es geht darum, ein System aufzubauen, das widerstandsfähig genug ist, um der Volatilität standzuhalten, klug genug, um zu verhindern, dass Gebühren die Gewinne aufzehren, und flexibel genug, um jeden neuen Token aufzunehmen, der als Nächstes die öffentliche Aufmerksamkeit erregt.
Werkzeuge für mehr Effizienz
Während wir uns weiterhin durch diese Komplexitäten bewegen, ist eine Art von Tool aufgetaucht, das Unternehmen dabei hilft, die technische Last der Verarbeitung von Kryptozahlungen zu bewältigen – insbesondere in einem hochfrequentierten Netzwerk wie TRON." Die Kontrolle der USDT-Transferkosten ist das Lebenselixier eines jeden Händlers in dieser Branche.
Der USDT-Transferrechner von Netts ist ein unverzichtbares Werkzeug für jedes Unternehmen, das im TRON-Netzwerk tätig ist. Er ermöglicht es Ihnen, Energie- und Bandbreitenkosten für TRC20-Transfers mit höchster Genauigkeit zu schätzen. Hierzu nutzt er die Absender- und Empfängeradressen („T…“), um die Kosten basierend auf dem On-Chain-Status vorherzusagen. Dabei wird die Dynamik des Netzwerks berücksichtigt: Überweisungen an Adressen mit 0 USDT verbrauchen wesentlich mehr Energie (und verursachen somit höhere Kosten) als an Adressen, die bereits über ein Guthaben verfügen.
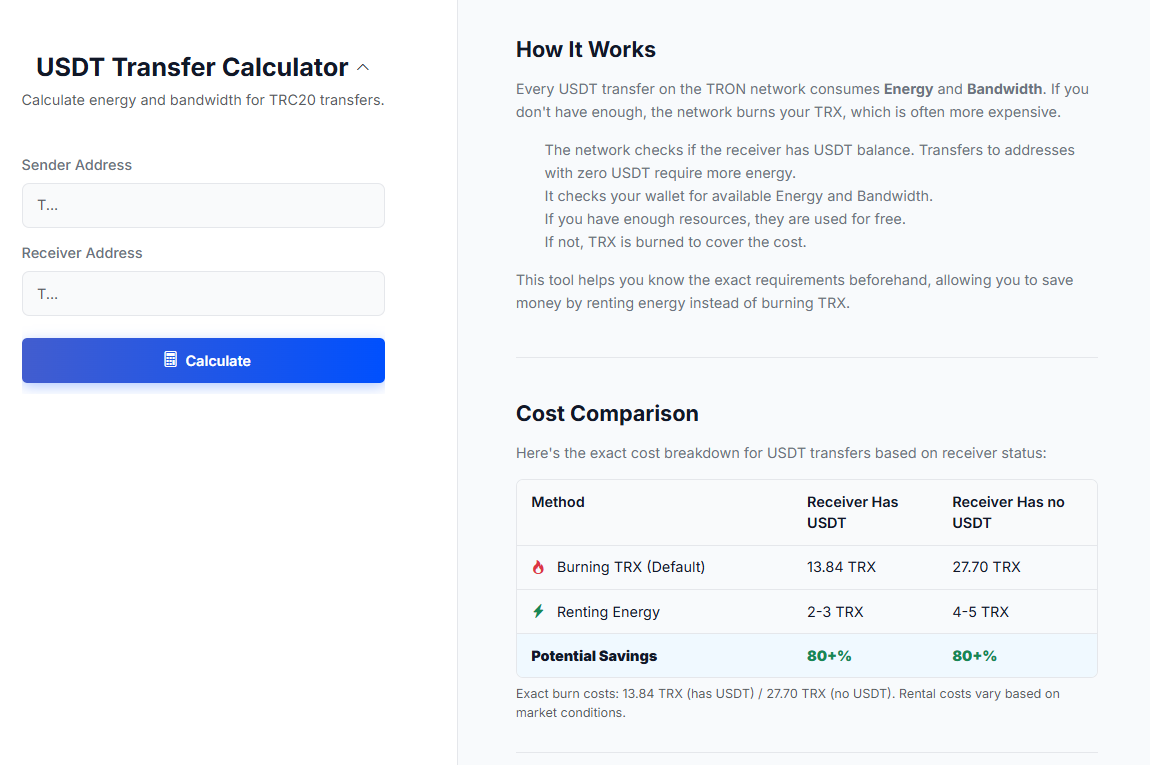
Der Rechner bietet Ihnen einen transparenten Preisvergleich – das Standardverfahren zum Verbrennen (Burning) von TRX kostet 13,84x TRX, und dieser Wert steigt auf 27,70x, wenn der Empfänger kein USDT-Guthaben besitzt. Stattdessen glänzt das Tool durch die Möglichkeit, Energie zu mieten, was potenziell nur 2–5 TRX kostet – eine Ersparnis von über 80 %. Dies ist nicht nur eine geringfügige Optimierung; für Unternehmen, die Tausende von Zahlungen leisten, bedeutet dies erhebliche Einsparungen. Der Dienst bietet zudem eine API an, um Entwicklern das automatische Abrufen zu ermöglichen. Unternehmen können diese Kostenberechnungen direkt in ihre Backend-Logik integrieren und sicherstellen, dass jeder USDT-Versand zu minimalen Gebühren erfolgt. Mit einem Rate-Limit von 6 Anfragen pro Minute und IP bietet es eine stabile und konstante Möglichkeit, den Netzwerkstatus abzufragen, bevor man unnötig Geld ausgibt.