La influencia de las criptomonedas en las casas de subastas
Desde la trituradora de Banksy hasta la venta del NFT de Christie's por 69 millones de dólares: cómo las criptomonedas ya han impactado en la industria de las subastas, dónde se han estancado y por qué su adopción es inminente
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
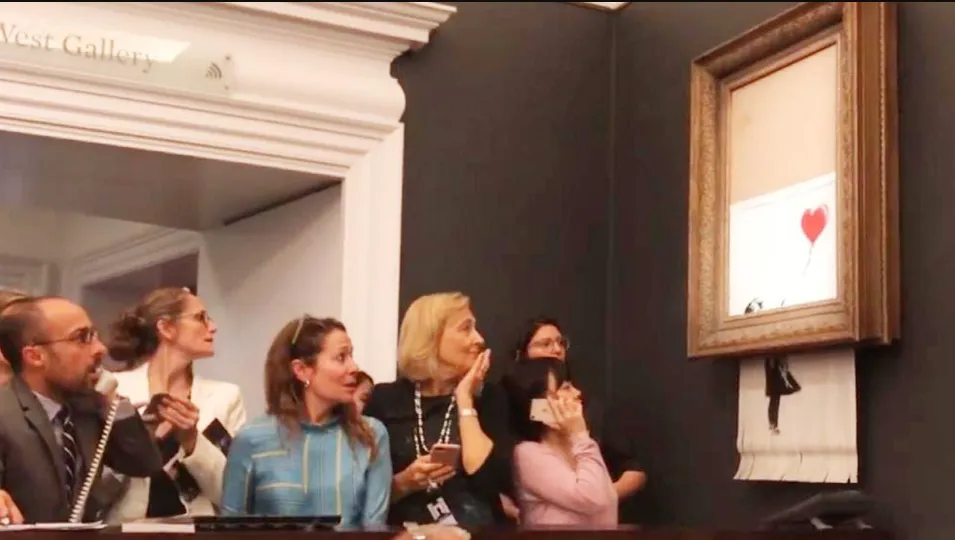
Cuando la trituradora de Banksy se activó justo al caer el martillo en Sotheby's y se adjudicó «Girl with Balloon» en octubre de 2018, el público contuvo el aliento, el subastador hizo una pausa y una gran parte de los apasionados del arte de todo el mundo aplaudió. Para quienes lo celebraron, la imagen de una obra de arte multimillonaria cometiendo un suicidio frente a las personas que acababan de comprarla fue la burla perfecta hacia las subastas de alta gama. En este juego, las casas de subastas eran los templos del exceso más flagrante, donde los multimillonarios pujaban sumas ridículas por obras que muchos de ellos detestaban, en despliegues públicos de riqueza diseñados para el disfrute exclusivo de quienes ya lo tenían todo. La trituración fue un acto de justicia. La trituración fue arte performativo. Por un instante, la trituración fue la mayor noticia del mundo del arte.
El relato resultaba satisfactorio, pero incompleto. Las casas de subastas no son ni han sido nunca un monolito psicológico del despilfarro de los ricos. Constituyen una industria polifacética y llena de matices; gestionan desde ventas de sucesiones en pequeños pueblos hasta subastas especializadas de artículos de colección, pasando por las extravagantes ventas de bellas artes que acaparan titulares en Christie's y Sotheby's. El mismo mecanismo con el que se vende un Picasso por noventa millones de dólares sirve para adjudicar la cubertería de plata de una abuela por sesenta y tres. Es un sector más antiguo que la mayoría de las instituciones modernas, con siglos de experiencia colectiva en la transferencia de valor entre propietarios de bienes de alto valor, y uno de los más rezagados a la hora de asimilar las profundas transformaciones digitales que han revolucionado casi todas las demás industrias. Las criptomonedas están apenas comenzando a cambiar esto y, lo que resulta más interesante que la simple existencia de subastas de NFT, es que están transformando sus cimientos.
Las múltiples facetas de una casa de subastas
Gran parte de la atención pública se concentra en un puñado de firmas dedicadas a las bellas artes: Christie's, Sotheby's, Phillips, Bonhams y algunos especialistas regionales. Son las que nos regalan esas fotografías de paletas en alto en salas con suelos de mármol, cuyas ventas son noticia cuando un Rothko o un Basquiat cambia de manos, y cuyos comunicados de prensa se citan en artículos sobre la desigualdad económica global. En realidad, representan una cuota minúscula del mercado general de subastas. Las mayores operaciones, tanto por volumen de lotes como por volumen de transacciones, ocurren muy lejos de estos nombres: en liquidaciones de patrimonios, en casas regionales dedicadas al mobiliario y las artes decorativas, o en plataformas especializadas en libros raros, relojes vintage y maquinaria industrial.
A esto se suma toda una categoría de plataformas de subastas online que ha florecido en las dos últimas décadas. Aunque eBay ha trasladado la mayor parte de su volumen a publicaciones de precio fijo, cimentó su modelo de negocio principal en el formato de subasta. Por su parte, Heritage Auctions se ha consolidado como un referente internacional en eventos de subastas para coleccionistas.
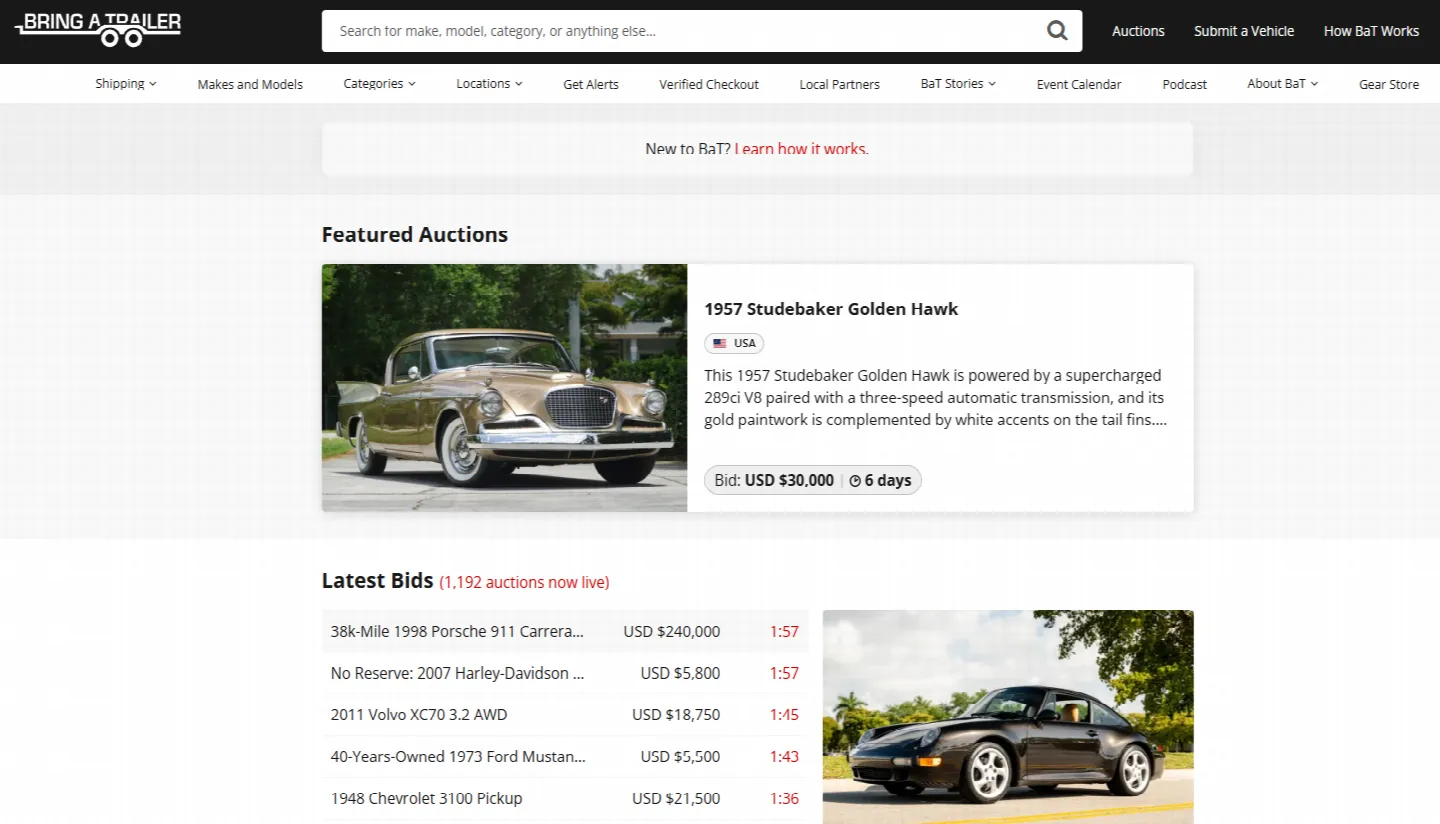
Bring a Trailer se ha convertido en el mercado de referencia para coches de colección. LiveAuctioneers e Invaluable agrupan subastas de miles de casas locales de todo el planeta. Cada una de estas plataformas interactúa con un perfil de cliente diferente, un segmento de vendedores distinto y un flujo de usuarios particular, por lo que todas han experimentado su propia y pausada adaptación a las innovaciones del sector cripto.
Las casas de bellas artes resultan fascinantes por sus precios astronómicos, pero el volumen real se mueve a una escala mucho mayor en otros lugares. Una venta de sucesión típica en una localidad pequeña puede liquidar cientos de lotes en una sola mañana de sábado, ninguno de ellos con un valor muy superior a unos pocos cientos de dólares. Al sumar estas subastas en todos los países y categorías, su volumen supera en varios órdenes de magnitud al de los eventos mediáticos. Por ello, una innovación que transforme la mecánica de las subastas y pueda escalarse al resto del sector tiene un impacto económico mucho mayor que un cambio en la cúspide (aunque, como es lógico, el interés de la prensa siempre se concentre allí).
El perfil de los profesionales que trabajan en estas casas de subastas también es radicalmente distinto. El catalogador de Sotheby's que prepara un cuadro renacentista para una subasta realiza una labor completamente diferente a la del operador de una casa regional de liquidaciones, que debe despachar trescientos lotes antes del almuerzo. La alta gama se basa en las relaciones personales, el conocimiento técnico y una reputación cultivada durante décadas. El extremo inferior se enfoca en el volumen, el rendimiento operativo y la eficiencia en la gestión. Son dos caras de un mismo mercado, y las innovaciones nativas de las criptomonedas las han abordado de formas muy distintas: lo que funciona en un extremo no siempre encaja en el otro.
El impacto que las criptomonedas ya han tenido en las subastas
El hito más sonado ocurrió en marzo de 2021, cuando Christie's vendió la obra de Beeple «Everydays: The First 5000 Days» por sesenta y nueve millones de dólares (pagados en Ethereum). Esta operación marcó varios precedentes simultáneos: demostró que una institución tradicional estaba dispuesta a gestionar una obra de arte digital nativa de blockchain, probó que los compradores institucionales estaban listos para desembolsar cifras institucionales por este tipo de activos, y constató que la liquidación en criptomonedas en el segmento más alto del mercado era operativamente viable.
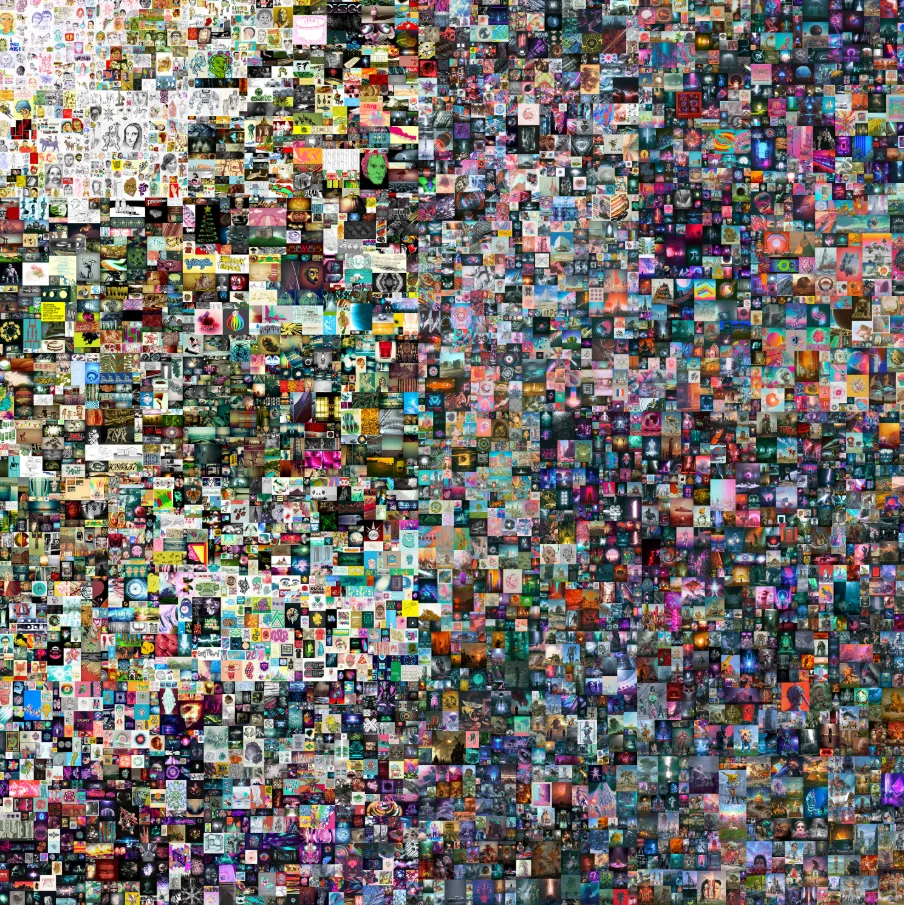
La venta de Beeple supuso un punto de inflexión en el que la industria de las subastas ya no pudo seguir tratando a las criptomonedas como una simple rareza marginal. Poco después, Sotheby's siguió sus pasos con sus propias subastas de NFT y un uso limitado de pagos en cripto para lotes tradicionales; en 2021 comenzó con la obra de Banksy «Love is in the Air», vendida por más de doce millones de dólares con opción de liquidación en criptomonedas si el comprador lo requería.
A esto le siguió el convulso auge y posterior corrección de los NFT, del cual hoy solo vemos una fracción de su pico, pero la infraestructura creada por las grandes firmas para respaldarlo sigue en pie. Christie's 3.0, su plataforma de subastas nativa en blockchain, continúa operativa. Sotheby's Metaverse sigue curando subastas digitales. Y esta no es, en absoluto, la primera vez que Phillips integra pagos con criptomonedas en sus flujos habituales. Las casas que desarrollaron esta infraestructura durante el auge no la desmantelaron tras la caída; la mantuvieron activa para un flujo de usuarios más reducido (pero mucho más fiel) que realmente habita este ecosistema. La próxima ola de activos digitales encontrará un entorno institucional mucho más sólido que la primera.
La siguiente etapa de las criptomonedas ha comenzado a calar en las casas de subastas tradicionales de formas menos evidentes que los NFT. El registro y verificación (onboarding) de postores internacionales, históricamente el proceso más tedioso en la venta transfronteriza de bienes de alto valor, se ha agilizado gracias a los métodos de liquidación con stablecoins, eliminando las fricciones de la banca tradicional. Antes, un postor en Shanghái que compraba un cuadro en Londres debía esperar días a que se confirmara una transferencia bancaria antes de recibir su adquisición; hoy en día, mediante USDT, la operación puede completarse en cuestión de minutos tras confirmarse en la cadena.
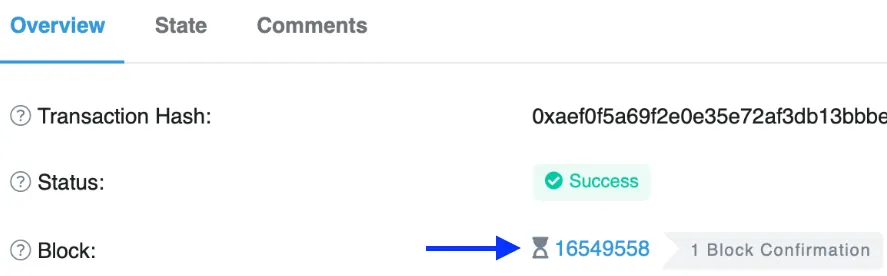
Las casas no han publicitado abiertamente estos avances, ya que su clientela tradicional suele ser reacia a este tipo de cambios, pero la optimización operativa es innegable. Desde aquellas primeras pruebas, el volumen de transacciones liquidadas con criptomonedas en las firmas principales no ha dejado de crecer.
Asimismo, se han realizado ensayos discretos sobre la trazabilidad y procedencia en cadena (chain provenance) para lotes de gran valor. Al igual que los sistemas de trazabilidad en blockchain se han extendido en la joyería y los artículos de lujo, ahora se están integrando en los catálogos de arte y coleccionismo de primer nivel. Las obras vendidas a través de una gran casa de subastas pueden incorporar ahora un registro permanente e inmutable en la cadena con su historial de ventas, certificaciones de autenticidad y restauraciones. Esto resuelve uno de los problemas históricos del sector: la pérdida habitual de documentación a medida que los objetos cambian de manos con el paso de las generaciones. Quien adquiere una pieza hoy obtiene un registro indestructible que no se perderá si los archivos de la casa se reorganizan o si el experto catalogador se jubila. En un mercado donde el principal riesgo es la falsificación, una mejora estructural de este calibre resulta determinante.
La psicología de las pujas y los nuevos incentivos
De todos los mecanismos comerciales ideados por el ser humano, el formato de subasta es quizás el más psicológico y, por ende, uno de los más exigentes. La sala. La cuenta atrás. La rivalidad manifiesta. La sutil presión social que obliga al participante a tomar decisiones inmediatas para luego justificarlas ante sí mismo y ante los espectadores. La gente paga en las subastas mucho más de lo que desembolsaría en una negociación privada; los economistas conductuales han escrito extensamente sobre este fenómeno, donde se repiten las mismas debilidades humanas: el afán de ganar, el miedo al arrepentimiento, el estatus social derivado de la puja pública y la aversión a la pérdida que surge en cuanto se hace una oferta, empujando a los postores a actuar por puro impulso. Estas inercias no surgieron de la nada y no van a desaparecer por arte de magia.
Las criptomonedas no modifican la psicología de fondo, sino la superficie sobre la que esta opera. Lanzar una puja desde una billetera respaldada por criptomonedas donde guardas tus ahorros genera una respuesta cognitiva distinta a hacerlo con una tarjeta de crédito o una transferencia bancaria. La contabilidad mental es diferente. La fricción cambia. La percepción del compromiso propio adquiere otra dimensión. Muchas firmas que han experimentado con pujas nativas en cripto señalan que el comportamiento varía de forma sutil respecto al tradicional: los postores muestran mayor agresividad al principio y mayor disciplina hacia el final; asimilan la pérdida de un lote con mayor rapidez y tienden a pujar por múltiples artículos en una sola sesión. Aunque todavía no se comprende del todo, estas diferencias son lo bastante marcadas como para que las casas que desarrollan plataformas Web3 sigan muy de cerca estos patrones de conducta.
A esto se suma el perfil de la audiencia. El grupo selecto y geográficamente limitado de compradores en las subastas tradicionales de bellas artes ha estado dominado históricamente por clientes de mayor edad y fortunas heredadas o consolidadas. En cambio, el nuevo público es más amplio, global y joven, con un patrimonio generado en sectores tecnológicos. Ambos grupos persiguen objetivos distintos. El comprador tradicional busca autenticidad certificada, el prestigio de la casa y la validación social de poseer una pieza física de renombre. El perfil nativo de las criptomonedas, por el contrario, suele valorar el activo digital único y su trazabilidad en cadena: el reconocimiento de una procedencia verificable públicamente mediante una billetera. Aunque dispares, estas motivaciones no son excluyentes entre sí, y las casas capaces de satisfacer ambas serán las que lideren la transición cuando estos ciclos se consoliden.
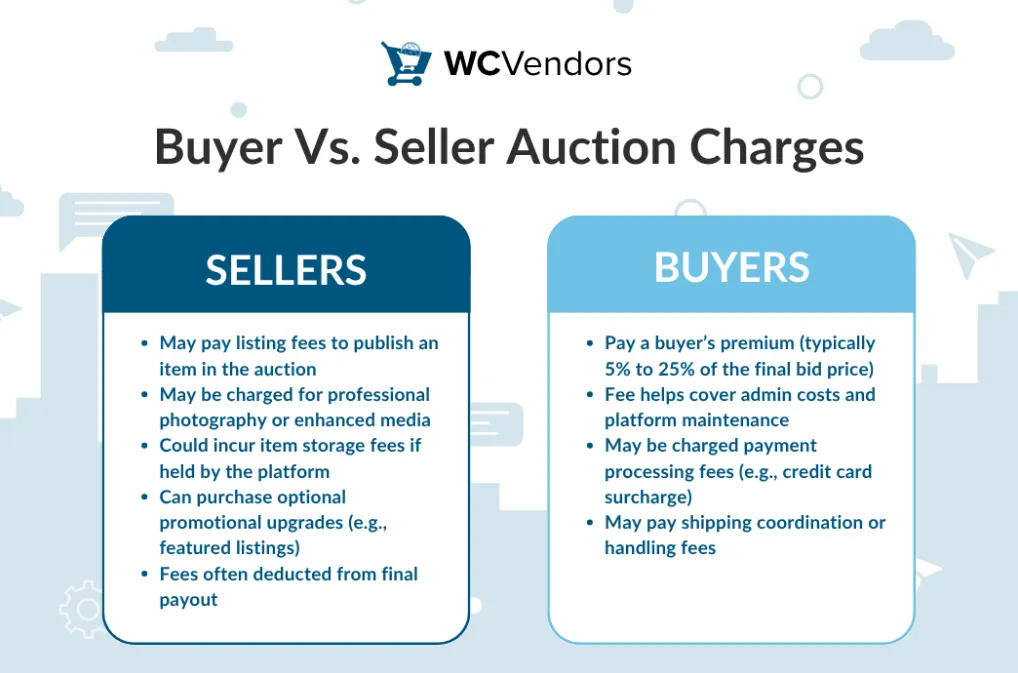
Existe además una atractiva estructura de incentivos para las propias casas de subastas. Las comisiones estándar en ventas millonarias pueden suponer entre el veinte y el treinta por ciento del precio de remate, repartidas entre la prima del comprador y la comisión del vendedor, con variaciones según cada operación. Aunque liquidar en criptomonedas no altera estas comisiones de forma directa, sí reduce drásticamente los costes operativos. Procesadores de pago más económicos, liquidaciones instantáneas, menor riesgo de retrocesos de cargo (chargebacks) y un acceso transfronterizo simplificado mejoran los márgenes de beneficio sobre el mismo volumen de ventas. En aquellas casas que han integrado la liquidación con cripto para optimizar sus márgenes, se aprecian mejoras sustanciales en su rentabilidad operativa, incluso cuando sus tarifas públicas de cara al cliente se mantengan intactas.
Por qué las casas tradicionales avanzan con cautela
A pesar de todo lo expuesto, las grandes casas de subastas apenas han tanteado el terreno de las criptomonedas, más allá de las sonadas ventas de NFT y de ciertas mejoras operativas de liquidación. Esta prudencia responde a motivos claros, muchos de los cuales tienen una justificación evidente.
El primero es la clientela. Los compradores de alta gama llevan décadas en este mercado, tienen una edad más avanzada, un perfil mucho más conservador y un apego por las tradiciones muy superior al de cualquier público nativo digital que la casa aspire a captar. Promocionarse en exceso como un entorno cripto podría alejar a los clientes estratégicos que generan el grueso de la facturación. El reto para las casas consiste en encontrar el equilibrio perfecto entre mantenerse a la vanguardia y no alienar a quienes sostienen su negocio principal.
El segundo es la complejidad regulatoria. Las casas de subastas operan en múltiples jurisdicciones, cada una con normativas específicas sobre prevención de blanqueo de capitales, control de sanciones internacionales y fiscalidad sobre bienes de alto valor y patrimonio cultural. Integrar cobros en cripto multiplica estas exigencias de cumplimiento (compliance) hasta niveles difíciles de asimilar para departamentos jurídicos tradicionales. Los riesgos económicos y reputacionales derivados de un error en esta materia superan con creces los ingresos adicionales que estas transacciones podrían aportar.
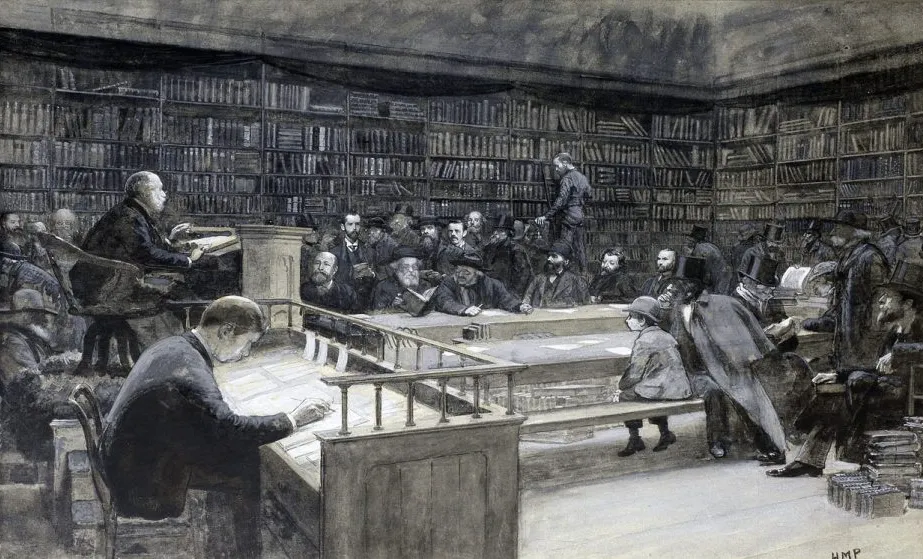
El tercer factor es la cultura institucional. Conviene recordar que las casas de subastas son organizaciones centenarias —Sotheby's data de 1744 y Christie's de 1766— que han sobrevivido gracias a una inercia metódica y prudente. El ritmo de sus innovaciones se acompasa a los ciclos de las relaciones a largo plazo que construyen con sus clientes. Los proyectos de cambio radical suelen debatirse en comités durante años, pasando por fases piloto y adopciones graduales. Aunque desde fuera pueda parecer exasperante, este mismo enfoque les ha permitido resistir varias revoluciones industriales, dos guerras mundiales y sucesivas crisis económicas. Esta lentitud no responde a la ineficiencia, sino al modelo operativo de instituciones que aspiran a seguir existiendo dentro de un siglo.
El cuarto punto es la confianza vinculada a la reputación histórica. Los coleccionistas de obras de alto valor depositan una fe absoluta en las credenciales y las garantías que la casa ofrece sobre las piezas subastadas. Para muchas transacciones de primer nivel, sustituir ese aval por mecanismos en cadena restaría valor al servicio en lugar de sumarlo. Aunque en teoría el registro en blockchain aporte una inmutabilidad verificable, en la práctica es la solvencia de una casa de subastas lo que convence a un multimillonario de transferir noventa millones de dólares sin haber visto el cuadro en persona. Las casas lo saben y protegen con celo el núcleo de su verdadero valor: no son meras precursoras de la disrupción tecnológica.
Qué implica realmente (y qué no)
El conservadurismo de las grandes casas puede parecer una barrera insalvable, pero con una perspectiva a largo plazo carece de mayor relevancia. Como ocurre en toda industria consolidada, la adopción en este sector debe medirse en décadas y no en trimestres. El fenómeno NFT y el desarrollo de capas de liquidación operativa conformaron la primera década de integración. La implementación de sistemas de procedencia on-chain y la normalización paulatina de pagos en cripto para lotes tradicionales marcarán esta segunda década. La propiedad fraccionada de obras de arte de gran valor se volverá algo habitual durante la tercera década, gracias a una infraestructura técnica que en gran medida ya está desarrollada. Para la cuarta década, los procesos que hoy resultan innovadores serán tan cotidianos como lo son hoy los pagos con tarjeta para el personal de una casa de subastas, y una nueva generación los utilizará con la misma naturalidad con la que sus predecesores recurrían a las transferencias bancarias.
Este proceso de asimilación gradual no es una novedad. Al sector de las subastas le llevó décadas adoptar las pujas en línea: las grandes firmas las rechazaron al principio, luego las ofrecieron como un extra opcional y terminaron por estandarizarlas en la inmensa mayoría de sus lotes. Hoy en día la transición es un hecho consumado y, al haberse producido de forma escalonada, las instituciones la absorbieron sin mayores sobresaltos. La evolución con las tecnologías cripto seguirá un curso similar. Los pioneros de esta industria —Christie's, Sotheby's, Phillips y un grupo selecto de firmas especializadas en relojes y joyería— marcan la pauta que los demás seguirán. Quienes se resistan continuarán haciéndolo mientras resistirse resulte más económico que adaptarse; en cuanto el coste de la inacción supere al de la adopción, se sumarán sin hacer ruido.
Entretanto, las plataformas de subastas online y de menor tamaño avanzan a un ritmo mucho más ágil. eBay ha admitido pagos vinculados al ecosistema cripto en distintas ocasiones y ha apostado decididamente por aceptar estos activos para la liquidación y subasta de artículos. Por su parte, Heritage Auctions ha cerrado varias subastas récord de coleccionables del sector cripto durante el último año. Las casas regionales de liquidaciones patrimoniales siguen manteniéndose al margen en su mayoría, ya que suelen ser las últimas en incorporar cualquier tecnología emergente, pero terminarán adoptándola en cuanto existan soluciones orientadas al consumidor final listas para usar. El rumbo está definido, aunque los plazos aún requieran tiempo.
El consejo práctico para los compradores y vendedores que operan hoy en este mercado es sencillo: identifiquen qué casas han desarrollado una infraestructura cripto sólida y cuáles se han limitado a organizar una subasta aislada de NFT como maniobra de relaciones públicas. No consideren las criptomonedas como el único camino a seguir: son una herramienta más dentro de un arsenal más amplio. Conviene, por tanto, incorporar buenos hábitos operativos: gestión responsable de billeteras, protocolos de seguridad y conocimientos básicos sobre liquidación on-chain que resultarán de gran utilidad independientemente de qué plataformas acaben dominando el mercado. Aunque el ritmo de cambio sea más pausado que vertiginoso, la dirección del mercado es inequívoca. Quienes se preparen hoy estarán listos para cuando llegue el punto de inflexión. Y ese momento llegará; siempre llega.
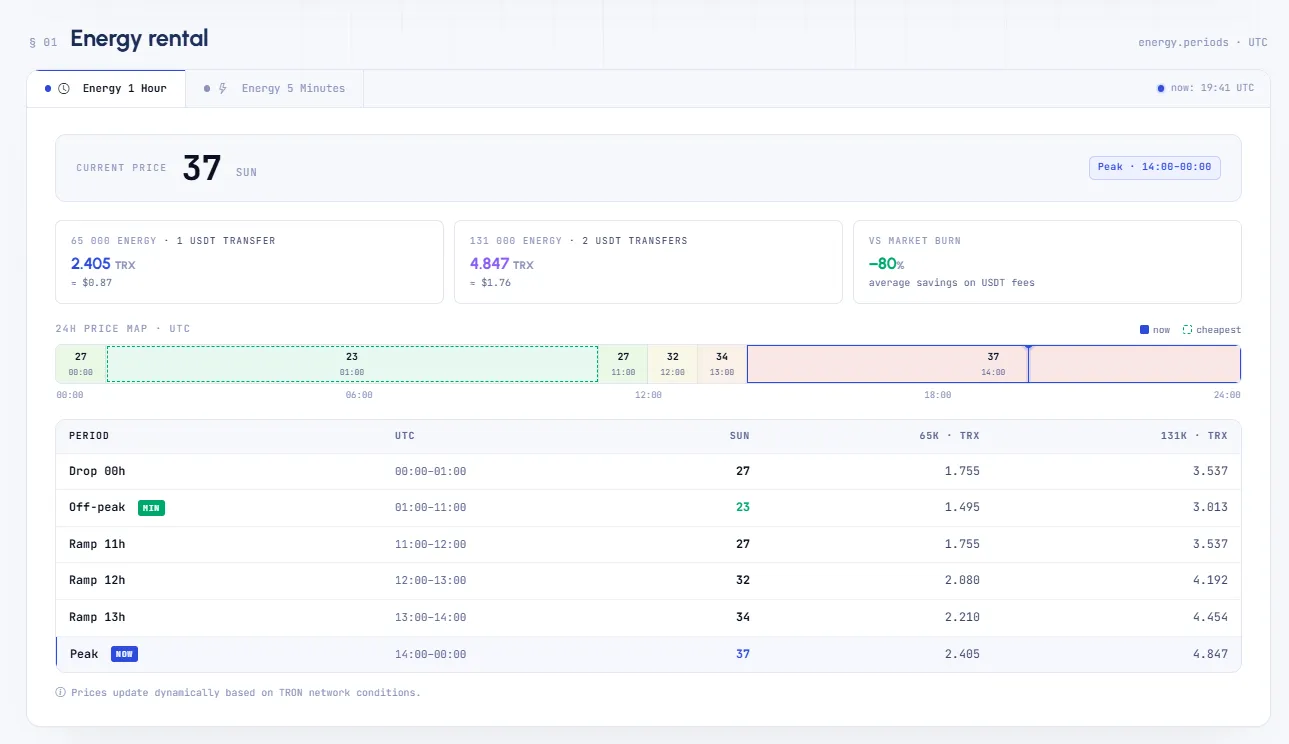
El coste operativo de cada transacción tiene un peso mucho mayor del que los discursos comerciales suelen admitir, sobre todo para plataformas de subastas, intermediarios y servicios que liquidan pagos con stablecoins a gran escala en TRON. En este sentido, Netts Pricing ofrece precios dinámicos y transparentes en tiempo real para Energy: desde 23 sun por Energy en horas valle hasta precios de mercado de 37 sun en horas punta. Esto permite a los usuarios aprovechar las oportunidades de arbitraje de energía en franjas horarias de menor demanda y escalar sobre ellas sus operativas de alto volumen. De acuerdo con el mapa de precios de 24 horas publicado por la plataforma, se desglosan las tarifas mínimas disponibles para cada hora junto con el total de TRX acumulado para transferencias de 1-2 USDT en Energy, además del ahorro potencial frente a la quema directa de TRX (que a menudo supera el ochenta por ciento). Esta transparencia en los precios representa la diferencia entre un margen operativo sostenible para cualquier empresa que dependa de las bajas tarifas que TRON Energy ofrece en franjas horarias específicas de cada jornada, y un margen devorado por las comisiones de la red.