Les ennemis de la crypto : un obstacle au progrès
Banques, régulateurs, gros titres, projets de MNBC et organismes mondiaux — la liste des antagonistes que la culture crypto adore détester et les jeux de pouvoir qui se cachent derrière.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
La communauté des cryptomonnaies est fréquemment coupable d’une forme d’optimisme pernicieuse et enivrante. Nous nous rendons à des conférences prestigieuses à Dubaï, Singapour ou Miami ; nous nous envoyons des mèmes sur le thème « to the moon » ; et chaque petite victoire juridique contre le vieux système financier est célébrée comme si la guerre était finie. Il règne un air omniprésent d’inéluctabilité quasi religieuse, l’idée que la technologie dépassera les bureaucraties, que le code fait loi et que la vieille garde — les banquiers, les régulateurs, les politiciens — est trop stupide, trop lente et trop archaïque pour résister au raz-de-marée de la finance décentralisée. C’est un mensonge réconfortant que nous nous racontons pour pouvoir dormir sur nos deux oreilles.
La vérité est bien plus sombre, bien plus complexe et bien plus dangereuse. Nous ne luttons pas contre quelques geignards dans une poignée de banques commerciales ou contre de vieux réseaux de paiement historiques et grincheux ; nous contestons la construction la plus puissante de l’histoire de l’humanité : le monopole de la monnaie souveraine. Ce système est un léviathan qui perfectionne l’art du contrôle depuis des siècles. C’est un monstre de contrôle, de réglementation, de richesse et de force, et il ne dormait pas pendant que nous commencions à bâtir nos blockchains. Il a observé, appris et s’est préparé.
Et maintenant, le monde sur lequel ce pouvoir a été bâti perd véritablement sa domination en tant que centre de pilotage des décisions économiques mondiales, et il s’éveille tardivement pour déclencher une guerre. L’histoire de la technologie (et, on l’imagine, des chemins de fer) est jonchée des cadavres de ceux qui ont menacé le statu quo avant d’être en mesure de se défendre. L’empire financier brûle d’en découdre, et il possède les armes pour combattre : des millions de dollars. Pour comprendre le champ de bataille, nous devons examiner les généraux de l’armée ennemie — ceux qui s’opposent au progrès pour un avenir financier libre.
Le marteau de la réglementation
Le n°
1, l'ennemi le plus acharné de tous, est ce que nous appellerons le marteau réglementaire — parfaitement illustré par des organismes tels que la SEC américaine et ses homologues en Europe et en Asie. Depuis des années, le rythme de ces instances est celui d'une ambiguïté calculée et d'une « régulation par la sanction ». Mais au lieu d'établir des règles du jeu claires qui auraient permis à l'innovation de s'épanouir, ils ont choisi la voie d'une répression chaotique.Ils prétendent agir ainsi afin de « protéger les investisseurs », mais la vérité qu'ils préféreraient occulter est que cet effort n'est rien d'autre qu'une tentative insensée de faire entrer de force une technologie nouvelle, liquide et mondiale dans le carcan d'une législation centenaire conçue pour les orangeraies et les chemins de fer. La SEC et ses homologues ne sont pas de simples arbitres ; ils sont les gardiens du système financier établi, et leur personnel est largement issu du système des « portes tournantes » avec les méga-banques mêmes qu'ils sont censés superviser. Leurs ressources sont essentiellement illimitées — des équipes juridiques financées par les contribuables qui peuvent s'attaquer à une startup devant les tribunaux pendant des années, jusqu'à ce que l'argent vienne à manquer.
Cela se traduit par des poursuites incessantes contre les principales plateformes d'échange et les projets, qualifiant tout et n'importe quoi de titre financier pour les assujettir à leur réglementation étouffante. En s'abstenant de clarifier les règles (comme la manière d'effectuer légalement un transfert d'USDT ou de lancer le prochain jeton sans être poursuivi), ils créent un effet de dissuasion où seuls les acteurs les plus importants et les plus conformes (et souvent compromis) peuvent opérer. Ils ont déjà imposé des milliards de dollars d'amendes et poussé des entreprises de qualité hors du pays — désormais, ils sont susceptibles d'aller encore plus loin en s'en prenant aux interfaces mêmes et aux développeurs qui soutiennent les protocoles décentralisés, suggérant que l'écriture de code open-source s'apparente à l'exploitation d'une bourse de valeurs non agréée. Ils cherchent à façonner un monde dans lequel vous devez demander la permission d'innover, permission qu'ils n'ont aucun intérêt à accorder.
Le cartel bancaire
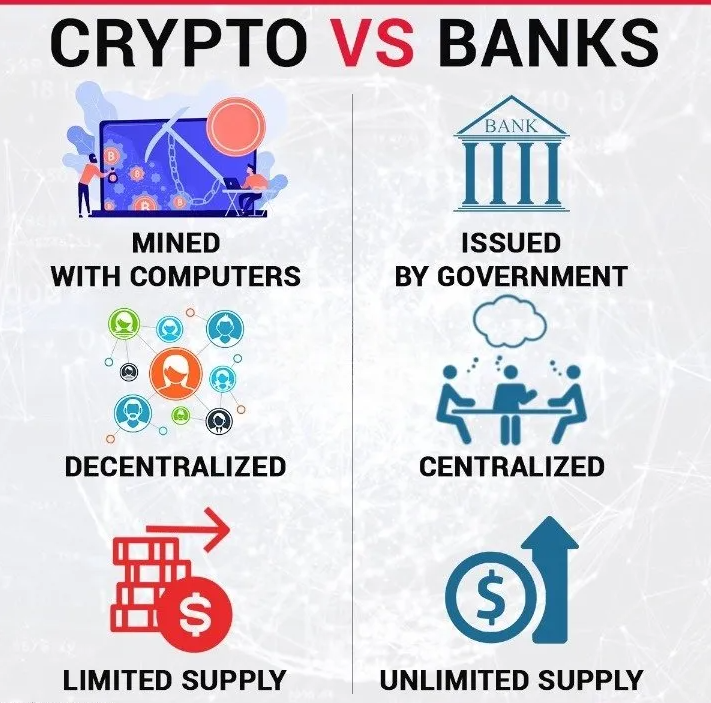
Le cartel bancaire constitue l'artillerie lourde et les régulateurs sont les fantassins. La crypto-économie et le secteur bancaire traditionnel entretiennent depuis longtemps des relations tendues, mais nous assistons désormais à une offensive coordonnée visant à couper les flux vitaux reliant les actifs numériques au monde fiduciaire. Et ceci — que l'on évoque à demi-mot sous le nom d'Opération Choke Point 2.0 — est la réponse immunitaire du secteur bancaire face à un agent pathogène étranger. Les banques savent mieux que quiconque que si l'adoption des cryptos se généralise, leur modèle économique fondé sur le prélèvement d'une rente sur chaque transaction cessera d'exister. Pourquoi paierait-on des frais de virement et attendrait-on trois jours alors qu'il est possible d'envoyer de l'USDT à l'autre bout du monde en quelques secondes pour une fraction du coût ?
Ici, la motivation n'est rien d'autre que la survie pure et simple et une cupidité sans fondement. Les banques détiennent l'atout maître : l'accès aux infrastructures de paiement. Sans compte bancaire, la conséquence inévitable est qu'une plateforme d'échange de cryptomonnaies ne peut pas recevoir les fonds de ses clients. Une start-up Web3 ne peut ni payer ses employés ni louer des serveurs sans passerelle. Nous avons vu de grandes banques fermer brutalement les comptes de fondateurs et d'entreprises du secteur crypto sans explication, se contentant d'invoquer leur « appétence au risque » tout en blanchissant l'argent de cartels et d'oligarques. Nous avons entendu parler de processeurs de cartes de crédit refusant des transactions vers des plateformes crypto.
Ce qu'ils vont probablement faire ensuite est encore plus insidieux : tenter de coopter la technologie. Nous voyons déjà JP Morgan et d'autres construire des « blockchains privées » et des dépôts tokenisés. Ils cherchent à obtenir l'efficacité de la technologie sans pour autant en adopter les dimensions libératrices. Ils veulent briser les réseaux ouverts et sans permission pour les remplacer par des jardins clos où ils continuent de percevoir des péages et de décider qui est autorisé à participer.
Ils se battent pour s'assurer que l'avenir de la finance ressemble exactement au passé, tout en utilisant une base de données plus rapide qui leur appartient.L'architecte politique
Puis il y a l'architecte politique — ses semblables se composent de quelques politiciens qui fondent toute leur thèse sur une campagne anti-crypto. Des politiciens du Sénat américain et du Parlement européen se sont ralliés derrière la « lutte contre le blanchiment d'argent » (AML) et la « sécurité nationale » pour imposer une surveillance draconienne. Leur perspective est celle du pouvoir ; ils voient un système financier privé et non réglementé comme une menace pour la souveraineté de l'État. Sans la capacité de geler vos actifs, le gouvernement n'a aucun pouvoir sur vous. La logique sous-jacente de l'« Armée anti-crypto » est qu'ils ne font rien de plus que de maintenir leur panoptique ; ils veulent pouvoir surveiller et approuver chaque interaction économique effectuée par un citoyen.
Leurs outils sont la plume législative et la tribune d'influence. Ils ont déjà adopté des projets de loi comme le Corporate Transparency Act et ses exigences de déclaration onéreuses qui, en pratique, seront presque impossibles à respecter pour la plupart des entités décentralisées. Ils ont dépeint les développeurs de solutions de confidentialité comme des criminels, vous affirmant que le droit à la confidentialité financière n'est qu'une couverture pour les terroristes et les trafiquants de drogue. Leur prochaine étape consiste à promouvoir des lois qui interdiraient de fait les portefeuilles en auto-garde (self-custody), obligeant chacun à confier ses clés à un dépositaire réglementé (et surveillé). Ils utiliseront n'importe quelle crise, n'importe quelle arnaque et n'importe quelle transaction douteuse comme excuse pour resserrer l'étau, peu importe que l'argent liquide reste à ce jour, et de très loin, l'instrument de prédilection du crime.
Ils se battent pour un monde dans lequel la confidentialité financière a été reléguée aux oubliettes de l'histoire, et ils ne connaîtront pas de repos tant que le moindre Satoshi ne sera pas surveillé et bradé.La machine médiatique
Et il existe aussi un ennemi plus sournois, mais tout aussi hostile : la machine médiatique. Les médias traditionnels ne sont pas en soi des régulateurs ou des banques, mais ils agissent comme le bras armé de la propagande de l'establishment. Entraver la crypto devant le tribunal de l'opinion publique est une guerre narrative incessante. Les journaux font leurs gros titres de chaque arnaque, tout en restant silencieux sur chaque percée technologique. Deux raisons expliquent cela : le sensationnalisme génère d'importants revenus publicitaires, et les propriétaires de ces grands groupes de médias entretiennent souvent des liens étroits avec le secteur financier traditionnel.
Ils façonnent le récit public, dépeignant la crypto comme une zone de non-droit peuplée de hackers et de spéculateurs. C'est ce qui suscite la « volonté politique » nécessaire à une réglementation musclée. Lorsque le citoyen moyen assimile « l'envoi d'USDT » au soutien à la pédopornographie, il se réjouit de voir le gouvernement intervenir pour « interdire le Bitcoin ».
Les médias s'empressent de s'alarmer de la consommation d'« énergie » des chaînes en Proof-of-Work, mais évitent soigneusement de mentionner l'empreinte carbone bien réelle du système bancaire traditionnel (pensez aux sièges sociaux des banques, qui brassent bien plus d'argent que n'importe quelle cryptomonnaie, et ce, par plusieurs ordres de grandeur). Ils orientent le débat de manière à ce qu'il soit impossible de se défendre. Et il est probable que nous voyions cette guerre de l'information s'intensifier dans les années à venir." Les deepfakes et les contenus générés par l'IA continuent de saturer Internet, les médias se positionnant comme les « arbitres de la vérité », s'opposant radicalement au mantra décentralisé : « vérifiez, ne faites pas confiance ». Ils constituent la fabrique du consentement dont les régulateurs ont besoin pour agir.
Le boss final : la MNBC
Le « boss final » le plus menaçant de ce jeu est peut-être la monnaie numérique de banque centrale (MNBC). Il ne s'agit pas d'un ennemi, mais d'un État tentant de dérober le feu aux dieux. Les banques centrales du monde entier, de la BCE à la Fed en passant par la PBoC, travaillent sur leurs propres monnaies numériques. Ne vous y trompez pas : ce ne sont pas des cryptomonnaies. C'est exactement le contraire. Une MNBC est une monnaie centralisée, programmable et fondée sur la surveillance, au sein de laquelle l'émetteur détient un pouvoir absolu sur l'utilisateur. L'objectif est la domination complète de la politique monétaire et du comportement des consommateurs.
Avec une MNBC, une banque centrale serait en théorie capable de programmer la monnaie pour qu'elle expire si elle n'est pas dépensée (afin d'encourager la consommation), d'empêcher son utilisation pour l'achat de certains articles (viande ou carburant) et de geler instantanément les portefeuilles des dissidents politiques d'une simple pression sur un bouton. C'est la réponse du système au Bitcoin. Ils possèdent la ressource ultime : le monopole du cours légal. Ils ont déjà lancé leurs projets pilotes, conditionnant ainsi lentement le public aux termes de « dollar numérique » ou d'« euro numérique ».
Leur tactique consiste à asphyxier le marché des stablecoins privés — en rendant impossible l'envoi d'USDT ou d'USDC, parce que ce serait illégal ou trop complexe — pour ensuite introduire leur MNBC comme la seule alternative « sûre ». Ils les introduiront probablement par le biais d'incitations, par exemple en ne distribuant les aides sociales ou les chèques de relance que via un portefeuille MNBC pour favoriser l'adoption. C'est un cheval de Troie, déguisé en une forme de progrès, qui vient extirper les derniers vestiges de l'autonomie financière.
Une clé maîtresse dévitalisante, des chaînes dissimulées derrière une façade de facilité.La bureaucratie internationale
La bureaucratie internationale et ses institutions, telles que le FMI et la BRI, font office de commandement central de facto pour cette campagne. Il s'agit d'organismes non élus qui opèrent à un niveau supérieur à celui des gouvernements nationaux et déterminent les « normes » que les pays en développement doivent respecter pour obtenir des prêts et des fonds d'aide. Ce qui est en jeu dans leur proximité avec Trump, c'est le maintien d'un ordre mondial fondé sur le dollar (et l'euro). Ils ne voient pas l'adoption de la crypto dans le Sud global comme une libération ; ils la perçoivent comme une menace pour la « stabilité macroéconomique » — un nom de code pour leur propre capacité à manipuler les économies des plus petites nations.
Leur logique est qu'ils ne veulent pas de « cryptoïsation », où les populations fuient leurs monnaies nationales dépréciées pour se tourner vers le Bitcoin ou les stablecoins. Leur levier, ce sont les ressources ; ils peuvent couper l'accès au crédit d'un pays s'il ne rentre pas dans le rang. Nous l'avons constaté de visu lorsque le FMI a réprimandé le Salvador pour avoir fait du Bitcoin une monnaie légale. Ils ont publié d'innombrables rapports et cadres de travail qui implorent les pays d'interdire ou de restreindre fortement les crypto-actifs. Ils maintiendront probablement aussi la pression sur les économies fragiles en exigeant des politiques anti-crypto comme condition à l'aide financière. Ils construisent une barrière réglementaire mondiale pour qu'il ne reste plus aucune juridiction sur la planète Terre où la crypto puisse respirer librement. Ils ne veulent pas qu'il y ait d'issue de secours à leur incendie contrôlé.
1. L'homme au bâton réglementaire (SEC, etc.). Écrase l'innovation et vide les startups de leur substance par des procès, l'ambiguïté et des ressources juridiques infinies.
2. Le cartel bancaire. Prive d'accès aux circuits fiduciaires et débancarise des entreprises légitimes afin de protéger sa structure parasitaire et son monopole sur les paiements.
3. L'architecte politique. Rédige des projets de loi visant à interdire la confidentialité et l'auto-garde pour des raisons de sécurité nationale et de lutte contre le blanchiment d'argent.
4. La machine médiatique. Crée une apparence de consentement pour la répression en dépeignant la crypto comme une arnaque et un désastre environnemental.
5. Les exécuteurs des MNBC. Cherchent à démolir la crypto ouverte avec une monnaie de surveillance programmable, dirigée par l'État, qui étrangle la liberté financière.
6. La bureaucratie internationale (FMI/BRI). Force les pays du tiers-monde à interdire la crypto (pour maintenir leur pouvoir, leur contrôle et leur domination sur la finance mondiale).
Une lueur d'espoir
Cependant, face à cette liste d'ennemis terrifiante, il existe une petite lueur d'espoir. Le simple fait que des puissances aussi vastes et établies consacrent autant de temps, d'énergie, de capital politique et d'argent à s'opposer à la crypto est la plus grande reconnaissance de cette technologie. On n'utilise pas d'arme contre ce qui est insignifiant. On ne fait pas la guerre à une mode passagère. Ils se battent parce qu'ils ont peur. Ils savent que la blockchain apporte une meilleure solution aux problèmes posés par les systèmes poussiéreux et verrouillés qu'ils soutiennent.
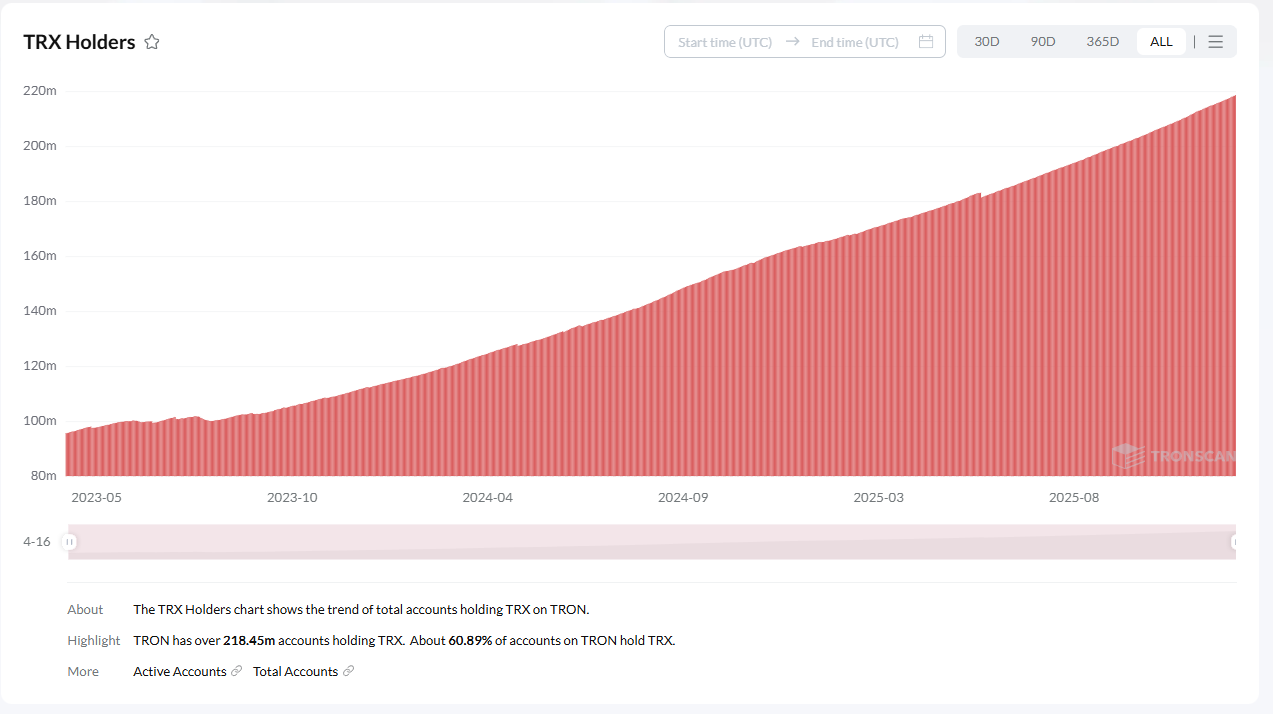
Le progrès est inarrêtable. L'imprimerie n'a pas pu être déconstruite. Internet n'était pas quelque chose que l'on pouvait simplement éteindre. Et maintenant que l'idée s'est imposée, il n'y a pas de retour en arrière possible pour la séparation de l'argent et de l'État. Mais ne soyez pas naïfs ; la transition ne nous sera pas offerte. Ce sera un combat. Ce sera chaotique, et il faudra du cran. Mais en fin de compte, les murs qu'ils construisent s'effondreront parce que les gens veulent toujours être libres lorsqu'ils ont le choix. Le « monstre » s'enrage dans son agonie.
Des outils pour la liberté
Puisqu'il est question de choisir la liberté et l'efficacité plutôt que les anciennes méthodes, les outils qui contournent ces zones de friction deviennent rapidement une nécessité.
L'un d'entre eux est le Netts Transfer Tool, une solution qui répond au problème spécifique de l'« Énergie » sur le réseau TRON.Netts permet d'effectuer des transactions d'USDT sur la blockchain TRON sans avoir besoin de détenir des TRX pour les frais d'énergie. Dans la plupart des cas, le « mur d'énergie » oblige concrètement les utilisateurs à acheter et à conserver des TRX volatils simplement pour transférer leurs stablecoins, une tâche fastidieuse qui nécessite de passer par des plateformes d'échange et de suivre plusieurs étapes.
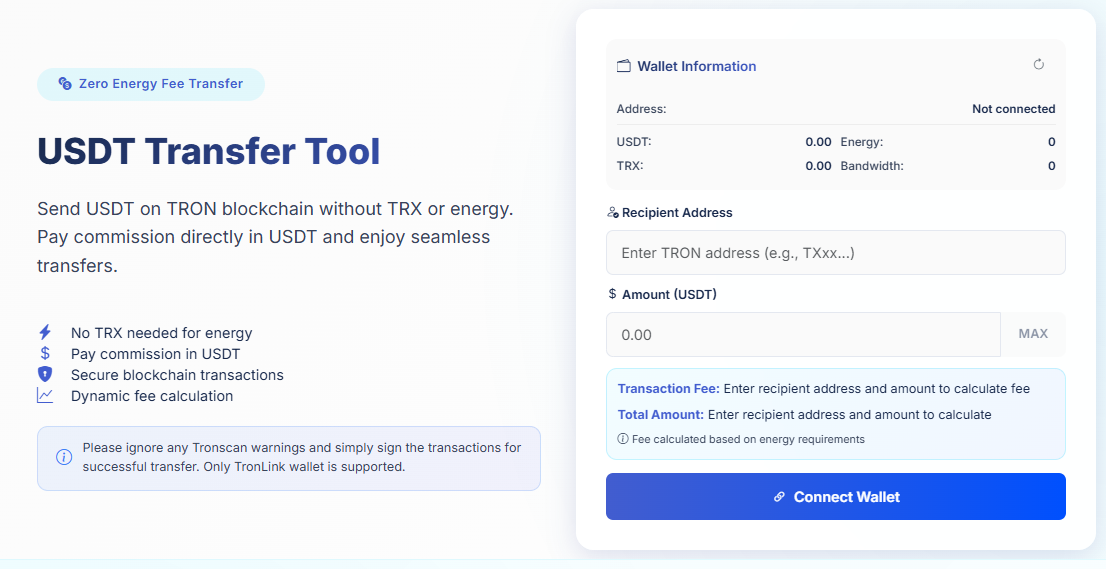
Netts élimine totalement cette friction, car vous payez la commission applicable en USDT. La solution est non-custodial et sécurisée ; il vous suffit de connecter votre portefeuille (par exemple, TronLink), de saisir l'adresse du destinataire et de signer deux transactions : une transaction de frais et une transaction de transfert. La quantité d'Énergie requise par le service est déléguée automatiquement, et la transaction est diffusée sur le réseau sans aucun accroc. Elle transforme ce cauchemar complexe en plusieurs étapes en une opération simple et rapide en quelques clics, supprimant l'un des obstacles techniques récurrents qui entravent l'adoption massive. Pour les particuliers comme pour les entreprises qui intègrent leur API, il s'agit du type d'outil centré sur l'utilisateur que l'ancien système financier ne pourra jamais espérer reproduire.