کریپتو از دیدگاه یک ناظر
ناظران بیرونی نوسانات، اشتباهات بازگشتناپذیر و تیترهای ترسناک را میبینند؛ ابزارهای سادهتر و گفتگوی صادقانه، شکاف موجود در مسیر پذیرش همگانی را پر میکنند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
فضای رمزارزها از نگاه بیرونی، فضایی عجیب و غریب بوده است. با این حال، در حالی که باورمندان به کریپتو در اعماق بلاکچین، دیفای و هر آلتکوین جدیدی که ترند میشود غرق شدهاند، کل این دنیا میتواند برای یک فرد عادی در کوچه و خیابان، بسیار عجیب، گیجکننده و گاهی مشکوک به نظر برسد. اگر میخواهید ارزهای دیجیتال واقعاً همهگیر شوند، درک این دیدگاه بیرونی کلیدی است.
ذهنیت «چرا به این نیاز دارم؟»
برای اکثر مردم، رمزارز صرفاً در یک جهان موازی در حال پرواز است که کاملاً با زندگی روزمره آنها بیارتباط است. آنها از خواب بیدار میشوند، سر کار میروند، اجاره یا اقساط وام مسکن خود را با یک محصول بانکی استاندارد پرداخت میکنند و سپس بدون اینکه هرگز به بیتکوین، اتریوم یا هر دارایی دیجیتال دیگری فکر کنند، به رختخواب میروند. در مواجهه با کریپتو، غریزه آنها اغلب این است که یک سوال ساده بپرسند: «اصلاً چرا من به این نیاز دارم؟»
این همیشه از روی ناآگاهی یا لجاجت نیست؛ بلکه واکنشی منطقی به چیزی است که به نظر میرسد مشکلاتی را حل میکند که آنها اصلاً ندارند. بانکداری سنتی برای آنها کارآمد است. کارتهای اعتباریشان مشکلی ندارد. آنها حسابهای پساندازی دارند که از آنها محافظت میکند. از نظر آنها، کریپتو پاسخی پیچیده به سوالاتی است که در دنیای کوچک آنها وجود ندارد.
یک فرد شاغل عادی را در نظر بگیرید که حسابهای بانکی، کارتهای اعتباری، حسابهای بازنشستگی و بقیه موارد را مدیریت میکند. پول آنها در یک اقتصاد بسیار پایدار، قابل پیشبینی و قابل درک جریان دارد. آنها دقیقاً میدانند چند روز طول میکشد تا یک چک وصول شود، کارمزد تراکنشهای مختلف چقدر است (یا اصلاً کارمزدی دارد یا نه) و اگر مشکلی پیش بیاید با چه کسی تماس بگیرند. رمزارز، عنصر تصادفی بودن را به این ماشین دقیق تنظیمشده تزریق میکند.
همین گسست است که به بدبینی نسبت به کریپتو دامن میزند. وقتی علاقهمندان به کریپتو از «متحول کردن امور مالی» یا «ارائه خدمات بانکی به افراد فاقد حساب» صحبت میکنند، اینها برای کسی که در حال حاضر به بانکها دسترسی دارد، صرفاً اصطلاحات بازاریابی به نظر میرسد.
خودِ این انقلاب برای کسی که مهمترین دغدغهاش این است که آیا حقوقش تا جمعه نقد میشود یا نه، انتزاعی و بیربط به نظر میرسد.
این شکاف زمانی عمیقتر میشود که علاقهمندان به کریپتو سعی میکنند مزایای آن را تبیین کنند. آنها مفاهیمی چون «بدون نیاز به مجوز»، «اعتمادساز» و «مقاوم در برابر سانسور» را از دیدگاه کسی مطرح میکنند که هرگز تحت سانسور مالی یا محدودیتهای مجوزی زندگی نکرده است. حساب بانکی آنها هرگز به دلایل سیاسی مسدود نشده، هرگز از خدمات مالی محروم نشدهاند و نیازی به انجام تراکنش خارج از ساعات کاری سنتی بانکها نداشتهاند. آنها از جایگاهی که در این طیف دارند، این مشکلات را نمیبینند.
این بیاعتنایی اغلب در قالب نظرات تحقیرآمیزی بروز میکند، مانند اینکه «این فقط پول دیجیتالی مونوپولی است» یا «این راهحلی است که به دنبال یک مشکل میگردد.» اینها لزوماً اظهاراتی ناآگاهانه نیستند؛ بلکه نشاندهنده فقدان واقعیِ دیدگاه نسبت به آن «ارزش پیشنهادی» است که علاقهمندان به کریپتو آن را بدیهی میپندارند. این پیشنهاد که مردم باید سیستم مالی فعلی خود را که در حال حاضر به خوبی از پس وظایفش برمیآید، به نفع چیزی بسیار پیچیدهتر و پرریسکتر رها کنند، نه تنها غیرضروری، بلکه تقریباً نوعی غفلت مجرمانه به نظر میرسد.
ریسکگریزی و زیانگریزی
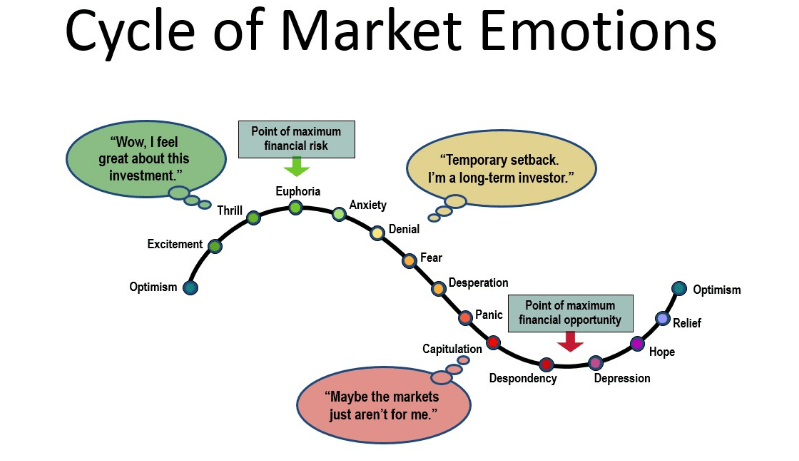
ریسکگریزی یکی از بزرگترین موانع در مسیر پذیرش همگانی است. یک فرد عادی برای به دست آوردن پولش زحمت کشیده است و وارد کردن آن به چیزی به بیثباتیِ کریپتو، مانند بازی کردن با آینده مالیاش به نظر میرسد. نظرسنجیهای جدید نشان میدهد که بیش از ۶۰ درصد آمریکاییها هیچ اعتمادی به امنیت یا ایمنی ارزهای دیجیتال ندارند.
این ترس بیاساس نیست. نوسانات شدید و بدنامِ قیمت ارزهای دیجیتال به این معناست که یک سرمایهگذار ممکن است بخش بزرگی از دارایی خود را تنها در عرض یک شب از دست بدهد. جایی که علاقهمندان به کریپتو فرصت دیدهاند، مردم عادی دلیلی برای دوری جستن یافتهاند.
آنها یاد گرفتهاند که در موارد پایدار و قابل پیشبینی سرمایهگذاری کنند — در حالی که ارز دیجیتال نقطه مقابل تمام چیزهایی است که درباره احتیاط مالی آموختهاند.تصور کنید تماشای ریزش بیتکوین از ۶۰,۰۰۰ دلار به ۳۰,۰۰۰ دلار در عرض چند هفته، یا ناپدید شدن کل سبد دارایی (پورتفولیو) در طول سقوطهای بازار، چه تأثیری بر روان انسان میگذارد. این موضوع برای کسی که سالها وقت خود را صرف جمعآوری پسانداز به روشهای سنتی کرده است، هراسآور است. به آنها آموزش داده شده که سرمایهگذاریهای خوب باید رشدی مستمر داشته باشند، نه اینکه روزانه دچار نوسانات شدید و ناگهانی شوند. بازار کریپتو دقیقاً برعکس آن چیزی عمل میکند که درباره سرمایهگذاری مسئولانه به آنها آموخته شده است.
این ترس با پیچیدگیهای فنی دوچندان میشود. بسیاری از مردم فکر میکنند برای ورود به دنیای کریپتو باید تسلط بالایی بر فناوری داشته باشند، و چندان هم بیراه نمیگویند. ساخت کیف پول، مدیریت کلیدهای خصوصی، درک کارمزدهای تراکنش و نحوه کار با دهها صرافی، و همچنین اصطلاحاتی مانند اجاره انرژی در شبکههای بلاکچین، میتواند دلهرهآور به نظر برسد. افرادی هستند که در وال استریت کار میکنند یا مدیریت سرمایه بخشی از شغل آنهاست و دوست دارند با مبالغ کمی در ارزهای دیجیتال فعالیت کنند، اما نه به اندازهای که اگر اشتباهی مرتکب شدند — مانند ارسال کوینها به آدرس اشتباه یا از دست دادن دسترسی به کیف پول — بهای سنگینی برایشان داشته باشد.
این مانع فناورانه با نبودِ پشتیبانی مشتریانی که بانکها ارائه میدهند، تکمیل میشود. وقتی فردی کارت اعتباری خود را گم میکند، میتواند با بانک تماس بگیرد و کارت جدیدی دریافت کند. وقتی کسی رمز عبور بانکداری آنلاین خود را فراموش میکند، میتواند آن را از طریق یک فرآیند امن بازیابی کند. اما در حوزه کریپتو، وقتی کلید خصوصی خود را گم میکنید یا رمز عبور کیف پولتان را فراموش میکنید، پولی که تحت کنترل شماست به سادگی از دست میرود. این رویکردِ «بانک خودت باش» که برای علاقهمندان به رمزارز هیجانانگیز است، برای کسانی که خواهان حاشیه امنیتِ خدمات مالی سنتی هستند، ترسناک به نظر میرسد.
این هراس تنها بابت از دست دادن پول نیست، بلکه از اشتباه کردن نیز ناشی میشود. در دنیای رمزارزها، داستانهای بیشماری از افرادی وجود دارد که بیتکوین را به آدرس اشتباهی فرستادهاند، قربانی فیشینگ شدهاند یا به دلیل نقصهای فنی، دسترسی به کیف پول خود را از دست دادهاند. این موارد در شبکههای اجتماعی و رسانههای گستردهتر تیتر شدند و بدین ترتیب، این تصویر را که ارزهای دیجیتال هم بسیار پرریسک هستند و هم استفاده ایمن از آنها دشوار است، بیش از پیش تثبیت کردند.
و البته، این واقعیت که تراکنشهای بلاکچین برگشتناپذیر هستند، لایهای اضافی از ترس ایجاد میکند. در بانکداری سنتی، اگر کلید اشتباهی را فشار دهید یا قربانی کلاهبرداری شوید، معمولاً راههایی برای بازپسگیری پول یا اعتراض به تراکنشهای کلاهبردارانه وجود دارد. اما در مورد رمزارزها، زمانی که یک تراکنش تایید و در شبکه بلاکچین ثبت شد، هیچ راهی برای بازگرداندن آن وجود ندارد. این ناتوانی در انجام هرگونه اقدام اصلاحی، اگرچه برای طرفداران سرسخت رمزارز که خواهان «تغییرناپذیری» هستند یک ویژگی محسوب میشود، اما برای افرادی که به داشتن حاشیه امنیت در سیستمهای مالی سنتی عادت کردهاند، وحشتناک است.
تأثیر رسانهها و مسائل مربوط به اعتماد
پوشش رسانهای در شکلدهی به طرز فکر مردم درباره رمزارزها بسیار حیاتی است و متأسفانه، این پوشش تقریباً همیشه منفی است. صدر اخبار همواره انباشته از داستانهای افرادی است که در کلاهبرداریهای رمزارزی پول خود را از دست دادهاند، یا خبرهایی درباره سقوط بازار و برخوردهای نظارتی؛ در حالی که اتفاقات مثبتی که برای کاربران بیتکوین رخ میدهد، کمتر مورد توجه قرار میگیرند. نتیجه این امر، ایجاد یک برداشت نامتوازن از ارزهای دیجیتال به عنوان بستری برای کلاهبرداری و ناامنی مالی است.
به یک روز خبری معمولی در حوزه رمزارز نگاه کنید. وقتی بیتکوین به اوج قیمتی جدیدی میرسد، گزارشها معمولاً بر این متمرکز است که این سرمایهگذاری سفتهبازانه است و ریسک حباب وجود دارد. وقتی بازار سقوط میکند، پوشش خبری بر ضررها متمرکز شده و سرمایهگذاران رمزارز را به عنوان قماربازان بیملاحظه جلوه میدهد.
زمانی که یک صرافی بزرگ هک میشود یا فاش میشود که یک پروژه رمزارزی کلاهبرداری بوده است، سرخط خبرها درباره ریسک ارزهای دیجیتال فریاد میزنند. با این حال، وقتی پروژهای در شبکه بلاکچین دهها میلیون تراکنش را با موفقیت پردازش میکند، یا زمانی که کشوری در حال توسعه مانند السالوادور، بیتکوین را به عنوان پول قانونی میپذیرد، پوشش خبری آن اغلب نادیده گرفته شده یا با تردید گزارش میشود.
مردم به منابع رسانهای سنتی اعتماد میکنند و اغلب (اما نه همیشه) حق با آنهاست. وقتی رسانههای مالی معتبر درباره ریسکهای ذاتی رمزارزها هشدار میدهند، یا زمانی که رسانههای جریان اصلی گزارشی بیارزش درباره جرایم مرتبط با کریپتو منتشر میکنند، این کار فقط باعث بدنامی بیشتر رمزارزها میشود. افرادی در جهان هستند که زمان یا علاقه کافی برای بررسی عمیقتر از این تیترها را ندارند و در نهایت بر اساس چنین اطلاعات ناقص و گاه سوگیرانهای، نظرات خود را شکل میدهند.
چنین سوگیریهای رسانهای تنها به گزارش خود اخبار ختم نمیشود. تصویرسازیهای منفی بسیاری از رمزارزها در رسانهها وجود دارد؛ فیلمها و سریالهای تلویزیونی، رمزارز را به عنوان روش پرداخت انتخابی مجرمان و تروریستها نشان میدهند. مطمئناً میتوان این بحث را مطرح کرد که سیستمهای بانکی سنتی نیز مشکلساز و مستعد پولشویی و سایر فعالیتهای مشکوک هستند، اما آنها به هیچ وجه تا این حد زیر ذرهبین قرار نمیگیرند. نتیجه، یک روایت فرهنگی است که رمزارز را با فعالیتهای غیرقانونی پیوند میدهد و این موضوع تنها شانس آن را برای دستیابی به موفقیت در سطح گسترده تضعیف میکند.
وضعیت «غرب وحشی» موجب ناآرامی میشود
فقدان حمایتهای نظارتی نیز در این امر دخیل است. سیستمهای مالی تثبیتشده دارای قوانین شفاف، حمایت از مصرفکننده و ابزارهای نظارتی هستند که مردم به آنها عادت کردهاند و با آنها راحت هستند. در حالی که اشتیاق آزادیخواهانه به ماهیت غیرمتمرکز این سیستم قابل درک است، اما یک فرد عادی همچنان با دانستن اینکه اگر مشکلی پیش بیاید، یک نهاد دولتی یا یک موسسه بزرگ و «جدی» برای حمایت از او وجود دارد، احساس امنیت بیشتری میکند.
این عدم قطعیت در مورد قانونگذاری، یک چرخه باطل ایجاد میکند: مردم برای احساس امنیت، خواهان مقررات بیشتری هستند؛ اما مقررات بیش از حد، تمام مزایایی را که همان مردم به خاطرشان عاشق ارزهای دیجیتال هستند، از بین میبرد، در حالی که آنها متوجه این موضوع نیستند. در نتیجه، آنها فقط متوجه این میشوند که درک چیزی که به آن عادت کردهاند برایشان دشوار است. در مورد بانکها نیز، دامن زدن به رشد دیدگاههای منفی در این زمینه در رسانهها، کار دشواری نیست. در اینجا، نهادهای مالی سنتی تأثیر قابلتوجهی دارند. علاوه بر این واقعیت که آنها بودجههای تبلیغاتی هنگفتی دارند، بانکها و دیگر غولهای مالی اغلب حامیان مالی برنامههای تلویزیونی یا سایر برنامههای خبری هستند.بدون نیاز به هیچ تئوری توطئهای، واضح است که برای بدخواهان ارزهای دیجیتال، انتشار روایتهای مخرب آسانتر است و سایر رسانههای «قدیمی» نیز از این طریق سود میبرند. بدین ترتیب، مردم متوجه میشوند که چیزی با مفهومی جدید، کاملاً «از آنِ ما» نیست. با این حال، حتی بانکها هم زیرکترین بازیگران این ماجرا نیستند. لایه دیگری نیز در اینجا وجود دارد. ارزهای دیجیتال برای مردم «عادی» با «خورههای تکنولوژی و جادوگران» تداعی میشود. در تمام سالهای فعالیتش، صنعت کریپتو در میان آنها چندان محبوب نشده است. با این حال، مردم عادی همچنان به هر آنچه پیرامونشان است، واکنش تندی نشان میدهند: سیاست، امور مالی، جنگ و صلح. این بدان معناست که آنها در واقع آماده گفتگو بودند. اما این گفتگو به بدترین شکل ممکن آغاز شد. «متخصصان» ارزهای دیجیتال اغلب درک نمیکنند که یک فرد معمولی به چه چیزی باور دارد.
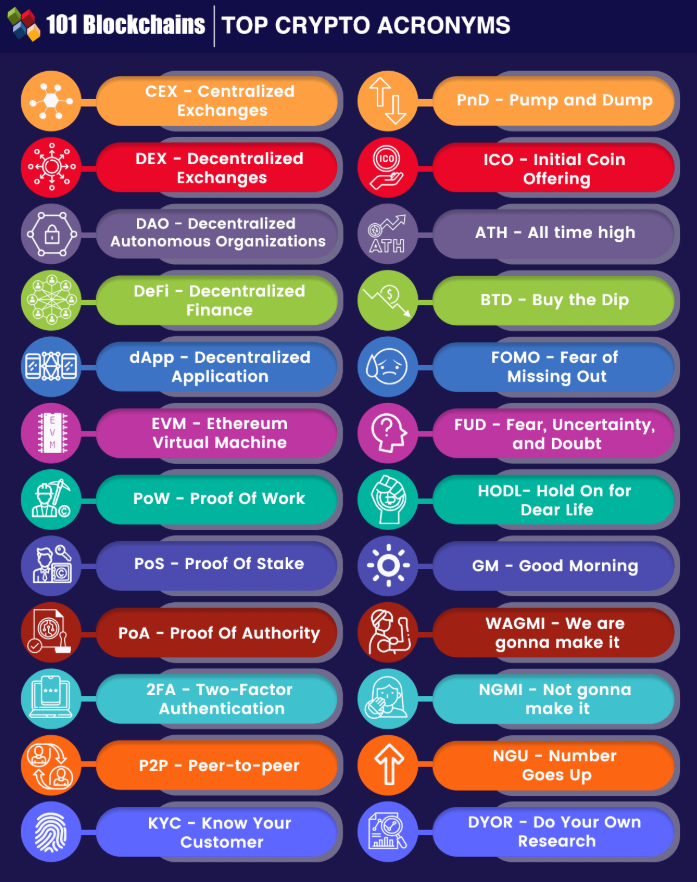
این مسئله به چند روش مختلف نمود پیدا میکند. اول، مانع زبانی وجود دارد. مبلغان کریپتو با اصطلاحاتی صحبت میکنند که برای یک فرد غریبه کاملاً بیگانه به نظر میرسد. و اگرچه این نامها میتوانند حس اجتماع را در میان وفاداران به کریپتو ایجاد کنند، اما در عین حال «محیطی تا حدی انحصارطلبانه ایجاد میکنند یا به تازهواردان اینطور القا میکنند که از آنها استقبال نمیشود — و اینکه برای عضویت در این فضا، باید زبانی بیگانه و جدید را بیاموزید.»
دوم، رویکرد بیاعتنایی است که نسبت به نگرانیهای کاملاً صادقانه نشان داده میشود. وقتی کسی ترسهای خود را درباره نوسانات، امنیت یا مقررات پیرامون ارزهای دیجیتال مطرح میکند، طرفداران کریپتو معمولاً با عباراتی مانند «تو اصلاً متوجه نیستی» یا «اینها فقط FUD (ترس، تردید و شک) است» واکنش تندی نشان میدهند. این رویکرد بیاعتنا، نگرانیهای ریشهای را جدی نمیگیرد و در عوض به افراد این حس را منتقل میکند که دغدغههایشان بیاساس است یا اینکه به اندازه کافی باهوش نیستند که از دنیای کریپتو سر در بیاورند.
سوم، تمایل به سادهانگاری بیش از حدِ مشکلات پیچیده، یا افراط در معرفی کریپتو به عنوان نوشدارویی برای تمام مسائل مالی وجود دارد. اظهاراتی مانند «بیتکوین تورم را درمان میکند، به فقر پایان میدهد و یک سیستم مالی آرمانشهری میسازد»، که برای افراد خارج از این فضا سادهلوحانه و حتی فرقهگونه به نظر میرسد اما باورهای قلبیِ علاقهمندان به کریپتو است، میتواند خام و حتی ارتجاعی جلوه کند. این نوع ادبیات اغراقآمیز، اعتبار چندانی برای این محصول باقی نمیگذارد و باعث میشود بسیاری از مردم نتوانند ارزهای دیجیتال را جدی بگیرند.
موضوع بر سر کنار گذاشتن ماهیت فنی ارزهای دیجیتال یا سادهسازی بیش از حد مفاهیم دشوار نیست؛ بلکه موضوع، درک سطح مخاطب و پاسخگویی به نگرانیهای واقعی آنهاست. این ممکن است به معنای پذیرش این واقعیت باشد که نوسانات برای بسیاری از مردم یک مشکل بسیار جدی است، پیچیدگی فنی یک مانع مشروع محسوب میشود و بلاتکلیفیهای قانونی اضطراب واقعی ایجاد میکند.
همچنین به معنای صراحت و شفافیت درباره کاستیها و خطرات ارزهای دیجیتال است. علاقهمندان به رمزارز به جای نادیده گرفتن سادهانگارانه نگرانیهای امنیتی، باید بپذیرند که این حوزه با مشکلات خاص خود روبرو بوده است و درباره چگونگی تکامل این فناوری برای مقابله با این مسائل بحث کنند. آنها به جای تکرار این شعار که «رمزارز تمام نابرابریهای مالی را برطرف خواهد کرد»، باید موارد استفاده خاصی را معرفی کنند که در آنها رمزارز نه تنها بهتر، بلکه در مقایسه با سایر جایگزینها، بهطور تصاعدی کارآمدتر است.
جامعه رمزارز به ارتباطات بهتر و همدلی بیشتر با کسانی که اشتیاق مشابهی ندارند، نیاز دارد. این امر مستلزم گوش دادن به نگرانیها و نادیده نگرفتن آنها، توضیح مسائل با زبانی ساده و قابلفهم، و صبوری با افرادی است که به تازگی وارد دنیای رمزارز شدهاند. همچنین به معنای پذیرش این واقعیت است که قرار نیست همه به علاقهمندان پرشور رمزارز تبدیل شوند؛ ممکن است برخی فقط بخواهند از رمزارز به عنوان ابزاری برای انجام کارهای خاص در زندگی خود استفاده کنند.
دسترسپذیرتر کردن رمزارز
اگر قرار است دنیا از رمزارز استقبال کند، ما باید در مقابل بر توسعه راهکارهایی برای این مشکلات دنیای واقعی تمرکز کنیم؛ خواه از طریق رابطهای کاربری کاربرپسندتر باشد، یا منابع آموزشی بهتر و خدماتی که وظایف پیچیده را با استفاده از سیستمهای واگذاری (Delegation) هوشمند، خودکار میکنند.
سرویس انتقال تتر (USDT) در Netts یکی از این رویکردها برای مقابله با یکی از آزاردهندهترین چالشها هنگام کار با رمزارز در بلاکچین ترون است. بهطور سنتی، کاربران برای پرداخت کارمزد تراکنشها باید مقداری TRX در کیف پول خود داشته باشند، در حالی که چنین مانعی نباید برای کسانی که صرفاً قصد ارسال تتر دارند وجود داشته باشد. شما میتوانید از طریق این سرویس دقیقاً همین کار را انجام دهید؛ سرویسی که اصطکاک ناشی از پرداخت کارمزد با یک ارز، در حالی که بخش عمده دارایی در ارزی دیگر ذخیره شده است را از بین میبرد.
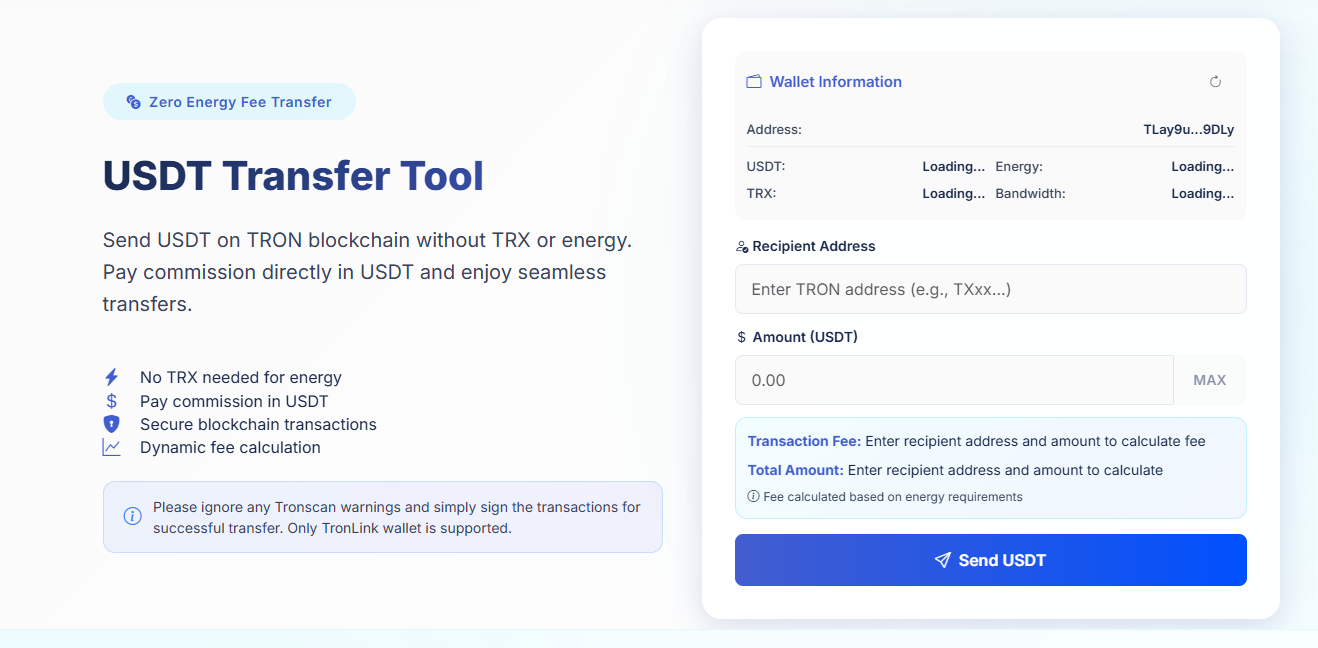
این سرویس اجازه میدهد واگذاری انرژی (Energy Delegation) بدون هیچ زحمتی انجام شود و تجربه انتقالی آسان را فراهم میکند. کاربران میتوانند بهسادگی کیف پول ترونلینک (TronLink) را متصل کرده، فیلدهای گیرنده و مبلغ را تکمیل کنند و بدون نیاز به دانستن جزئیات فنی یا پرداخت کارمزدهای گزاف تراکنش — برخلاف بازار بسیار پیچیده انرژی در شبکه ترون — تتر (USDT) ارسال کنند. چنین راهکار کاربرپسندی میتواند موانع موجود برای افرادی را که به دلیل جنبههای فنی و پیچیده ارزهای دیجیتال از آن دوری میکردند، از میان بردارد.
مسیر پیش رو
جامعه کریپتو باید از برج عاج خود پایین بیاید و با عموم مردم، با زبان و شرایط خود آنها، ارتباط برقرار کند. این به معنای پرداختن به دغدغههای آنها، درک ترسهایشان و یافتن راهی برای بهبود فرآیندها از طریق خودکارسازی و طراحی تجربه کاربری (UX) است که در دنیای آنها ملموس و منطقی باشد. هدف این نیست که همه مردم دنیا را متقاعد کنیم تا به علاقهمندان پرشور کریپتو تبدیل شوند؛ بلکه هدف، توانمندسازی افرادی است که صرفاً میخواهند مشکلات خود را به شکلی کارآمدتر حل کنند، آن هم از طریق کاربردی و دردسترس کردن ارزهای دیجیتال برای هر مورد استفاده مرتبط.
اینکه آیا ارزهای دیجیتال به پذیرش گسترده میرسند یا خیر، به توانایی جامعه در پر کردن این شکاف میان «آنچه از نظر فنی امکانپذیر است» و «آنچه کاربر در زندگی روزمره به آن نیاز دارد»، بستگی دارد. تنها زمانی که دیدگاه افراد عادی را درک کرده و به آن بپردازیم، ارزهای دیجیتال قادر خواهند بود پتانسیل خود را برای مسیرگشایی میان همگان، و نه فقط افراد مطلع، به فعلیت برسانند.