Как войны подталкивают мирных жителей и беженцев к криптовалютам
Когда банки уходят из зон военных действий, а валюты терпят крах, телефон со стейблкоин-кошельком становится последней частицей цивилизации, которая помещается в кармане.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Оказывается, в зоне боевых действий есть звук, который каждый учится узнавать уже через несколько недель. Это скрежет закрывающихся стальных роллет банка, внутри которого нет сотрудников; учитывая последующие удары, вероятно, разумно убедиться, что всё заперто, прежде чем случится что-то худшее. Часть персонала уехала на юг, часть — на запад, кто-то всё еще в городе, но больше не работает. Автомобиль управляющего отделением пропал на 30 дней. Семь недель без необходимости заправлять уличные банкоматы, которые в мирное время пополнялись каждые две недели. Два из них вскрыли и выпотрошили. Третий однажды ночью сожгли — никто не знает почему. Сотовая связь работает, мобильное приложение банка, возможно, всё еще функционирует, но переводы на суммы выше пороговых отклоняются с невнятным сообщением. Когда вы звоните в службу поддержки, автоответчик говорит на двух языках, которые в данной ситуации бесполезны.
Именно в этот момент человек, который ни дня в своей жизни не задумывался о криптовалюте, внезапно понимает, зачем она существует. Не из-за каких-то технических аргументов, не из-за либертарианской теории и не ради спекулятивных амбиций. Они понимают это потому, что альтернатива — финансовая система, на которую они полагались до прошлого месяца — демонстративно и намеренно их бросила. Ипотека, которую они выплачивали, никуда не делась — это просто число на каком-то сервере. Сберегательный счет всё еще существует. В некоторых случаях кредитная карта остается рабочей. И всё же учреждение, которое клялось обеспечивать всё это, решило, что этот город несет слишком высокий операционный риск, и на практике клиенты сталкиваются с тем, что доступ ко всему этому закрыт.
Когда банки уходят первыми
Эта модель характерна и для современной войны. Банки — это коммерческие структуры. Ими не руководят люди, готовые работать за зарплату в зоне досягаемости артиллерии. Как только появляется вероятность серьезной нестабильности, банки начинают разработку планов на случай чрезвычайных ситуаций.
Наличные исчезают из касс и перемещаются в сейфы. Персонал перераспределяют или увольняют. Отделения закрываются — иногда с официальным уведомлением, а иногда власти, открыв двери в один прекрасный день, обнаруживают, что они больше не откроются. Банкоматы отключаются. Мобильные приложения перестают принимать определенные типы транзакций. Когда общественности сообщают, что банк в их районе прекратил работу, на самом деле его нет уже несколько недель, а то и дольше, хотя формально он считался действующим.
То, что остается у мирных жителей с этого момента, полностью зависит от того, что они успели накопить заранее. Конечно, наличные работают, но у них есть масса ограничений: они тяжелые, их могут украсть, с ними нельзя пересечь границу, а во время гиперинфляции каждое утро они стоят меньше, чем накануне вечером. Иностранная валюта еще лучше, но, похоже, большинство людей в большинстве стран не хранят дома значительные суммы в валюте. Золото и драгоценности в какой-то степени выручают, но как долго их можно будет обменивать, когда местная экономика рушится одновременно с этим? Все чаще то, что остается в карманах людей в наши дни, — это содержимое мобильных кошельков, и для все большего числа людей это означает криптовалюту.
Никто не призывал к этому переходу — он просто произошел. Потому что правда в том, что смартфон с кастодиальным кошельком, резервная копия сид-фразы, заученная наизусть или спрятанная в надежном месте, и хоть какой-то доступ даже к нестабильному мобильному интернету — это единственное средство сохранения стоимости, которое может быть при вас, независимо от того, что происходит с местной инфраструктурой. Банку не обязательно функционировать. Отделению не обязательно существовать. Самой стране технически даже не обязательно оставаться государством.
Кошелек работает при условии, что владелец может в любое время найти заряженный телефон и сигнал связи.
В большинстве таких сценариев зарядка телефона сама по себе является отдельной бытовой логистической проблемой. Сосед с бензиновым генератором каждый вечер на час протягивает провода по коридору, и люди выстраиваются в очереди со своими телефонами и пауэрбанками, чтобы зарядиться. Стоимость звонка составляет лишь малую часть USDT. Оплата в местной валюте, если она вообще еще принимается, не имеет смысла, так как ее курс слишком сильно колеблется в течение дня. Кошелек, в котором лежат сбережения, — это тот же кошелек, который оплачивает работу самого устройства. Эта схема хрупка, но это все же работающая схема.
Логистика выживания в мире, где рухнуло доверие
Это не те варианты использования, о которых рассказывают на криптоконференциях. Как показывает опыт пребывания в зоне реальных боевых действий: никто не занимается доходным фермерством (yield farming). В пулы ликвидности на DEX никто не вносит средства. Реальные способы применения скучны, насущны и ограничиваются исключительно взаимодействием между человеком А и человеком Б в обстоятельствах, когда все остальные варианты недоступны.
Случай 1: кто-то, застрявший в городе, хочет выбраться, но не может связаться с семьей за границей, чтобы те ему помогли. Банковские переводы из-за рубежа таинственным образом перестали работать; банк-получатель закрылся. Western Union временно приостановил работу в регионе. Другой вариант — семья отправляет USDT на некастодиальный кошелек в телефоне, а затем обналичивает их через неформальные сети людей, которые занимаются именно этим — в подвалах, на рынках или в условленных местах встречи. Курсы обмена грабительские. Добраться до места встречи рискованно. Но деньги доходят. Перевод USDT на кошелек в зоне боевых действий из-за границы занимает от нескольких минут до нескольких часов, в зависимости от того, понимает ли отправитель, что делает, и может стоить сущие копейки.
Банковский перевод, если он вообще проходит, занимает дни и обходится в сумму, которую никто не хочет терять.Рассмотрим другой пример: семья в процессе эвакуации, которой нужно заплатить водителю, проводнику или чиновнику на блокпосту, готовому «закрыть глаза». Причем платить нужно в той валюте, которую потребует получатель. Местная валюта может находиться в состоянии гиперинфляции, когда цены меняются в промежутке между договоренностью и моментом оплаты. Принимаются только наличные доллары, хотя бумажные банкноты в таком объеме достать крайне сложно. USDT становится связующим звеном для всех этих транзакций, потому что обе стороны уверены: о чем бы они ни договорились утром, расчет в USDT вечером сохранит свою ценность.
Вот еще один пример (третий случай): у добросердечного человека в зоне боевых действий остались пожилые родители, которым нужны лекарства. Аптека, которая раньше занималась доставкой, больше этого не делает. Сын фармацевта, взявший управление на себя, принимает оплату в USDT, так как его цепочка поставок завязана на родственниках за границей, которые ведут дела исключительно в стейблкоинах. Перевод в USDT занимает тридцать секунд.
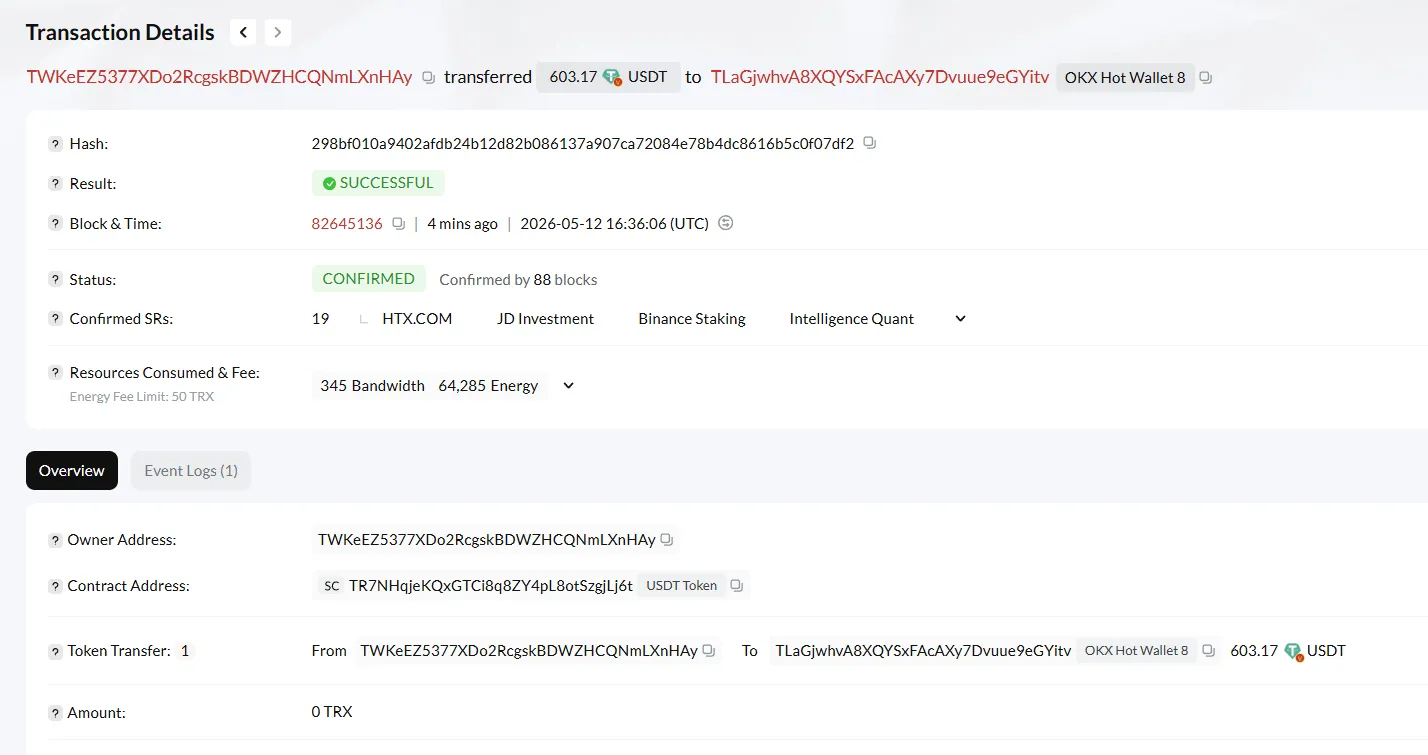
На следующий день привозят лекарства. Дедушка живет еще месяц. И нет, это не маркетинговая байка. Это реальный опыт миллионов людей — буквально миллионов человек в зонах многочисленных конфликтов, которые никогда не думали, что им придется использовать криптовалюту, но в итоге стали оплачивать ею всё.
Четвертый случай: возможность купить еду в условиях разорванных цепочек поставок. Открытые парковки превратились в рынки, но там можно найти лишь скудный ассортимент продуктов, которые частники привозят на грузовиках по немногим уцелевшим дорогам. И местную валюту там больше не принимают. У них нет оборудования для приема карт, а на рынке отсутствует Wi-Fi. Они принимают оплату в USDT через адрес кошелька, который вывешен на листе ламинированной бумаги на передней части прилавка. Покупатель сканирует QR-код, подписывает транзакцию в телефоне и уходит с продуктами. Вся транзакция проходит быстрее, чем потребовалось бы времени на поиски наличных в кошельке.
Жизнь после пересечения границы
Для тех, кому удается бежать, жизнь становится лучше и в то же время остается прежней. Это снижает непосредственную физическую опасность. Однако финансовая изоляция для многих сохраняется годами: беженцы из зон конфликтов часто не имеют доступа к банковским услугам в принимающих странах — либо из-за сложностей регулирования, либо из-за отсутствия документов, либо просто потому, что никто не хочет открывать счет человеку, который не может предоставить постоянный адрес проживания, не говоря уже о прозрачной истории финансовых операций.
Криптовалюта восполняет этот пробел. Живя в лагерях беженцев и стихийных поселениях в самых разных регионах, те, кому удалось сохранить хотя бы скромные цифровые накопления, используют эти средства для самообеспечения и помощи близким на родине. Они занимаются фрилансом с оплатой в стейблкоинах, так как вакансии с оплатой в традиционной валюте требуют наличия банковских счетов, которых у этих работников нет. Время от времени они отправляют родственникам, оставшимся в зоне боевых действий, небольшие переводы в USDT — суммы, которые были бы поглощены комиссиями традиционных сервисов денежных переводов, но доходят практически в полном объеме при использовании стейблкоинов. Они оплачивают лекарства, обучение, транспорт — все те повседневные расходы, которые никуда не исчезают от того, что семья оказалась разбросана по разным странам.
При правильной аренде Энергии комиссия за газ для перевода USDT в сети Tron может измеряться центами — это означает, что микроплатежи, совершенно недоступные для традиционных финансов, обретают жизнь.Эта сопутствующая экономика фриланса — еще одно самобытное и малозаметное явление. Платформы для удаленной работы устроены так, что значительную часть этих цифровых сотрудников составляют перемещенные лица из стран, находящихся в относительной близости к зонам конфликтов, и стейблкоины уже довольно давно являются предпочтительным способом оплаты в этом новом сегменте. Им не нужно ждать обналичивания чека, платить от 5 до 10 процентов комиссии за перевод и объяснять разгневанному сотруднику комплаенса, почему кто-то из лагеря беженцев получает оплату от компании, выставляющей счета из Берлина. Работа выполнена, кошелек пополнен, и работник может обменять необходимую сумму на местную валюту, сохранив остальное в долларах.
Вне зависимости от ситуации, принимающие страны реагируют на все это по-разному. Так, некоторые ввели практику «тихого принятия» в свои административные процессы, понимая, что самодостаточные беженцы требуют меньше услуг от принимающего правительства. Другие ответили ограничениями, подозрениями и дополнительным бременем комплаенса. Беженцы в большинстве, если не во всех случаях, найдут способ обойти любое препятствие. Они и так пережили войну. Бюрократия мирной страны — это орешек, который расколоть гораздо проще.
Телефон как последнее средство в безнадежной ситуации
Второе и более глубокое наблюдение, вытекающее из всего вышесказанного и сделанное каждым, кто видел это своими глазами, заключается в том, что для людей, находящихся в экстремальных условиях, телефон с установленным кошельком перестает быть просто финансовым инструментом.
Это своего рода личная инфраструктура, которая связывает владельца с внешним миром, который все еще функционирует. Пока работает телефон, пока работает кошелек и где-то доступен сигнал, у человека на другом конце есть возможность функционировать в глобальной экономике, которая не рухнула вместе с его местной.Это не мелочь. Те, кто пережил гиперинфляцию — не все, но многие — воспринимают ее не просто как бедность; для них это особая зона ментальной усталости: просыпаться с ощущением, что цифры каждый день движутся в неверном направлении, планирование невозможно, а сбережений нет, потому что любой малый резерв, который удается собрать, испаряется быстрее, чем его успеваешь потратить.
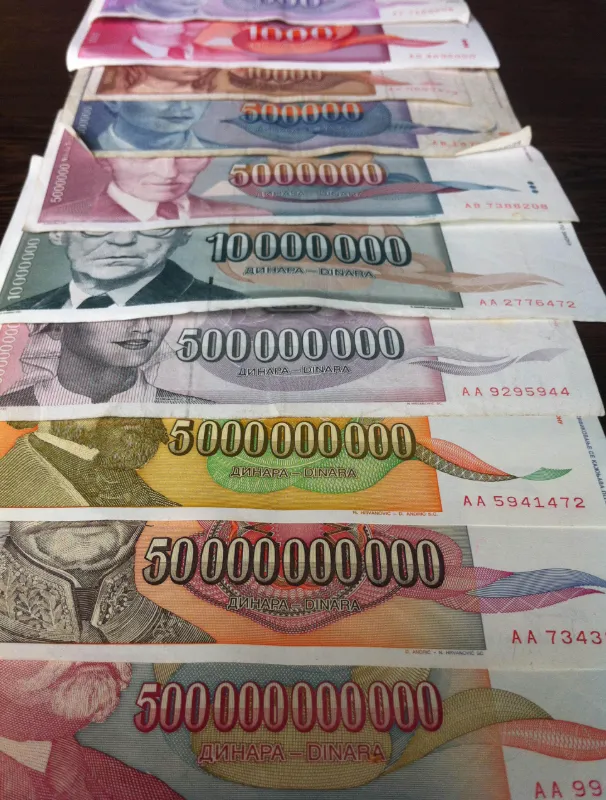
Для таких людей стейблкоины предлагают нечто по-настоящему дефицитное: цифру, которая не меняется. Реальная стоимость сбережений не изменится изо дня в день. Обещанный перевод придет именно в том объеме, который вам назвали. В мире, где практически любой другой актив обесценивается, надежда остается неизменной — как с точки зрения психологии, так и финансов.
Надежда в такой ситуации — отнюдь не кроткая добродетель. Это топливо для всего того, что поддерживает ваш привычный уклад или деятельность. Выживание в сознании людей в зонах военных действий — это череда крошечных решений; будущего необходимо достичь, потому что какая-то их часть верит в то, что оно существует. Работающий кошелек — крошечный, но конкретный пример этой веры. Это доказательство того, что как минимум с одним человеком где-то все еще можно связаться. Это означает, что даже когда местная экономика отвернулась от вас, глобальная экономика все еще вас видит. В каком-то смысле это последний осколок цивилизации, который можно носить в кармане — а для тех, кто оказался в самых экстремальных ситуациях, которые только допускает современная история, само обладание им может стать тем, что позволит принять следующее решение.
И пока мы все тратим уйму времени на разговоры о спекуляциях, регулировании, технических дорожных картах и сравнении других сетей с нашей, почти ничего из этого диалога не доходит до людей, которые на самом деле используют это для выживания. Это не те люди, которых вы встретите на конференциях. Это не статьи от «лидеров мнений». Они молча кормят свои семьи с помощью стейблкоинов, и странное отсутствие громких голосов в дискуссиях о крипте вокруг них — пожалуй, одно из наименее заметных несоответствий в том, как индустрия говорит о самой себе.
Тихая математика одного перевода
Для тех, кто переводит стейблкоины в сети TRON по любой из вышеупомянутых причин, калькулятор переводов USDT от Netts.io рассчитывает точное количество Энергии (Energy) и Пропускной способности (Bandwidth), необходимых для выполнения любой транзакции, наглядно показывает разницу между сжиганием TRX и арендой Энергии, а также позволяет отправителю заранее понять реальную стоимость транзакции.
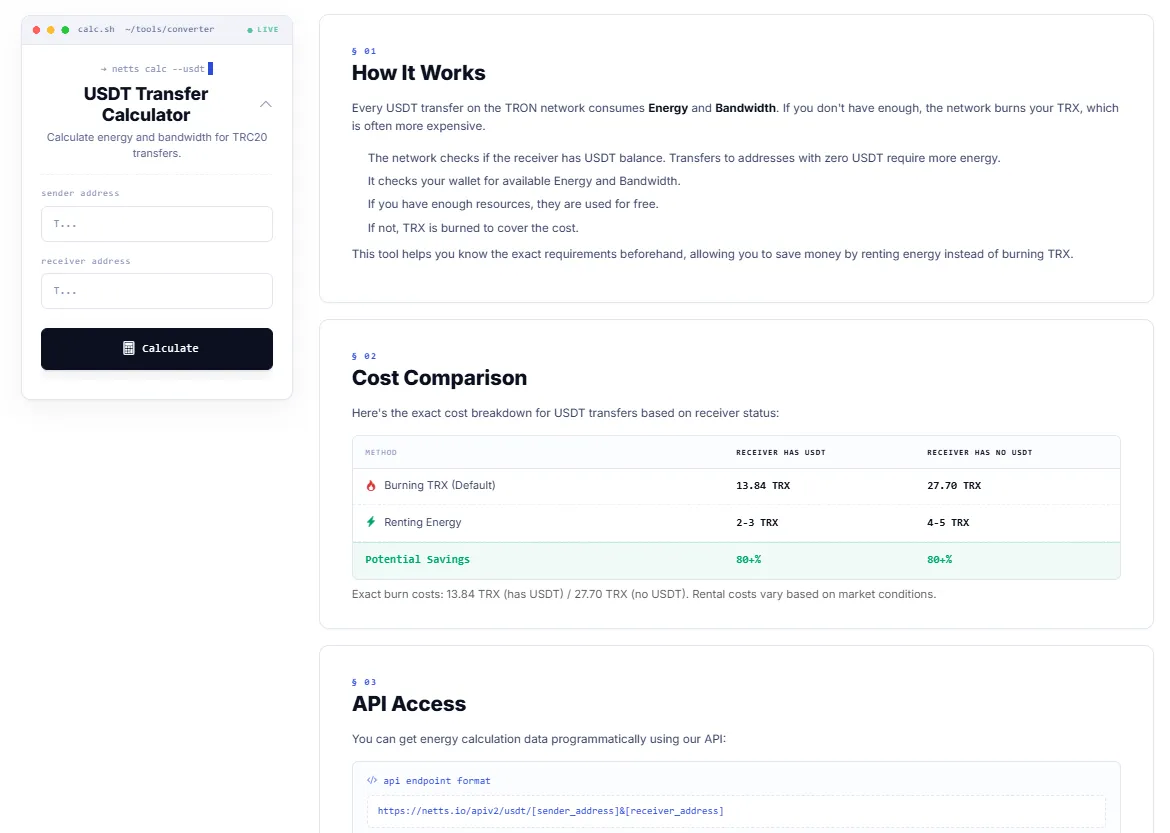
Перевод USDT на адрес, на котором уже есть USDT, по умолчанию потребует почти 13,84 TRX при оплате этим методом комиссии; но если вы арендуете Энергию для того же перевода, он обойдется примерно в 2–3 TRX. Разница еще существеннее при переводах на новые адреса с нулевым балансом USDT: 27,70 TRX при сжигании против всего 4–5 TRX при аренде.
Эти сбережения превращаются в реальные живые деньги для небольших регулярных платежей, необходимых семьям в трудные времена, а не исчезают в структуре сетевых комиссий, созданной для пользователей, которым никогда не приходилось беспокоиться о том, станет ли их следующая транзакция последней, которую они смогут себе позволить.