Como as Guerras Empurram Civis e Refugiados Rumo às Criptomoedas
Quando os bancos abandonam zonas de conflito e as moedas colapsam, um telefone com uma carteira de stablecoin torna-se o último pedaço de civilização que cabe no bolso.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Há um som, como se constata, que todos em uma zona de guerra aprendem a reconhecer em poucas semanas. É o barulho do fechamento definitivo das portas de aço sobre um banco onde nenhum funcionário permanece dentro e, considerando os ataques que se seguirão, é provavelmente prudente garantir que tudo esteja trancado antes que algo pior aconteça. Parte dos funcionários foi para o sul, parte para o oeste, alguns ainda estão na cidade, mas não trabalham mais. O carro do gerente da agência sumiu há 30 dias. Sete semanas sem necessidade de reabastecer os caixas eletrônicos externos que, em outros tempos, eram abastecidos a cada duas semanas. Dois deles foram arrombados e esvaziados. Um terceiro foi queimado certa noite sem que ninguém soubesse o motivo. A rede de telefonia móvel funciona e o aplicativo do banco talvez ainda responda, mas transferências acima de determinado valor limite são recusadas com mensagens incompreensíveis. Quando você liga para o suporte ao cliente, uma gravação automática responde em dois idiomas inúteis.
É nesse momento que alguém que nunca pensou sobre criptomoedas um único dia na vida subitamente percebe a razão de sua existência. Não por causa de algum argumento técnico, não por qualquer teoria libertária, nem por ambição especulativa. Eles entendem isso porque a alternativa — o sistema financeiro do qual dependeram até o mês anterior — os abandonou de forma ostensiva e deliberada. Aquela hipoteca que estavam pagando ainda está lá, apenas um número em algum servidor. A conta poupança ainda existe. Em alguns casos, o cartão de crédito permanece funcional. No entanto, a instituição que prometeu dar suporte a tudo isso concluiu que esta cidade impõe risco operacional excessivo, e a experiência prática para seus clientes é que nada disso está acessível.
Quando os Bancos Saem Primeiro
Esse padrão também se repete nas guerras modernas. Bancos são entidades comerciais. Eles não são administrados por pessoas dispostas a trabalhar por um salário sob o alcance da artilharia. Assim que uma instabilidade severa se torna provável, os bancos iniciam seus planos de contingência. O dinheiro sai dos balcões e vai para o cofre. Funcionários são transferidos ou dispensados. Agências encerram as atividades, às vezes cumprindo os trâmites legais, outras vezes com os moradores chegando pela manhã e percebendo que as portas não abrirão mais. Os caixas eletrônicos ficam offline. Determinados tipos de transações deixam de ser processados pelos aplicativos móveis. Quando a população recebe o aviso de que um banco encerrou as operações na comunidade, a instituição já partiu há semanas — se não há mais tempo — apesar de parecer operacional.
O que resta para os civis a partir desse ponto depende inteiramente daquilo que conseguiram acumular com antecedência. Claro, dinheiro em espécie funciona, mas o papel-moeda impõe diversas restrições — é pesado, pode ser roubado, não pode ser transportado livremente pelas fronteiras e, durante a hiperinflação, perde valor a cada manhã em relação à noite anterior. Moeda estrangeira é uma opção melhor, mas a maioria das pessoas não guarda quantias significativas de moeda estrangeira em suas residências. Ouro e joias até ajudam, mas por quanto tempo é realmente viável convertê-los quando toda a economia local quebra simultaneamente? Cada vez mais, o que resta nos bolsos hoje em dia é o que está armazenado em carteiras móveis — e, para um número crescente de pessoas, isso significa cripto.
Ninguém precisou pregar uma transição para que ela acontecesse; ela simplesmente ocorreu. A realidade é que um smartphone com uma carteira não custodial, um backup da seed phrase decorado ou ocultado em local seguro e qualquer acesso — mesmo instável — à internet móvel é a única reserva de valor portátil viável, independentemente do destino da infraestrutura local. O banco não precisa estar funcionando. A agência não precisa existir. O próprio país, tecnicamente, nem precisa manter suas estruturas estatais. A carteira opera desde que seu proprietário consiga um aparelho com bateria e sinal de rede em qualquer momento.
Na maior parte desses cenários, recarregar a bateria do telefone é um desafio logístico diário à parte. Um vizinho com um gerador a gasolina estende fios por um corredor durante uma hora a cada noite, formando filas de pessoas com celulares e power banks para recarregar. O custo da recarga é apenas uma fração de USDT. O pagamento na moeda local, se ainda for aceito, não tem valor prático porque oscila drasticamente entre a manhã e a tarde. A mesma carteira que protege as reservas é a que viabiliza a operação do aparelho que a armazena. O arranjo é precário, mas é uma solução real.
A Logística da Sobrevivência Onde a Confiança Deixou de Existir
Estes não são os casos de uso discutidos em conferências de criptomoedas. Em uma zona de guerra real, é evidente: ninguém está fazendo yield farming. Nenhuma pool de DEX recebe liquidez dessas pessoas. As aplicações práticas são simples, urgentes e estritamente transacionadas entre a pessoa A e a pessoa B quando todas as vias tradicionais falharam.
Caso 1: alguém isolado em uma cidade deseja sair, mas não consegue contato com parentes no exterior para obter ajuda financeira. As transferências bancárias internacionais pararam de funcionar repentinamente; o banco receptor encerrou as atividades. A Western Union suspendeu os atendimentos no local. A saída restante é a família enviar USDT para uma carteira não custodial no smartphone, para então liquidar esse saldo em espécie por meio de redes informais de operadores locais — atuando em subsolos, feiras ou pontos de encontro previamente marcados. As taxas de conversão são agressivas. Chegar até o local combinado envolve perigo real. Mas o recurso chega. Um envio de USDT para uma carteira em zona de guerra vindo do exterior demora de minutos a horas, dependendo da experiência do remetente, e tem custo quase insignificante. Uma transferência bancária convencional, se por acaso for concluída, demora dias e exige tarifas abusivas.
Considere o caso de uma família em rota de fuga que precisa pagar alguém: um motorista, um atravessador ou um oficial em um posto de controle para garantir passagem; e esse pagamento deve ser aceito na moeda exigida por quem recebe. A moeda local pode estar em hiperinflação galopante, com cotações oscilando entre o momento do acordo e o da entrega do valor. Eles só aceitam notas de dólar, embora cédulas em papel sejam escassas nesse volume. O USDT se torna a base operacional dessas transações, pois ambas as partes têm a certeza — do início ao fim do dia — de que o valor combinado pela manhã terá a mesma paridade ao ser liquidado em USDT no período da noite.
Em um terceiro exemplo, um cidadão busca enviar socorro aos pais idosos retidos em zona de combate que dependem de remédios controlados. A farmácia do bairro parou de realizar entregas. O filho do farmacêutico, que assumiu as operações do estabelecimento, passa a cobrar em USDT — já que a sua própria reposição de estoque depende de intermediários do outro lado da fronteira que realizam negócios exclusivamente com stablecoins. O envio de USDT é concluído em trinta segundos.
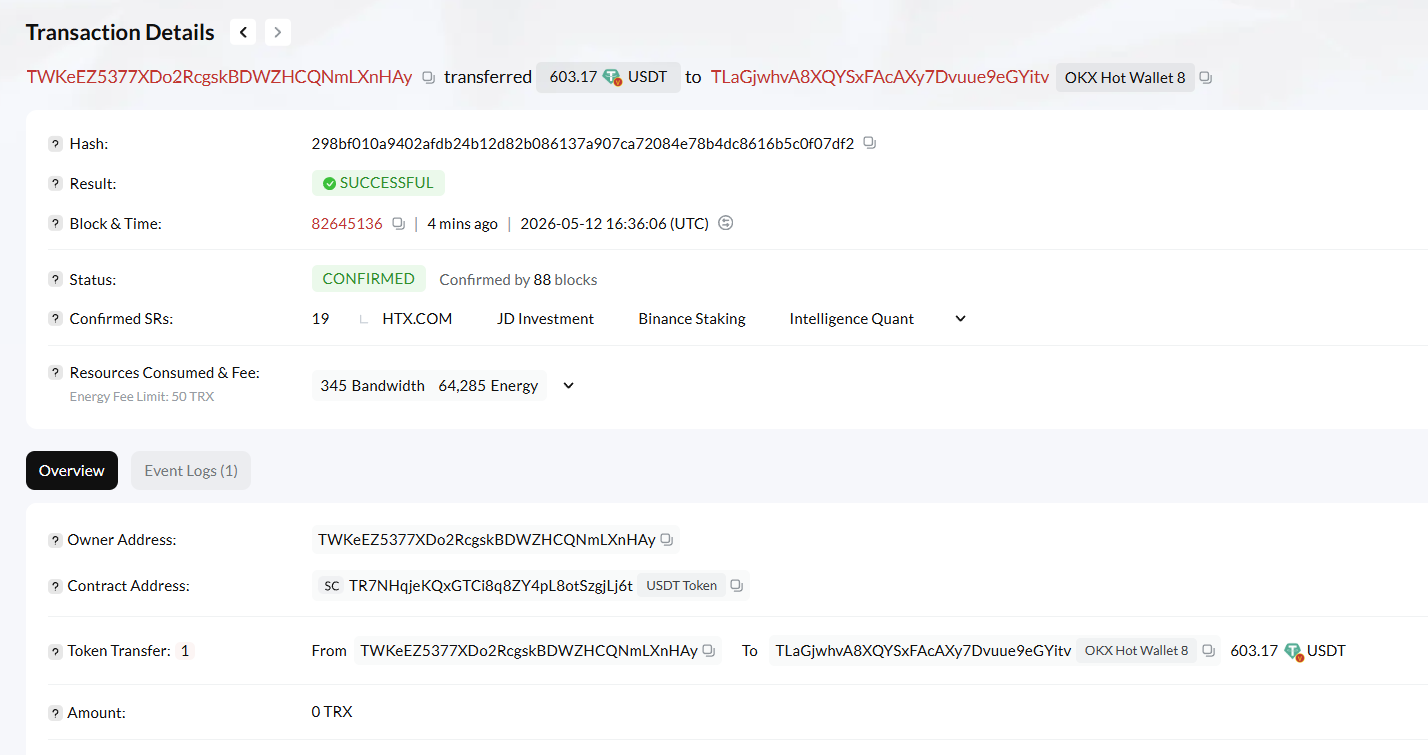
No dia seguinte, a medicação é entregue. O idoso ganha mais um mês de vida. Isso não é uma narrativa de marketing. É o cotidiano concreto de milhões de pessoas em diversos conflitos armados, que nunca planejaram utilizar criptoativos e acabaram dependendo deles para suprir suas necessidades básicas.
Quarto caso: viabilizar compras de alimentos quando os canais de distribuição tradicionais entram em colapso. Estacionamentos a céu aberto passam a funcionar como mercados improvisados, reunindo poucos mantimentos trazidos por caminhoneiros autônomos que cruzam as poucas rodovias ainda transitáveis. Nesses locais, a moeda fiduciária em crise não é aceita. Não há máquinas de cartão e o local não possui rede wifi. A liquidação é feita em USDT, apontando para o endereço de carteira impresso em papel plastificado preso na barraca. O comprador lê o QR code, assina a transação pelo smartphone e retira seus mantimentos. A operação toda é concluída em menos tempo do que levaria para contar cédulas de papel.
A Realidade Após a Travessia da Fronteira
Para aqueles que conseguem fugir, o cenário melhora em termos de segurança física imediata. Contudo, as barreiras financeiras persistem com frequência durante anos: refugiados de zonas em conflito tornam-se tipicamente desbancarizados em seus países de destino — seja por entraves regulatórios, perda de documentação civil ou pela simples recusa das instituições bancárias em abrir contas para indivíduos sem comprovação de residência fixa ou histórico financeiro validado.
Cripto preenche essa lacuna. Vivendo em acampamentos de refugiados e abrigos temporários por diversas regiões, indivíduos que preservaram algum patrimônio digital utilizam esses ativos para a própria subsistência e para apoiar familiares que ficaram. Eles assumem trabalhos freelance recebendo diretamente em stablecoins, já que vagas formais exigem contas bancárias tradicionais às quais não têm acesso. Enviam com frequência pequenas remessas de USDT aos parentes retidos na área conflagrada — quantias que seriam inviabilizadas pelas tarifas de remessas tradicionais chegam de forma integral via stablecoins. Cobrem despesas com remédios, educação e transporte; compromissos cotidianos que continuam exigindo pagamento mesmo com a família dispersa geograficamente. Utilizando o aluguel correto de Energy, a taxa de gas para uma transferência de USDT na TRON custa apenas alguns centavos — permitindo microtransações que seriam totalmente inviáveis no sistema bancário tradicional.
Essa economia de trabalho remoto representa outra evolução silenciosa e relevante. Em plataformas de trabalho sob demanda, muitos dos profissionais digitais são agora trabalhadores deslocados que residem em nações vizinhas às zonas de conflito, tendo a stablecoin como meio preferencial de liquidação há algum tempo. Eles não precisam aguardar a compensação de ordens de pagamento, nem arcar com perdas de 5% a 10% em taxas de câmbio, tampouco prestar esclarecimentos a analistas de compliance sobre o motivo de um morador de abrigo receber pagamentos emitidos a partir de empresas em Berlim. A entrega do serviço é feita, o saldo é creditado na carteira e o profissional converte apenas o essencial para a moeda local, mantendo a maior parte do patrimônio ancorada em dólares.
Frente a essa movimentação, as nações receptoras adotam posturas divergentes. Algumas aceitam o modelo silenciosamente em suas rotinas administrativas, cientes de que indivíduos financeiramente independentes demandam menos recursos do erário público. Outras reagem impondo limitações, desconfiança e exigências documentais extras. Os refugiados, invariavelmente, adaptam-se aos obstáculos. Para quem sobreviveu a um conflito armado, contornar a burocracia de um país pacífico é um desafio administrável.
O Celular Como Último Recurso
A percepção mais profunda resultante dessa dinâmica — compartilhada por qualquer testemunha desses episódios — é que, em condições extremas, o celular com uma carteira instalada deixa de ser apenas uma ferramenta financeira. Ele opera como infraestrutura pessoal de resgate conectando o cidadão ao mundo que continua operante. Enquanto o aparelho ligar, a carteira responder e houver o mínimo sinal de internet, o indivíduo preserva a capacidade de transacionar dentro da economia global, mesmo que a sua economia doméstica tenha desmoronado.
Isso não é irrelevante. Quem já atravessou períodos de hiperinflação entende que não se trata apenas de escassez material, mas de um esgotamento mental severo: a rotina de acordar vendo preços subirem diariamente, a incapacidade de planejar o amanhã e a perda de economias, onde qualquer reserva acumulada evapora antes que possa ser gasta.
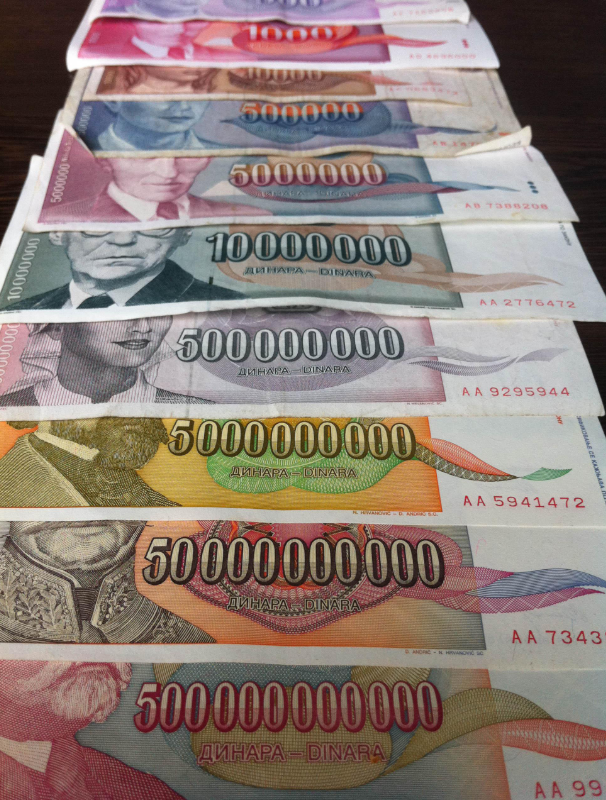
Nessas circunstâncias, as stablecoins oferecem um valor raro: previsibilidade numérica constante. O patrimônio guardado preserva seu poder de compra de um dia para o outro. A remessa prometida chega no montante exato acertado. Em um cenário onde quase todos os bens perdem valor, a estabilidade financeira traz alívio financeiro e psicológico.
A esperança, sob essas condições, assume papel puramente prático. É a força motriz necessária para manter rotinas e decisões diárias de subsistência. Sobreviver a uma guerra resume-se a sucessivas microdecisões orientadas ao futuro, sustentadas pela convicção de que haverá um amanhã. Uma carteira digital ativa é a demonstração material dessa resistência. Ela prova que ainda há conexão com alguém do outro lado. Demonstra que, mesmo abandonado pela economia de seu território, os mercados internacionais continuam acessíveis a você. Em essência, representa o último resquício de ordem e soberania econômica que cabe na palma da mão — e, para quem está encurralado pelos acontecimentos mais brutais do nosso tempo, preservar esse canal pode ser o fator determinante para tomar a decisão seguinte.
Enquanto o ecossistema investe incontáveis horas em discussões sobre valorizações especulativas, marcos regulatórios e comparações técnicas entre diferentes blockchains, praticamente nada desse debate dialoga com quem depende dessa tecnologia para a própria subsistência. Essas pessoas não sobem ao palco de eventos do setor e não publicam artigos teóricos. Elas estão, longe dos holofotes, garantindo o alimento de suas famílias via stablecoins. A ausência de representatividade dessas realidades nas discussões convencionais de cripto evidencia um dos maiores descompassos da nossa indústria.
A Matemática Silenciosa de Uma Transação
Para quem realiza transferências de stablecoins na rede TRON nas condições descritas, a Calculadora de Transferência de USDT da Netts.io calcula com exatidão a quantidade de Energy e Bandwidth necessária para cada envio, apontando claramente a diferença de custos entre queimar TRX ou alugar Energy, garantindo ao usuário a previsão dos custos reais da transação antes de sua execução.
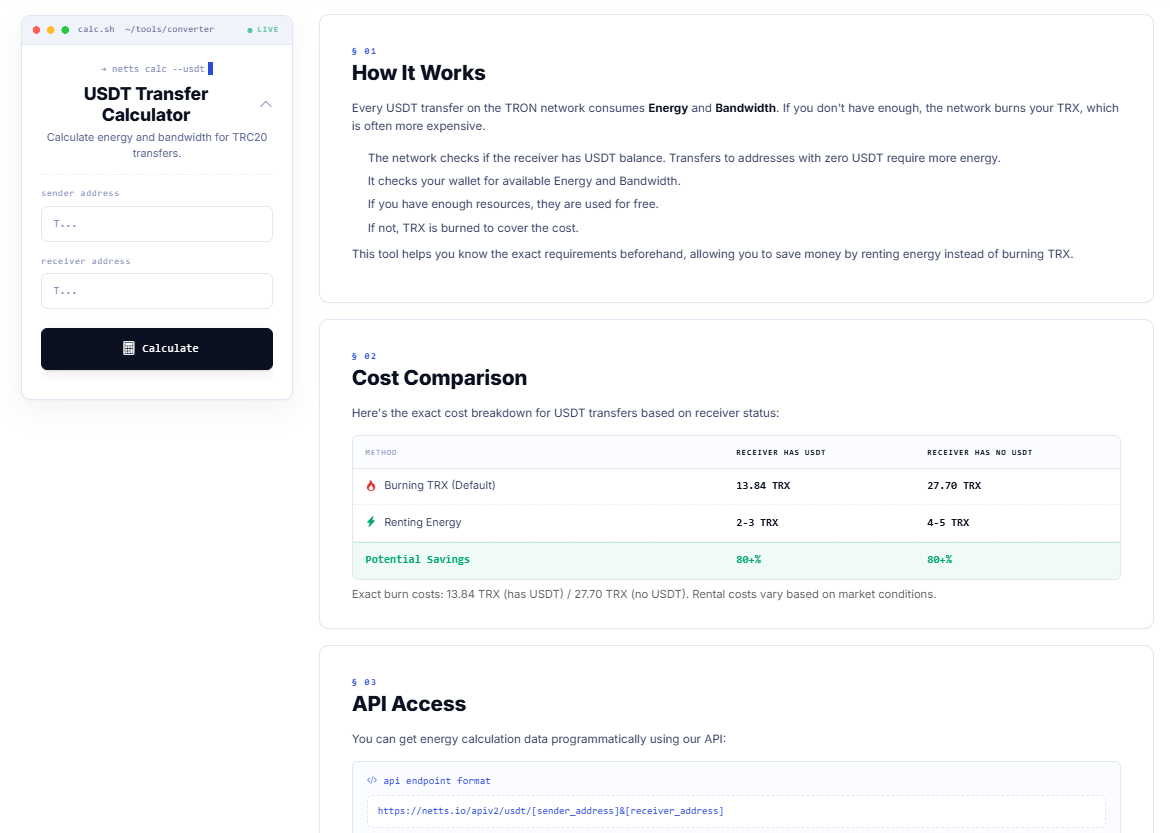
Uma transferência de USDT destinada a um endereço que já possui saldo em USDT consome habitualmente 13.84 TRX ao pagar a taxa por queima direta; no entanto, ao alugar Energy para processar a mesma operação, o custo cai para a faixa de 2 a 3 TRX. Essa diferença torna-se ainda mais expressiva em envios para novas carteiras sem saldo de USDT: o custo atinge 27.70 TRX queimados contra apenas 4 a 5 TRX via aluguel. Essa economia converte-se em capital preservado para suprir demandas emergenciais das famílias, evitando perdas em estruturas de taxas desenhadas para usuários que nunca precisaram ponderar se teriam saldo suficiente para arcar com o próximo envio.