Reservas estratégicas de criptomonedas: cuando los gobiernos empiezan a hacer HODL
Los gobiernos ahora mantienen Bitcoin como reserva estratégica: desde alijos incautados a hackers y la lógica de Fort Knox hasta El Salvador, Bután y la apuesta por la volatilidad.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Cada gobierno ha repasado en algún momento en silencio por su mente, y sin embargo jamás admitirá, el siguiente escenario: un funcionario del ministerio de hacienda, observando entre la medianoche y el cierre de la jornada bursátil cómo una vela roja se traga cien millones de dólares de dinero público. El dinero no está colocado en bonos ni en una paridad cambiaria; está en Bitcoin, y el Estado lo ha mantenido a propósito como un activo estratégico. Hace una década esta afirmación habría sonado a tecno-thriller de serie B, pero hoy suena más a una nota informativa ministerial.
La forma en que hemos llegado a este punto suele presentarse en términos de políticas públicas; es decir, mediante órdenes ejecutivas, programas del FMI y sesiones legislativas. Sin embargo, el relato más verídico es el que habla de incentivos, de cámaras acorazadas y de los objetos que en ellas se custodian, y de un hacker de Georgia cuyo patrimonio oculto acabó en posesión del gobierno de los Estados Unidos, si no para siempre, al menos durante un largo periodo de tiempo. Si se sigue esa línea de razonamiento, el concepto de una reserva nacional de criptomonedas deja de parecer una idea descabellada y empieza a antojarse casi inevitable.
El sótano de Fort Knox
El oro nunca ha tenido que ver realmente con la joyería. A lo largo de la mayor parte de la historia documentada, la riqueza de un Estado se ha juzgado por la cantidad de metal precioso custodiado bajo guardia armada, y todos ellos —reyes, repúblicas, juntas— han seguido la misma regla. Fort Knox llegó a utilizarse como una referencia cultural precisamente porque el metal en sí no tenía una trascendencia real en la vida cotidiana. La gente nunca pagaba el pan con lingotes. El oro estaba allí simplemente para ser contado, para ser auditado de vez en cuando y para ser fotografiado cuando los congresistas iban de visita. Era como un marcador de puntuación. Poseer una gran cantidad del activo más valioso del planeta significaba que tu país había sobrevivido a sus rivales, que había honrado sus deudas y que, por tanto, el resto de actores podían confiar en él o, como mínimo, temerlo.
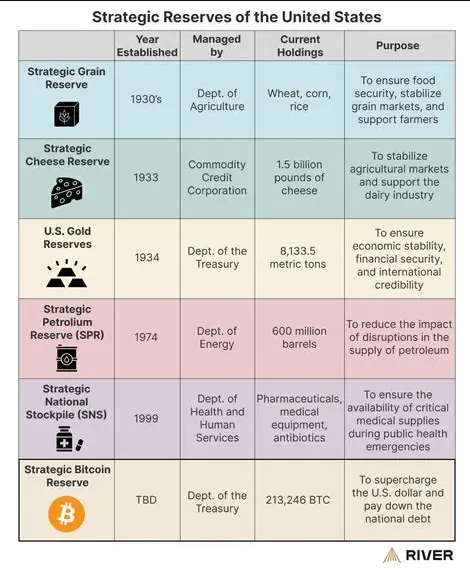
La lógica relativa al patrón oro sobrevivió solo en parte, y la parte que sobrevivió es la verdaderamente interesante. Hoy en día, los bancos centrales siguen custodiando miles de toneladas de oro a pesar de que ninguna divisa puede canjearse por él. ¿Por qué ocurre esto? Porque las reservas funcionan como una forma de comunicación. Transmiten un mensaje a los mercados antes de que lo haga cualquier rueda de prensa. Una pila de oro demuestra que somos solventes, que estamos consolidados y que no necesitamos justificarnos. Es un mensaje que no precisa palabras, pero que conlleva un coste de almacenamiento muy elevado.
Imagine tomar esa idea y aplicarla a un mundo en el que una proporción creciente de valor se custodia en redes y no en cámaras acorazadas físicas. Dado que las reservas pueden entenderse como una forma de lenguaje y el mundo está adquiriendo un nuevo dialecto financiero, un gobierno que no posea nada de este nuevo activo es como una persona que habla un único idioma en una sala repleta de lenguas distintas. Aunque el apodo de Bitcoin —oro digital— suele considerarse mero marketing, como base para reservas resulta de una coherencia casi abrumadora: una oferta fija, ausencia de emisor y una verificación que no requiere permisos; es esencialmente oro sin sus inconvenientes, pero con el añadido de la volatilidad. Tarde o temprano, alguien con el control del marcador nacional se iba a dar cuenta.
La captura más cara de 2021
Esto nos lleva a James Zhong, un hombre cuya biografía parece redactada por alguien a quien se le hubiera ordenado hacer el personaje menos aburrido. En septiembre de 2012, Zhong era uno de los primeros usuarios de Silk Road, el mercado de la darknet, y descubrió que el sistema de retiradas podía ser engañado. Explotó esta vulnerabilidad de forma reiterada, silenciosa y mecánica, hasta que logró retirar unos cincuenta mil Bitcoin, una cantidad que rondaba los seiscientos mil dólares en aquel momento, suma que ya era superior a lo que la mayoría de la gente gana a lo largo de una década. Luego hizo algo que muy poca gente hace cuando ha robado criptomonedas: no hizo nada. Lo guardó. Durante nueve años.
Distribuyó las monedas entre varias direcciones, lo pasó todo por mixers, se desdobló en un elenco de identidades falsas y esperó a que expirara el reloj que se había puesto en marcha. Por supuesto, el reloj avanzaba —la blockchain registra cada transacción—, pero la unidad cibernética del IRS, a partir de una línea de investigación que al principio nada tenía que ver con él, logró finalmente rastrearlo todo a finales de 2021. Cuando los agentes entraron en su casa de Gainesville, Georgia, descubrieron toda la fortuna en el lugar más inverosímil posible: una única billetera de hardware oculta dentro de una lata de palomitas en el armario de un baño. La cifra era de 50.000 Bitcoin, nueve años de ansiedad y una lata. En el momento de la incautación, el botín rondaba un valor de tres mil quinientos millones de dólares —la mayor incautación de criptomonedas jamás anunciada por el departamento—, y el único delito real del hombre, podría decirse, fue haber creído que el dinero pasaría inadvertido.
El caso de Zhong fue ampliamente cubierto como un escándalo de piratería informática, pero el aspecto mucho más insólito es lo que sucede después de que a la persona le ponen las esposas. Se suele creer que las criptomonedas incautadas de este modo se subastan igual que hace la aduana con los yates confiscados, y así ha sido durante muchos años. El proceso real, sin embargo, es más prolongado y peculiar, y esto reviste una enorme importancia para el rumbo futuro del Bitcoin en manos del Estado:
1. Los activos son intervenidos y transferidos a billeteras bajo el control del gobierno, habitualmente las custodiadas por el Servicio de Alguaciles u otro organismo depositario, y se almacenan en un entorno de cold storage con una cadena de custodia más rigurosa que la de la mayoría de las cámaras bancarias.
2. El procedimiento de decomiso civil avanza en paralelo a cualquier causa penal, ya que los bienes constituyen una entidad legal distinta de la persona: las autoridades están, a efectos prácticos, procesando a las propias monedas, algo que ningún jurista del siglo XX hubiera imaginado pronunciar.
3. Una vez que el decomiso es firme, el proceder habitual ha sido ejecutar la liquidación mediante subastas o ventas en el mercado, ingresando los fondos obtenidos en las arcas generales, utilizándolos para indemnizar a las víctimas o asignándolos a los presupuestos de las agencias.
4. Existe una opción más reciente: en lugar de proceder a la venta, tratar las monedas como un activo estratégico y transferirlas a una reserva que el país jamás ha vendido.
Esa es la sutil revolución que se está gestando dentro de la más evidente. En 2025, los Estados Unidos establecieron formalmente una Reserva Estratégica de Bitcoin, utilizando como suministro inicial los aproximadamente doscientos mil bitcoins que el gobierno federal ya había acumulado a lo largo de los años mediante incautaciones; incluida la lata de palomitas de Zhong, junto con los bitcoins remanentes del caso Silk Road y otros procesos similares. No hizo falta realizar compras adicionales. El gobierno examinó su propio almacén de pruebas, advirtió que poseía una de las cinco mayores cantidades de Bitcoin de toda la nación y, en consecuencia, decidió dejar de considerarlo un simple inventario.
Alemania ilustra una historia diferente y notablemente perjudicial: en 2024, el mismo organismo gubernamental liquidó diligentemente unos cincuenta mil de los bitcoins incautados, desprendiéndose de ellos a un precio en la franja baja de los cincuenta mil y dejando de ganar con ello miles de millones en cuestión de pocos meses, todo ello entre una profunda incertidumbre nacional. La razón de la discrepancia entre ambas situaciones no radicó en un principio legal, sino simplemente en un cambio en el enfoque con el que se percibían los bitcoins: pasaron de considerarse pruebas a considerarse un fondo patrimonial.
Gira mundial del HODL gubernamental
Cuando se observa el mapa con una perspectiva más amplia, el panorama de la acumulación estatal se vuelve francamente curioso. El Salvador, habiendo tomado la iniciativa, inició sus compras en 2021 a un ritmo de un Bitcoin al día, más por convicción casi religiosa que como parte de un plan estratégico, y durante años fue objeto de reproches por parte del FMI; solo para suscribir después un acuerdo con dicho organismo, comprometerse públicamente a moderar su acumulación y, a pesar de ello, seguir comprando porque los números de una reserva rentable a escala nacional acallaron casi por completo a todos los críticos. Las monedas se custodian en una cold wallet que el presidente denomina la bóveda nacional, y el país que en su momento perdió la credibilidad es ahora el que otros estudian en silencio.
Bután nunca hizo anuncio alguno sobre una reserva; en su lugar, su entidad estatal de inversión aprovechó los excedentes de energía hidroeléctrica del país para minar Bitcoin en secreto, y cuando los ingresos del turismo cayeron a causa de la pandemia, vendió únicamente lo necesario para sufragar los salarios de los empleados públicos. Una monarquía en el Himalaya ha acabado ostentando por accidente una de las posiciones soberanas de criptomonedas más rentables del mundo; no como resultado de una fe ciega, sino simplemente porque sus ríos proporcionaban energía barata y su red eléctrica estaba infrautilizada.
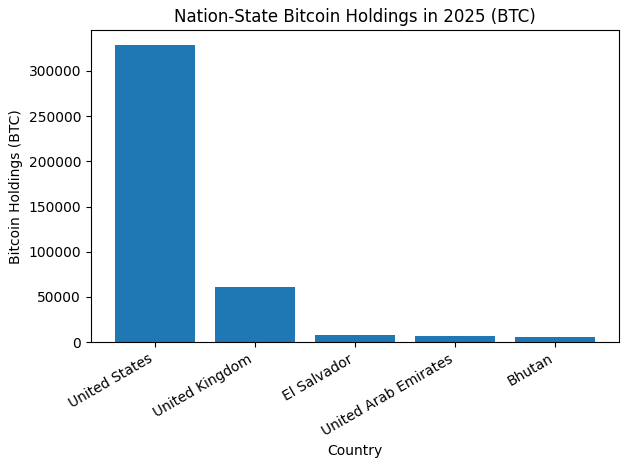
Al mismo tiempo, China, que prohíbe a sus ciudadanos operar con criptomonedas, custodia una ingente cantidad de Bitcoin incautada a raíz de casos de fraude y que actualmente se encuentra en un limbo oficial; el Reino Unido también posee decenas de miles de bitcoins confiscados en un único caso de estafa y lleva años decidiendo, con extrema lentitud, si seguir el ejemplo de Alemania o el de los Estados Unidos. Y un número creciente de estados norteamericanos ha presentado leyes que les autorizan a realizar pequeñas inversiones en reservas de Bitcoin, considerando una asignación del dos por ciento en oro digital como un simple mantenimiento de cartera ordinario y no como una herejía.
Conviene dar un nombre a este patrón en todos los casos mencionados, ya que no guarda relación alguna con la ideología; ninguno de estos gobiernos empezó con un white paper y un sueño. De hecho, surgieron por pura casualidad —a través de incautaciones, mediante la minería y porque un presidente buscaba notoriedad— y solo después comprendieron que mantener era no solo más barato, sino también más prestigioso que vender. La mayor parte de la estrategia en la historia de la alta política, de hecho, se ha desarrollado por mero accidente.
Volatilidad: la cualidad disfrazada de defecto
Por supuesto, resulta legítimo que los críticos se pregunten si una reserva no debería ser el componente más predecible de las finanzas nacionales. ¿No constituye una mala praxis a nivel civilizatorio mantener dinero público en un activo capaz de desplomarse un treinta por ciento en una sola temporada? La respuesta directa pasa por distinguir entre dos temores que a menudo se confunden. La inflación alude a la erosión: una pérdida lenta e ineludible de la que solo se toma conciencia tras el paso de varias décadas. La volatilidad de Bitcoin se asemeja a la del clima: violenta pero transitoria, y algo que puede sobrellevarse si se dispone de un horizonte temporal suficientemente amplio y de la fortaleza mental para tolerarla. Una reserva que solo pierde valor en términos reales y otra que cae para luego recuperarse no son el mismo instrumento utilizado de maneras distintas, y los responsables de las tesorerías han estado observando durante tres años para ver cuál de las dos es.
Existe asimismo un punto más simple que casi nunca se saca a colación. El oro, como activo de reserva, se sustenta en la admiración mutua: todo el mundo lo posee, nadie lo está comprando masivamente en este instante y el montón se limita a permanecer inmóvil acumulando comisiones de custodia. Bitcoin, por el contrario, brinda a un gobierno algo que el oro jamás podría ofrecer: una ventaja asimétrica frente a los que lleguen después. Un Estado que lo adquiere de forma temprana o que simplemente recibe las monedas fruto de un decomiso se convierte en un accionista mayoritario de una red cuyo valor se incrementa a medida que más capital pugna por obtener lo que aquel ya posee. Si conserva el activo, la reserva no solo salvaguarda la riqueza nacional; en realidad la acrecienta a expensas de quienes compren con posterioridad. Algunos considerarán esto una buena gestión, mientras que otros advertirán que un gobierno en posesión de un activo escaso y revalorizable alberga ahora un interés institucional tácito y discreto en que dicho valor suba; y que la frontera entre la gestión soberana de reservas y el pump-and-dump institucional radica enteramente en la contención. Este es uno de los nuevos riesgos aparejados a todo el entramado, y casi nadie de los que participan en la constitución de estas reservas lo ha mencionado.
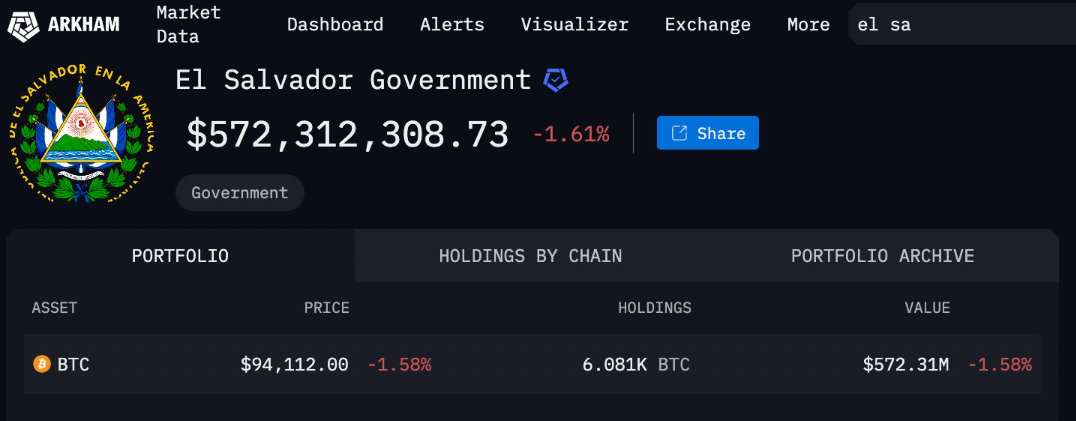
A nivel estatal, la forma de gestionar la volatilidad dista de cómo se aborda a nivel doméstico. Cuando un particular compra en máximos entra en pánico, pero cuando lo hace el tesoro público simplemente modifica la base del coste medio y lo cataloga como paciencia: toda la posición de El Salvador estuvo durante años en pérdidas y, ante cada crisis, se recurría a la misma respuesta despectiva: no vamos a vender. Esta afirmación, formulada en reiteradas ocasiones por diversas tesorerías, surte de hecho un impacto en el mercado. Cada gobierno que declara su vocación de permanencia retira parte del circulante de la oferta y, por consiguiente, facilita la decisión del siguiente país. Ha quedado patente que las reservas son contagiosas.
Se aprecia asimismo una transformación más gradual y sutil en el comportamiento. Una vez que un Estado ha adquirido Bitcoin, su posición respecto a la red se transforma: pasa de mero espectador pasivo a parte interesada. Reguladores que antaño amenazaban con imponer prohibiciones se encuentran de pronto custodiando aquello mismo que pretendían vetar, y las leyes hostiles adquieren de repente una vertiente financiera. El enfoque hacia la minería, el consumo de energía, los estándares de custodia y, en efecto, el trato otorgado a las billeteras autocustodiadas cobra un cariz diferente cuando el balance soberano se asienta sobre ese mismo libro mayor público. Estas modificaciones no responden a un plan preconcebido; más bien se filtran desde el departamento contable e inciden en todas las demás áreas. La reserva actúa no solo como un activo, sino como un mecanismo de compromiso: una vez afianzado el fondo, áreas políticas enteras se vuelven infinitamente más difíciles de revocar, razón exacta por la que sus partidarios la respaldan y por la que sus detractores deberían prestarle más atención.
Por qué el montón debe crecer
La última pieza del rompecabezas es la menos vinculada a la filosofía y la más puramente humana: el dinero sirve para comprar el silencio. Una reserva que simplemente hace HODL no requiere una asignación presupuestaria, un equipo de ventas ni una estrategia de salida; este suele ser el problema del oro, ya que cuesta dinero por el mero hecho de no hacer nada. Las reservas de criptomonedas presentan el atributo opuesto. Mientras continúe la delincuencia, los decomisos seguirán llegando y, por desgracia, el delito constituye uno de los sectores con mayor crecimiento dentro de la economía digital. Cada vez que se clausura un sitio de la darknet o se investiga un exchange, las monedas van a parar de forma automática al fondo patrimonial, de modo que el Estado ha establecido para sí una fuente de ingresos ligada al propio submundo al que vigila. En términos financieros, capturar hackers se ha convertido en una vía de ingresos.
Resultaría ciertamente extraño —genuinamente extraño— que los gobiernos continuasen transformando cada incautación a dólares mediante subasta, asumiendo en cada ocasión el diferencial, el deslizamiento y los costes administrativos, para luego plantearse recomprar la posición más adelante a precios todavía más desfavorables. La idea de agrupar todos los activos en un único fondo no constituye en absoluto una propuesta radical; es con precisión lo que haría una tesorería con sentido común ante un flujo recurrente de activos. El lapso de diez años no obedeció a motivos económicos, sino más bien psicológicos: durante largo tiempo Bitcoin fue catalogado como una suerte de timba degenerada y ningún funcionario deseaba que su nombre se viera asociado a él. En cuanto una superpotencia comenzó a enfocar esa misma conducta como una estrategia, el estigma social se esfumó y el temor institucional basculó en la dirección opuesta; esto es, el pavor a ser el país que malvendió sus fondos de manera prematura, la nueva Alemania, el caso admonitorio citado en el artículo de un tercero.
Resta todavía un componente de esta nueva realidad que pasa aún más desapercibido. Las reservas digitales del porvenir no se componen únicamente de Bitcoin; las stablecoins han asumido en silencio el rol del verdadero dinero corriente en todo el engranaje, dado que son ellas las que los gobiernos emplean de facto para saldar pagos con proveedores, para transferir valor entre custodios y para liquidar cuentas con socios en territorios donde el sistema bancario resulta precario. La mayor parte de este volumen transita a través de TRON por razones netamente pragmáticas: ya se trate de cien dólares o de cien millones, la transferencia se efectúa sobre la misma infraestructura y supone el mismo desembolso mínimo, y cualquiera que administre flujos estrechamente vinculados al Estado no tarda en comprender que buscar las mejores USDT fees y localizar la ruta con la lowest USDT fee forma parte del mantenimiento elemental de la tesorería. Incluso un contable público que no ejecute más que una cheap USDT transfer entre cadenas se ve abocado a lidiar con los mismos resortes que el resto de los usuarios: tarifas sujetas al historial de la billetera receptora, precios de la Energy fluctuantes según el mercado y el dilema recurrente entre quemar TRX o arrendar los recursos en su lugar.
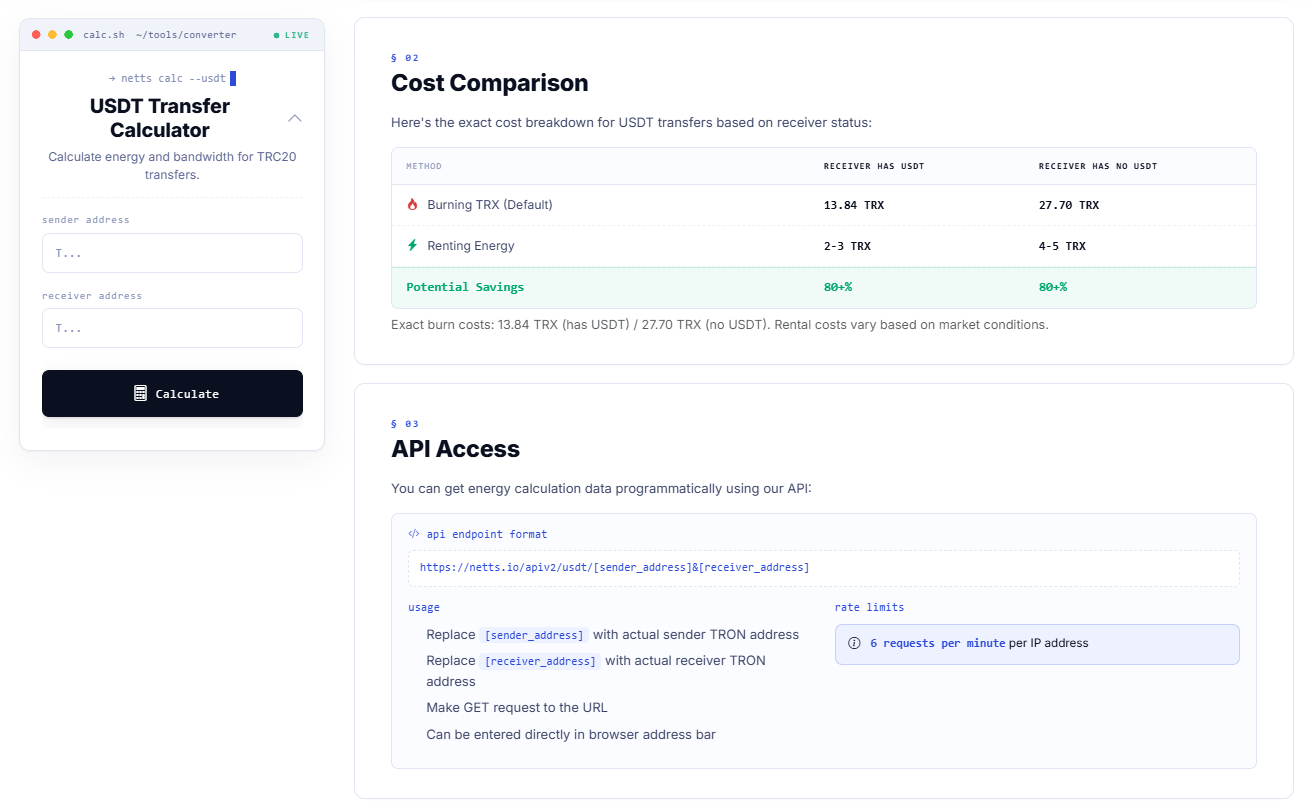
Es justamente para este propósito que Netts diseñó su USDT Transfer Calculator: antes de realizar cualquier movimiento, le desglosa con exactitud cuánta Energy y Bandwidth requerirá su transferencia TRC20 —incluyendo el pormenor de que una dirección receptora con saldo cero de USDT duplica el coste—, de modo que pueda anticipar lo que costará verdaderamente la operación y optar por alquilar Energy en vez de quemar TRX, garantizando así que cada transferencia, sin importar su cuantía, se mantenga lo más cercana a la gratuidad que permite la red. A Fort Knox le llevó un siglo erigirse en símbolo. Su equivalente digital se está ensamblando en estos instantes, a golpe de latas de palomitas olvidadas y de transferencias de stablecoins perfectamente optimizadas.