تحرک اجتماعی با رمزارز - هرگز تا این حد بالا نبوده است
چگونه رمزارز میتواند پویایی را گسترش دهد (یا دگرگون کند) — بازارهای بدون مرز، دسترسی شبانهروزی و پتانسیل رشد نامتقارن — بدون آنکه وانمود شود ریسکها و کلاهبرداریها از میان رفتهاند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
در بخش اعظم تاریخ بشر، زادگاه شما همان جایی بود که در آن میمردید. دیوارهای جامعه نه فقط صلب، بلکه گویی مومیایی شده بودند. اگر به عنوان فرزند یک دهقان در اروپای فئودال یا یک برنجکار در استانهای روستایی آسیای تحت حاکمیت سلسلهها به دنیا میآمدید، سرنوشت شما از لحظهای که اولین نفس را میکشیدید، رقم خورده بود. احتمال اینکه به عنوان چیزی غیر از یک دهقان یا کشاورز بمیرید، از نظر آماری صفر بود؛ یک خطای گرد کردن در دفتر کل بزرگ تاریخ.
لایههای اجتماعی توسط قوانین و عادات دنیای کشاورزیِ سختگیر تقویت میشدند، جایی که مازاد تولید نادر بود و قحطی همیشه در کمین. هیچ مسیر سریعی برای صعود وجود نداشت؛ ثروت مستقیماً از زمین جاری میشد و زمین نیز به جای صنعت، از طریق ارث به دست میآمد. ایده «کسب ثروت» برای مردم عادی بیگانه بود؛ رازی نهفته از قوانین شانس در نبرد، سعهصدر پادشاهان و ملکهها، یا شانس محض که به معنای یافتن نفت در زمینی بود که از قبل در اختیار داشتید. سقف شیشهای حتی شیشهای هم نبود؛ آهنی بود. این دنیایی از نتایج مقدر بود که در آن جاهطلبی میتوانست به همان اندازه که محرک موفقیت است، مایه عذاب فرد باشد.
انقلاب صنعتی شروع به شکافتن این صفحات کرد و اولین گسستهای واقعی را در بنیان جایگاه خانوادگی ایجاد نمود. ناگهان، سرمایه میتوانست از طریق کسبوکار خلق شود، به جای آنکه صرفاً از زمین استخراج گردد. یک بازرگان ممکن بود ثروتمندتر از یک دوک شود و یک مخترع، بزرگتر از یک زمیندار. صعود بورژوازی یک زلزله اجتماعی بود. اما حتی در آن زمان، تحرک اجتماعی پروژهای نسلی بود؛ صعودی تدریجی و فرساینده. اغلب نسلها کار، پسانداز و سرمایهگذاری هوشمندانه — و تکراراً فداکاری یک نسل کامل — لازم بود تا یک خانواده تنها یک پله از نردبان بالا برود.
آنچه «رویای آمریکایی» — و گونههای جهانی آن — بر آن استوار بود، همین انباشت تدریجی بود: ساعت طلا پس از چهار دهه خدمت، تسویه کامل وام مسکن، و حضور فرزندان در دانشگاه.
بله، عصر اطلاعات با تسهیل مقیاسبندی سریع ارزش و مالکیت معنوی، به این فرآیند شتاب بخشید؛ اما حتی در آن زمان نیز، افراد اغلب به دسترسی به نهادهای تراز اول، نزدیکی به یکی از قطبهای فناوری مانند سیلیکونولی و شبکههای از پیش تعیینشدهی سرمایهگذاری خطرپذیر نیاز داشتند. ما تصور میکردیم که به اوج نقدشوندگی اجتماعی رسیدهایم. گمان میکردیم اینترنت فرصتها را دموکراتیزه کرده است. اما اشتباه میکردیم. در عصر ارز و امور مالی غیرمتمرکز، ما هنوز در حال کنار آمدن با انقلابی چنان عظیم هستیم که از نظر جامعهشناختی دگرگونکننده است. اکنون در زمانی زندگی میکنیم که تحرک اجتماعی نه تنها سریعتر، بلکه آنی، پرریسک و در دسترس هر کسی است که یک گوشی هوشمند و اتصال اینترنت داشته باشد.برابریبخش بزرگ عصر دیجیتال
در هر مقطعی از تاریخ اینترنت، ارز دیجیتال نمونه آرمانی آن است: خالصترین و انتزاعیترین تجلی تبدیل شبکههای ثابت به ارتباطات سیال. برای نخستین بار در تاریخ مکتوب، موانع ورود به بازارهای مالی جهانی به صفر رسیده است. این اکوسیستم جدید به این معناست که یک نوجوان در فاولاهای برزیل، یا یک دانشجو در لاگوس، یا توسعهدهندهای که در زیرزمین خانهاش در کییف کار میکند، همانقدر به یک پروتکل دیفای (DeFi) دسترسی دارد که یک مدیر صندوق پوشش ریسک در وال استریت یا یک بانکدار سرمایهگذاری که در حاشیه رود تیمز زندگی مجللی دارد.
کدها به تبار، لهجه، مدرسهای که در آن تحصیل کردهاید یا رنگ پوست شما اهمیتی نمیدهند. کد نسبت به جنسیت شما بیتفاوت است و به خدای شما کاری ندارد. تنها چیزی که برای آن اهمیت دارد این است که آیا یک تراکنش معتبر است و آیا شما کلیدهای خصوصی را در اختیار دارید یا خیر. این یک گسست جامعهشناختی عمیق و حتی تند و تیز است. صنوف دنیای قدیم — که بر پایه تبار، واسطهها و کسب اعتبار طولانیمدت شکل گرفته بودند — در حال ذوب شدن در اسیدِ زنجیرههای بدون نیاز به مجوز هستند.
متولیان سنتی ثروت — بانکها، کارگزاران و نهادهای ناظری که گاه از قدرتهای مستقر محافظت میکردند — توسط فناوریای دور زده شدهاند که انتقال همتابههمتای ارزش را با سرعت نور امکانپذیر میسازد.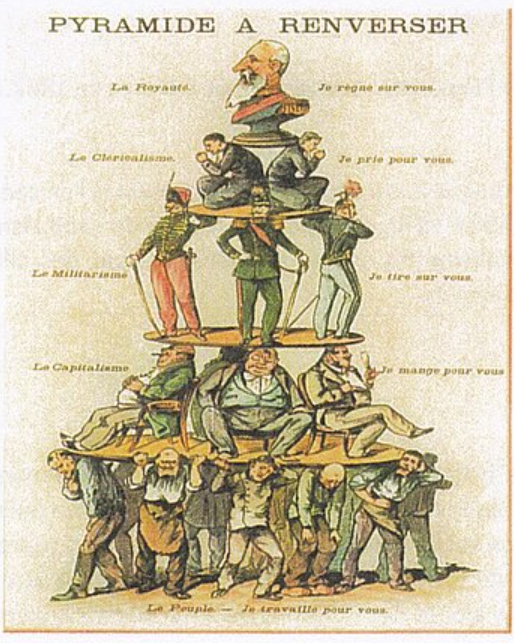
در واقع، آنچه شاهد آن هستیم، ثروتهایی است که نه در طول یک عمر یا چندین سال، بلکه در تعطیلات آخر هفته به دست میآیند یا از دست میروند. سرعتی که ثروت در دنیای کریپتو (کریپتوورس) جابهجا میشود، با هیچچیز دیگری که تاکنون در اقتصادهای بشری دیدهایم، قابل مقایسه نیست. دادهکاوی و تحلیلهای درونزنجیرهای به گروهی از ثروتمندان جدید یا «نوکیسههای» کریپتو اشاره دارند که از نظر توزیع سنی و ثروت، هیچ شباهتی به هیچیک از گروههای جمعیتی ثروتمند در طول تاریخ ندارند.
آنها اغلب جوانانی با پیشینههای غیرغربی یا حداقل غیرسنتی هستند که پیش از نهادهای حاکم، متوجه عدمتقارن داراییهای دیجیتال شدند. آنها «بومیان دیجیتالی» هستند که برای دنیای مجازی در کنار دنیای واقعی ارزش قائل بودند. داستان «میلیونر کریپتو» (همان جوان ثروتمندی که در اینستاگرام فخرفروشی میکند) به یک کلیشه فرهنگی تبدیل شده که اغلب بزرگنمایی و به سخره گرفته میشود؛ اما آنچه این درآمدها نشان میدهند، موضوع خندهداری نیست: میلیاردها دلار ارزش از سوی نهادهای مالی بزرگی که زمانی بدبین بودند، به سمت علاقهمندان به حوزه دیجیتال سرازیر شده است. این یک بازتوزیع انبوه ثروت است که نه از طریق فرمانهای دولتی، نه با تغییر در قوانین مالیاتی و قطعاً نه از طریق انقلابهای خشونتآمیز، بلکه صرفاً با کارآمدتر و بازتر شدن بازار در حال وقوع است.
شاید جالبترین بخش این تحرک اجتماعی جدید، توزیع جغرافیایی آن باشد. در حالی که شکوفاییهای ثروت در قرن بیستم عمدتاً به کشورهای غربی محدود بود، رونق کریپتو جهانی و فراگیر است. در بسیاری از کشورهای کمتر توسعهیافته، شهروندان بهطور کلی سیستم بانکی سنتی را دور میزنند.
همانطور که بسیاری از کشورهای در حال توسعه در آفریقا مستقیماً از نبود تلفن ثابت به تلفن همراه رسیدند، اکنون نیز در حال جهش از مرحله «حساب بانکی سنتی» و رفتن مستقیم به سمت کیف پولهای دیجیتال هستند. در کشورهایی که با تورم افسارگسیخته دستوپنجه نرم میکنند، استیبلکوینهایی که قابلیت کسب سود در پلتفرمهایی مانند ترون (TRON) را دارند، یک طناب نجات محسوب میشوند و به شهروندان کمک میکنند تا از داراییهای خود در برابر بیانضباطی بانکهای مرکزی محافظت کنند. این بنیادیترین شکل از تحرک اجتماعی است؛ یعنی توانایی حفظ و افزایش قدرت خرید، حتی زمانی که دولت محلی با شکست مواجه میشود.تغییر انتظارات و نسل جوان
از نظر جامعهشناختی، این تغییر فرصتهای زندگی نسل جوان را بهطور کامل متحول کرده است. برای نسل زد (Z) و جانشین نوظهور آن، نسل آلفا (Alpha)، قرارداد اجتماعی قدیمی — که میگوید اگر به مدرسه بروید، مدرک بگیرید و ۳۰ سال کار کنید، از شما حمایت خواهد شد — از هم پاشیده به نظر میرسد. این دروغی است که به نظر میرسد توسط نسلی فروخته شده که در واقعیت اقتصادیای به بلوغ رسیدهاند که فرسنگها با آنچه جوانان امروز با آن روبرو هستند، فاصله دارد. از آنجایی که قیمت املاک در کلانشهرهای جهان از میانگین دستمزدها فاصله گرفته و تورم در حال بلعیدن ارزش ارزهای فیات است، مسیر «امن» دیگر امن نیست. این مسیر تنها به میانمایگیِ انحصاری و بدهی ختم میشود.
در چنین فضایی، کریپتو نه تنها به عنوان یک سرمایهگذاری، بلکه به عنوان یک راه خروج منطقی جذابیت دارد. این پدیده ترجیح زمانی آنها را تغییر میدهد. چرا باید چهل سال برای خرید یک خانه معمولی پسانداز کرد، در حالی که یک حرکت هوشمندانه در پروتکلی با رشد بالا میتواند در عرض چهار سال استقلال مالی به ارمغان بیاورد؟ چرا باید در یک شغل اداری ۹ تا ۵ که به سختی اجارهخانه را پوشش میدهد ماند، وقتی اقتصاد دیجیتال فرصتهایی برای کسب سود (yield)، استیکینگ (staking) و معاملهگری ارائه میدهد که با معیارهای سنتی هیچ توجیهی ندارند؟
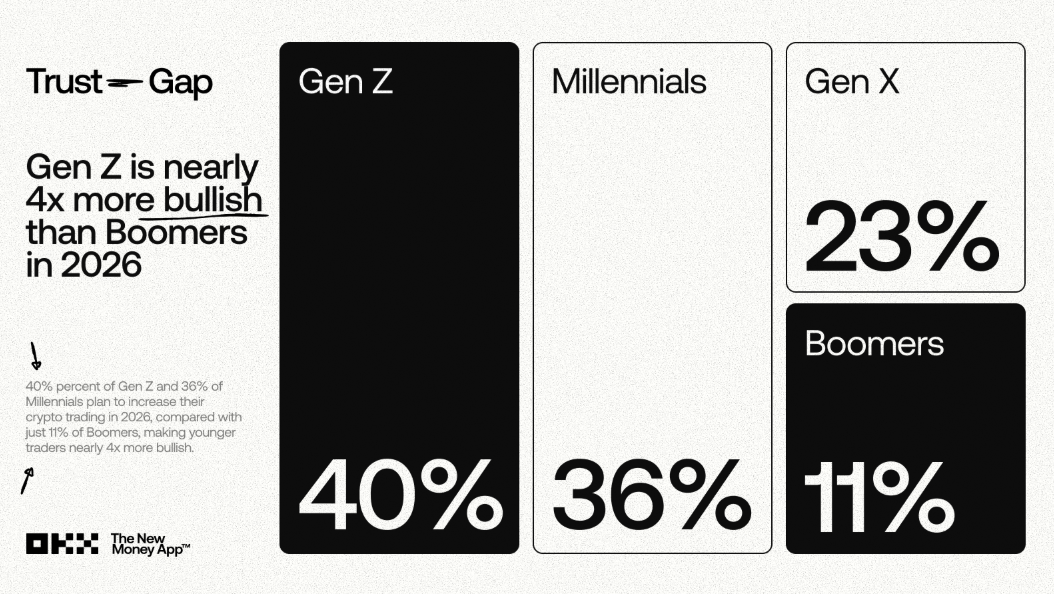
این حرکت منجر به تغییری عجیب و تا حدی نگرانکننده در مدلهای روانشناختی شده است. شاهد افزایش سواد مالی هستیم، هرچند از نوعی بسیار خاص و فوقتهاجمی. آنها پیش از آنکه مفهوم سود مرکب در حسابهای پسانداز یا نحوه عملکرد حساب بازنشستگی 401k را درک کنند، در حال یادگیری درباره استخرهای نقدینگی (Liquidity Pools)، کشت سود (Yield Farming)، توکنومیکس و اهرم (Leverage) هستند؛ آنها به جای مصرفکنندگان منفعلی که محصولات مالی بانکها به آنها فروخته میشود، به مشارکتکنندگان فعالی در اقتصاد جهانی تبدیل میشوند. آنها خودشان بانک خود هستند. اما این موضوع ریسک «ذهنیت طلبکارانه» را نیز با خود به همراه دارد. وقتی میبینید همتایانتان میلیونها دلار از یک میمکوین یا ایردراپ NFT به دست میآورند، معنای کار میتواند دچار دگرگونی شود. ما در خطر تربیت نسلی هستیم که کار سنتی را «بازی سادهلوحان» و سفتهبازی را تنها راه پیروزی میپندارند. ترشح دوپامین ناشی از بازدهی ۱۰۰ برابری میتواند بسیار قدرتمند باشد و باعث شود تلاش مداوم و تدریجی در یک مسیر شغلی، طاقتفرسا به نظر برسد.
روی دیگر سکه جابهجایی آنی طبقاتی
این واقعیت جدید، شمشیری دو لبه است. از یک سو، این غایتِ شایستهسالاری است. اگر باهوش، سریع و در باورهای خود استوار باشید، فارغ از اینکه از کجا شروع کردهاید، میتوانید زندگی خود را تغییر دهید. ما روزانه شاهد این موضوع هستیم؛ توسعهدهندگانی از کشورهای در حال توسعه که پروتکلهایی با مدیریت میلیاردها دلار میسازند، معاملهگران ناشناسی که مبالغ اندک را به ثروتهای کلان و تغییردهنده زندگی تبدیل میکنند و جوامعی که حول محور توکنهایی برای تأثیرگذاری بر دنیای واقعی گرد هم میآیند. فقر دیگر به مثابه یک «نظام طبقاتی»، حکمی ابدی برای زندگی نیست. اما روی دیگر این سکه، بیرحمی بازار است. همانطور که میتوانید یکشبه اوج بگیرید، به همان سرعت نیز میتوانید سقوط کنید. مجازات سریع است و بازار اشتباهات ناشی از معاملات احساسی یا سهلانگاری در امنیت را نمیبخشد. در اینجا خبری از بستههای حمایتی مالی (Bailout) نیست. بیمه FDIC وجود ندارد. این محیط با واریانس بالا، استرس را به شکلی خاص افزایش میدهد. حس «استحقاق» نسبت به این سودها میتواند منجر به تصمیمات احمقانه شود و ناامیدی حاصل از شکست در آن، ویرانگر است. آسیبهای روانی ناشی از بازارهای شبانهروزی، جایی که ارزش خالص داراییهای شما در زمان خواب دچار نوسانات شدیدی میشود، پدیده جامعهشناختی جدیدی است که ما تازه در آغاز درک آن هستیم.
اما برای ارج نهادن به این فرصت، باید برای این روحیه «حقبهجانب بودن» نیز افسوس بخوریم. نادیده گرفتن فضای کریپتو و تلقی آن به عنوان یک کازینوی بزرگ آسان است، اما این نگاه، آزادیبخشی بنیادینی را که این فضا فراهم میکند، نادیده میگیرد. این راه خروجی از ارزهای محلیِ در حال سقوط است که پسانداز مردم را نابود میکنند. در این فضا، ارزش میتواند با کسرِ سهم بسیار کمتری توسط واسطهها، از مرزها عبور کند. این سیستم، یک اقتصاد جهانیِ برابر میسازد که در آن ارزش میتواند مانند آب جریان یابد. این «حقبهجانب بودن» ممکن است پیامد کشف دیرهنگام قدرت باشد. برای صدها سال به مردم آموخته شده بود که هیچ کنترلی بر آینده مالی خود ندارند؛ اما اکنون آنها تمام این کنترل را در اختیار دارند. طبیعی است که انتظار داشته باشیم این گذار با افراط، غرور کاذب و نوسان همراه باشد. اما نتیجه (اگر از منظر اثرات خالص به آن بنگریم) جهانی است که در آن پتانسیلهای انسانی بیش از هر زمان دیگری، محدود به اتفاقات و تصادفات نیست. پسرِ دهقان دیگر به زمین وابسته نیست؛ او تنها به پهنای باند و هوش خود متکی است.
زیربنای اقتصاد جدید
اگر این دنیای جدید بخواهد بقا یابد، «کارایی» زبان مشترک آن خواهد بود. همانطور که کاربران در این اقتصادهای درونزنجیرهای فعالیت میکنند، درک نحوه عملکرد شبکه به اندازه درک خودِ داراییها اهمیت دارد. دوران رمانتیک ارزهای دیجیتال به پایان رسیده و ما وارد مرحله بهینهسازی و صنعتیسازی شدهایم. هنگام تعامل با شبکههایی با توان عملیاتی بالا مانند ترون (TRON)، کنترل هزینههای منابع بخش بزرگی از بازی است. پول هوشمند میداند که سوزاندن توکنهای بومی برای پرداخت کارمزد تراکنشها ناکارآمد است؛ این کار درست مانند سوزاندن موجودی حساب برای راندن یک خودرو است. کاربران هوشمند در عوض به دنبال این هستند که چگونه بدون پرداخت هزینه کامل، انرژی ترون (TRON Energy) به دست آورند. این سوادِ نسل بعدی است؛ دانستن اینکه نه تنها چه چیزی بخریم، بلکه چگونه تراکنش انجام دهیم.
این همان تفاوت میان یک توریست، یک بازدیدکننده و یک مقیم است.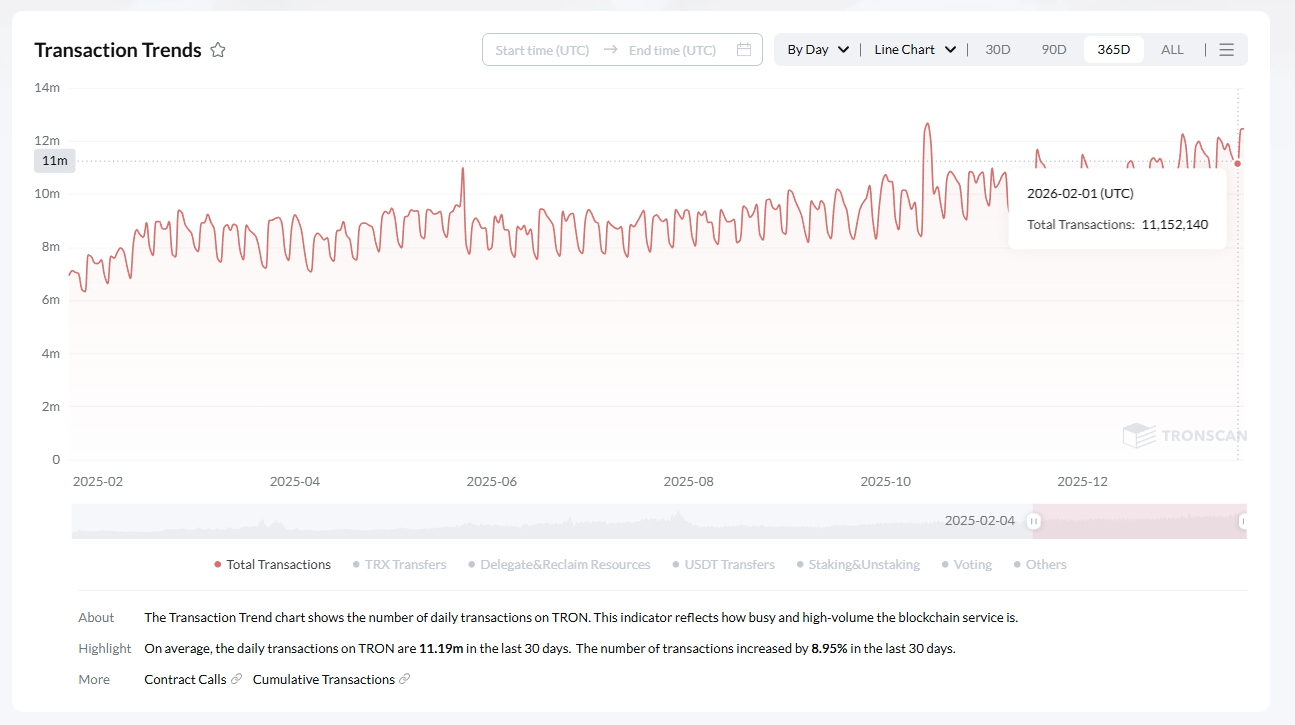
میزان هوشمندی کاربر در بهرهگیری از این کاراییها، اغلب تفاوت میان یک کاربر تازهوارد و یک کاربر حرفهای (Power User) را رقم میزند. اگر معاملهگری این اطلاعات را داشته باشد و بداند چگونه انرژی ترون (TRON Energy) را با قیمت ارزان اجاره کند، میتواند هزاران معامله را با هزینهای بسیار کمتر از کسی که با سوزاندن TRX تراکنش انجام میدهد، به ثبت برساند. در اینجا شایستهسالاری بار دیگر خود را نشان میدهد؛ این امر مشوق دانش و بهینهسازی است. چه در حال اجرای رباتهای معاملهگر با فرکانس بالا باشید، چه مدیریت یک سبد دارایی بزرگ را بر عهده داشته باشید و چه صرفاً برای پرداختهای خود استیبلکوین جابهجا کنید، دستیابی به مزیتِ ارزان با استفاده از انرژی در شبکه TRON اهمیت دارد. این نمایی کوچک از اخلاقگرایی گستردهتر در دنیای کریپتو است: ابزارها در دسترس همگان هستند، اما این به هوشمندی افراد بستگی دارد که از آنها بهره ببرند، خواه از طریق سرمایهگذاری و خواه با یادگیری نحوه استفاده از نرمافزار به نفع خود. بازار کندی را جریمه میکند و به کسانی که آنقدر چابک هستند که در میان پیچیدگیهایش گام بردارند، پاداش میدهد.
کارایی در این اکوسیستم باعث میشود کسانی که بر زنجیره عملیات خود تسلط دارند، حاشیه سود و فعالیت بیشتری کسب کنند. اگر کارمزدهای کامل را پرداخت میکنید، در واقع بابت پویایی خود مالیات میدهید؛ شما داوطلبانه بخشی از سود بالقوه خود را واگذار میکنید. کاربران با اجاره انرژی ترون از طریق بازارها، این ارزش را بازپس میگیرند. این همان ذهنیت بهینهسازی بود که افراد برتر و بازماندگان بلندمدت را از جرقههای زودگذر متمایز کرد. در دنیایی که هر واحد پایه (Basis Point) اهمیت دارد، خدمات زیرساختی که این صرفهجوییها را ممکن میسازند، بزرگراههای جدید تحرک اجتماعی هستند. آنها مسیرهای نامرئی هستند که تداوم جریان پول با سرعتی بیسابقه را میسر میکنند.
فراتر از هیاهو: یک تغییر دائمی
باید درک کنیم که این یک حباب گذرا در تحرک اجتماعی نیست. دیگر راه بازگشتی وجود ندارد و موضوع از پرده برون افتاده است. فناوریای که انتقال همتابههمتای ارزش را ممکن میسازد، دیگر قابل بازگشت یا نابودی نیست.
انتظار نسل جوان برای دسترسی به فرصتهای رشد جهانی از بین نخواهد رفت. ما در حال ورود به آیندهای هستیم که در آن هر دارایی میتواند توکنیزه شود، هر فردی میتواند سرمایهگذاری کند و اصطکاکهای امور مالی سنتی چیزی است که تنها در کتابهای تاریخ دربارهاش خواهید خواند. اثرات جامعهشناختی این تحول برای دههها طنینانداز خواهد بود. شهرهای جدیدی ظهور خواهند کرد که با ثروت حاصل از کریپتو تأمین مالی میشوند. ما شاهد ظهور جنبشهای سیاسی جدیدی از دل سازمانهای خودگردان غیرمتمرکز (DAO) خواهیم بود. ما با بازتعریفی از مفهوم «ثروتمند بودن» روبرو خواهیم شد؛ از انباشت داراییهای ایستا به تسلط بر جریانهای پویا.سازگاری ذهنی با این سبک زندگی، تغییری عظیم است. ما در حال گذار از ذهنیت «کمبود» به ذهنیت «فراوانی» هستیم، اما فراوانیای که به جای خزانههای بانک، توسط اثباتهای رمزنگاریشده محافظت میشود. کودکان امروز هرگز معنای «بسته شدن بانک در ساعت ۵ عصر» را درک نخواهند کرد. آنها درک نخواهند کرد که زمانی ارسال پول به کشوری دیگر سه روز طول میکشید. برای آنها، نقدینگی مانند برق است؛ ۲۴ ساعته در دسترس است و در هر جایی میتوان به آن متصل شد. و این تغییر در پیشفرضهای ذهنی، یعنی همان انتظاری که با آن بزرگ شدهایم که زندگیمان چگونه پیش برود، معیار واقعی تحرک اجتماعی است. این صرفاً موضوع داشتن پول بیشتر نیست؛ بلکه بحث داشتن عاملیت بیشتر، کنترل بیشتر و آزادی افزونتر برای هدایت انرژی خود — چه فیزیکی و چه دیجیتالی — به همان شکلی است که افراد میخواهند.
بهینهسازی برای آینده
مسیر ادغام این ابزارها تنها رو به جلو و صعودی است. اصطکاکهای وب اولیه در حال از بین رفتن است. ما به سوی آیندهای حرکت میکنیم که در آن جزئیات مربوط به «انرژی» و «پهنای باند» محو خواهند شد؛ با این حال، در حال حاضر، این موارد همچنان یک فرصت آربیتراژ برای افراد هوشمند باقی میمانند. داستان تحرک اجتماعی در دهه ۲۰۲۰ با کد نوشته شده است و قهرمانان آن کسانی هستند که میتوانند کدها را بخوانند. این یک مرز آشفته، باشکوه، پرخطر و باز است. دروازهها فرو ریختهاند. نگهبانان رفتهاند. اکنون، تنها فرد است و بازار.
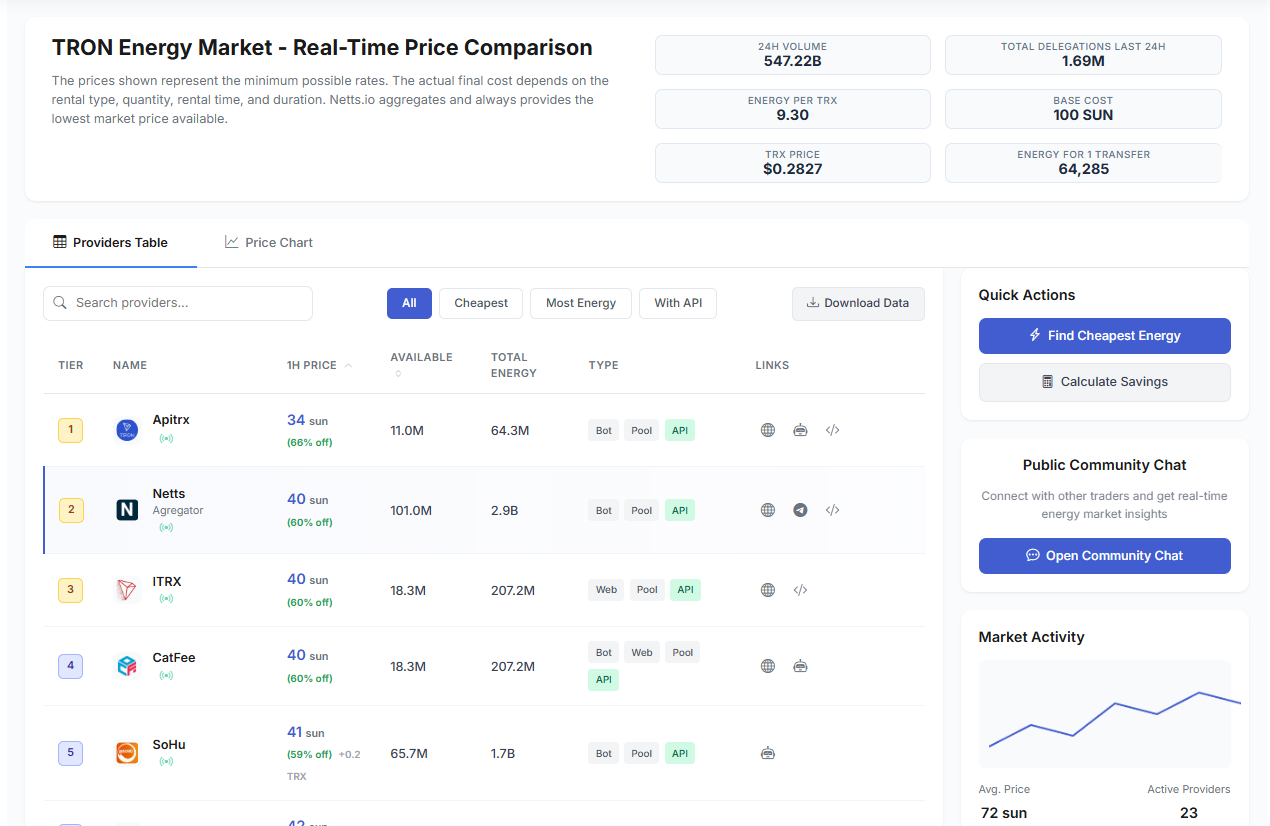
برای پیمایش موفقیتآمیز در این فضا، وجود ابزارهای تجمیعکننده و بهبوددهنده ضروری است. در این میان، سرویسهایی مانند Netts با هدف حل دقیقاً همین مشکل وارد میدان شدهاند؛ این پلتفرم با ارائه بازار انرژی در شبکه ترون (TRON Energy Market)، تمامی ارائهدهندگان را یکجا جمع کرده و کمترین نرخ ممکن — که در حال حاضر ۳۷ سان (sun) است — را به کاربران تضمین میدهد. با مقایسه لحظهای بیش از ۲۰ ارائهدهنده انرژی و ویژگیهای تکمیلی همچون اجاره انبوه و قابلیت اتصال API، معاملهگران و توسعهدهندگان میتوانند هزینههای تراکنش خود را تا ۹۰٪ کاهش دهند؛ این بدان معناست که اصطکاک ناشی از کارمزدها دیگر مانعی در مسیر آنها برای رسیدن به قله نخواهد بود.