跟单交易邪教:轻信他人交易决策的代价
超过 75% 的散户投资者在跟单交易平台上亏损。了解其中的危险信号、隐性费用,以及为何跟单他人鲜有成效。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
交易令人困惑,交易困难重重,图表宛如抽象艺术,指标繁多且常常自相矛盾,每一个决策都像是在用自己输不起的钱进行猜测。就在这时,一个念头浮现在脑海中:真的非得这样吗?难道就不能直接跟随一个真正懂行的人吗?
你还记得 Robinhood 全盛时期的那些广告吗?它们把一切描绘得如此简单。他们宣称:“跟着我做就行。”这听起来就像你把投资组合交由顶尖对冲基金经理打理,唯一的区别在于,这位经理只有一个 Telegram 频道,而且每月只收 $50。这种提议极具诱惑力——无需付出任何努力即可赚取被动收入,毫不费力就能斩获利润,只要接收通知就能实现财务自由。你无需理解斐波那契回撤,也不必研读财报;你要做的,只是信任一个已经掌握财富密码的人。
在一段时间内,这种构想似乎确实行得通。许多企业在此基础上构建了完整的商业模式。跟单交易演变为社交交易,而社交交易又转变成一种文化现象。你可以浏览顶级交易员的排行榜,查看他们的胜率,审视他们的收益曲线,挑选一位表现似乎比你自己交易更胜一筹的人。这听起来既民主又科学。所有数据一览无余:某位交易员连续 127 周保持盈利,最大回撤仅为 8%,跟随者数量持续攀升。这怎么可能会出问题呢?
自信不等于能力
问题在于,自信和能力是两码事,而互联网极其擅长将自信伪装成能力。一个人可以语气坚定,晒出满屏绿柱的盈利截图,熟练运用技术行话,给人的印象仿佛已经将各种市场行情历经了数遍。但这丝毫不能证明他们精通交易;只能说明他们懂得如何展现自信。
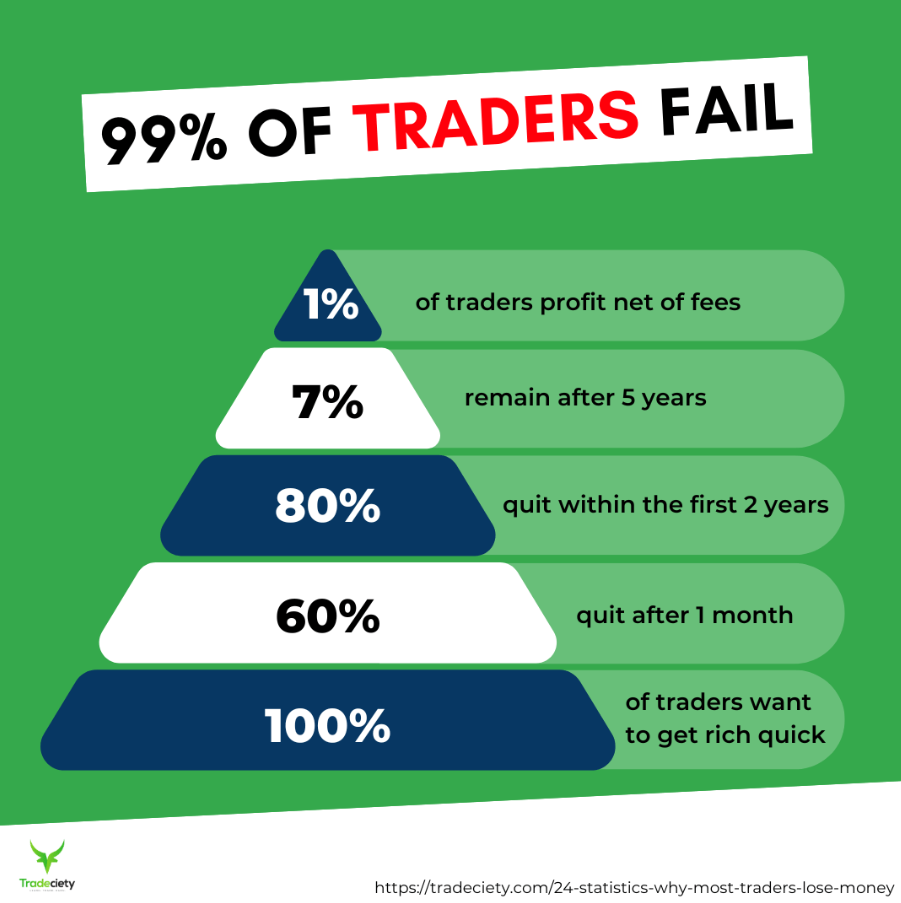
2026 年一项针对 1,420 名使用过跟单交易平台的散户交易员的调查显示,41% 的人由于亏损、巨额回撤或实际收益与承诺不符而停止使用平台。尽管其中 46% 的人最初期望跟单交易能成为一种可靠的被动收入来源,但最终只有 10% 的人给出了这样的评价。宣传承诺与实际兑现之间的落差,绝不仅仅是一次小小的失望;它是合理的财务规划与纯粹为他人的失误买单之间的本质区别。
这一机制的运作方式其实非常简单。一名交易员迎来了一连串的连胜。于是,新的跟随者纷纷涌入。此时背负着数百人的期望与资金的带单员,深感必须保持胜绩。他们的风险偏好逐渐升高,持仓规模也随之扩大。一套在管理自身 $5,000 资金时行之有效的策略,在面对来自跟随者的 $500,000 资金时却无法顺利复制,在流动性较差的市场中尤为如此,因为一笔巨额订单就足以引起价格滑点,从而对所有参与者造成不利影响。带单员或许能在理想价格入场,但跟随者却遭遇滑点,只能在更差的价位成交。当行情开始下行时,带单员率先离场,而跟随者往往后知后觉。
这并不总是源于刻意作恶;有时纯粹只是数学规律使然。但结局毫无二致——跟随者沦为了促成他人出场的退出流动性。
此外,赤裸裸的欺诈也屡见不鲜,而且实施起来毫不费力。跟单交易已成为骗子们最青睐的手法之一,因为伪造统计数据和建立信任成本极低。制作虚假的收益图表毫无成本;即便雇佣协同运作的机器人账号网络去吹捧某位特定交易员需要花点钱,其花费也依然比房租还要低。有报告指出,Meta 仅在 2025 年底就从推广跟单交易平台的潜在诈骗广告中获利 $16 billion,尽管其早已对欺诈行为心知肚明。整套流程运作得天衣无缝:Twitter 上的虚假背书、Telegram 群组营造的紧迫感,以及最后伺机而动的钱包清空机器人(drainer bot)。
有一个记录在案的诈骗团伙案例涉及一款“AI 量化机器人”,该团伙通过经过认证的账号协同发布关于成功交易的虚假故事,从而席卷了加密相关的社交媒体。其目的是将受害者引流至基于 Telegram 的运营渠道中,这些渠道表面看似正规的交易服务,实则是高度精密的盗窃骗局。机器人们发布图表并不断推送大捷喜讯。它们彼此互动回复,营造出一个活跃社区的假象。真实用户看到这些对话后,将交流内容视作宝贵资讯并盲目跟进,最终蒙受了始料未及的惨痛损失。
即便是正规合规的平台,数据也同样可能具有误导性。绩效表现可以通过对倒交易(wash trading)、抢先交易(front-running)或选择性披露来进行人为操纵。交易员可能会选择仅展示盈利的子账户,而将亏损账户隐匿起来。他们可以在一个表现糟糕的季度后重置公开记录,让新跟随者只看到触底反弹的阶段。他们可能会在模拟账户中持续交易,直至取得满意战绩,随后切换至实盘账户,并将模拟账户的成果宣传为自身能力的证明。屏幕上呈现的数据并非客观现实;它们不过是营销广告。
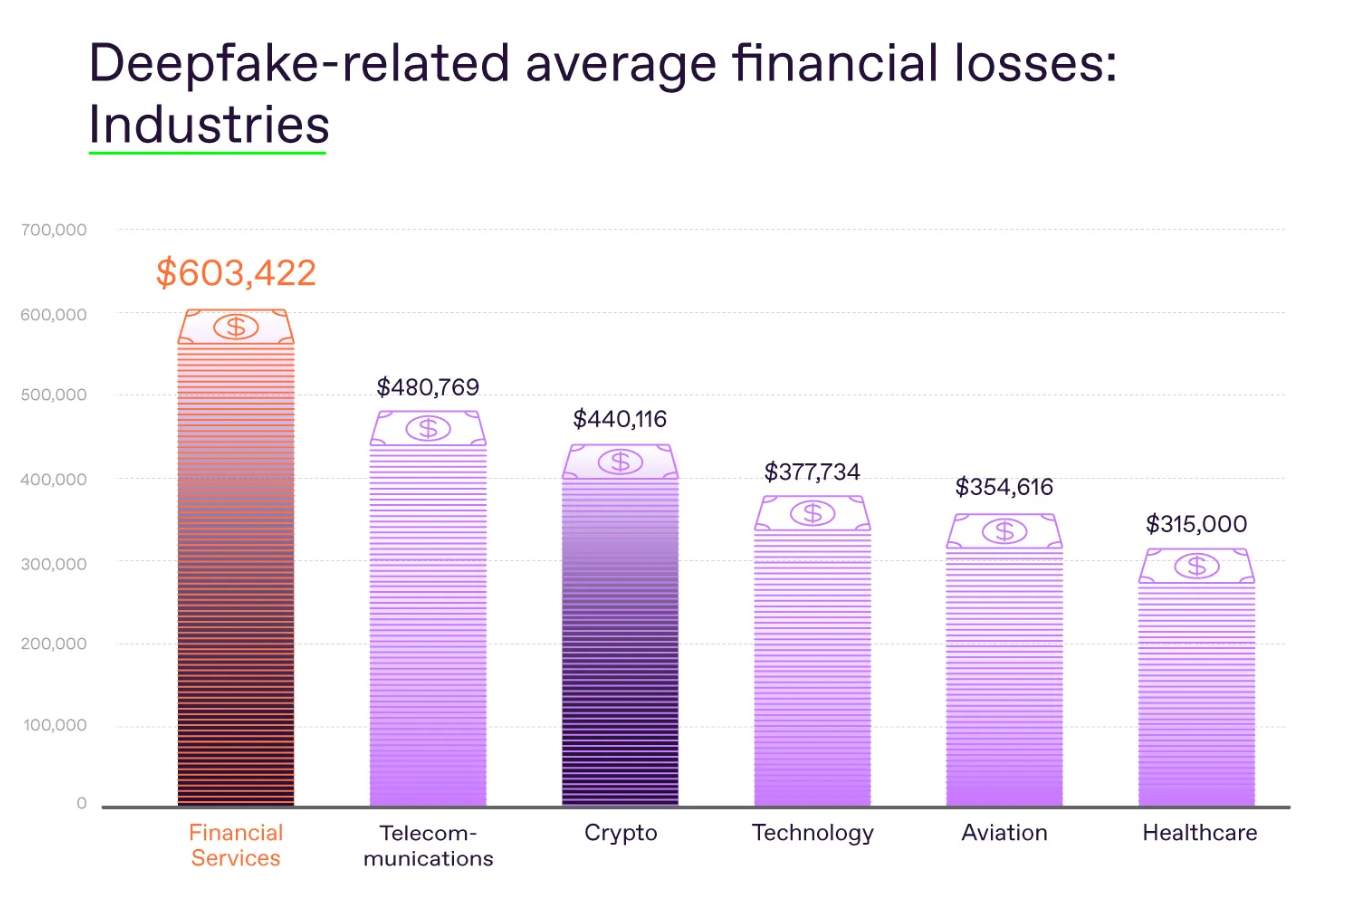
监管机构注意到,目前有 22% 的不良行为者正在使用 AI 生成的深度伪造(deepfake)视频与克隆声音,以增强骗局的可信度。如今,你所审视的早已不仅限于交易策略本身;你还必须分辨眼前这个人究竟是否真实存在。
即便你设法避开了骗子,遇到了一位真诚的人——一个用自有资金交易、且过往战绩看似合理的人——你依然不得不面对其费用结构的侵蚀。
绝大多数跟单交易平台都会收取业绩提成、订阅费或两者兼收。顶尖交易员可能会抽取 20% 的利润分成。平台自身可能还会额外抽取 10%。此外,由于滑点和执行延迟,每笔交易还会被扣除若干百分点,对于超短线交易或日内交易者而言尤为如此。最终的结果是:一笔为带单员带来 15% 收益的交易,留给你的可能仅剩 6%;而一笔导致带单员亏损 10% 的交易,落到你身上可能演变成 13% 的亏损。你复制的并不是他们的业绩,你复制的只是他们的决策,并且还要为最终的结果支付租金。
持续跑赢市场究竟有多难,显而易见,因为就连专业人士也对此束手无策。对冲基金坐拥庞大的研究团队、专有数据和算法执行系统,但在扣除管理费用之后,其整体回报依然无法超越指数基金。经营 Telegram 频道的人并不能获得更先进的工具;相反,他们仅仅依赖于自信,而这种自信在市场陷入低谷时便会分崩离析。
诺基亚过去曾占据手机市场的绝大部分份额,在当时,向该公司投资是合情合理的理性选择。然而,随着智能手机的兴起,原有的投资逻辑瞬间破灭,股价一落千丈。那些仅因崇敬其昔日辉煌战绩而一直关注该公司的人,最终承受了巨大亏损。
关于跟单交易,没人愿意承认的一个事实是:每次当你跟随着某位交易员的英明决策时,你也同样在完全复制他们的错误,并且这些失误往往来得更早、冲击更猛烈。一名交易员有可能在整整两年里保持正确,却在短短两周之内全盘皆错。在这种情况下,如果你正在跟单该交易员,那么在第二周的惨烈表现中你将绝无逃脱的可能。
跟随他人看不见的逻辑
真正的问题在于,你通常根本不知道自己到底在跟随谁,也不知道这些人究竟为何会采取这样的交易方式。例如,一名带单员可能正在为你所看不到的庞大持仓进行对冲。他们可能在经历糟糕的一天后正在进行报复性交易。他们可能掌握了内部消息、凭借一时直觉,抑或本身就染上了赌瘾。你能看到的只有成交指令,却看不见背后的立论、上下文背景或止损离场计划。你不过是在复刻某种决策投射出的阴影,却对塑造这一阴影的本体一无所知。
2026 年进行的研究表明,散户投资者选择跟单目标时,主要取决于交易员在社交网络上的热度,而非其真实的操盘实力。粉丝最多的交易员往往能吸引到更多的粉丝,这并非因为他们的成绩更胜一筹,而是因为大众想当然地认为众人所向必有蹊跷。这是一个建立在虚无之上的正反馈循环。
就社交媒体上的交易推荐而言,一项研究发现,多达 61% 的交易建议最终导致了亏损,这一概率甚至比直接抛硬币还要糟糕。然而这些推荐却大受欢迎,互动率居高不下,人们依旧盲目跟风。
此外,平台的架构机制本身也存在弊端,它变相鼓励了某些特定行为。在绝大多数跟单交易平台上,带单员承担的潜在亏损其实非常有限。当他们遭遇亏损时,他们失去的只是跟随者,其自身本金并未以相同的比例折损;而一旦盈利,他们却能从所有跟单者身上抽取丰厚的佣金。这意味着他们有充分的动力去为了产出吸睛的营销素材而冒险,而非进行稳健审慎的投资。交易在此刻沦为了一场作秀表演。账户演变成了某种引流剧场,而跟随者则沦为了被变现的产品。
例如,一位名叫 Serenity 的交易员,其关注者从 2025 年 7 月的几百人激增至 2026 年 8 月的超过一百万人。这种爆炸式增长并非源于其策略有多么稳健;而是因为其人设叙事引发了病毒式传播。当其操盘战绩最终崩溃时,伤害早已波及了一百万人,而其中每个人当初都深信自己是在做出独立的理性抉择。
何时能够奏效,以及如何去伪存真
即便如此,若断言跟随卓越之人绝无回报也是有失公允的,因为只要具备敏锐的洞察力以及恰当的时机,成功的情况也确实偶有发生。市场上确实存在公开分享交易决策、奉行保守风险管理,并且历经数轮市场周期洗礼依然稳居上风的优秀交易员。像沃伦·巴菲特这样的投资大师对自己的策略毫无保留,以至于在跟单交易的散户投资者中,有 35% 的人专门效仿其投资动作。其持仓数据公开透明,投资原则清晰明晰,卓越记录更是跨越了数十年。
然而,巴菲特同样告诫人们,切莫妄图通过模仿他来致富。根源就在于时效滞后性。当伯克希尔·哈撒韦发布季度财报披露巴菲特增持了哪些股票时,相关信息早已被市场定价吸纳。你实际上复制的只是他的信息披露,而非其投资决策,在你看到后续报告之前,早先的信息早已被市场消化殆尽。这种时间延迟彻底摧毁了超额收益优势。
如果你想从跟单交易中获益,你必须找到这样的人:拥有扎实稳健的策略、恪守严苛的风险管理、其利益诉求与你保持高度一致,并且其决策公开足够迅速,使你不会沦为高位接盘的受害者。然而,这样的时间窗口极其狭窄,一旦被过多的人察觉,优势便会立刻荡然无存。
如果你决意跟随某人,请务必关注以下几点:
1. 要求对方提供至少 12 个月经过第三方验证的实盘绩效数据,时间越长越好。单纯的一连串盈利战绩绝不能证明长期实力;你需要看清他们在回撤期、震荡市以及策略失效时的真实表现。如果对方仅出示盈利案例,那么他们要么在撒谎,要么在刻意隐瞒核心关键。
2. 核实他们是否在用真金白银进行交易;如果账户属于模拟账户,或者交易员从未证明其自有资金处于风险之中,请切莫参与。动用真实资金会从根本上改变一个人的行为模式。模拟账户中所赚取的利润不过是逢场作戏。
3. 转向考察跟随者的实际收益,而不仅仅盯住带单员本人的数据。有些平台会明确展示跟随者跟单的实际资金规模,以及这些跟随者实际取得的收益率。在这种情况下,若带单员的图表赏心悦目,但跟随者却全面亏损,那么滑点和费用结构显然已经彻底瓦解了该策略,而你一旦加入,也终将成为那些亏损跟随者的一员。
4. 对频繁变换策略的人保持高度警惕。一个上个月还在执行动量交易、这个月就突然切换至价值投资的交易员,绝非随机应变;他们纯粹只是在盲目猜测。比起看似完美的虚幻收益,无论结果如何始终坚守一致的交易方法才是更为积极健康的信号。
5. 切勿轻信任何许诺保本收益、零风险或标榜独家秘笈的人;若其宣传话术听起来宛如新品发布会,那它在本质上就是一场商业路演,届时你将沦为任人收割的消费者,而非真正的投资者。
6. 确认对方是否设定了明确的风险上限。真正的职业交易员会开诚布公地声明自己能够承受的最大回撤底线,并严格恪守纪律;若在止损上缺乏严苛的纪律约束,你的潜在亏损将彻底沦为无底深渊。
7. 务必清醒地认识到,过往的辉煌绝不能预示未来的结局,尽管它确实能在一定程度上折射出操盘者的个人心性;如果一个人成功度过了 2020 年、2022 年以及其间剧烈波动的动荡市况而未爆仓出局,那么他必定对风险管理有着深刻领悟。懂得风控并不意味着他们能一路长赢,但这至少表明他们懂得如何在遭受挫败时不至于彻底出局。
同样至关重要的是要认清危险信号:匪夷所思的高胜率、营造紧迫感的话术、频繁使用截图而非可审计的实时验证数据、极短的历史记录、马丁格尔(Martingale)或逆势加倍策略,以及基于模拟账户的战绩,所有这些都应促使你敬而远之。同理,若某位交易员仅以图片形式展示其账户,而拒绝提供指向已验证第三方平台的链接,这也应当成为你果断放弃的理由。如果你无法点击查看可供独立审计的凭证,就应当直接默认该记录属于伪造欺诈。
为何大多数人最终走向亏损
监管披露数据显示,在社交交易平台上参与跟单交易的散户投资者中,有超过 75% 的人最终都以亏损告终。造成这一局面的原因,并不单纯在于平台本身存在欺诈(尽管某些平台确实如此)。根本原因在于:交易本身就极具挑战性,将自己的资金托付给素昧平生的陌生人更是伴随着重重风险,而当这两大因素交织在一起时,其破坏力远胜于两者的简单叠加。你所面临的不仅是不可预测的市场系统性风险,还有另一个人的主观判断风险、对方的情绪波动、未公开的利益博弈,以及一套旨在无论你盈亏与否都要持续榨取价值的抽水费率机制。
赚取被动收入的虚幻承诺,最终沦为了被动承受的主动亏损;外包财务决策的如意算盘,演变成了眼睁睁看着自己的本金被他人实时蚕食、而自己却对其离场时机毫无掌控的残酷现实。
真正顶尖的投资者根本不会抽出宝贵精力去运营跟单交易服务,因为管理他人的心理预期远比打理投资组合棘手得多,所承担的连带风险更加沉重,而潜在回报却十分有限。如果你拥有稳定盈利的过硬实力,你根本无需对外出售你的策略——你只需专注于自己的交易即可。
这意味着,提供跟单交易服务的人通常并非市场上最具实力的交易高手;相反,他们往往是最顶尖的营销专家。他们极其擅长营造出一种自己运筹帷幄的假象,而这完全是截然不同的另一种能力。
跟单的真实代价
跟单交易本身并非天然的骗局,但它在本质上却是一场针对他人的专业能力、道德操守以及与你自身目标契合度的全方位豪赌。而在大多数情况下,这三大要素中至少有一项是不成立的——交易员的能力名不副实,平台的透明坦诚徒有其表,扣除的杂项费用远超你的预估,策略在失效前看似完美,但一旦失效,所有亏损都已由你一人全盘买单。
残酷的现实在于,即便你将财务决策权外包出去,投资风险也绝不会凭空消散,它只是发生了转移。你不再纠结于挑错股票,转而开始患得患失于选错操盘手。你不再因自己的操作失误而亏钱,而是开始为他人的盲目犯错而吞下苦果。当一笔交易滑向深渊时,你当初所让渡出的自主决策权将再也无法收回。
跟随一个出类拔萃的人固然并非绝无可能——这个人恪守纪律、透明公开,专注于长期价值而非短期哗众取宠。然而,物色到这样一位标杆,所需要付出的深度调研、审慎质疑和判断能力,丝毫不亚于交易本身所需的心力。你并没有走上任何捷径以避开繁重的工作;你只是将精力投入到了另一种完全不同的工作之中,而一旦判断失误,所面临的代价同样惨烈。
核心问题并不在于跟单交易能否带来成功,因为在特定情况下,若能在正确的时机遇到合适的人并配合得当的风险控制,它确实能够奏效。真正的问题在于,你是否有能力在沦为那 41% 惨遭淘汰的负面数据之前,准确甄别出这些凤毛麟角的真正机遇。
绝大多数普通人根本无法做到这一点。这正是统计数据呈现出如此残酷模样的根源所在。这也是为何对被动收入的美好憧憬最终频繁演变成追悔莫及的苦涩现实。你并非加入了一家顶尖对冲基金;你不过是加入了一个领头人战绩堪忧、且离场代价高昂的跟单邪教。
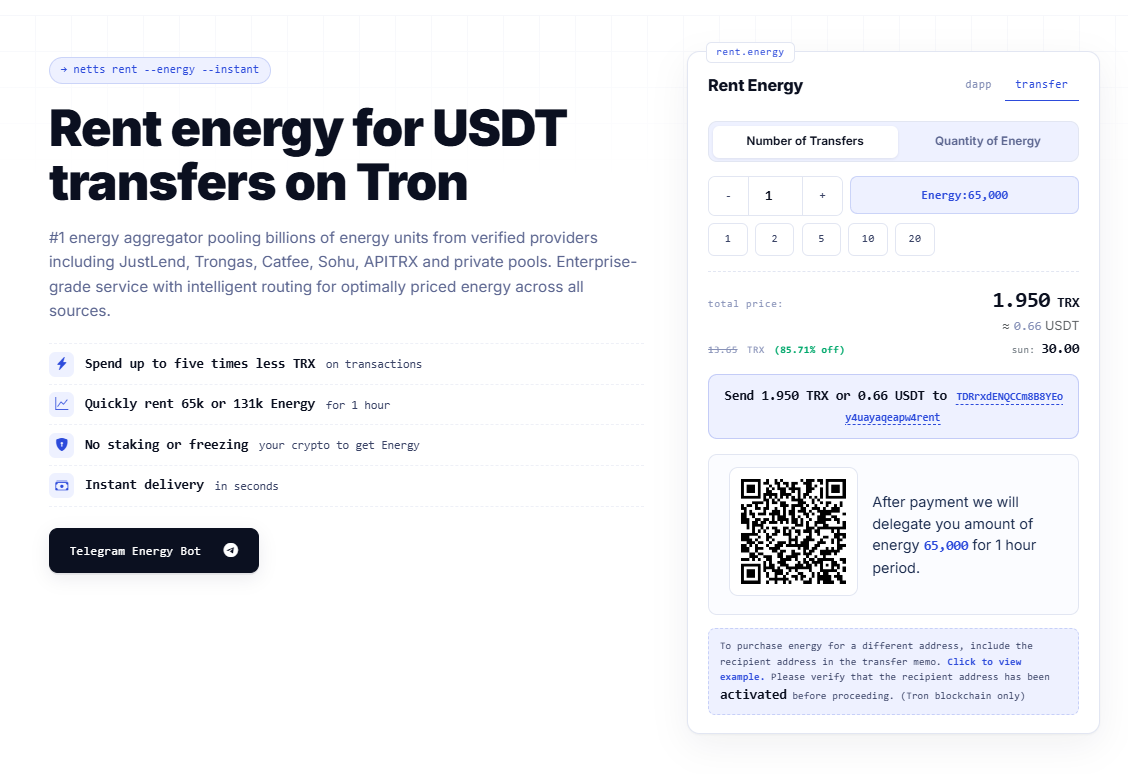
如果你确实需要进行高频交易——无论是跟单他人的操作还是执行自主决策——交易成本的重要性往往远超大多数人的想象。在像 TRON 这样与智能合约交互需要消耗资源的区块链网络中,此类链上摩擦成本会迅速累积。每次转账 USDT 都需要消耗 Energy,而当交易频次居高不下时,通过销毁 TRX 来获取 Energy 的成本将极其昂贵。这正是 Netts 这类服务应运而生的原因。与其为每笔交易直接燃烧 TRX,你可以直接从租赁市场以远低于常规的成本获取 TRON Energy——有时相比直接销毁能够便宜多达 69%。对于频繁执行链上交易的用户而言,无论是接收跟单交易信号还是运行自身策略,通过购买廉价 TRON Energy 来削减底层开销,往往足以成为扭转微利与惨遭交易费用吞噬本金的关键分水岭。这确实属于为数不多底层基础设施真正赋能于散户交易者、而非对其横加剥削的领域之一。