Las mejores prácticas con criptomonedas para hacer compras
Separa billeteras, verifica direcciones, prefiere stablecoins y ten en cuenta la congestión; además de dominar Bandwidth y Energy para que tus compras minoristas en cripto mantengan el sentido común.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
- El intercambio: evolución del trueque a la blockchain
- Casos de la vida real: la viajera y el gamer
- Privacidad y autonomía en las compras
- Seguridad y responsabilidad: tú eres el banco
- Gestión de comisiones y recursos
- Optimización de tu estrategia de compra con cripto
- Las stablecoins en el comercio minorista
- Mirando hacia adelante
Pocas cosas son más frustrantes que estar frente al mostrador de pago —en el mundo físico o digital— y que la transacción falle. Has investigado, localizado el producto ideal y decidido la compra, solo para que todo se detenga en seco porque los obsoletos engranajes de algún banco deciden que necesitan engrasarse. Tal vez sea una alerta por presunto fraude debido a una ubicación que no sueles frecuentar, tal vez el límite de gasto diario que habías olvidado, o alguna ventana de mantenimiento del sistema de la que nadie te informó.
En ese punto, la emoción de la compra se ha disipado hace mucho tiempo mientras lidias con líneas de atención al cliente y preguntas de seguridad. Nadie quiere realmente lidiar con dinero o bancos; solo queremos cosas que mejoren nuestras vidas. La moneda es simplemente un medio para lograr un fin, y cuando ese medio se interpone, tu grata experiencia de compra se convierte en un calvario. Más allá del factor de engaño, queda esa persistente sensación de haber sido vulnerado. Cada pasada de tarjeta contribuye a un perfil sobre tu comportamiento, ubicación y preferencias; un perfil aún más potente porque suele venderse o utilizarse sin tu consentimiento. El viejo sistema bancario, por supuesto, altamente dependiente del control y la vigilancia de múltiples capas de intermediarios, a menudo parece menos un servicio y más otro guardián al que debes complacer para tener acceso a tus propios recursos bien ganados.
El intercambio: evolución del trueque a la blockchain
Para entender cómo hemos llegado hasta aquí, conviene observar la evolución del intercambio de valor. Sus orígenes son sencillos pero ineficientes: intercambiabas una cabra por un saco de grano. Después de todo, si no tenías la cabra, no podías adquirir el grano. ¿Qué tan pesadas, voluminosas y peligrosas eran esas monedas? Luego vino el papel moneda, una abstracción del valor respaldada por gobiernos que permitió economías de mayor escala, pero que abrió la puerta a la inflación y a la devaluación. La era digital trajo consigo las tarjetas de crédito, que a su vez dieron paso a la banca por internet y a un mundo de comodidad; con la excepción de que solo se digitalizó el viejo sistema de libros contables, ahora con capas de intermediarios, cada uno llevándose una comisión y exigiendo derechos de vigilancia.
Es el siguiente paso lógico en esa evolución. Combina la portabilidad de los datos digitales con la escasez y la independencia del dinero en efectivo. Es dinero creado para internet, no dinero adaptado a internet. Al comprar con cripto, participas en un sistema financiero que nunca se detiene: opera las 24 horas del día, los siete días de la semana, sin días festivos, sin horarios bancarios ni límites geográficos. Jamás en la historia alguien en Tokio había podido pagarle a alguien en Nueva York al instante, con seguridad y sin banco alguno de por medio. No se trata simplemente de una nueva forma de pagar, sino de un replanteamiento de nuestra relación con los vendedores que equilibra el desbalance de poder que cedimos al entregar la soberanía financiera a instituciones centralizadas.
Por fortuna, estamos presenciando un verdadero cambio de paradigma comercial bajo nuestros pies. Estamos dejando atrás los días en que los poderes centralizados nos dictaban qué se podía comprar y cuándo, avanzando hacia un futuro más autosuficiente impulsado por las criptomonedas. Si bien los primeros días del sector cripto estuvieron dominados por especuladores y entusiastas tecnológicos que discutían estrategias de retención (holding), la realidad actual es práctica. Pagar con activos digitales se perfila cada vez más como una opción segura y en ocasiones más económica que las transferencias de dinero tradicionales. Ofrece una ausencia de intermediarios que las finanzas tradicionales no pueden replicar.
Pagar con cripto equivale a entregarle efectivo al comerciante, con la diferencia de que la transacción se realiza de inmediato en cualquier lugar del planeta. No hay intermediarios que cancelen la operación porque sospechen que compraste demasiados dispositivos electrónicos, ni retrasos de tres días a la espera de que los fondos se liberen. Este cambio no gira realmente en torno a la tecnología: se trata de recuperar nuestra autonomía para transaccionar. A medida que más plataformas de bienes digitales y comercios innovadores incorporan pasarelas de pago cripto, la fricción al comprar se disipa, ofreciendo a los consumidores un proceso mucho más fluido y simplificado.
Casos de la vida real: la viajera y el gamer
Para comprender la diferencia, pensemos en una viajera internacional. Supongamos que Sarah viaja por un país que no acepta su moneda local. En el modelo financiero convencional de Sarah, ella usa su tarjeta de crédito. Cada vez que utiliza un cajero automático para retirar efectivo destinado a un recuerdo, o paga una comida con su tarjeta, se aplica una comisión por transacción internacional. Peor aún: su banco probablemente congelará su tarjeta de improviso al intentar comprar algo costoso por «actividad sospechosa», solo por encontrarse a miles de kilómetros de casa. Como resultado, Sarah queda varada en una tienda, intentando con desesperación comunicarse con su banco para que desbloqueen sus ahorros.
Imaginemos ahora ese mismo escenario para un usuario cripto. Saca la aplicación de su billetera del bolsillo, escanea un código QR y efectúa el pago. A la red no le importa en qué país se encuentra. No le añade un porcentaje adicional solo por cruzar una frontera. Es un trato cerrado, seguro y realizado en cuestión de segundos. El usuario cripto ya tiene su compra en la mano mientras el cliente del banco tradicional sigue esperando en la línea de soporte.
Otro caso similar se da al comprar electrónica de alta gama o artículos de lujo. Pensemos en David, un apasionado de la tecnología en busca de una estación de trabajo avanzada que costará varios miles de dólares. Intenta pagarla con su tarjeta de débito, pero el cobro se rechaza al haber superado su límite diario de compras, un tope impuesto por el banco con el pretexto de prevenir fraudes, aunque casi siempre fijado de manera arbitraria.
David se ve obligado a ingresar en su banca en línea, buscar la opción requerida o llamar a atención al cliente para solicitar un aumento temporal del límite, proceso que puede demorar una hora. En ese lapso, el artículo de edición limitada se agota. Si David hubiese pagado con cripto, el concepto de un «límite diario» ni siquiera existiría. Si tiene el dinero en su saldo, puede gastarlo. La blockchain no lo vigila como a un niño; simplemente ejecuta sus órdenes. Envía el pago, la orden se confirma y obtiene su equipo sin pedir autorización para usar su propio capital.
Pensemos también en un gamer o nativo digital que compra bienes virtuales. Consideremos a Mike, quien desea adquirir un objeto exclusivo dentro de un juego en línea a un vendedor ubicado en otro continente. Con la banca convencional, una transferencia internacional podría tardar días y acumular comisiones muy elevadas. Incluso servicios como PayPal suelen aplicar tarifas de conversión considerables o congelar pagos si consideran que la operación entraña riesgos. En cambio, si Mike emplea criptomonedas (digamos, una red veloz como TRON), la transacción se convierte en un intercambio directo entre pares. Envía la suma acordada, el vendedor la recibe minutos después y el artículo cambia de manos. La eficiencia es incomparable. Cualquier frontera u horario bancario es pura fricción. Esto aplica tanto a servicios de software como a suscripciones a VPN o cualquier producto digital que requiera acceso instantáneo. El usuario de cripto ya ha iniciado la descarga y el disfrute de su compra, mientras que el usuario del banco aún aguarda un correo de confirmación.
Privacidad y autonomía en las compras
El argumento principal para considerar que pagar con criptomonedas resulta más razonable que recurrir al dinero fiat no radica solo en el ahorro de comisiones, sino en la privacidad que otorga al usuario. En el sistema tradicional, el extracto bancario es prácticamente un diario íntimo. El banco sabe si adquieres un medicamento determinado, un libro potencialmente polémico o si gastas en un establecimiento con el que preferirías no ser asociado. Esos datos pueden afectar tu historial crediticio, primas de seguros o simplemente alimentar campañas publicitarias dirigidas. Para el usuario cripto, esto es distinto. Aunque todas las operaciones constan en la blockchain como un registro público e inmutable, tu identidad personal no está ligada directamente a cada movimiento de la misma forma. Tú tienes el control de tu billetera. Al comprar, transmites valor, no tu biografía completa.
En la era donde los datos son el nuevo petróleo, los intereses corporativos analizan tus hábitos financieros para construir modelos predictivos sobre tu conducta. Saben cuándo haces las compras del supermercado, con qué regularidad viajas y qué tipo de entretenimiento consumes. Esos datos se recopilan, se comercializan con terceros y se emplean para condicionar tus compras futuras. Pagar con criptomonedas quiebra esa red de vigilancia. El comerciante cobra y tú recibes tus productos, dejando fuera del proceso a la red invisible de intermediarios de datos. Dejas de ser un dato por explotar, un recurso extractivo al que ordeñar de forma continua. Eres simplemente un cliente realizando un intercambio. Este cambio hacia métodos comerciales más limpios y privados no busca aislarse del mundo, sino salvaguardar la dignidad individual en una época que trata a las personas como meros vectores al servicio de fuerzas opacas.
Imagina que quieres comprarle un regalo a tu pareja y mantener el factor sorpresa. Si comparten tarjeta de crédito, la sorpresa se desvanece tan pronto revise la app del banco. Con las criptomonedas, dispones de la libertad de gestionar tu dinero con absoluta discreción. No se trata de encubrir actos ilícitos; se trata exclusivamente de la expectativa razonable de privacidad en la vida personal. A medida que avanzamos hacia una economía predominantemente digital, poder operar sin dejar una huella imborrable para la vigilancia corporativa adquiere un valor mayúsculo. Saber que tus compras y hábitos de consumo no son asunto de nadie más ofrece un nivel de tranquilidad que la banca convencional simplemente es incapaz de ofrecer.
Seguridad y responsabilidad: tú eres el banco
El acceso sin trabas a la libertad financiera conlleva un compromiso equivalente en materia de seguridad. Con las tarjetas tradicionales cuentas con un respaldo: si cometes un error o sufres un fraude, habitualmente el banco puede revertir el cargo. En el entorno cripto, las transacciones son irreversibles. Una vez enviado el saldo, no hay marcha atrás. En esto reside la esencia de la responsabilidad del comprador: dejamos de ser dependientes pasivos de terceros. Suena exigente, pero en realidad es liberador. Fomenta un grado de atención hacia el dinero que el consumo impulsivo a «un solo clic» del dinero fiat ha ido desgastando.
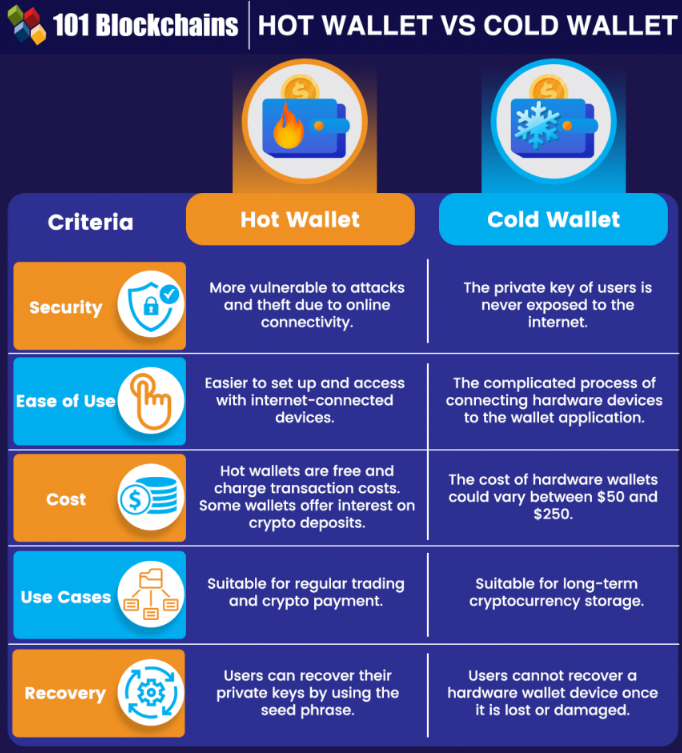
Para operar de forma segura en las compras, es fundamental familiarizarse con las herramientas disponibles. En primer término, las billeteras calientes (hot wallets) y las frías (cold wallets). Una billetera caliente está conectada a internet, ya sea en forma de aplicación móvil o de extensión para el navegador. Resultan idóneas para las compras del día a día y para guardar montos menores que se piensan gastar pronto (de modo similar al efectivo que llevas en la billetera). ¿Llevarías todos los ahorros de tu vida en el bolsillo del pantalón? Seguro que no. Casi nadie camina por calles concurridas o estaciones de metro con todo su patrimonio a cuestas —incluido su fondo de retiro—, que es exactamente lo que ocurre al dejar todos los ahorros en una hot wallet. Para importes elevados, reservas o ahorro a largo plazo, se emplean billeteras frías (dispositivos físicos que permanecen desconectados). El comprador inteligente mantiene el grueso de su capital en almacenamiento en frío y solo transfiere a la hot wallet lo necesario para la semana o el mes.
A este resguardo se suma la propia dinámica con la que interactúas con los comerciantes. En el ecosistema cripto, los pagos operan bajo un esquema «push» (empuje) en lugar de «pull» (extracción). Al utilizar tarjeta de crédito, facilitas tus datos y autorizas al establecimiento a extraer fondos de tu cuenta. Si ellos sufren una brecha de seguridad, tus datos quedan expuestos. Con criptomonedas no revelas tus claves privadas al efectuar un pago. Te limitas a transferir el monto exacto requerido a la dirección del comercio. Incluso en el escenario de que la plataforma del comerciante sea vulnerada por completo, tus fondos están a salvo, puesto que nunca les entregaste el control de tu cuenta. Este enfoque «push» ofrece al comprador una seguridad muy superior a la extracción habitual de las tarjetas bancarias.
Gestión de comisiones y recursos
Como es natural, dar el paso hacia las compras con criptomonedas requiere cierta curva de aprendizaje. La volatilidad y las comisiones de red suelen generar inquietud en los recién llegados. En efecto, en determinadas cadenas de bloques las transacciones pueden volverse onerosas cuando hay congestión. Por suerte, el propio ecosistema ofrece alternativas eficaces. En este apartado cobra relevancia conocer la arquitectura básica de la red utilizada. Por ejemplo, en la red TRON los pagos y transacciones gozan de gran popularidad, ejecutándose en su mayoría mediante la stablecoin USDT gracias a sus tarifas reducidas y su alta velocidad. No obstante, incluso en TRON, los usuarios menos experimentados pueden excederse en el consumo de red y quemar más TRX del estrictamente necesario.
Comprar en la red TRON tiene la particularidad de que las operaciones conllevan la quema de TRX. Para concretar un pago, la billetera requiere dos recursos principales: Bandwidth y Energy. El primero cubre el tamaño de los datos de la transacción, mientras que el segundo se consume al procesar contratos inteligentes. Toda transferencia de un token TRC-20 en TRON es, en esencia, la ejecución de un contrato inteligente. Por omisión, tu billetera quemará TRX cada vez que compres. Si operas con regularidad, ese consumo acelerado puede traducirse en costes imprevistos. Esta dinámica puede optimizarse fácilmente, ya que el usuario puede optar por alquilar Energy. Al hacerlo, el coste por transacción disminuye de forma sustancial. En lugar de quemar una cantidad elevada de TRX en cada operación, el gasto se reduce desde el principio. Es una manera de prepagar potencia de procesamiento por una fracción del costo habitual de quema. ¿Por qué le convendría a un comprador recurrir al alquiler de recursos? Para quien suele realizar pagos en TRON, alquilar Energy funciona como una membresía que te libra de abonar costos de envío. Imagina que realizas compras cada semana, como arte digital o suscripciones, o que necesitas enviar fondos a conocidos para compras compartidas.
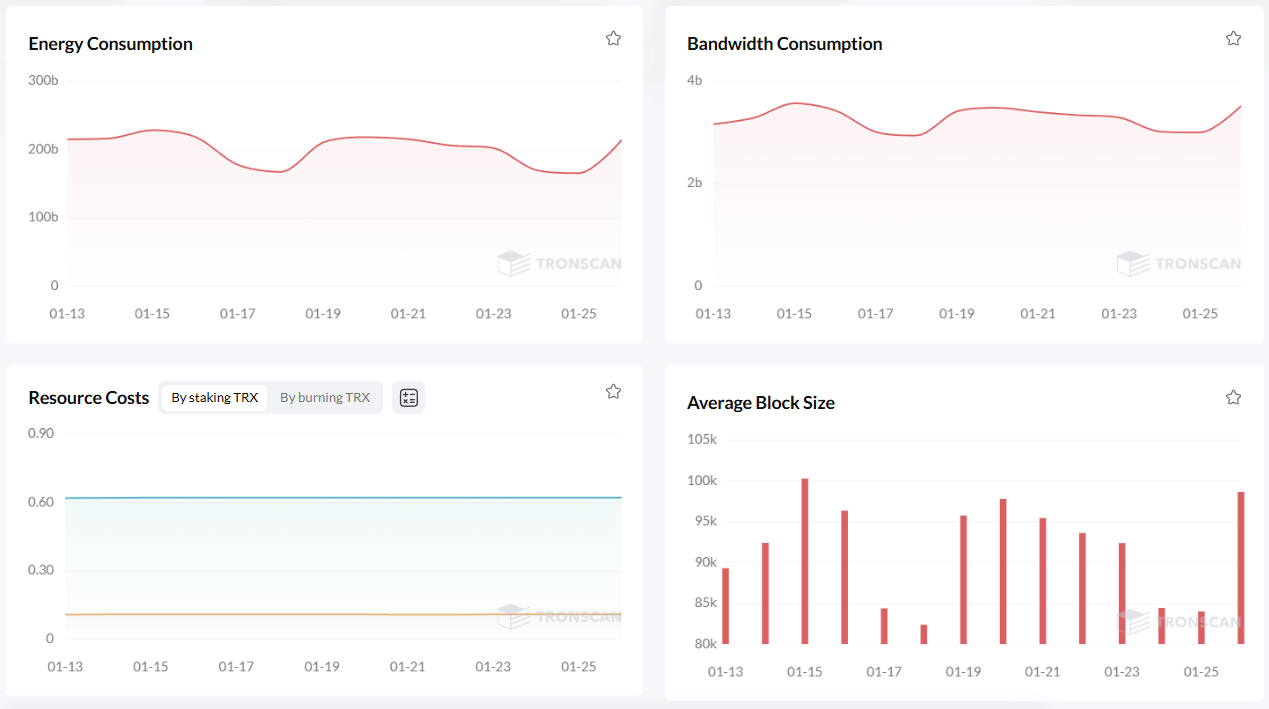
El usuario novato no suele aplicar este método; el usuario avanzado, sí. Mientras el primero se queja de las comisiones, el segundo las optimiza a su favor. Existen servicios y plataformas dedicadas que permiten alquilar una cantidad específica (en GigaJoules) por un período determinado. Un simple ajuste cambia por completo la economía del uso diario de criptomonedas. En vez de angustiarte por si la comisión reducirá tu margen de compra, aseguras tus recursos de antemano. Esa predictibilidad acerca la experiencia de gasto al esquema de tarifa fija o nula al que estamos acostumbrados, pero conservando la descentralización. Elimina el dilema de «¿vale la pena pagar una comisión tan alta por esto?» y permite centrarse en «¿deseo este producto?».
Optimización de tu estrategia de compra con cripto
Para sacar el máximo provecho al comprar con criptomonedas, conviene seguir una serie de buenas prácticas. En primer lugar, verifica que estás operando sobre la red correcta; el envío de tokens a través de una red errónea es un fallo frecuente y puede acarrear la pérdida irreversible de los fondos. En segundo término, procura separar tu billetera de compras de la de tus ahorros principales, limitando así la exposición ante posibles vulnerabilidades. En tercer lugar, cuida la eficiencia de la red: si operas en TRON, evita quemar TRX directamente y valora opciones de alquiler de TRON Energy. Es una pequeña gestión que se traduce en un ahorro sustancial.
1. Mantén una billetera dedicada exclusivamente a «gastos» con el saldo justo para cubrir lo necesario.
2. Revisa minuciosamente la dirección del destinatario, cotejando el principio y el final de la cadena de caracteres.
3. Paga con stablecoins como USDT para esquivar la volatilidad de precios durante el procesamiento de la orden.
4. Monitorea la saturación de la red y aprovecha horarios de baja demanda para pagar menores comisiones (algo menos determinante en redes como TRON).
5. Mantén actualizada la aplicación de tu billetera para contar en todo momento con las últimas defensas de seguridad.
6. Comprende el funcionamiento de costes de recursos como Bandwidth y Energy para minimizar las tarifas operativas.
Siguiendo estas pautas, las compras en línea resultan seguras y directas. Te liberas de preocupaciones técnicas innecesarias para disfrutar de la experiencia. La tecnología debe servir al usuario, no al contrario. Conforme te familiarices con este entorno, las trabas de la banca clásica resultarán más evidentes e intolerables. Te cuestionarás cómo fue posible aceptar durante años límites arbitrarios, tiempos de liquidación excesivamente lentos y una total ausencia de privacidad. Integrar criptomonedas no es simplemente cambiar de divisa: es elevar el nivel de toda tu experiencia como consumidor.
Las stablecoins en el comercio minorista
Uno de los catalizadores determinantes en este terreno ha sido la adopción de stablecoins. Durante años, la volatilidad de activos como Bitcoin complicaba su empleo en el comercio cotidiano. Si tu capital puede devaluarse un 10 % en una hora, dudarás antes de gastarlo, y las empresas se mostrarán reticentes a incorporarlo como forma de pago. Las stablecoins solventaron esta barrera anclando su paridad a divisas fiat como el dólar. Ello ofrece una experiencia comercial reconocible pero impulsada por las bondades de la blockchain. Permite administrar el presupuesto de compras en USDT o USDC con total claridad sobre la capacidad de gasto, sin necesidad de conversiones constantes.
Combinar stablecoins con una red veloz y económica conforma la infraestructura de pagos definitiva. Ofrece planificación certera y liquidaciones casi inmediatas. Esta lógica explica su rápida adopción en plataformas de productos digitales. Del lado del comercio, su popularidad se debe a la recepción directa de los fondos y a la erradicación total de los contracargos fraudulentos, un problema endémico del retail tradicional. En cuanto al comprador, encuentra los beneficios ya señalados: inmediatez, privacidad y control absoluto. Es una fórmula beneficiosa para ambas partes que poco a poco se consolida como estándar en el comercio electrónico.
Mirando hacia adelante
El porvenir del comercio apunta indudablemente hacia modelos digitales y descentralizados. Avanzamos hacia una etapa donde el valor se transmite con la misma fluidez que la información. Entretanto, muchas entidades bancarias continúan ancladas en estructuras operativas rezagadas frente a un ecosistema fintech en continua expansión. Si bien los marcos regulatorios intentarán establecer pautas, la descentralización intrínseca de las criptomonedas hace inviable restringir su utilidad fundamental. La innovación tecnológica avanza con mayor rapidez que la burocracia. Los pagos entre particulares llegaron para consolidarse.
Para el consumidor, este panorama resulta muy favorable: estimula la competencia, reduce intermediaciones y optimiza el servicio. Significa ser el dueño auténtico del propio dinero y no un simple depositante. La resistencia inicial cederá a medida que sus ventajas se vuelvan incuestionables. Del mismo modo que hoy nadie repara en los complejos protocolos detrás del envío de un correo electrónico, en el futuro pasará desapercibido el funcionamiento interno de la blockchain al pagar un café: simplemente se tratará de «pagar», pero con una tecnología superior. Hasta que esa fase se normalice, el usuario proactivo que aprenda a resguardar su billetera, asegurar sus claves y rentar TRON Energy sacará el máximo provecho de esta transformación.
El futuro exige una actitud informada por parte del comprador inteligente del mañana. Un consumidor consciente de que cada operación tiene un coste y enfocado en optimizarlo. Un consumidor que defiende su privacidad y toma medidas para protegerla. Es evidente que los viejos esquemas bancarios no responden a las exigencias de un entorno globalizado y digital; no es simplemente una vía alternativa de pago, sino la entrada a un estándar superior de autonomía y eficiencia económica.
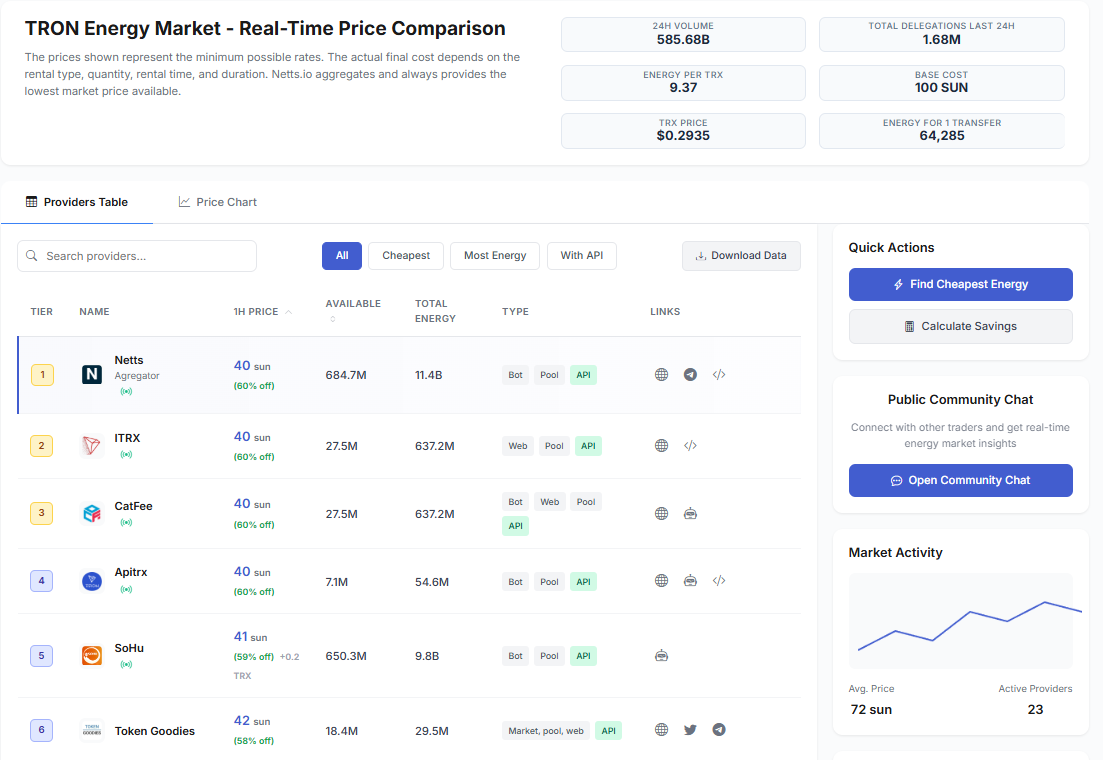
En la gestión eficiente de criptoactivos, los servicios para optimizar costos de red se han vuelto una herramienta clave en cualquier billetera digital. Para quienes interactúan habitualmente en la red TRON, buscar las mejores tasas de consumo de recursos marca una enorme diferencia al reducir tarifas. El servicio Netts (agregador de mercado para TRON Energy) compara y permite rentar Energy a los precios más competitivos posibles. Agrupa más de 20 proveedores en tiempo real para garantizar siempre la tarifa de mercado más baja en tus transacciones.