Лучшие практики использования криптовалют для покупок
Разделяйте кошельки, проверяйте адреса, отдавайте предпочтение стейблкоинам, учитывайте загруженность сети — а также повышайте грамотность в вопросах Bandwidth и Energy, чтобы розничные криптоплатежи оставались рациональными.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Мало что раздражает сильнее, чем отказ транзакции на кассе — будь то в реальном или цифровом мире. Вы изучили рынок, нашли идеальный товар и решились на покупку только для того, чтобы всё внезапно застопорилось из-за того, что шестеренки какого-нибудь неповоротливого старого банка решили, что их пора смазать. Возможно, сработал сигнал о мошенничестве из-за локации, в которой вы обычно не бываете, возможно, вы забыли о суточном лимите расходов, а может, начались технические работы, о которых вас никто не предупредил.
В этот момент азарт от покупки давно улетучивается, пока вы пробираетесь через линии службы поддержки и секретные вопросы. На самом деле никто не хочет иметь дело с деньгами или банками; люди просто хотят вещи, которые улучшают их жизнь. Валюта — это лишь средство достижения цели, и когда это средство становится помехой, приятный процесс покупок превращается в каторгу. Помимо фактора досады, возникает навязчивое ощущение, что кто-то нарушил ваши границы. Каждое использование карты пополняет профиль о вашем поведении, местоположении и предпочтениях — профиль, который становится тем ценнее, чем чаще его продают или используют без вашего согласия. Старая банковская система, сильно зависящая от контроля и надзора со стороны многочисленных посредников, зачастую кажется не сервисом, а очередным привратником, которого нужно умасливать, чтобы получить хоть какой-то доступ к своим кровно заработанным ресурсам.
Обмен: путь от бартера к блокчейну
Чтобы понять, почему мы здесь оказались, стоит вспомнить, как развивался обмен ценностями. Его истоки просты, но неэффективны: вы меняете козу на мешок зерна. В конце концов, если у вас нет козы, вы не сможете купить зерно. Насколько тяжелыми, громоздкими и неудобными были такие «монеты»? Затем появились бумажные деньги — абстракция стоимости, обеспеченная государством, которая позволила экономике масштабироваться, но открыла возможность для инфляции и девальвации.
Цифровая эпоха принесла нам кредитные карты, которые, в свою очередь, породили онлайн-банкинг и мир удобства — за исключением того, что всё это лишь оцифровало старую систему реестров, добавив уровни посредников, каждый из которых взимает свою комиссию и требует права на надзор.Это следующий логический шаг в данной эволюции. Она сочетает в себе портативность цифровых данных с ограниченностью предложения и независимостью наличных денег. Это деньги, созданные для интернета, а не деньги, адаптированные под интернет. Когда вы совершаете покупки с помощью криптовалюты, вы становитесь частью финансовой системы, которая не останавливается ни на миг — она работает 24 часа в сутки, семь дней в неделю, без праздников, банковских графиков и географических границ. Никогда прежде человек в Токио не мог заплатить кому-то в Нью-Йорке мгновенно, безопасно и без какого-либо участия банков. Это не просто новый способ оплаты, а переосмысление наших отношений с продавцами, которое восстанавливает баланс сил, утраченный нами, когда мы передали финансовый суверенитет централизованным институтам.
К счастью, прямо сейчас в коммерции происходит своего рода смена парадигмы. Мы завершаем эпоху централизованных структур, диктующих нам, что и когда можно покупать, и вместо этого переходим к более Но суть этого перехода не столько в технологиях, сколько в возвращении контроля над нашими транзакциями. По мере того как новые платформы цифровых товаров и прогрессивные ритейлеры внедряют криптовалютные платежные шлюзы, барьеры при совершении покупок исчезают, а результатом для потребителей становится более плавный и простой процесс.
Примеры из реальной жизни: путешественник и геймер
Чтобы понять разницу, представьте международного путешественника. Допустим, Сара путешествует по стране, где не принимают ее национальную валюту. В старом финансовом мире Сары она пользуется кредитной картой. И каждый раз, когда она снимает наличные в банкомате на сувенир или оплачивает обед картой, взимается комиссия за зарубежную транзакцию. Хуже того, банк, скорее всего, внезапно заморозит ее карту за «подозрительную активность», если она попытается купить что-то дорогое, так как она находится за тысячи миль от дома. В итоге она застревает в магазине, отчаянно пытаясь дозвониться до банка и разблокировать свои средства.
Теперь представьте ту же ситуацию для пользователя криптовалют. Он достает смартфон с приложением-кошельком, сканирует QR-код и совершает платеж. Сети неважно, в какой стране он находится. Она не взимает дополнительный процент просто за пересечение границы. Сделка совершена — безопасно и за считанные секунды. Пользователь криптовалют уже получил свою покупку, в то время как пользователь традиционных финансов все еще висит на линии службы поддержки.
Другой похожий сценарий — покупка дорогой электроники или предметов роскоши. Рассмотрим пример Дэвида, фаната технологий, который ищет мощную рабочую станцию, стоимость которой составит несколько тысяч долларов. Он пытается оплатить покупку дебетовой картой, но в транзакции отказано, так как он исчерпал свой дневной лимит расходов — ограничение, установленное банком для защиты от мошенничества, хотя, скорее всего, оно совершенно произвольное.
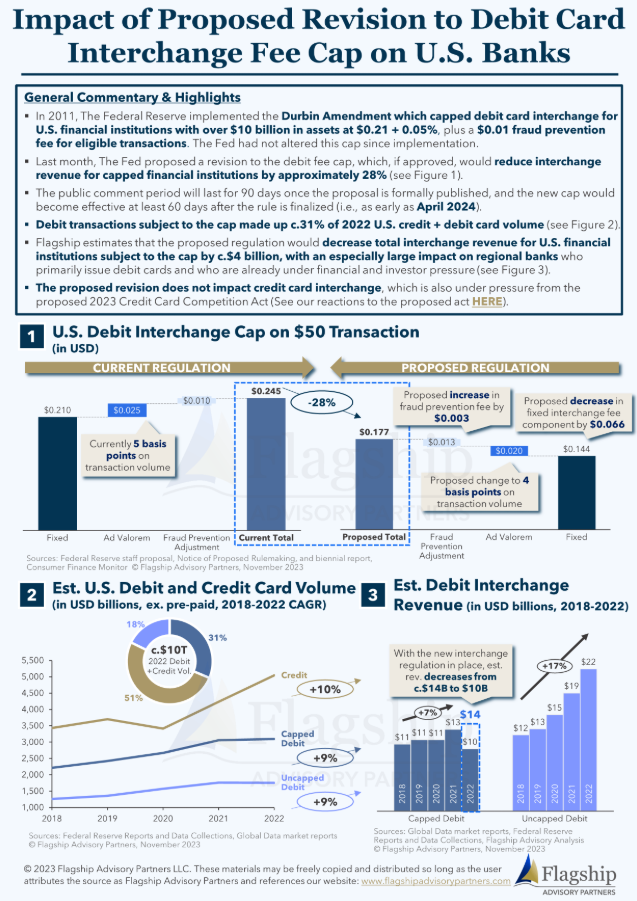
Затем ему приходится заходить в банковское приложение, искать нужную настройку или звонить в службу поддержки, чтобы временно увеличить лимит, что может занять целый час. Все это время он тратит на вещь, в которой заинтересован, — и пока он это делает, товар, выпущенный в ограниченном количестве, заканчивается. Если бы Дэвид платил криптовалютой, само понятие «дневного лимита» не имело бы смысла. Если у него есть деньги в кармане, он может их потратить. Блокчейн не нянчится с ним; он просто выполняет его распоряжения. Он совершает платеж, заказ подтверждается, и он покупает оборудование, не спрашивая разрешения на использование собственных средств.
А теперь представьте геймера или «цифрового аборигена», который тратит деньги на виртуальные товары. Возьмем Майка, который хочет приобрести уникальный предмет в онлайн-игре у продавца, живущего на другом континенте. При использовании традиционного банкинга банковский перевод может занять несколько дней и повлечь за собой комиссии, которые быстро накапливаются. И даже такие сервисы, как PayPal, могут взимать высокие комиссии за конвертацию или внезапно заморозить транзакцию, если сочтут ее подозрительной. Но если Майк использует криптовалюту (скажем, быструю сеть, такую как TRON), взаимодействие становится одноранговым (peer-to-peer). Он отправляет оговоренную сумму, продавец получает ее через несколько минут, и товар переходит к покупателю. Эффективность несравнима. Любые границы и часы работы банков — это лишь лишние препятствия. Это справедливо как для покупки программного обеспечения, так и для подписок на VPN или любых цифровых продуктов, целью которых является мгновенный доступ.
Криптопользователь уже начал скачивание и использование своей покупки, в то время как клиент банка все еще ждет подтверждения по электронной почте.Конфиденциальность и автономность при совершении покупок
Основной аргумент в пользу того, что оплата товаров в криптовалюте рациональнее использования фиата, заключается не в экономии на комиссиях, а в обеспечении конфиденциальности пользователя. В рамках старой системы ваша банковская выписка — это дневник всей вашей жизни. Банк знает, покупаете ли вы определенные лекарства, неоднозначную книгу или просто тратите деньги в заведении, посещение которого предпочли бы скрыть. Эти данные могут повлиять на ваш кредитный рейтинг, стоимость страховых премий или просто помочь компаниям таргетировать на вас рекламу. Однако для пользователя криптовалют ситуация иная. Это связано с тем, что, хотя все данные попадают в блокчейн как в публичный реестр совершенных операций, ваша личность не привязана к каждой транзакции в привычном понимании. Вы полностью контролируете свой кошелек. Совершая покупку, вы передаете ценность, а не всю историю своей жизни.
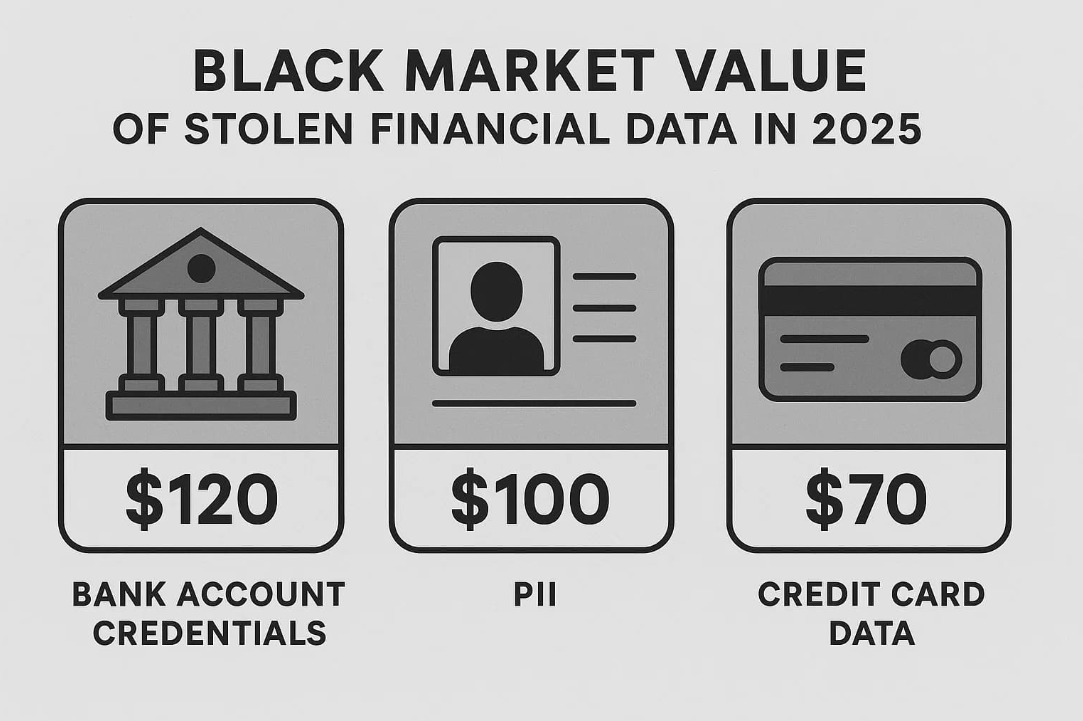
Этот переход к более простым и конфиденциальным формам коммерции — это не попытка скрыться от мира ради самого процесса, а стремление сохранить человеческое достоинство в эпоху, которая все чаще рассматривает людей как проводников теневых сил.
Представьте, что вы собираетесь купить подарок супругу или супруге, но хотите, чтобы это был сюрприз. Если у вас общая кредитная карта, сюрприз исчезнет, как только партнер проверит банковское приложение. С криптовалютой вы получаете свободу распоряжаться своими деньгами незаметно. Речь идет не о сокрытии преступной деятельности, а исключительно о разумном ожидании конфиденциальности в личной жизни. По мере того как мы движемся к миру, где цифровые технологии стоят на первом месте, возможность совершать транзакции, не оставляя вечного следа для корпоративной слежки, становится все более ценной. Дополнительная уверенность в том, что ваши покупательские привычки никого не касаются, обеспечивает такой уровень безопасности в процессе оплаты, который традиционные банки просто не могут предоставить.
Безопасность и ответственность: вы сами себе банк
Вместе с исключительной доступностью финансовой свободы приходит и столь же серьезная ответственность за безопасность. С обычными картами у вас есть страховка: если вы совершите ошибку или станете жертвой мошенничества, банк, как правило, может отменить транзакцию. В мире криптовалют транзакции неизменяемы. Это означает, что как только пользователь отправил деньги, они ушли безвозвратно. В этом и заключается суть ответственности покупателя, когда клиенты перестают быть просто пассивными иждивенцами финансовых институтов. Это звучит пугающе, но на самом деле это освобождает. Это способствует осознанному отношению к своим деньгам, которого часто не хватает в фиатном мире с его покупками «в один клик».
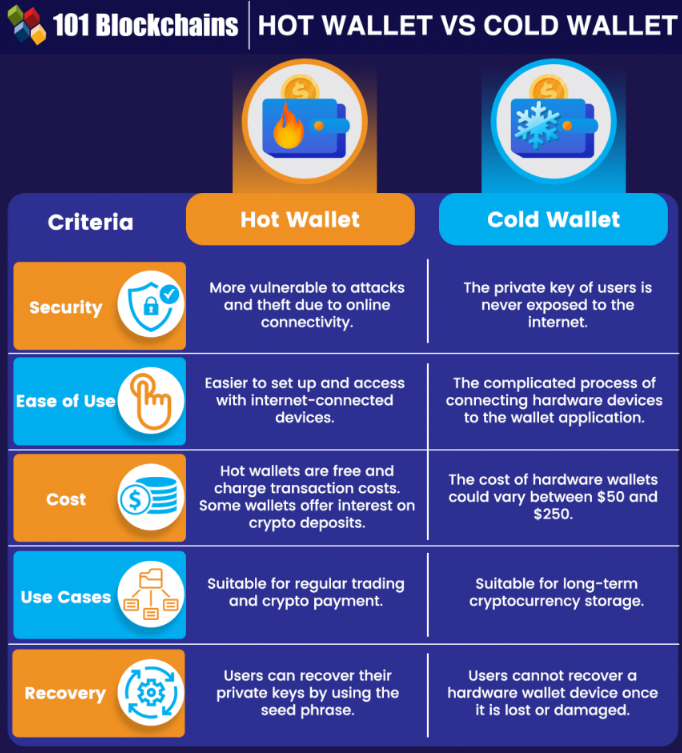
Чтобы совершать покупки безопасно, необходимо знать основные инструменты. Прежде всего, существуют «горячие» и «холодные» кошельки.
Горячий кошелек имеет доступ к интернету — это может быть приложение на вашем телефоне или расширение для браузера. Такие кошельки отлично подходят для повседневных покупок и хранения небольших сумм криптовалюты, которые вы планируете потратить (подобно наличным в вашем обычном кошельке). Или все же стали бы? Вы ведь не стали бы путешествовать со всеми своими сбережениями в кармане брюк, верно? Конечно нет! И большинство людей не стали бы разгуливать по людным улицам или ездить в метро со всем своим имуществом, включая пенсионные накопления — а ведь именно это вы и делаете, когда храните все свои сбережения на горячем кошельке. Для крупных сумм, накоплений или долгосрочного хранения используется холодный кошелек (физическое устройство, которое остается офлайн). Опытный покупатель хранит большую часть своих средств в холодном хранилище и переводит на горячий кошелек только ту сумму, которая необходима на неделю или месяц.
Помимо этого уровня безопасности, ваши покупки защищены самим способом проведения транзакций. В мире криптовалют платежи работают по принципу «push» (отправка), а не «pull» (запрос/списание). Когда вы используете кредитную карту, вы передаете ее данные и даете продавцу разрешение списать деньги с вашего счета. И если его систему взломают, ваши данные также окажутся под угрозой. При оплате криптовалютой вы не раскрываете свои приватные ключи. Вы просто отправляете необходимую сумму напрямую на адрес продавца. Даже в гипотетическом случае полной компрометации систем продавца ваши средства останутся в безопасности, так как вы никогда не передавали ему «ключи от замка»! Этот метод «push» также более безопасен для покупателя, чем метод «pull» в традиционных картах.
Комиссии и ресурсы
Разумеется, освоение покупок с помощью криптовалюты требует определенного времени. Волатильность и сетевые комиссии часто вызывают беспокойство у новичков. Да, транзакции в некоторых сетях могут быть дорогими, например, в периоды их высокой загруженности. К счастью, в экосистеме существуют решения для этих проблем.
\n
".* The source has: `...need to.
\n
\nHowever...` `...together.
\n
\n
\nThe novice...` I will use the exact tags. *Final check on "TRON TRC20 token".* "токенов TRC20 в сети TRON". *Final check on "TRON network".* "сети TRON". *Final check on "at TRON".* "в сети TRON". *Final check on "on the TRON network".* "в сети TRON". *Final check on "even on TRON".* "даже в сети TRON". *Final check on "shopping on the TRON network".* "покупок в сети TRON". *Final check on "transferring TRON TRC20 token".* "перевод токенов TRC20 в сети TRON". *Final check on "buy something at TRON".* "купить что-либо в сети TRON". *Final check on "in the case of renting".* "В случае аренды". *Final check on "pre-paid processing power".* Это небольшой шаг, который меняет экономику использования криптовалюты для повседневных покупок. Вместо того чтобы беспокоиться о том, что комиссия поглотит вашу покупательную способность, вы заранее резервируете свои ресурсы. Такая предсказуемость делает использование криптовалюты гораздо более похожим на привычные нам (и порой раздражающие) модели с фиксированной комиссией или без нее, но без централизации. Это устраняет барьер в виде вопроса «стоит ли платить столько за эту транзакцию?» и возвращает внимание к главному: «выбираю ли я этот товар?»
Оптимизация стратегии покупок за криптовалюту
Чтобы по-настоящему эффективно совершать покупки с помощью криптовалюты, следует придерживаться лучших практик. Во-первых, убедитесь, что вы находитесь в правильной сети. Ошибки при отправке токенов не в ту сеть случаются часто, и таким образом можно безвозвратно потерять средства. Во-вторых, храните кошелек для покупок и кошелек для сбережений в разных местах. Это снижает риски в случае взлома. В-третьих, как вы и сами говорите, заботьтесь о своей сети. Если вы работаете в сети Tron, не стоит просто сжигать TRX. Изучите альтернативы в виде аренды энергии (Energy) в сети Tron. Это небольшая административная задача, которая приведет к значительной экономии.
1. Используйте «расходный» кошелек с суммой, достаточной только для текущих нужд.
2. Перепроверяйте адрес получателя, сравнивая начало и конец адреса.
3. Совершайте покупки с помощью стейблкоинов, таких как USDT, чтобы избежать волатильности цен во время проведения транзакции.
4. Отслеживайте загруженность сети и платите более низкие комиссии в часы минимальной активности — для таких сетей, как Tron, это менее актуально.
5. Регулярно обновляйте программное обеспечение кошелька, чтобы всегда иметь доступ к актуальным функциям безопасности.
6. Изучите модели стоимости ресурсов, такие как пропускная способность (Bandwidth) и энергия (Energy), чтобы снизить транзакционные издержки.
Следуя этим шагам, вы сделаете онлайн-покупки безопасными и простыми. Вам больше не придется беспокоиться о технических деталях, и вы сможете просто наслаждаться жизнью. Технологии должны работать на вас, а не наоборот. Чем больше вы к этому привыкаете, тем невыносимее будут казаться сложности традиционной банковской системы. Вы будете удивляться, как вообще могли мириться с произвольными лимитами, мучительно медленной обработкой транзакций и отсутствием приватности. Переход на криптовалюту — это не просто смена валюты, а качественное улучшение всего вашего потребительского опыта.
Стейблкоины в сфере розничной торговли
Одним из главных факторов этого процесса стали стейблкоины. На протяжении многих лет волатильность цифровых валют, таких как биткоин, делала их далеко не идеальными для повседневных покупок. Если ваши деньги могут обесцениться на 10 процентов всего за час, вы не спешите их тратить, а бизнес сталкивается с трудностями и не торопится их принимать. Стейблкоины решили эту проблему, привязав свою стоимость к фиатным деньгам, таким как доллар. Это обеспечивает привычный процесс совершения покупок, дополненный преимуществами блокчейна. Вы можете хранить бюджет на покупки в USDT или USDC и точно понимать, сколько можете потратить, без лишних расчетов.
Стейблкоины в сочетании со скоростной сетью с низкими комиссиями — это совершенная платежная инфраструктура. Вы получаете как предсказуемость при планировании, так и молниеносную скорость транзакций. Именно эта логика стоит за внедрением на Хотя регуляторы могут пытаться навязать свои правила, децентрализованная природа криптовалют такова, что невозможно задушить их основную полезность. Инновации движутся быстрее законодательства. P2P-платежи уже никуда не денутся.
И это отличная новость для потребителя. Это означает усиление конкуренции, снижение цен и повышение качества обслуживания. Это подразумевает, что вы являетесь владельцем своих денег, а не просто их хранителем. И люди перестанут бояться нового, когда его преимущества станут неоспоримыми. Подобно тому, как мы не задумываемся о сложных протоколах, стоящих за электронной почтой, однажды нам станет неважно, как именно устроен блокчейн, позволяющий купить чашку кофе. Все это станет просто «платежом», но в улучшенном виде. Но пока этот момент не настал, проактивный пользователь, который знает, как следить за своим кошельком, защищать ключи и арендовать энергию в сети TRON, сможет извлечь максимум пользы из этой революции.
Будущее не пассивно, по крайней мере, для «умного покупателя» завтрашнего дня. Они информированы. Они знают, что у всего есть цена, и понимают, как минимизировать стоимость каждой транзакции. Они ценят свою конфиденциальность и делают все возможное для ее сохранения. Они заявляют прямо: старая банковская система не подходит для глобальной цифровой жизни — и они это знают. Они не просто используют альтернативный способ оплаты, они становятся частью мира с более высокой финансовой свободой и эффективностью.
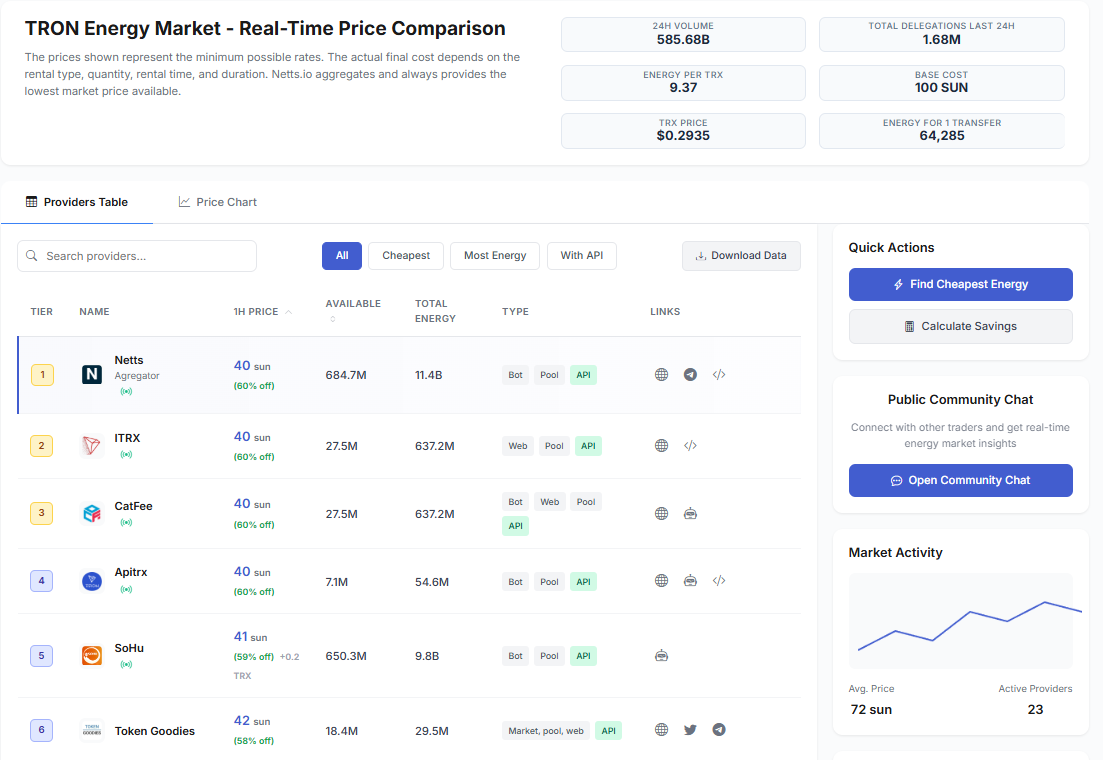
В мире эффективного управления криптовалютой сервисы по контролю сетевых издержек становятся незаменимым инструментом в вашем цифровом кошельке. А для тех, кто постоянно работает в сети TRON, грамотный выбор тарифов на энергию может сыграть решающую роль в полном устранении комиссий. Сервис Netts — агрегатор рынка энергии TRON — сравнивает и позволяет арендовать энергию по минимально возможным ставкам!
Сервис предлагает агрегацию более 20 провайдеров напрямую в режиме реального времени, чтобы гарантировать получение самой низкой доступной рыночной цены для ваших транзакций в любой момент времени.