معاملهگری ارز دیجیتال - آیا صرفاً قمار است؟
شانس در برابر مزیت: تبیین معاملات رمزارز در کنار کازینوها — اهرم، انضباط، عدم تقارن اطلاعاتی، و چرایی شباهت نتایج تا پیش از محاسبه قوانین میز.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
با یک فرد معمولی شروع میکنیم، بیایید او را مارک بنامیم. مارک، یک کارمند وظیفهشناس — شاید یک مهندس یا یک مدیر میانی — چندین سال گذشته را با سختکوشی سپری کرده است. او محتاط بوده، مخارجش را کنترل کرده و موفق شده مبلغ قابلتوجهی پسانداز کند — فرض کنید پنجاه هزار دلار. او با ترکیبی از غرور و دلهره به حساب بانکیاش مینگرد. او میتواند اعداد را ببیند، اما نیروی نامرئی تورم را نیز حس میکند که سال به سال قدرت خریدش را میفرساید. نرخهای بهره متعارف بانک او برای پسانداز، خندهدار است و حتی بخش ناچیزی از تورم را هم جبران نمیکند.
مارک آدم باهوشی است؛ او میداند که پولش باید برایش کار کند. او گزینههایش را بررسی میکند. او میداند لحظهای که پا به کازینو میگذارید، از پیش بازندهاید. او منطق ریاضی پشت رولت و بلکجک را میفهمد؛ میداند که «کازینو» همیشه برتری ریاضی دارد، معمولاً ۱ تا ۵ درصد یا بیشتر، و اگر به بازی ادامه دهید، در نهایت بازنده خواهید بود. او به دنبال هیجان یا آدرنالین نیست، بلکه به دنبال بازدهی حسابشدهتری است. بنابراین، او به بازارهای مالی و بهویژه به دنیای پررشد، پرنوسان و بسیار جذاب ارزهای دیجیتال چشم میدوزد. او با خود میگوید این کار شبیه قمار نیست، زیرا در اینجا میتواند بازار را تحلیل کند، نمودارها را بخواند، پروژهها را بررسی کند و تصمیمات آگاهانه بگیرد. او امیدوار است در قیمت پایین بخرد و در قیمت بالا بفروشد — تاکتیکی به قدمت خودِ تجارت. منطقی به نظر میرسد. منصفانه به نظر میرسد. اما، همین که اولین حساب صرافی ارز دیجیتال خود را باز میکند، مدارک شناساییاش را برای احراز هویت بارگذاری میکند و پولِ به سختی به دست آمدهاش را واریز میکند — در واقع، او قدم به دنیایی میگذارد که بسیار حریصتر و گیجکنندهتر از هر سالن کازینویی در لاسوگاس است که تا به حال در آن از دستگاههای اسلات سکهای دوری کرده است.
توهمِ یک بازی منصفانه
درست مثل زندگی است: کازینو فقط مکانش را عوض میکند؛ چراغها همانجا هستند، تابلوهای مختلفی را برای قوانین متفاوت نشان میدهند، اما در نهایت، به شما دروغ میگویند.
وقتی وارد یک کازینوی فیزیکی میشوید، سازوکار کاملاً روشن است؛ شما میدانید «میزبان» (the house) کیست. شرکتی که مالک ساختمان کازینو است، فضا را به دیلرها، تکنسینهایی که در سالن مستقر هستند تا دستگاههای اسلات را آمادهبهکار نگه دارند و البته متصدیانی که تا زمانی که به بازی ادامه دهید به شما نوشیدنی رایگان میدهند، اجاره میدهد. شما آنها را میپذیرید چون بخشی از ساختار آنجا هستند.
در دنیای سنتی سرمایهگذاری، رویارویی با میزبان (که در اینجا نه تنها صرافی، بلکه ریسک طرف مقابل و اتاق پایاپای را نیز شامل میشود) یک بحث است — آنها سهم خود را از کارمزدهای معاملاتی، هزینههای برداشت و غیره برمیدارند — اما بازی در میدانی که سایر بازیکنانِ سر میز چنان مزایای ساختاری بزرگی دارند که جریان بازی عملاً در کنترل آنهاست، بحث کاملاً متفاوتی است. «مارک» ممکن است تصور کند که در حال رقابت با فرد دیگری شبیه به خودش است، شاید دندانپزشکی در اوهایو یا دانشجویی در سئول، که همگی سعی دارند بر اساس عناوین خبری مشابه، مسیر بعدی بیتکوین یا اتریوم را پیشبینی کنند. اما حقیقت بهطرز آشکار و بیرحمانهای متفاوت است.
بازار همیشهحاضرِ کریپتو در اواخر سال ۲۰۲۵، دیگر آن «غرب وحشیِ» دوران گذشته نیست که در آن چند خوره تکنولوژی با استخراج روی لپتاپهایشان میتوانستند تغییری ایجاد کنند. اکنون این بازار تحت سلطه خانههای سرمایهگذاری غولپیکر، صندوقهای پوشش ریسک بینالمللی و بهاصطلاح سرمایهگذاران نهادی است که تمام قدرت و جسارت والاستریت را در خدمت این دارایی دیجیتال گرفتهاند. اینها قماربازانی نیستند که آرزوی خوششانسی داشته باشند؛ آنها ماشینهای استخراج در مقیاس صنعتی هستند که برای بلعیدن نقدینگی از چنگ سرمایهگذاران خرد طراحی شدهاند.
آنها کادری از دکتراهای ریاضیات، فیزیک و علوم کامپیوتر را استخدام میکنند — «کوانتهایی» که وظیفهشان این است که تمام روز را صرف ابداع مدلهای اختصاصی فوقپیچیدهای کنند که میتواند حرکات بازار را با دقتی پیشبینی کند که مارک حتی نمیتواند تصورش را بکند. آنها رباتهای معاملهگر پیشرفته مبتنی بر هوش مصنوعی و الگوریتمهای معاملاتی فرکانس بالا (HFT) دارند که در مدتزمانی که مارک صرف یک کلیک موس میکند، هزاران معامله انجام میدهند.
این رباتها نمیخوابند، ترس یا طمع ندارند و هرگز در تصمیمات خود تردید نمیکنند. آنها صرفاً کدی را که نوشته شده اجرا میکنند؛ کدی که برای بهرهبرداری از هر ناکارآمدی، هر فرصت میکروآربیتراژ و هر اشتباه احساسیِ معاملهگران خرد طراحی شده است.علاوهبر این، این بازیگران بزرگتر معمولاً به حقایقی دسترسی دارند که افراد عادی تا زمانی که خیلی دیر نشده باشد، از آنها بیخبرند. در بازار سنتی سهام، معاملات نهانی (Insider Trading) بهشدت قانونگذاری شده و تحت نظارت دقیق قرار دارد - حتی اگر هنوز هم رخ دهد. با وجود سالها افزایش مقررات، میدان بازی در حوزه کریپتو همچنان بهطور بدنامی نابرابر و مبهم باقی مانده است. دارندگان بزرگ که در جامعه با نام «نهنگها» شناخته میشوند، آنقدر سرمایه درگیر در این بازی دارند که میتوانند با یک معامله بهموقع، سرنوشت یک بازار را تغییر دهند.
آنها با توسعهدهندگان پروژهها ارتباط مستقیم دارند، پیش از آنکه اخبار عمومی شود از بهروزرسانیها و مشارکتهای جدید مطلع میشوند و سرمایهای در اختیار دارند که به آنها اجازه میدهد با سیاستمداران لابی کنند — و گاهی حتی همان قوانینی را بنویسند که بر این بازار حاکم است. آنها «زودهنگام» وارد سرمایهگذاری میشوند یا در «فروش خصوصی» (Private Sale) شرکت میکنند، جایی که توکنها را با قیمتی کمتر از ارزش بازار میخرند (کمتر از آنچه «مارک» قرار است هنگام لیست شدن نهایی توکن در یک صرافی عمومی بپردازد). وقتی مارک خبر را در پورتال کریپتویی موردعلاقه خود میبیند، معمولاً در حال واکنش به چیزی است که بازیگران بزرگ روزها یا هفتهها قبل تأثیر آن را بر قیمت اعمال (Priced in) کردهاند. او زمانی در حال خرید است که آنها داراییهای خود را میفروشند، و زمانی از روی ترس میفروشد که آنها در حال خرید در کف (Buy the dip) هستند.
داوود در برابر جالوت در عصر دیجیتال
دشواریِ «مبارزه با بزرگان» در چنین شرایطی نباید دستکم گرفته شود. وقتی مارک معاملهای انجام میدهد، در واقع وارد رینگی میشود که رقیبش قهرمان سنگینوزنی است که همزمان نقش داور و قاضی را هم ایفا میکند. بازیگران نهادی ارتشهایی از متخصصان با دستمزدهای بسیار بالا دارند که بهصورت شبانهروزی کار میکنند تا از پیروزی خود اطمینان حاصل کنند. همه آنها میخواهند از یک استخر نقدینگی واحد بهره ببرند و در بسیاری از مواقع، به صورت پنهانی یا آشکار با یکدیگر تبانی میکنند تا تا جای ممکن از سرمایه معاملهگران خرد (ماهیهای کوچک) سودجویی کنند. ما در طول تاریخ شاهد بودهایم که بازارگردانها برای ایجاد آبشارهای لیکوئید شدن، قیمتها را دستکاری میکنند؛ جایی که هزاران معاملهگر خرد لیکوئید میشوند و داراییهایشان تنها در عرض چند ثانیه با قیمتی ناچیز توسط آنها جمعآوری میشود. این همان «چرخگوشت» بازار است که بهصورت شبانهروزی و در تمام روزهای هفته فعالیت میکند.
از جمله کثیفترین ترفندهای آنها، این دستکاری گسترده قیمت در ترکیب با کانالهای معاملاتی «استخر تاریک» (Dark-pool) و معاملات خارج از صرافی (OTC) است. اگر یک معاملهگر خرد بخواهد بخش بزرگی از یک دارایی را بفروشد، مجبور است آن را در بازار آزاد به فروش برساند که باعث کاهش قیمت میشود. اما زمانی که یک نهاد بخواهد صدها میلیون دلار رمزارز بخرد یا بفروشد، اغلب این کار را مستقیماً با نهاد دیگری در یک میز معاملات خارج از صرافی (OTC) انجام میدهد. دلیل این امر آن است که تراکنشهای غولآسای آنها در نموداری که «مارک» از آن استفاده میکند، منعکس نمیشود. آنها میتوانند بدون تغییر دادن قیمت، موقعیتهای معاملاتی عظیمی را انباشته کنند و زمانی که سرمایهگذاریشان کامل شد، خرید در بازار عمومی را آغاز کنند تا قیمتها را بالا برده و هیجان کاذب ایجاد کنند. مارک به کندل سبز نگاه میکند و فکر میکند که «شتاب در حال شکلگیری است»، غافل از اینکه او صرفاً به عنوان نقدینگی خروج برای یک موقعیت خرید (Long) استفاده میشود که هفتهها قبل پشت درهای بسته آغاز شده بود.
خواندن داستانهایی درباره تفکرات سرمایهگذاران (خرد) در حوزه رمزارز اغلب گمراهکننده است. این داستانها به طور مداوم به تداوم افسانه «میلیونر یکشبه»، «شانس یک در میلیون» و «سودهای نجومی» (Moonshot) کمک میکنند. آنها تصویر آن یک نفری را ترسیم میکنند که با یک میمکوین میلیونر شده و ۱,۰۰۰ دلار را به ۱ میلیون دلار تبدیل کرده است، اما سراغی از آن ۱۰,۰۰۰ نفر دیگری نمیگیرند که در تعقیب همان کوین، تمام دارایی خود را از دست دادهاند.
آنها اغلب از زیرساختهای پیچیده و متصلِ تجهیزات معاملاتی با فرکانس بالا (HFT) که در کنار سرورهای صرافی مستقر شدهاند تا معاملات را چند میلیثانیه سریعتر اجرا کنند، سخنی به میان نمیآورند.
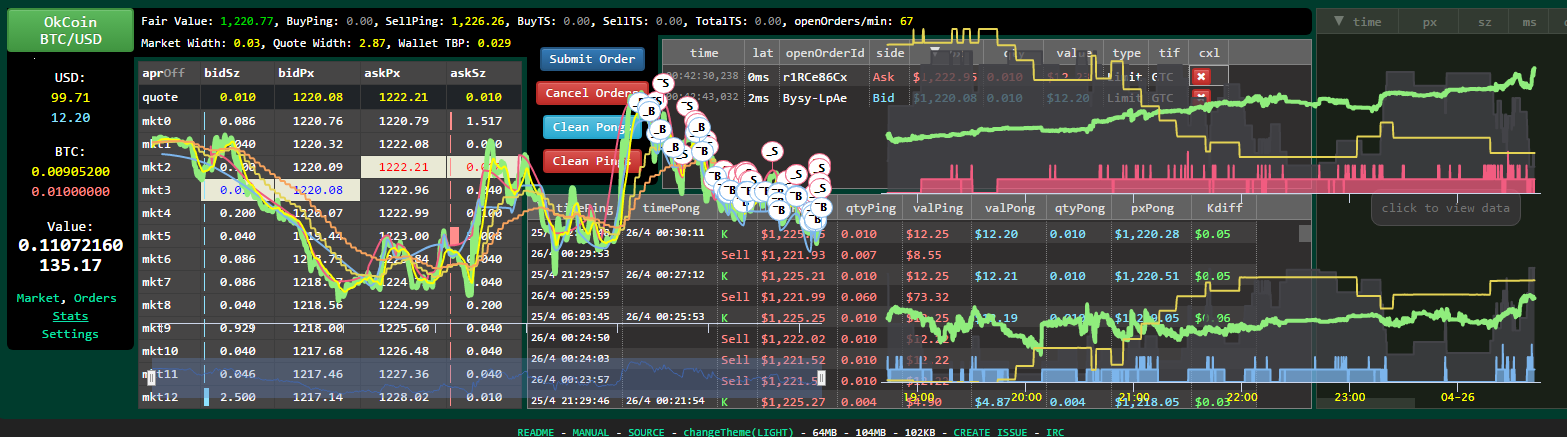
این موارد در چارچوب «پرداخت برای جریان سفارشات» (PFOF) بحث نمیشوند؛ سیستمی که در آن صرافیها دادههای معاملات خرد را به شرکتهای بزرگ میفروشند تا آنها بتوانند از این معاملات پیشدستی (Front-run) کنند. بنابراین در چنین دنیایی، اگر منتظر همان سیگنالهایی باشید که همه میبینند، تلاش برای «خرید در قیمت پایین و فروش در قیمت بالا» بیمعنی میشود. اگر یک الگوی تکنیکال در یک نمودار معمولی قابل تشخیص باشد، رباتهای هوش مصنوعی پیش از آنکه الگو تکمیل شود، آن را دیده و از آن خارج شدهاند.
ماراتن، نه دو سرعت
بررسی این چشمانداز و نتیجهگیری اینکه معاملهگری ارز دیجیتال در واقع همان قمار است، کار آسانی است؛ حتی شاید بدتر از قمار، چرا که احتمالات در لحظه به نفع عدهای خاص تغییر میکنند. ویژگی کازینو این است که احتمالات آن ثابت و شفاف هستند. اما احتمالات در بازار مدام تغییر میکنند و عموماً به ضرر کسانی است که آگاهی کافی ندارند. اما اگر در همینجا متوقف شویم، از درک ظرافتی که موفقیت را برای درصد کمی از افراد ممکن میسازد، باز میمانیم. هیچ برد آسانی وجود ندارد. مسئله این نیست که قدرت تاریکِ سلطه نهادی، پیروزی را غیرممکن کرده است؛ بلکه مسئله این است که تمام نبردهای آسان اکنون به پایان رسیدهاند. دوران انتخاب تصادفی یک توکن و تبدیل آن به ثروتی کلان دیگر به سر آمده است. اما بازی ۱۰۰ درصد مهندسیشده نیست، بلکه شاید ۹۰ درصد اینگونه باشد. و آن ده درصد، فرصتی است برای یک فرد مصمم (بخوانید لجباز).
«مارک» برای بقا و به امید موفقیت در این محیط جدید، باید پارادایمهای خود را تغییر دهد. او باید درک کند که این یک ماراتن است، نه دو سرعت. طمع برای یکشبه پولدار شدن، سلاح اصلی است که نهادها علیه معاملهگران خرد به کار میگیرند.
موضوع این نیست که آنها فکر میکنند مردم عادی نادان هستند، بلکه مسئله این است که افرادی که تحت فشار مالی قرار دارند، متفکران چندان کارآمدی نیستند؛ همه ما احساساتی و بیانضباط هستیم. اما مارک با افزودن زمان بیشتر به این معادله، فرصتی پیدا میکند تا ذرهذره از مزایای غولهای بازار بکاهد. شرکتهای بزرگ تحت فشار شدید گزارشهای سهماهه و سرمایهگذاران خود هستند. این بدان معناست که آنها باید برای توجیه کارمزدهای خود، سودهای کوتاهمدت و منظم نشان دهند. آنها معمولاً نمیتوانند سالها منتظر بمانند تا یک فرضیه به ثمر بنشیند، بهویژه اگر روند قیمت در کوتاهمدت نامناسب به نظر برسد. مارک که با سرمایه شخصی خود معامله میکند، تنها در برابر یک نفر پاسخگوست: خودش. او میتواند صبورتر از یک مدیر صندوق پوشش ریسک باشد، کسی که اغلب چنین امکانی ندارد. او میتواند دو سال در یک بازار خرسی دوام بیاورد بدون اینکه اخراج شود.اینجاست که مفهوم «خودآموزی» به مهمترین بخش در سبد دارایی یک سرمایهگذار تبدیل میشود. تماشای چند ویدیوی یوتیوب و دنبال کردن اینفلوئنسرها در شبکههای اجتماعی کافی نیست. برتری واقعی حاصل تحقیقات طولانی و مستمر است. این امر مستلزم ورود به لایههای پایه تکنولوژی، خواندن وایتپیپرها، تحلیل دادههای درونزنجیرهای و شناخت نیروهای کلان اقتصادی است که جریانهای سرمایه را هدایت میکنند. موضوع بر سر سالها آزمون و خطا، از دست دادن پول و درک علت آن، و اصلاح یک استراتژی است تا زمانی که با روانشناسی و میزان تحمل ریسک فرد همسو شود. موضوع یادگیری کدنویسی صرفاً برای خواندن یک قرارداد هوشمند و تایید کلاهبرداری نبودن آن است. موضوع درک توکنومیکس (برنامه عرضه و تقاضای یک کوین) است تا بدانیم آیا قیمت به صورت مصنوعی متورم شده است یا خیر.
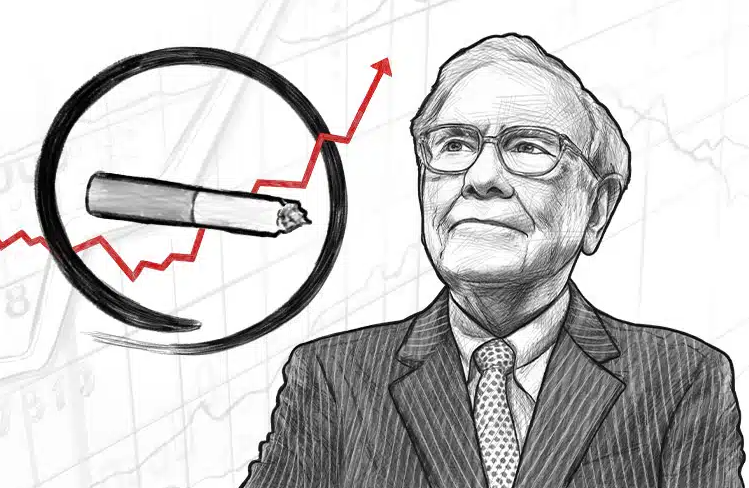
برای سرمایهگذار خرد، یکی از بهترین استراتژیها این است که به جایی نگاه کند که غولها نگاه نمیکنند. وارن بافت یکی از طرفداران مشهور سرمایهگذاری به سبک «تهسیگار» (cigar butt) بود؛ یعنی یافتن شرکتهایی که بازار آنها را کنار گذاشته بود و به نظر میرسید دیگر کسی به آنها علاقه ندارد، اما هنوز چند پُک از ارزش در آنها باقی مانده بود. در دنیای کریپتو، این به معنای شناسایی بخشهای دنج و کوچکی از بازار است که برای صندوقهای چند میلیارد دلاری بیش از حد کوچک هستند که بخواهند به آنها توجه کنند. حداقل هزاران مورد از این دست وجود دارد. حجم عظیمی از پولهای حرفهای و سازمانی در این فضا جریان دارد. یک صندوق پوشش ریسک ده میلیارد دلاری نمیتواند پنجاه میلیون دلار را وارد یک پروژه با ارزش بازار پایین و بدون نقدینگی کند، بدون اینکه قیمت را به عرش برساند و نقطه ورود خودش را خراب کند. آنها مجبورند نقدشوندهترین داراییها با ارزش بازار بالا، مانند بیتکوین و اتریوم را معامله کنند. این امر فضایی شامل هزاران پروژه کوچکتر، پروتکلهای امور مالی غیرمتمرکز و صنایع نوظهوری را باقی میگذارد که در آن فردی با پنجاه هزار دلار میتواند آزادانه و سودآور فعالیت کند.
کشف این بخشهای دنج کار آسانی نیست. این کار مانند الک کردن تودههای زباله برای یافتن گنجینهای مدفون است. شخص باید به فعالیتهای درونزنجیرهای (on-chain) نگاه کند و ببیند پول هوشمند پیش از هجوم تودهها، در کجا به آرامی در حال جمع شدن است. این به معنای آگاهی از پروپوزالهای حاکمیتی، عضویت در جوامع و استفاده واقعی از پروتکلهاست، فراتر از صرفاً سفتهبازی روی توکنهای آنها. اینها مواردی نیستند که با یک نگاه گذرا دیده شوند. آنها تنها پس از سالها تحقیق و پرسه زدنهای کورکورانه در دالانهای فریبنده فضای بصری، در نهایت به چشم میآیند. این نوعی تشخیص الگو است که به آرامی رشد میکند، درست مانند پینههای روی انگشتان یک گیتاریست. موضوع بر سر یک نقطه عجیب است، یک عدم تطابق بین قیمت و ارزش که الگوریتمها قادر به دیدن آن نبودند، زیرا آنها در حال بررسی شرط دیگری بودند.
درس صندوق مدالیون
برای درک آنچه واقعاً برای برتری یافتن بر بازار لازم است، باید به داستان جیم سایمونز و ساختهاش، یعنی صندوق مدالیون (Medallion Fund) شرکت رنسانس تکنولوژی (Renaissance Technologies) نگاهی بیندازید. سایمونز قمارباز نبود؛ او یک ریاضیدان نابغه بود، معمایی که در اوج جنگ سرد با کار برای دولت به شکستن کدها کمک کرد. او بر اساس غریزه، شهود یا توصیههای دوستان معامله نمیکرد. او صندوق مدالیون (Medallion Fund) را بر پایهای از انبوه دادهها و تحقیقات بنا کرد. زمانی که در آن روزهای دور کارش را شروع کرد، دانشمندان، اخترشناسان و فیزیکدانان را به خدمت گرفت — افرادی که میدانستند چگونه سیگنال را از نویز تشخیص دهند — نه معاملهگران معمولی والاستریت را. آنها سالها صرف پاکسازی دادهها کردند و نه فقط به دنبال الگوهای غیرتصادفی قدیمی، بلکه به دنبال الگوهایی بودند که در طول زمان در بازارهای مختلف تکرار میشدند. هر معاملهای که انجام میدادند برنده نبود، اما در بیشتر مواقع پیروز میشدند — اینکه دقیقاً چند وقت یکبار، مشخص نیست؛ شاید ۵۱ درصد مواقع — و وقتی برنده میشدند، در هر تراکنش تقریباً تمام پول رقیب را از آن خود میکردند، در حالی که حجم معاملات بالایی داشتند و ریسک نزولی (downside risk) را با دقت وسواسگونهای مدیریت میکردند.
درس برای مارک این نیست که باید در زیرزمین خانهاش یک ابررایانه بسازد، بلکه این است که باید مانند یک محقق فکر کند، نه یک قمارباز. شرکتهای بزرگ از این جهت که ما را غافلگیر میکنند کازینو نیستند — گویی همه در حال بازی رولت هستیم؛ آنها به معنای واقعی کلمه کازینو هستند، جایی که ریاضیات و شانس، احتمالات (odds) شما را تعیین میکنند. برای شکست دادن آنها، یا حداقل بقا در یک همزیستی پرتنش در کنارشان، باید به قواعد بازی احترام بگذارید.
میتوان از این شرکتهای بزرگ پیشی گرفت، زیرا آنها انعطافناپذیرند. آنها پارامترهای ریسک سختگیرانه، بخشهای انطباق (compliance) و محدودیتهای حجمی دارند. آنها قادر نیستند به گوشههای تازه، عجیب یا پیچیده بازار کریپتو هجوم ببرند. آنها مانند نبردناوهای غولپیکر هستند — و اگر هم بتوانند با قدرت تغییر مسیر دهند، این کار را به کندی انجام میدهند. معاملهگر خرد (retail trader) مانند یک قایق تندرو است — چابک، با قابلیت ورود و خروج از معاملات بدون جابهجا کردن بازار؛ همان آبهای کمعمقی که نبردناوها در آن به گل مینشینند.
این اتفاق تا مدتها بعد رخ نخواهد داد. ممکن است ۵، ۷ یا حتی ۱۰ سال مطالعه لازم باشد تا به سودآوری مستمر برسید. این به معنای تسلط بر تحلیل تکنیکال است، نه به عنوان یک گوی بلورین برای پیشگویی، بلکه به عنوان ابزاری برای مدیریت ریسک. این کار مستلزم تسلط بر تحلیل فاندامنتال است تا ارزش واقعی یک خرید مشخص شود. و شاید حیاتیتر از همه، مطالعه روانشناسی فردی و چگونگی عملکردی متفاوت از توده مردم است؛ یعنی خرید زمانی که خون در خیابانها جاری است و این ترس وجود دارد که پایانی برای آن نیست، و فروش زمانی که همه با شور و هیجان باور دارند قیمت فقط به صعود خود ادامه خواهد داد. این نگرش معکوس، نقطه مقابل قمار است. حرکت قمارباز از هیجان پیروی میکند؛ حرکت فرد حرفهای از برنامه. برای قمارباز، تازگی و هیجان جذاب است؛ برای فرد حرفهای، کسالتباری و پیشبینیپذیری.
نکات کلیدی برای معاملهگران مشتاق:
— تقابل مستقیم با این غولها تلاشی محکوم به شکست است؛ موفقیت واقعی در تغییر بازه زمانی و تفکر در قالب یک بازی طولانیمدت نهفته است؛ — بخشهای کوچک و کمتر دیدهشده (اصطلاحاً «تهسیگارها»)، جاهایی هستند که معاملهگران خرد میتوانند در آن فعالیت کنند، در حالی که مؤسسات بزرگ قادر به آن نیستند؛ — موفقیت حاصل نگاه به معاملهگری به عنوان یک حرفه تحقیقمحور است، نه بازسرمایهگذاری در کازینو؛ — تعالی عملیاتی، مانند اجازه دادن به شرکتها برای بهرهگیری از فناوری جهت پرداخت هزینههای تراکنش، نشانه حرفهایگری است.
در نهایت، معاملهگری موفق یک کسبوکار است. این حرفه باید بر مدیریت هزینههای جاری و بهینهسازی تمام بخشهای فرآیند متمرکز باشد. همانطور که یک شرکت حملونقل نگران هزینههای سوخت است، یک معاملهگر کریپتو نیز باید نگران کارمزدهای تراکنش و منابع شبکه باشد. اینجاست که ابزارهای بهبود بهرهوری وارد عمل میشوند. در شبکه ترون (TRON)، مدیریت انرژی (Energy) و پهنای باند (Bandwidth) برای هر کسی که به طور مکرر تتر (USDT) جابهجا میکند یا با قراردادها تعامل دارد (مانند زمانی که یک CDP باز میکنید)، حیاتی است.
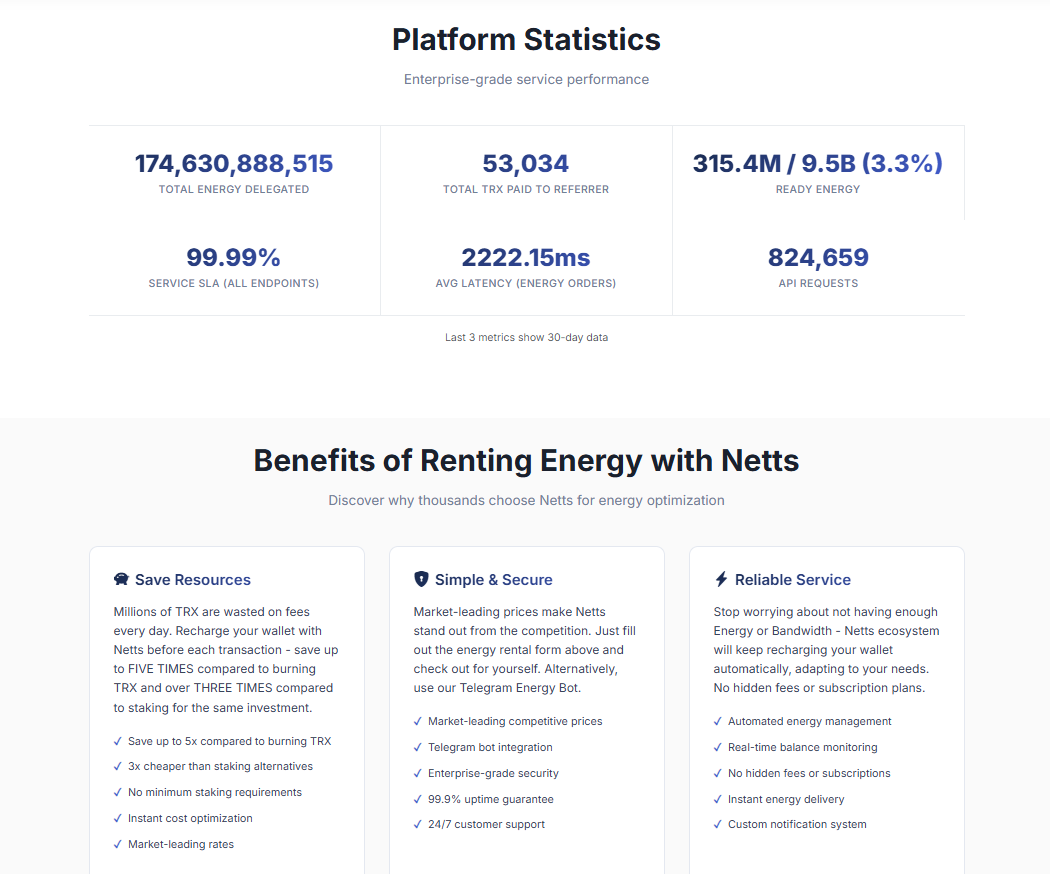
پلتفرمهایی مانند پلتفرم نتس (Netts Platform) وجود دارند که برای رفع این مشکل خاص توسعه یافتهاند. چنین پلتفرمی دقیقاً به این دلیل یک تجمیعکننده انرژی است که به کاربران خود امکان اجاره انرژی را میدهد تا بتوانند USDT انتقال دهند، که این امر منجر به به حداقل رساندن سوزاندن TRX میشود. با تجمیع میلیاردها واحد انرژی از تأمینکنندگانی مانند JustLend و دیگران، و برای مثال، افزودن یک ربات تلگرام برای اجاره فوری ۶۵ هزار یا ۱۳۱ هزار واحد انرژی، سیستمی خواهید داشت که به معاملهگران اجازه میدهد تا پنج برابر هزینه کمتری برای یک معامله صرف کنند؛ امری که ثابت میکند در دنیای معاملات حرفهای با حاشیه سودهای ناچیز، هیچچیز مهمتر از کسب یک مزیت رقابتی نیست.