خزائن البيتكوين: احتياطي حديث أم مسرحية في الميزانية العمومية؟
تَعِد خزائن البيتكوين باحتياطيات تماثل حصن فورت نوكس الرقمي، لكن الشركات والحكومات لا تزال تطلب من المستخدمين الوثوق بما لا يمكن لأطراف خارجية التحقق منه بالكامل.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
لم يكتسب فورت نوكس شهرته الواسعة لأن كل مواطن عادي كان يذهب ليتفقد سبائكه بنفسه. لم يفعل ذلك أحد تقريباً - على وجه التحديد لأن المكان كان آمناً، ومنيعاً، ومهيباً، ورسمياً، ومحاطاً بسرية تكاد تكون مقدسة. وكان الذهب القابع خلف القضبان بمثابة وسيلة سهلة لتعزيز الثقة بالدولة؛ وحتى عندما كفّ معيار الذهب عن كونه المرجع الأساسي للدولار، لم تفقد صورة الخزينة أهميتها. فخلف القضبان، في مكان ما هناك، كان الذهب لا يزال موجوداً. وكان يكفي للناس مجرد علمهم بوجوده هناك.
تُعد خزائن البيتكوين محاولة لإعادة استنساخ تأثير فورت نوكس؛ استُبدل المعدن بالمفتاح الخاص، والخزينة بالرمز البارد، والتدقيق بلوحة بيانات، أو إفصاح مالي، أو رصيد محفظة، أو بيان ربع سنوي، أو تصريحات من الحكومة أو الرئيس التنفيذي تؤكد أن العملات ليست للبيع. وتُستخدم هنا الآلية النفسية ذاتها - فالاحتياطي بمثابة ضمانة لعدم حدوث أي انهيار، ولوجود ما يمكن الركون إليه في المستقبل.
يلقى هذا النوع من الطمأنينة طلباً واسعاً لأن الظروف الراهنة نادراً ما تمنح الناس أسباباً للتفاؤل. فالحساب البنكي غير مستقر، والعملة الورقية تنهار، والأسهم تتعرض لتخفيض القيمة، وميزانية الدولة تُدعم بالديون، والتوكنات تحترق، والمنصات تسقط - كل هذا وغيره من خيبات الأمل يعلّم عشاق الكريبتو الحذر والترقب. فهو يعرف شعور العجز التام عندما يرى راتب أسبوعين يتبخر في بضعة أيام بسبب هبوط الأسعار. إنه ليس بحاجة إلى مواعظ حول التقلبات - بل يعرف مرارتها جيداً. سيرتعد مثل هذا المستثمر أمام احتمالية تكبد مزيد من الخسائر، ولكنه في الوقت نفسه سيسعى لحماية نفسه من الخوف من ضياع فرصة تحقيق الأرباح. ولهذا السبب تحديداً، هناك حاجة ملحة لخزائن البيتكوين - فهي تخلق الوهم بأن المؤسسة التي تمتلكها تجمع بين التحفظ والمغامرة في آن واحد.
بالنسبة للدول، يمكن صياغة المبررات لإنشاء خزينة بيتكوين بعشرات الصيغ: بدءاً من الرغبة البسيطة في التنويع، وحتى الخطب الأكثر رنانة حول الأهمية الاستراتيجية للأصول الرقمية في عالم ما بعد الأزمات. وينطبق الأمر نفسه على الشركات: فتخصيص العملات للخزينة قد تدفعه عوامل تتراوح بين تجنب تخفيض قيمة الأسهم، وصولاً إلى الرؤى الأكثر تطرفاً حول السيادة المالية. ومع ذلك، وعلى الرغم من محاولات إخفاء ذلك بتبريرات اقتصادية، فإن الدافع وراء هذه التحركات غالباً لا يختلف عن الرغبة في بث الثقة في قدرة الفرد على الصمود في وجه العاصفة المالية القادمة.
في غضون ذلك، قد لا يكون الجمهور على دراية بالتعقيدات الخاصة بالاحتياطي أو وضع الموارد المخصصة. وبالتالي، فإن فكرة "أننا نملك شيئاً" يمكن أن تكون جذابة بشكل لا يُصدق للمستخدم غير المطلع. فالدول والمؤسسات التي تخفي القدرات الحقيقية لمواردها وراء ستار من السرية تتمتع بميزة مقارنة بتلك التي تتباهى بإنجازاتها مع افتقارها للقدرات التقنية المقابلة. ولغير المطلعين، قد يكون مثل هذا البيان حاسماً في المفاضلة بين خيارين: احتياطي مشبوه بإمكانيات مجهولة، أو خزينة بيتكوين مُعلن عنها بثقة لكنها قد تنطوي على ثغرات أمنية حرجة.
تتمثل إحدى طرق محاربة انعدام الثقة وما ينتج عنه من خوف من الخداع في التذرع بشفافية الخزينة. ومع ذلك، ينبغي إدراك أن وضوح الموارد لا يترجم دائماً إلى قدرتها على البقاء على المدى الطويل. من حيث المبدأ، يُفترض بمجرد العرض العام للموارد أن يطمئن العميل أو المستثمر: فالمنظمة لا تخفي شيئاً. لكن، حتى لو كان رصيد المحفظة عاماً ومكشوفاً، فإن هذا لا يعني بالضرورة احتفاظ الدولة أو الشركة بجميع العملات في المستقبل - في حال تعثر جهة الحفظ مثلاً. كما أنه لا يعني أن العملات ستكون متاحة للعميل على الفور - إذا قرر المسؤول أمراً آخر. ولا يكشف ذلك أيضاً عن المخاطر التقنية المرتبطة بجهة الحفظ، أو احتمال حدوث استحواذ عدائي، أو إمكانية استخدام الموارد المخصصة لأغراض أخرى، أو سحب هذه الموارد للمنفعة الشخصية للمسؤولين - باختصار، مئات الأمور التي قد يخفيها المالك عن الأنظار. قد تبدو هذه التفاصيل غير مهمة للمستخدم العادي، لكنها تكتسب أهمية بالغة للمحتال المحتمل.
كيف تُبنى الاحتياطيات
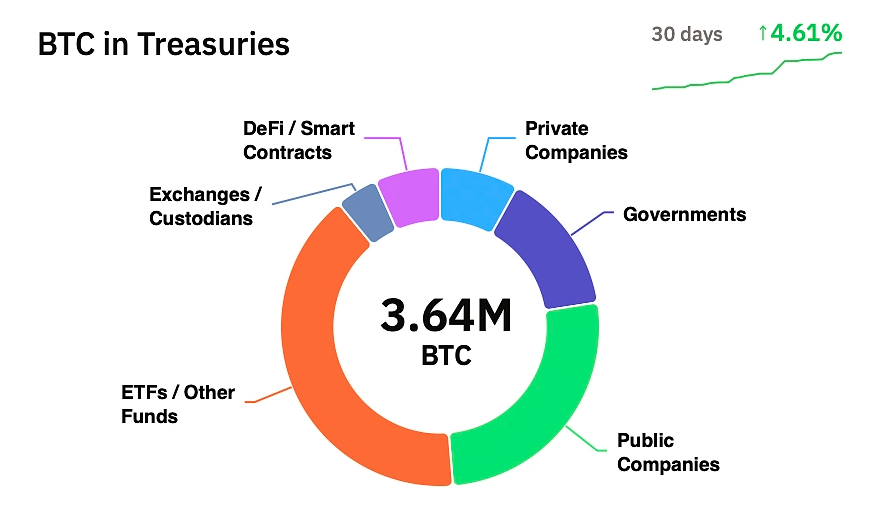
عادةً لا يتضمن إنشاء خزائن البيتكوين الحكومية خطوة بطولية لوزير مالية يشتري ما قيمته عشرة آلاف دولار من الكريبتو كل صباح بأيدٍ مرتعشة. بل تكون في الغالب مبادرات محلية تنشأ من تعامل جهات حكومية معينة مع البيتكوين كأصل. وتُعد الولايات المتحدة، كما هو متوقع، أبرز مثال على ذلك - من خلال أمر الاحتياطي الاستراتيجي للبيتكوين لعام 2025، الذي أنشأ احتياطياً وجرى تمويله بالعملات المصادرة عبر أنشطة إنفاذ القانون المختلفة. وبمعنى آخر، فهذه ممارسة واقعية تماماً، حيث تمتلك الدولة بالفعل قدراً من الكريبتو، وهي تبحث الآن في سبل استخدامه المستقبلية (سواء ببيعه أم لا).
بالطبع، سيختلف حجم الاحتياطي باختلاف المصدر، لأن الوكالات الحكومية المختلفة تعتمد أساليب متباينة في قيد أصولها. وقد يكون أحد هذه الأساليب، على سبيل المثال، تقديراً تقريبياً لمجمل الأموال التي تمتلكها الولايات المتحدة. في المقابل، قد يحمل رصيد المحفظة الرسمية رقماً أكثر تواضعاً بكثير. وبحسب تقديرات تقريبية، يُقال إن الاحتياطيات الفيدرالية تمتلك نحو مئتي ألف عملة، في حين تمتلك كافة الصناديق الحكومية الأمريكية مجتمعة أكثر من ثلاثمئة وعشرين ألفاً.
هذا التباين مبرر تماماً - فهو نتيجة لطريقة عمل الأنظمة المحاسبية. فالوكالات المختلفة مسؤولة عن جوانب متباينة من أمن الدولة: فبينما تحقق إحداها في الجرائم ذات الطبيعة المالية، تقوم أخرى بحماية ممتلكات الدولة، ويكون لديها بالتالي مصلحة مباشرة أكبر في ضمان الحفاظ على قيمة الدولار. وهذا يفسر أيضاً الأساليب المختلفة لتمويل الاحتياطي، بناءً على مدى توفر الموارد. ولا يبدو أن استغلال المضبوطات كمصدر دخل مستثنى في أي مكان - حتى الصين يُقال إنها تمتلك قدراً كبيراً من احتياطيات الكريبتو التي حُصّلت من خلال الإجراءات الجنائية. ولدى المملكة المتحدة سجل مشابه، بينما ترتبط رواية أوكرانيا بشكل وثيق بالتبرعات. أما السلفادور، من ناحية أخرى، فتشتهر بقيامها بعمليات شراء معلنة للبيتكوين كأصل. وفي الوقت نفسه، تختبر بوتان مزارع تعدين حكومية مملوكة للدولة، حيث تستثمر في تطويرها وتراكم أرباحها تدريجياً في هيئة أصول رقمية.
كل هذا يُعد برهاناً على أن مصطلح "خزينة البيتكوين" يغطي نطاقاً واسعاً من المفاهيم. فقد يشمل مشتريات حكومية أو تبرعات، وتعديناً مباشراً أو تخصيصاً للموارد من وكالات إنفاذ القانون، وتركيزاً في محفظة واحدة أو وصاية مشتركة بين عدة أجهزة حكومية. وكل مسار منها وارد الحدوث تماماً وله تفاصيله الدقيقة، ولكن عند دمجها جميعاً تحت مسمى "الاحتياطيات"، قد يصعب تبين ما تمثله بدقة على أرض الواقع.
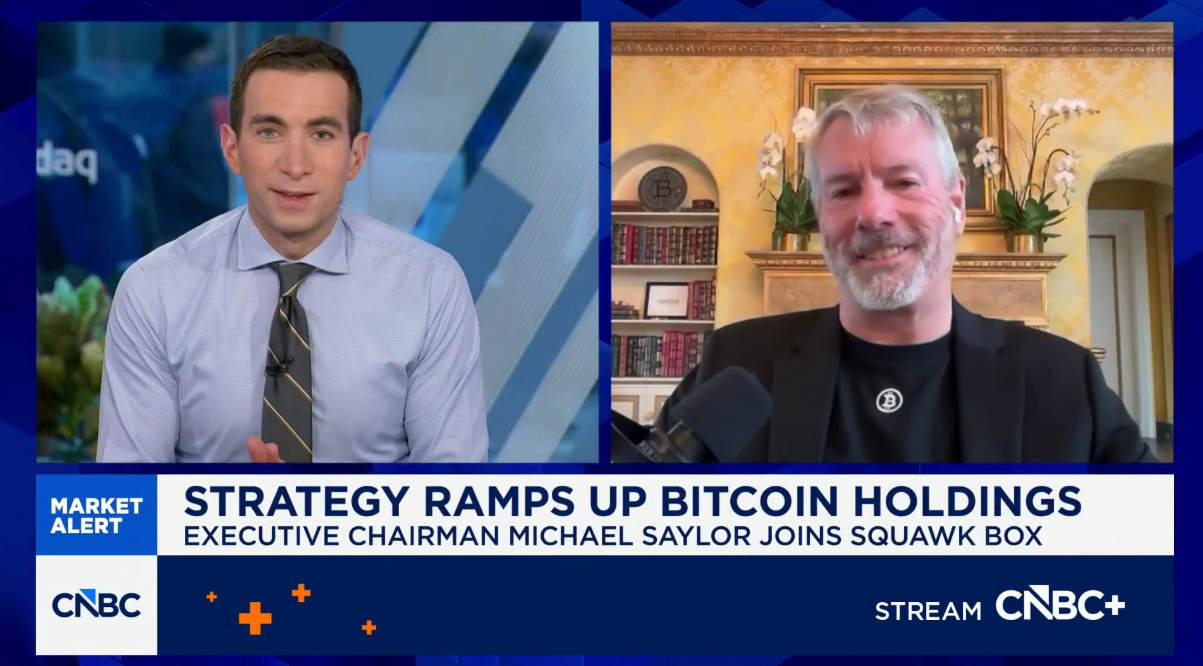
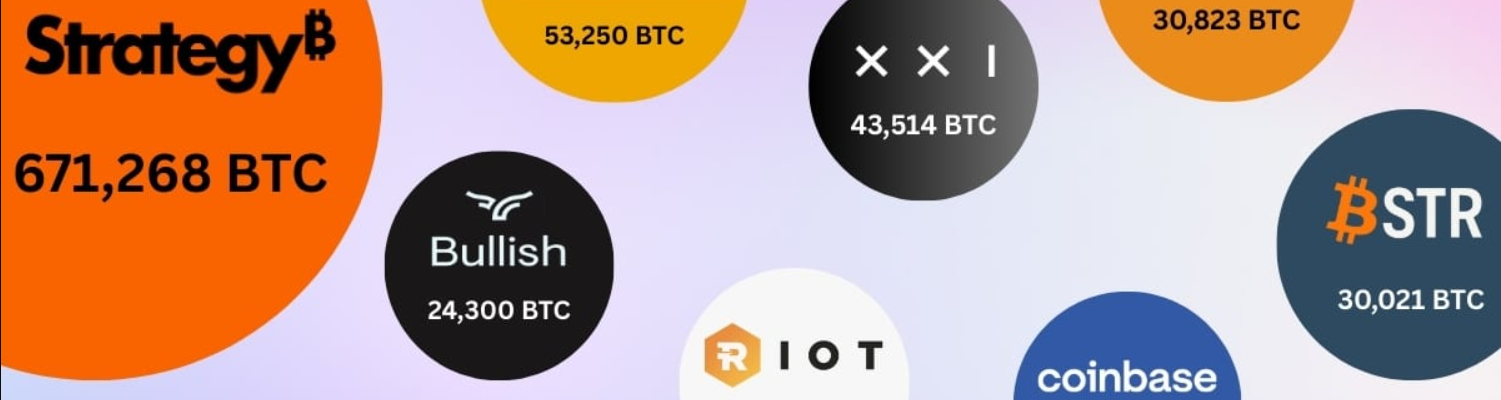
تختلف خزائن البيتكوين لدى الشركات عن نظيراتها الحكومية في أنها تقوم على تسلسل هرمي تصاعدي من الأسفل إلى الأعلى. فبينما تفتقر الحكومات إلى استراتيجية محاسبية واضحة، تمتلك الشركات نظاماً دقيقاً لاتخاذ القرار يقوم على فصل المسؤوليات. وتبرز هنا أسئلة جوهرية: من يتحدث باسم الخزينة؟ من يتحمل المسؤولية؟ من يملك الموارد؟ من يدقق المحفظة؟ من يمنح القروض بضمانها؟ من يمتلك العملات؟ ومن يشتري المنتج في النهاية؟ يُعد المثال الأبرز لإدارة الخزينة المؤسسية بطبيعة الحال شركة Strategy - المملوكة لمايكل سايلور، الذي ألهمت تصريحاته العلنية حول هذا الموضوع الآلاف للانضمام إلى حمى البيتكوين. في البداية، كانت أسهم الشركة تُشترى كأداة للمضاربة قصيرة الأجل، ولكن مع نمو قيمة الخزينة، زاد الطلب على الأسهم بالمثل. وحالياً، تمتلك الشركة ما يفوق أي كيان تجاري آخر، مما منح سمعتها كخزينة بيتكوين قوة هائلة - بل إن سمعة الشركة برمتها باتت قائمة على ذلك.
ومع ذلك، فإن Strategy ليست سوى واحدة من بين العديد. ولدى الشركات الأخرى مناهج متباينة: بدءاً من الحماس المطلق وحتى الحيازة الحذرة. فشركة Metaplanet - وهي شركة استثمارية يابانية - تمتلك احتياطياً سريع النمو من البيتكوين، وشهدت وصول سعر سهمها إلى مستويات قياسية. وشركة Twenty One Capital هي شركة أخرى جعلت البيتكوين خزينة لها، وكان الدافع وراء هذه الخطوة مستنداً إلى مخاوف الاقتصاد الكلي. وهناك MARA Holdings وRiot وCleanSpark وHut 8 - وكلها شركات متخصصة في التعدين، وتراكم البيتكوين تدريجياً بفضل طبيعة عملها. ومع ذلك، تجد نفسها أحياناً مضطرة للبيع لجمع السيولة - لسداد القروض أو تغطية التكاليف التشغيلية. أما Tesla، فهي شركة تبنت البيتكوين كخزينة دون الإعلان عن ذلك بالضرورة كنهج دائم. فوجود الشركة ليس مرتبطاً ارتباطاً وثيقاً بقطاع الكريبتو - بل إنها تواجه تحديات من نمو سوق السيارات الكهربائية - لكن شراء البيتكوين يمثل لها نوعاً من بوليصة التأمين. وأخيراً، تمتلك Coinbase، أكبر منصة تداول، احتياطياً من البيتكوين يعمل كخزينة للشركة ودليل ولاء للقطاع في آن واحد. وهناك أيضاً كيانات أقل شهرة، بدءاً من Semler Scientific وحتى صناديق الاستثمار الخاصة، والتي تعد نماذج لمفهوم الكيان الذي لم يعد مجرد شركة عادية بل بات خزينة بيتكوين.
من الضروري الإشارة إلى وجود فارق جوهري بين شركات مثل Strategy وTesla في ما يتعلق بنظرتهما لاحتياطيات البيتكوين كأصول مؤسسية. فبينما تواصل الأخيرة عملها كشركة تكنولوجيا تقليدية بغض النظر عن قيمة خزينتها، أصبح وجود احتياطيات البيتكوين لدى Strategy متداخلاً بعمق مع صلب وجود الشركة ذاتها. وبالنسبة للمستهلك، يُعد هذا الفارق مؤثراً، لأنه يشتري المنتج بالإضافة إلى السردية المصاحبة له. أما بالنسبة للمستثمر، فإن الأهمية المحورية لوجود الشركة ككل هي العامل الذي يحدد بوصلة اختياره - في الوقت الذي ترتبط فيه قيمة الأسهم بقيمة العملات المشفرة.
يعد التسلسل الهرمي داخل الخزينة المؤسسية حاسماً لأن كلاً من أصحاب المصلحة يؤدي دوراً محدداً ولديه توقعات معينة يجب تلبيتها. فقد يسعى المؤسس للترويج لسردية معينة بهدف رفع قيمة الأسهم. بينما يتحمل المدير مسؤولية كفاءة عمل الخزينة وأمانها. ويتعين على المدقق ضمان الموضوعية في تقييم الموارد المخصصة. أما الجهة المقرضة فتكون على استعداد لتوفير التمويل، والذي يرتبط بالكامل بطبيعة الحال بقيمة الاحتياطيات المودعة. ويطمح العميل من جانبه للحصول على ضمانات باسترداد أمواله في حال حدوث احتيال أو إفلاس. ويتطلع الناخبون إلى قيادة مستقرة ومؤشرات إيجابية. ويسعى المسؤول الحكومي لأن يبرهن لناخبيه على قدرته على حماية الأصول الوطنية. أما من أطلق فكرة الاحتياطي في البداية، وحظي بدعم كافة الأطراف المذكورة، فقد يعقد آمالاً على مستقبل سياسي واعد.
إن الرغبة في تحصين الذات هي ما قاد لإنشاء الاحتياطيات؛ وإدراك مدى الحاجة إليها ينعكس طمأنينة على المستهلك وعامة الناس. ولهذا السبب يفضل الناس الاحتياطيات - فهي تعبير جلي عن التفاؤل النفسي. فالأسر تعيش اعتماداً على الاحتياطيات، والشركات والدول تحتفظ بها - فهذا المبدأ مطبق في كل مكان بشكل أو بآخر. ويمثل الاحتياطي أقصى درجات الحماية ضد المجهول لأنه يؤكد أن هناك ما يُدخر للمستقبل، وبذلك يتوفر سند يمكن اللجوء إليه في أسوأ السيناريوهات.
تكمن قوة الاحتياطي في جمعه بين ضمان الحماية وفرصة تحقيق العائد. ومع البيتكوين، تضاف التقلبات السعرية إلى هذه المعادلة - إذ يمكن لقيمة المحفظة أن تتذبذب بدرجة حادة خلال فترة زمنية وجيزة. وهذا الأمر، بطبيعة الحال، يمس العميل مباشرة - فهو يرى زيادة في قيمة أصوله، مما يمثل دافعاً إضافياً لاستخدام خدمات الشركة أو الدولة. أما بالنسبة للشركة، فإن مثل هذا التحرك يحقق لها عدة مكاسب دفعة واحدة: فهو يُبرز كفاءتها في اختيار الأصول، ويبث الاطمئنان في نفس العميل، وفي نفس الوقت يمثل أداة تسويقية ممتازة. باختصار، فإن مزاياه لا غبار عليها.
العملات المصادرة والخيمياء الأخلاقية
ليس سراً أن الدول دأبت منذ زمن طويل على وضع يدها على أموال وأصول المجرمين. فالمصادرة، كوسيلة لحرمان الجاني من الاستفادة من عوائد جريمته، ذات تاريخ ممتد وطويل، تشعبت خلاله إجراءاتها وتعقدت تفاصيلها. وتندرج تحتها تدابير متنوعة - من حجز الممتلكات الشخصية وصولاً إلى مصادرة العقارات أو السفن أو حتى مدن بأكملها. ولا تختلف الفلسفة الأخلاقية كثيراً عن التطبيق العملي - إذ إن تجريد الجاني من ممتلكاته يتيح للدولة موارد يمكنها التصرف فيها بحرية. وفضلاً عن ذلك، يمثل هذا الأمر نوعاً من التطهير الأخلاقي، إذ يُحرم المجرم بعدها من التمتع بمباهج الحياة التي تغدو متاحة للدولة.
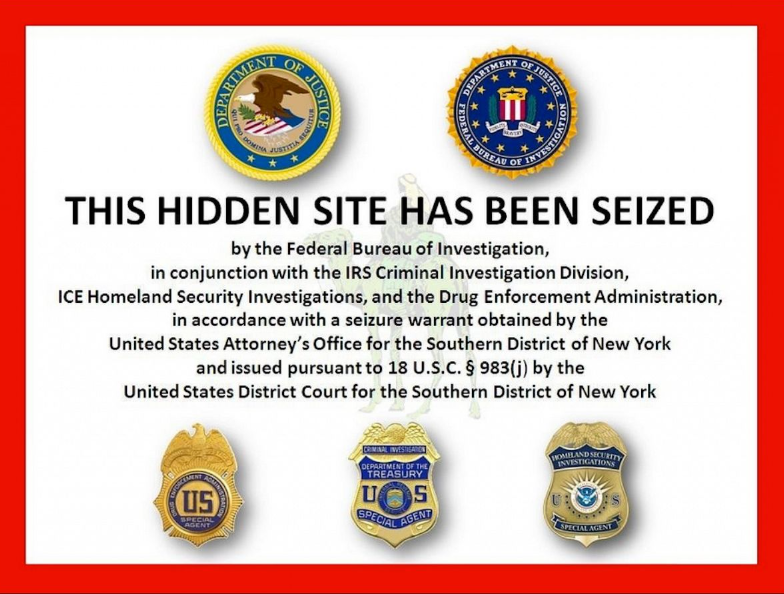
لم يأتِ الكريبتو بأي جديد في هذا الخصوص - فمبدأ المصادرة فيه يماثل الأساليب التقليدية. إذ لا يختلف الاستيلاء على عملات Silk Road كأدلة جنائية عن إجراءات الحجز المعتادة، والتي تُطرح بعدها في المزادات. في الوقت نفسه، يتميز البيتكوين بآليات أفضل للتتبع والشفافية، مما يمنح كل هذه الإجراءات بعداً أكثر تشويقاً. فمن الممكن تجميد محافظ برمجيات الفدية، وملاحقة عملات الاحتيال، واسترداد الودائع من الجسور الرقمية. إضافة إلى ذلك، تستمر حركة العملات حتى عند تنقلها بين عدة أطراف: حيث قد تعمل منصات الخلط ومكاتب التداول خارج المنصة OTC وحتى المنصات المركزية كأدوات لنقل الأصول أو إخفائها. وعندما تصادر الدولة هذه الأصول، ينقطع المسار، لتستقر العملة في النهاية في عهدة مالكها الجديد: الدولة، التي تتولى أمرها منذ ذلك الحين.
لا أحد يدخل لعد السبائك
يبدو أن الخوض في مسألة "الخزينة" يدفع حتماً لمحاولة فهم مكوناتها الدقيقة. ومع ذلك، في معظم الحالات، لا يملك المراقب الخارجي سوى تحليل البيانات المتاحة للعلن وبناء استنتاجاته عليها. وهذا يؤدي إلى بعض المفاهيم الخاطئة حول الوضع الفعلي للأمور، وهو ما قد يشكل حساسية بالغة للمستهلك أو المستثمر. فرغم كل شيء، لا تعدو الحقائق التي تعلنها الشركات رسمياً أن تكون قطرة في بحر الحقيقة الكاملة. ويتطلب الفهم الأكثر عمقاً فحصاً دقيقاً لكافة تفاصيل الخزينة - بدءاً من جوانبها التقنية وأمانها وصولاً إلى بنيتها الاقتصادية.
والسبب في ذلك بسيط - فمفهوم الاحتياطي صُمم في الأساس لغرس الثقة في القدرة على تجاوز الأزمات. ولكن لتحقيق ذلك، لا بد للصندوق من أن يكون متيناً، وهو ما يتطلب بدوره وفرة في الموارد. وغالباً ما يُبالغ في الحجم الحقيقي للاحتياطي بدافع إشاعة أجواء من الأمان والاستقرار. وفي الوقت ذاته، لا تتضح دائماً درجة سيولة الأصول التي يحوزها الصندوق - أي مدى إمكانية تسييلها إلى نقد في لحظة معينة. وتلك مسألة بالغة الأهمية للعميل، لأنها تمس مباشرة قدرته على حماية ممتلكاته.
ويتكرر موقف شبيه عندما تُخصص الاحتياطيات للصندوق بأساليب تحيطها الشبهات. من حيث المبدأ، يحق للدولة استغلال كافة مواردها المتاحة لتغطية الاحتياجات الأكثر إلحاحاً - كسداد الديون، وتحسين مستوى المعيشة، وما شابه. غير أن خطوة كهذه قد يراها المستهلك دليلاً على التهاون في ضمان أمنه. ولهذا تكتسب مسألة انتقاء أصول الاحتياطي حساسية بالغة - باقتصارها على الأصول الحيوية للدولة أو الشركة في مواجهة الاضطرابات المالية.
من الوسائل المتاحة للحد من المخاطر المرتبطة بإنشاء الاحتياطي اتخاذ تدابير تضمن سلامة الصندوق ذاته. ويشمل ذلك اختيار أمناء حفظ موثوقين لحيازة الأصول، فضلاً عن الأخذ في الاعتبار التأمين ضد الخسائر المحتملة. وعلاوة على ذلك، يجب على المؤسسة ضمان أن يكون الحل المختار مثالياً من حيث الجدوى الاقتصادية ومناسباً لحجم الصندوق. ويتمثل الجانب الأخير في شفافية الاحتياطي، والتي تقتضي الإفصاح عن كافة الحقائق التي قد تؤثر في تقييم وضع الصندوق. ورغم أن النشر الصادق لكافة التفاصيل ليس متاحاً دائماً، فإن مجرد المبادرة بذلك من شأنه رفع منسوب الثقة لدى أصحاب المصلحة في الشركة.
أما بخصوص فورت نوكس، فقد أدى دوره المطلوب تحديداً لأن الغالبية الساحقة من المواطنين لم يكلفوا أنفسهم عناء التحقق مما يحتويه في الداخل. فقد وضعوا ثقتهم في الحكومة لامتلاكها القدرة والإمكانات اللازمة لتأمين الذهب، مما بث الطمأنينة لديهم بشأن متانة الاقتصاد عموماً. ويتشابه الوضع مع البيتكوين في جوانب عدة، رغم أن التقنية المستخدمة تضفي وضوحاً أكبر على بعض التفاصيل. وتحديداً، فإن إمكانية الاطلاع على رصيد المحفظة تتيح للمستخدمين معرفة عدد العملات التي تحوزها الخزينة بدقة. ومع ذلك، تظل هذه المعرفة حبيسة الفهم الأولي للأمور، إذ إنها لا تدل على إمكانية التصرف في هذه الأصول أو تحصينها ضد المصادرة أو الضياع.
لهذا السبب، ينبغي لخزائن البيتكوين أن تبعث على الثقة ذاتها التي توفرها الخزائن التقليدية - بحيث تعمل كملاذات آمنة لصون الأصول في أوقات الأزمات. على أن هذا لا يتحقق إلا إذا كانت الشركة الحائزة لها أهلاً للثقة وتملك الموارد الكافية لضمان سلامة الاحتياطي وسلامة بنيته. وفي نهاية المطاف، تُعد سمعة الشركة، والصورة التي تبنيها لنفسها، هما الركيزتين الأساسيتين اللتين تُبنى عليهما ثقة المستهلك.
وعلى نطاق أصغر، تنقل بيئة عمل Netts معضلة الثقة ذاتها إلى مستوى أكثر واقعية وملموسية، من خلال تزويد مستخدمي شبكة TRON بالوسائل اللازمة لبرمجة Energy API، والأتمتة في TRON، وفحوصات AML لمكافحة غسيل الأموال، ومراجعة سجلات المعاملات، وإدارة رسوم USDT، دون محاولة إقناع أي شخص بأن لوحات البيانات تغني عن حسن التقدير. إنها مساحة عمل استقصائية يمكن من خلالها مراجعة التكاليف والتفويضات قبل أن تبتلعها متطلبات اقتصاد الكريبتو.